
消費税の中間納付と源泉所得税の納期の特例の期限
資金繰りがいちばん揺れるのは、売上が落ちたときよりも予定していなかった税金が期中に出ていくときです。消費税の中間納付と、源泉所得税の納期の特例による7月・1月のまとめ払いは、どちらも「忘れた頃に、まとまった額で」来る典型です。しかも中間納付は申告書を出さなくても納付義務だけが残る作りになっています。
このページでは、消費税法42条から48条、所得税法216条から219条の条文を直接あたって、いつ・いくら・どの期限で出ていくのかを整理します。あわせて、国税庁の案内に書かれている金額と条文の金額が別の数え方になっている点も確認します。
- ▸消費税の中間申告の回数は前期の確定消費税額(国税分)を月数で割った額で決まります。年11回・年3回・年1回・不要の4通り(消費税法42条)
- ▸中間申告書を出さなくても提出期限に申告があったものとみなされます(44条)。納付義務は消えず、延滞税だけが付きます
- ▸仮決算で中間申告することはできますが、計算がマイナスでも還付は受けられません。還付の条文(52条)が中間申告書を対象にしていないためです
- ▸源泉所得税の納期の特例の「翌年1月20日」は所得税法216条の本文に直接書かれた期限。対象は給与・退職手当と、所得税法204条1項2号の報酬に限られます
| 中間申告の根拠 | 消費税法42条(1項=年11回/4項=年3回/6項=年1回/8項=任意) |
|---|---|
| 年11回になる額 | 前期の確定消費税額を前期の月数で除した金額が400万円超(42条1項ただし書の裏返し) |
| 年3回になる額 | 同じ額に3を乗じた金額が100万円超(42条4項) |
| 年1回になる額 | 同じ額に6を乗じた金額が24万円超(42条6項) |
| 基準になる税額 | 消費税法45条1項4号の消費税額(国税分。地方消費税は含まない) |
| 提出・納付期限 | 各中間申告対象期間の末日の翌日から2月以内(42条・48条) |
| 年11回の1回目 | 課税期間開始の日から2月を経過した日から2月以内(42条1項柱書の括弧書き) |
| 出さなかったとき | 消費税法44条 提出期限に中間申告書の提出があったものとみなす |
| 仮決算 | 消費税法43条 中間申告対象期間を一課税期間とみなして計算できる |
| 確定申告での扱い | 消費税法45条1項6号・7号、53条1項 納付すべき中間納付額が控除され、不足額は還付 |
| 源泉の納期の特例 | 所得税法216条 1〜6月分は7月10日、7〜12月分は翌年1月20日 |
| 同・人数要件 | 所得税法216条本文の括弧書き「給与等の支払を受ける者が常時十人未満であるものに限る」 |
| 同・みなし承認 | 所得税法217条5項 申請書提出の月の翌月末日までに承認も却下もなければ承認とみなす |
| 延滞税の割合 | 令和8年中は納期限の翌日から2月まで年2.8%、以後年9.1%(国税庁 No.9205) |
消費税の中間納付とは?回数が決まる仕組み
消費税の中間申告は、課税期間の途中で前期の実績をもとに納める仕組みです。条文は項ごとに期間の区切り方を分けていて、1項が1か月ごと(年11回)、4項が3か月ごと(年3回)、6項が6か月(年1回)を定めています。それぞれのただし書に「この限りでない」とする金額が置かれており、その金額を下回ると、その区分では申告が不要になります。
基準になるのは「当該課税期間の直前の課税期間の確定申告書に記載すべき第四十五条第一項第四号に掲げる消費税額」です。これは国(消費税)の税額であって、地方消費税は含みません。国税庁のタックスアンサーNo.6609にも「(注1)地方消費税額は含みません。」と明記されています。
しきい値の金額が条文と国税庁の案内で違って見える理由
手元の資料によって「48万円超」と書いてあったり「24万円超」と書いてあったりします。これは間違いではなく、条文は1期あたりの額、国税庁の案内は年税額で書いているという数え方の違いです。
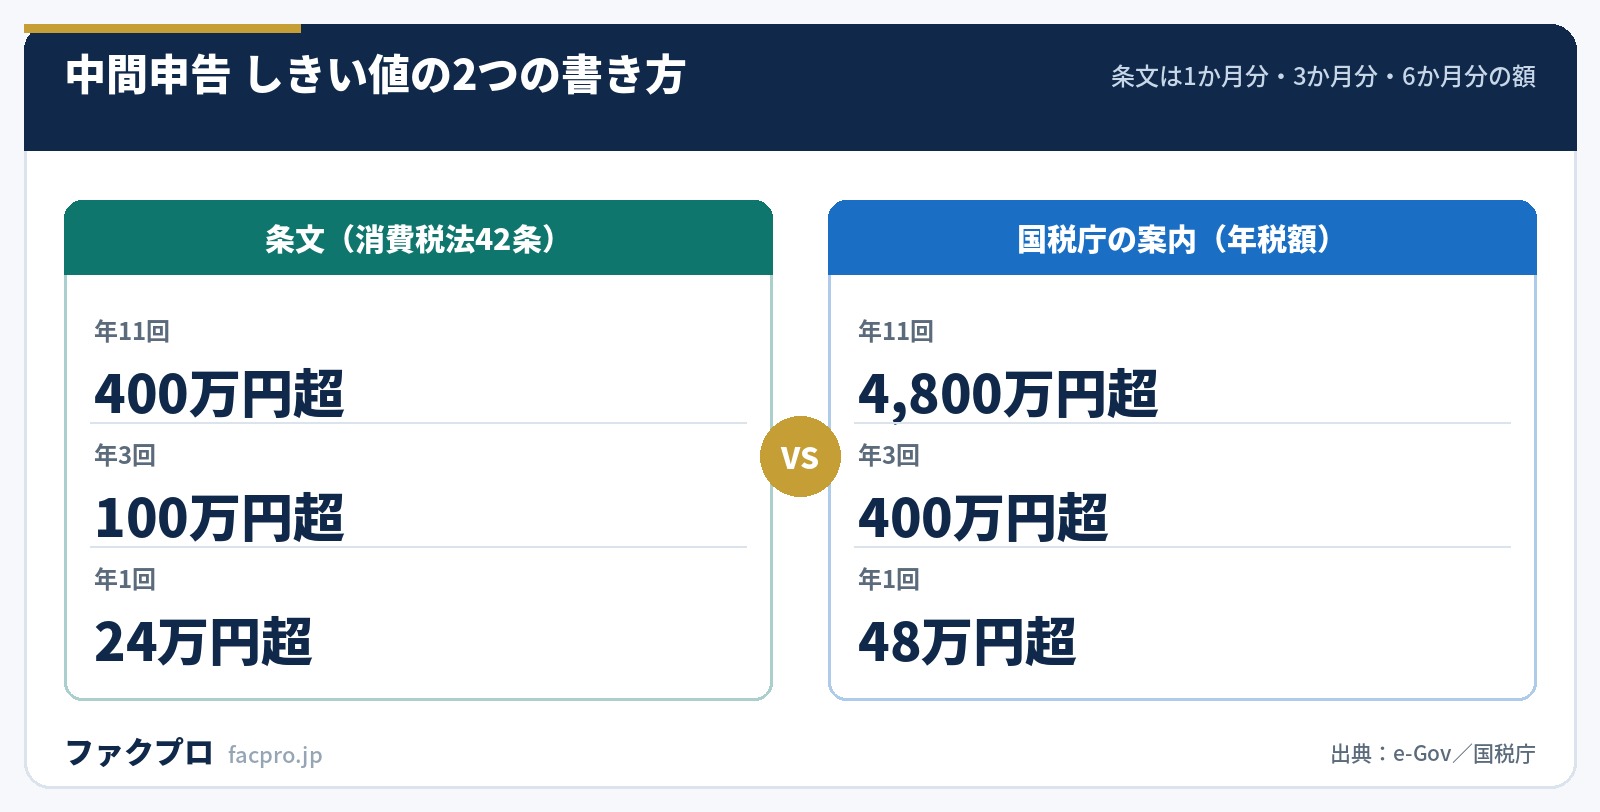
| 回数 | 条文(消費税法42条)のしきい値 | 国税庁の案内(年税額) |
|---|---|---|
| 年11回 | 月数で除した額が400万円超(1項) | 4,800万円超 |
| 年3回 | 同じ額に3を乗じた額が100万円超(4項) | 400万円超〜4,800万円以下 |
| 年1回 | 同じ額に6を乗じた額が24万円超(6項) | 48万円超〜400万円以下 |
| 不要 | 上記以下 | 48万円以下 |
12か月の決算なら 24万×2=48万、100万×4=400万、400万×12=4,800万で両方が一致します。ずれるのは直前の課税期間が12か月に満たない場合で、No.6609も「(注4)直前の課税期間が12か月に満たない場合は、計算方法が異なります」と注記しています。設立初年度や決算期を変更した年は、年税額の表をそのまま当てはめずに条文側の算式で確かめてください。
条文の400万円・100万円・24万円という数字を国税庁自身が書いている唯一の資料が消費税法基本通達15-1-9です。案内の年税額とのつなぎ目はここにしか出てこないので、税務署に確認するときに通達番号を挙げると話が早くなります。
中間申告書を出さないとどうなるか|44条のみなし規定
ここが資金繰りの観点でいちばん効く条文です。
“中間申告書を提出すべき事業者がその中間申告書をその提出期限までに提出しなかつた場合(第四十二条第十一項の規定の適用を受ける場合を除く。)には、その事業者については、その提出期限において、税務署長に同条第一項各号、第四項各号又は第六項各号に掲げる事項を記載した中間申告書の提出があつたものとみなす。
つまり申告書を出さないという選択は存在しません。提出期限に前期実績ベースの税額が自動的に確定し、納付期限も同じ日なので、その日を過ぎれば延滞税が走り出します。納付がなくても確定申告では「納付すべき中間納付額」が控除される仕組み(45条1項6号)なので、本税だけが未納のまま残り、延滞税が積み上がるという形になります。
仮決算で中間申告する方法と、還付が受けられない理由
前期が好調で今期が落ち込んでいるときは、消費税法43条の仮決算が使えます。中間申告対象期間を一課税期間とみなして計算し、その結果を中間申告書に記載する方法です。消費税法基本通達15-1-3により、仮決算でも簡易課税制度の適用があります。
ただし、計算がマイナスになっても還付は受けられません。禁止する条文があるわけではなく、43条1項の記載事項に確定申告の45条1項5号(控除してなお不足額があるときの不足額)にあたる号が置かれておらず、還付の条文である52条が「第四十五条第一項又は第四十六条第一項の規定による申告書」に限定されているためです。国税庁は消費税法基本通達15-1-5で明示しています。
“……控除不足額が生じるとしても、当該控除不足額につき還付を受けることはできないことに留意する。(注) 控除不足額が生じた場合の中間納付額は、零円となる。
仮決算には期限後に使えないという制約があります。44条のみなし規定が働くと前期実績ベースの申告書が提出されたものとみなされてしまうため、あとから仮決算の申告書を出すことができません。今期が明らかに落ちているなら、提出期限より前に判断を済ませておく必要があります。
逆に、前期実績で払いすぎになった場合は取り戻せます。消費税法53条1項が確定申告での控除不足額を還付すると定め、同条2項はその中間納付額について納付された延滞税があるときは、対応部分も併せて還付すると書いています。延滞税まで戻る設計になっているのは、中間納付がもともと概算だからです。
年1回の対象にならない事業者が使える「任意の中間申告」
前期の確定消費税額が小さく中間申告が不要な事業者も、届出を出せば年1回の中間申告ができます。消費税法42条8項の制度です。条文上の名称は「六月中間申告書を提出する旨を記載した届出書」、国税庁の手続名は「任意の中間申告書を提出する旨の届出手続」です。効力は届出書の提出をした日以後に末日が最初に到来する六月中間申告対象期間から始まります。
半年ごとに前倒しで納めておくこと自体は、確定申告時の一括負担を軽くします。月次の資金繰りに落とし込む考え方は資金繰り表の作り方に、必要な運転資金の算出は運転資金とはにまとめています。
源泉所得税の納期の特例|7月10日と翌年1月20日
従業員から預かった源泉所得税は、原則として支払った月の翌月10日が納期限です(所得税法183条1項)。これを半年ごとにまとめられるのが所得税法216条の納期の特例です。要件の「常時十人未満」は政令でも省令でもなく、216条の本文の括弧書きに直接書かれています。
“……当該支払をする者の事務所、事業所その他これらに準ずるものでその支払事務を取り扱うもの(給与等の支払を受ける者が常時十人未満であるものに限る。……)につき、当該事務所等の所在地の所轄税務署長の承認を受けた場合には、……一月から六月までの期間に係る……所得税の額にあつては当該期間の属する年の七月十日までに、七月から十二月までの期間に係る……所得税の額にあつては当該期間の属する年の翌年一月二十日までに国に納付することができる。
「1月20日」は租税特別措置法の特例ではなく、所得税法216条の本文そのものに書かれた期限です。承認は申請書を出して受けますが、217条5項により「その申請書の提出があつた日の属する月の翌月末日までにその申請につき承認又は却下の処分がなかつたときは、同日においてその承認があつたものとみなす」とされています。
「常時10人未満」の判定について、所得税基本通達216-1は「平常の状態において」10人未満かどうかで判定するとし、繁忙期だけ臨時に増える場合は常時10人未満としてよいと書いています。ただし同通達(2)は建設業のように労務者を日々雇い入れることを常態とする場合、常雇が10人未満でも日雇を含めて平常10人以上なら対象外としています。建設業・運送業は要注意の類型です。
納期の特例は資金繰りの観点では両刃です。毎月出ていくお金が半年間たまるので、7月10日と1月20日に半年分がまとまって出ていきます。しかもこの2つの時期は、消費税の中間納付や賞与の支給と重なりやすい。預かり金として別管理にしていないと、他の支払いに回してしまって期日に足りなくなるという事故が起きます。
納期の特例の対象になるもの・ならないもの
216条が対象としているのは、条文の文言のとおり4つに限られます。「税理士などの報酬も対象」という説明はそのとおりですが、報酬のうち対象になるのは所得税法204条1項2号に掲げられたものだけです。
- ✓居住者に支払う給与等(所得税法28条1項)
- ✓居住者に支払う退職手当等(同30条1項)
- ✓非居住者に対して支払った給与等及び退職手当等(216条の括弧書きに明記)
- ✓所得税法204条1項2号の報酬・料金……弁護士、司法書士、土地家屋調査士、公認会計士、税理士、社会保険労務士、弁理士、海事代理士、測量士、建築士、不動産鑑定士、技術士など
- ✕原稿料・デザイン料・講演料(204条1項1号)……翌月10日が納期限
- ✕診療報酬(同3号)、外交員・集金人・プロ野球選手等(同4号)
- ✕芸能人等(同5号)、ホステス等(同6号)、契約金(同7号)、広告宣伝のための賞金等(同8号)
- ✕配当・利子等(181条)
外注先への支払いが多い事業では、ここの切り分けを誤ると「半年まとめのつもりだった分が毎月の未納になっていた」という形になります。国税通則法67条の不納付加算税は10%(告知を予知せず自主納付した場合は5%)です。
従業員が10人以上になったとき|ためていた分の期限が前倒しになる
所得税法218条は、常時10人未満でなくなった場合に「遅滞なく」届出書を提出しなければならないと定め、「その届出書の提出があつたときは、その提出の日の属する同条に規定する期間以後の期間については、その承認は、その効力を失う」としています。
問題はそのあとです。219条は、取消しまたは届出の日の属する月以前の各月分の納期限を、その月の翌月10日にすると定めています。所得税基本通達219-1の例示がわかりやすい形です。
“(1) 例えば、7月1日から同月31日までの間に承認の取消し又は届出書の提出があった場合には、1月から6月までの分については7月10日、7月分については8月10日が納期限となる。(2) 例えば、5月1日から同月31日までの間に承認の取消し又は届出書の提出があった場合には、1月から5月までの分については6月10日、6月分については7月10日が納期限となる。
5月に届出を出せば、1月から5月までの5か月分が6月10日に一度に出ていきます。人を増やした直後という、いちばん資金が出ていく局面で前倒しが起きるので、採用計画と並べて見ておく必要があります。
期日に払えないときの選択肢と延滞税の割合
延滞税は国税通則法60条2項が原則を定め、租税特別措置法94条1項が年ごとの特例割合を置いています。国税庁が公表している令和8年中の割合は次のとおりです。
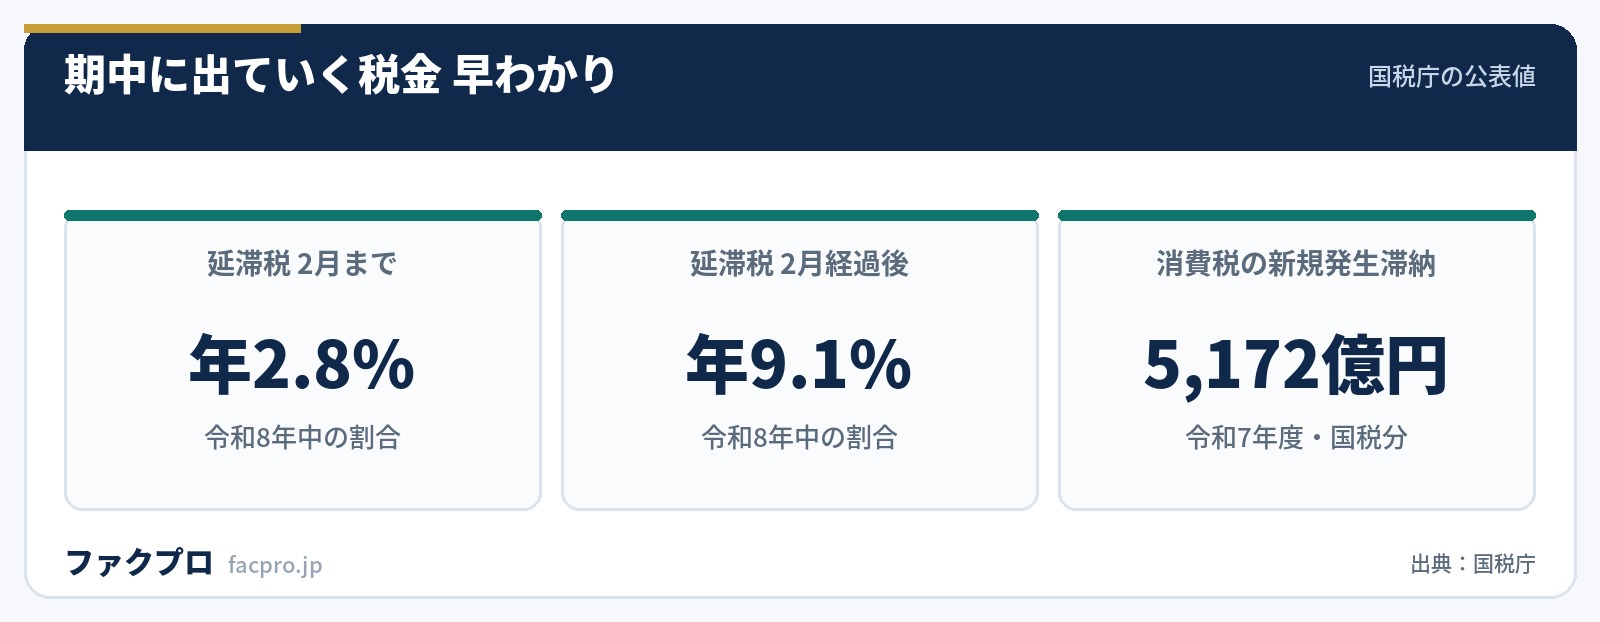
国税庁「令和7年度租税滞納状況の概要」(令和8年8月公表)によると、令和7年度の新規発生滞納額は全税目で9,935億円、そのうち消費税(国税分)が5,172億円で、全体のおよそ52%を占めています。消費税は預かったお金を納める税であるにもかかわらず、滞納の主役になっています。
払えないときの制度としては、国税通則法46条の納税の猶予と、国税徴収法151条の2の換価の猶予があります。中間納付額を除外する規定は置かれていないので、中間納付も対象になり得ます。ただし換価の猶予は売掛金の差押えを止めるものではありません。制度の射程は換価の猶予と納税の猶予に条文レベルで整理しました。
納税資金を売掛金から早めに作る方法として、請求書の買取を使う選択肢もあります。借入ではないので負債が増えない一方、手数料の水準は会社と条件で開きがあります。各社の条件はPAYTODAYの会社ページなどで確認でき、全体の比べ方はファクタリング会社の選び方にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
中間納付と納期の特例に関するよくある質問
消費税の中間申告書を出し忘れたらどうなりますか?
消費税法44条により、提出期限において前期実績ベースの中間申告書の提出があったものとみなされます。税額はその日に確定し、納付期限も同じ日なので、出し忘れても納付義務は消えません。なお、仮決算による中間申告書を期限後に出すことはできなくなります。
中間納付が払えないまま確定申告を迎えたらどうなりますか?
確定申告書で控除されるのは消費税法基本通達15-1-8のいう「納付すべき」中間納付額なので、未納でも控除の計算自体は行われます。ただし中間納付の本税は残ったままで、法定納期限(中間申告書の提出期限)からの延滞税が付きます。
年11回の中間申告は、1回目だけ期限が違うのですか?
消費税法42条1項柱書の括弧書きが、最初の一月中間申告対象期間について「当該課税期間開始の日から二月を経過した日」から2月以内としています。4月開始の法人なら4月分も5月分も7月31日が期限になり、消費税法基本通達15-1-4の2は「それぞれの一月中間申告対象期間ごとに中間申告書を提出しなければならない」と注意を促しています。
源泉所得税の納期の特例の承認はいつから使えますか?
所得税法217条5項により、申請書を提出した月の翌月末日までに承認も却下もなければ承認があったものとみなされます。所得税基本通達216-2は「承認の通知が到達した日又は……承認があったものとみなされる日以後に法定納期限が到来する源泉徴収に係る所得税から適用する」としています。
外注先に払った報酬も納期の特例でまとめられますか?
まとめられるのは所得税法204条1項2号の報酬(弁護士・税理士・司法書士・建築士など)に限られます。原稿料・デザイン料・講演料は同項1号、外交員報酬は4号で、いずれも対象外です。原則どおり支払った月の翌月10日が納期限になります。
従業員が10人以上になったら、すぐ届出が必要ですか?
所得税法218条は「遅滞なく」届出書を提出しなければならないと定めています。提出すると219条により、提出の日の属する月以前の各月分の納期限がその月の翌月10日に前倒しされます。5月に届け出れば1月から5月分が6月10日に到来します(所得税基本通達219-1)。
中間納付のための資金を用意する方法はありますか?
仮決算(消費税法43条)で今期の実績に合わせて納付額を下げる、国税通則法46条の納税の猶予や国税徴収法151条の2の換価の猶予を申請する、売掛金を早めに現金化する、といった選択肢があります。売掛金の回転の速さを見直す観点は売上債権回転期間にまとめています。
このページの条文と数値は、すべて法令と国税庁の公表資料の原典にあたって直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月16日/制度と統計は改正・更新されることがあります)



