
会社法429条とは|役員個人が負う責任の条文と判例
取引先が倒れて売掛金が回収できなくなったとき、「会社がだめでも社長個人に請求できないのか」という疑問が出てきます。その入口になるのが会社法429条、役員等の第三者に対する損害賠償責任の条文です。
ここでは会社法の条文と、裁判所が公開している最高裁の裁判要旨だけを突き合わせて、何が要件として書かれているのか、どこで結論が分かれているのかを整理します。個別の事案について結論を出すものではありません。
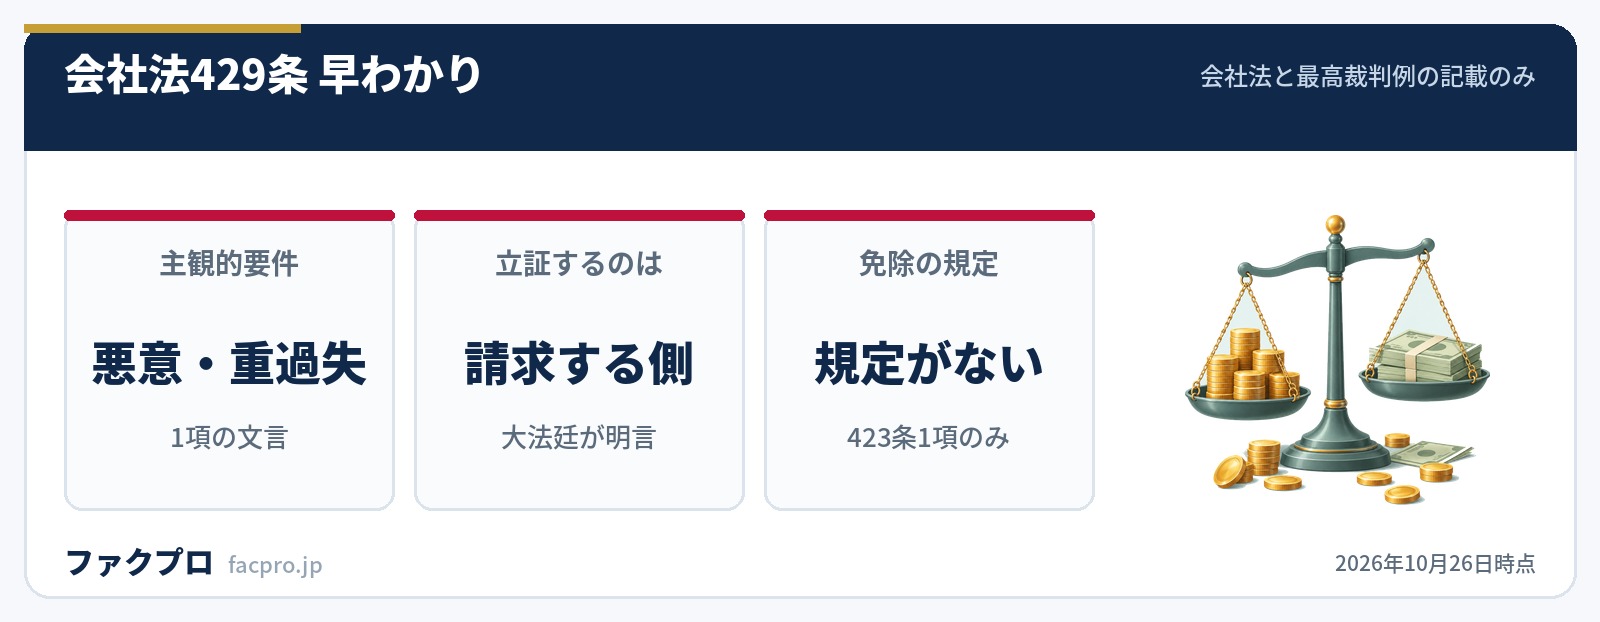
- ▸要件は「その職務を行うについて悪意又は重大な過失があったとき」。429条1項には、ただし書も推定の規定も置かれていません
- ▸悪意・重過失を主張して立証するのは請求する側です。最高裁の大法廷が理由の中ではっきり述べています
- ▸同じ焦げ付きでも、新規の仕入れか既存債務の決済かで最高裁の結論が分かれます。責任ありとした判例と、責任なし・損害なしとした判例の両方があります
- ▸429条の責任を免除・限定する規定は会社法に置かれていません。424条から427条までは、どれも「第四百二十三条第一項の責任」と書かれています
会社法429条は何を定めた条文か
“(役員等の第三者に対する損害賠償責任)第四百二十九条 役員等がその職務を行うについて悪意又は重大な過失があったときは、当該役員等は、これによって第三者に生じた損害を賠償する責任を負う。
「役員等」の意味は429条ではなく423条1項に書かれています。同項が「取締役、会計参与、監査役、執行役又は会計監査人(以下この章において「役員等」という。)」と定義しており、この5類型が429条1項の名宛人です。監査等委員と監査委員は429条2項3号に別に挙げられています。
| 条文 | 会社法429条(役員等の第三者に対する損害賠償責任) |
|---|---|
| 1項の要件 | 役員等がその職務を行うについて悪意又は重大な過失があったこと |
| 1項の効果 | これによって第三者に生じた損害を賠償する責任を負う |
| 2項の対象 | 株式等の募集での虚偽の通知・資料の虚偽記載/計算書類等の虚偽記載/虚偽の登記/虚偽の公告(440条3項の電磁的措置を含む)/会計参与・監査役等・会計監査人の報告の虚偽記載 |
| 2項のただし書 | その者が当該行為をすることについて注意を怠らなかったことを証明したときは、この限りでない |
| 連帯 | 他の役員等も責任を負うときは連帯債務者になる(430条) |
| 会社の責任 | 代表取締役その他の代表者が職務を行うについて第三者に加えた損害は、会社も賠償責任を負う(350条) |
| 民法709条との関係 | 最高裁は、一般不法行為の規定によって賠償義務を負うことを妨げるものではないとしている |
「悪意又は重大な過失」を立証するのは請求する側
429条1項には、ただし書も免責の規定も置かれていません。対する2項は、各号の行為が証明されたうえで「ただし、その者が当該行為をすることについて注意を怠らなかったことを証明したときは、この限りでない」という反証の構造になっています。1項と2項で、証明する側が逆向きです。
1項の立証責任について、最高裁の大法廷が理由の中で述べています。旧商法266条ノ3についての判断ですが、文言はそのまま429条1項に引き継がれています。
“取締役の任務懈怠により損害を受けた第三者としては、その任務懈怠につき取締役の悪意または重大な過失を主張し立証しさえすれば、自己に対する加害につき故意または過失のあることを主張し立証するまでもなく、商法二六六条ノ三の規定により、取締役に対し損害の賠償を求めることができる
同じ判決の理由は、もう一つ大事なことを書いています。「取締役がその職務を行なうにつき故意または過失により直接第三者に損害を加えた場合に、一般不法行為の規定によつて、その損害を賠償する義務を負うことを妨げるものではない」。429条と民法709条は択一ではなく、並び立つというのが最高裁の立場です。
比較しておくと、423条には2項(損害額の推定)と3項(任務懈怠の推定)という推定規定があります。429条には損害額の推定も任務懈怠の推定も置かれていません。会社が自分の取締役を訴える場面と、取引先が取締役個人を訴える場面では、条文の作りが違うということです。
司法研修所の教材『規範的要件について』は、「重大な過失」を「規範的評価に関する抽象的概念が法律要件となっているもの」=規範的要件に挙げ、主要事実説が一般的だとしています。つまり「重過失がある」と書くだけでは足りず、その評価を根拠づける具体的な事実を主張する必要がある、ということになります。
同じ焦げ付きでも、最高裁の結論は分かれる
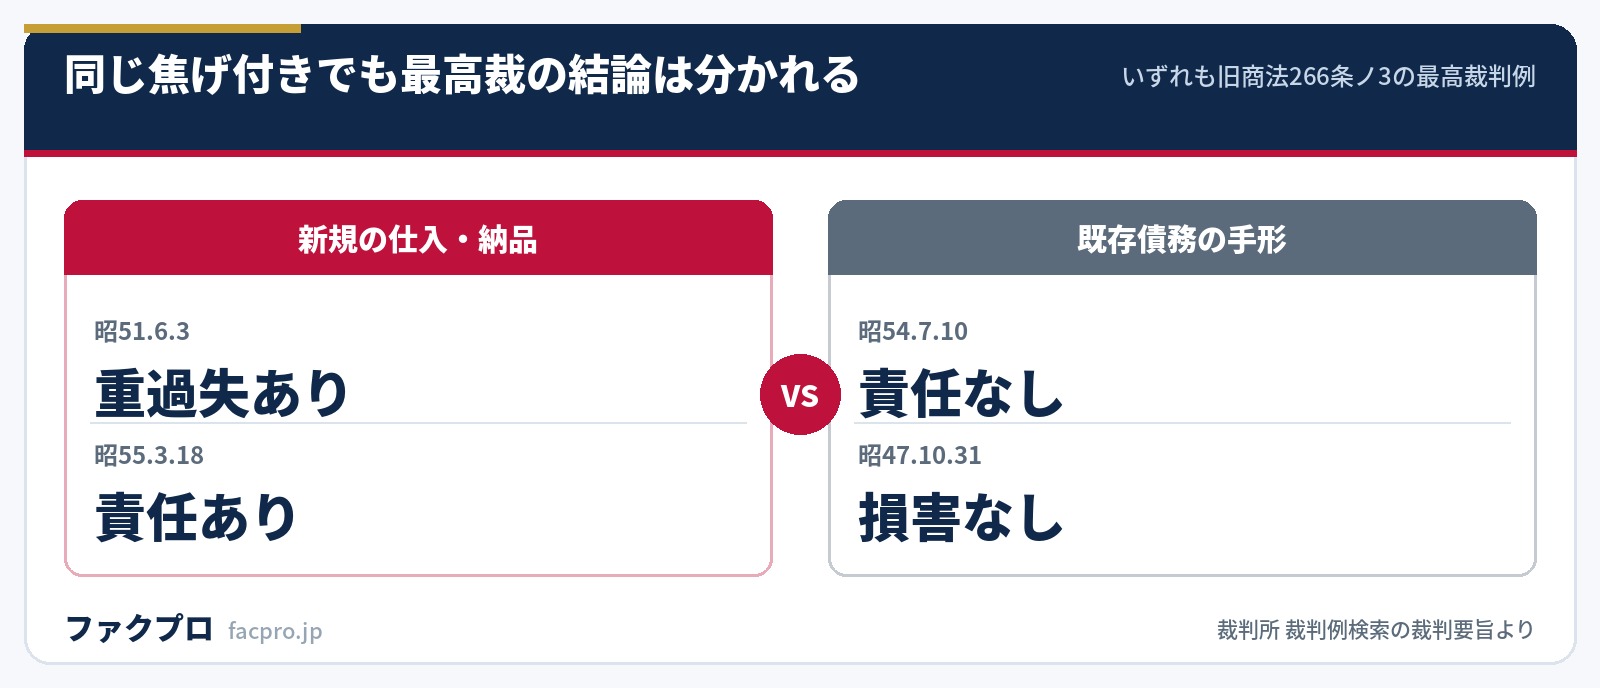
裁判所の裁判例検索に収められている裁判要旨を並べると、「売掛金が焦げ付いた」という結果が同じでも、取引の性質で結論が分かれていることが読み取れます。
| 判例 | 裁判要旨(抜粋) | 結論 |
|---|---|---|
| 最判昭和51年6月3日(集民118号23頁) | 主要な販売取引先の経営状態の悪化を知りながら、右取引先の事業に関する調査を怠り、漫然取引を続け…右販売取引先の倒産により仕入代金の支払不能に陥つた場合 | 職務を行うについて重大な過失がある |
| 最判昭和55年3月18日(集民129号331頁) | 同人が代金支払の見込みもないのに商品を買い入れ、その代金を支払うことができずに売主に対し、代金相当額の損害を与えた場合 | 名目的取締役にも損害賠償責任がある |
| 最判昭和54年7月10日(集民127号225頁) | 株式会社が既存の債務の支払のため満期に支払われる蓋然性の少ない約束手形を振り出しても | 特段の事情のない限り、手形振出自体につき責任を負わない |
| 最判昭和47年10月31日(集民107号87頁) | その振出以前より、会社の経営が行き詰り、資産もなく、右既存債務が…支払われる見込みもなかつたとき | 特段の事情のない限り、手形の不渡によって債権者は損害を蒙らない |
この並びが示しているのは、「払えないと分かっていながら新しく仕入れて納品させた」のか、「すでにある債務の決済のために手形を振った」のか、という違いです。前者には責任ありとした判例が複数ありますが、後者には責任を負わない・損害が発生しないとした判例があります。
最判昭和51年6月3日は、主要な販売先の倒産でこちらも支払不能になった事案です。裁判要旨が使っている「調査を怠り、漫然取引を続け」という言葉が、どこを問題にしているかを示しています。連鎖倒産の局面で何が見られるのかという点でも読み値のある一本です。
なお最高裁は、いずれの判決でも「原判示の事情のもとにおいては」「判示の事実関係の下においては」という形で事例ごとに判断しており、どの程度の経営悪化を知っていれば重過失かという基準を一般化していません。
名前だけの取締役、辞任したのに登記が残っている取締役
請求する相手を決めるときに問題になるのが、登記簿に名前はあるが実際には関与していない取締役の扱いです。ここも最高裁の裁判要旨で整理できます。
- ✓名目的に就任した取締役……常勤せず経営内容にも深く関与しない社外重役として就任した場合でも、代表取締役の業務執行を全く監視しなかったときは責任があるとされた(最判昭和55年3月18日)
- ✓取締役でないのに就任登記されていた人……故意または過失により登記について承諾を与えていたときは、取締役でないことを善意の第三者に対抗できない(最判昭和47年6月15日)
- ✓辞任したが辞任登記が未了の人……原則として責任を負わない。ただし「辞任登記を申請しないで不実の登記を残存させることにつき明示的に承諾を与えていたなどの特段の事情」があるときは別(最判昭和62年4月16日)
- ✓経営の一切を他の取締役に一任していた代表取締役……一任された取締役の悪意・重過失による任務懈怠によって生じた損害でないときは、相当因果関係を欠く(最判昭和45年7月16日)
監視義務の中身も、裁判要旨の言葉で決まっています。最判昭和48年5月22日(民集27巻5号655頁)は、取締役には代表取締役の業務執行を「これを監視し、必要があれば、取締役会をみずから招集し、あるいは招集することを求め、取締役会を通じてその業務執行が適正に行なわれるようにする職責がある」としています。
429条の責任は、会社法の免除の仕組みの外にある
会社法には役員の責任を免除・限定する仕組みがいくつもあります。総株主の同意による免除(424条)、株主総会の決議による一部免除(425条)、定款の定めに基づく取締役等による免除(426条)、非業務執行取締役等との責任限定契約(427条)。ところが、これらはすべて「第四百二十三条第一項の責任」と明記されています。
| 条文 | 何を免除・限定できると書いてあるか | 429条は対象か |
|---|---|---|
| 424条(責任の免除) | 前条第一項の責任(=423条1項) | 対象外 |
| 425条(責任の一部免除) | 第四百二十三条第一項の責任 | 対象外 |
| 426条(取締役等による免除に関する定款の定め) | 第四百二十三条第一項の責任 | 対象外 |
| 427条(責任限定契約) | 非業務執行取締役等の第四百二十三条第一項の責任 | 対象外 |
条文の文言だけから言えるのは、総株主の同意や責任限定契約があっても、429条の責任はその射程の外にあるということです。株主の側で処分できるのは会社に対する責任であって、第三者に対する責任ではない、という整理になります。
429条2項についても一つ押さえておく点があります。2項1号ニの「虚偽の公告」には、括弧書きで「(第四百四十条第三項に規定する措置を含む。)」とあります。440条3項は貸借対照表の内容をウェブ上で開示する電磁的方法の規定なので、決算公告をウェブで行っている会社もこの条文の射程に入ります。もっとも、429条2項を適用した最高裁の判例は裁判例検索では1件も出てきません。
時効は、条文からは一義的に決まらない
「何年で時効になるのか」はよく聞かれる点ですが、ここは慎重に書きます。会社法の本則を通して、429条の責任の消滅時効を定めた条文は置かれていません。「消滅時効」や「時効によって」という語が出てくるのは701条と705条(いずれも社債)だけです。
最高裁は昭和49年12月17日(民集28巻10号2059頁)に「商法二六六条の三第一項前段所定の第三者の取締役に対する損害賠償請求権の消滅時効期間は一〇年と解すべきである」と述べています。ただし、この判決が参照法条に挙げた民法167条1項は、債権法改正で中身が入れ替わっています。
現行の民法166条1項は「債権者が権利を行使することができることを知った時から五年間」と「権利を行使することができる時から十年間」の二本立てで、不法行為の724条は「三年間」と「二十年間」です。どちらが適用されるかは条文に書き分けられていません。このページでは年数を断定しません。売掛金そのものの時効については売掛金の時効で整理しています。
取締役の氏名を調べる方法と、訴訟にかかる費用
そもそも誰が取締役なのかを確かめる必要があります。取締役の氏名は会社法911条3項13号の登記事項で、商業登記法10条1項が何人も、手数料を納付して登記事項証明書の交付を請求することができると定めています。
| 登記事項証明書(書面請求) | 1通600円(登記手数料令2条1項) |
|---|---|
| 登記事項証明書(オンライン請求・窓口交付) | 1通490円 |
| 登記事項証明書(オンライン請求・送付) | 1通520円 |
| 登記情報提供サービス(商業・法人の全部) | 1件330円(登記手数料320円+指定法人手数料10円) |
| 登記簿の附属書類の閲覧 | 利害関係を有する者に限られる(商業登記法11条の2) |
| gBizINFO | 代表者名と役員人数の集計値まで。取締役個々の氏名を返す項目は用意されていません |
| 訴えの提起の手数料 | 2026年5月21日以降に提起する事件は、民事訴訟費用等に関する法律の別表第二 一の項で計算 |
| 加算される額 | 書面申立て2,500円/電子申立て1,400円。被告が2人以上なら1人増えるごとに2,000円を加算 |
2026年5月21日の改正で、訴え提起の手数料は別表第一ではなく新設の別表第二で計算することになりました。訴額100万円なら、改正前の事件は10,000円、改正後の事件は書面申立て12,500円・電子申立て11,400円です(裁判所の手数料額早見表)。古い早見表を載せたページが裁判所のサイト内にも残っているので、改訂日を見てから使ってください。
費用の面で効いてくるのが430条です。複数の役員等が責任を負うときは連帯債務者になるので、被告を増やす組み立てがあり得ますが、別表第二 一の項ロのただし書により被告が1人増えるごとに2,000円が加算されます。gBizINFOでは代表者名までしか分からないので、取締役を特定する段階では登記を取ることになります。
訴える前に、回収そのものの選択肢を並べておく
429条での請求は、条文を見てのとおり悪意・重過失という高いハードルがあり、判断も事案ごとです。実際に動くときは弁護士への依頼や売掛金回収の手順と合わせて考えることになります。並行して、まだ期日が来ていない別の売掛金を先に現金化して資金繰りを保つ方法もあります。手数料の考え方や必要書類は会社ごとに違うので、条件を並べて見比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの条文と裁判要旨の引用は、すべて会社法と裁判所が公開している資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年10月26日/各資料の記載は予告なく変更されることがあります)



