
相殺で売掛金を回収する方法と倒産時の制限
取引先が支払ってくれない。でもこちらからその取引先に払う買掛金もある。このとき差し引きで決済してしまうのが相殺です。回収の手段としては、内容証明より早く、訴訟より確実に効く場面があります。
ただし相殺はいつでも自由に使えるわけではありません。売掛金に差押えが入ったとき、取引先が破産したとき、民事再生に入ったときで、使える条件がそれぞれ違います。しかも破産と民事再生では、相殺できる期間の定め方が逆向きになっています。この記事では民法と倒産3法の条文を原文で並べて、どの場面で何ができるのかを整理します。
- ▸相殺の基本は民法505条1項。同種の債務が互いにあり、双方が弁済期にあることが要件です
- ▸差押えが入っても、差押え前の原因に基づいて生じた債権なら相殺できます(民法511条2項)
- ▸破産には相殺の期間制限がありません。代わりに管財人が1か月以上の期間を定めて催告できます(破産法73条)
- ▸民事再生では債権届出期間内に限られます(92条1項)。管財人の催告にあたる条文はありません
相殺の要件|民法505条が求めるもの
まず出発点の条文です。
“二人が互いに同種の目的を有する債務を負担する場合において、双方の債務が弁済期にあるときは、各債務者は、その対当額について相殺によってその債務を免れることができる。ただし、債務の性質がこれを許さないときは、この限りでない。
要件は3つです。①互いに債務を負っていること ②同種の目的であること ③双方が弁済期にあること。売掛金と買掛金はどちらも金銭債務なので②は自動的に満たします。実務でつまずきやすいのは③で、こちらの買掛金の支払期日がまだ先のときは、期限の利益を放棄して先に払える状態にしてから相殺することになります。
そして相殺に契約上の根拠は要りません。505条1項は契約書に相殺の定めがあることを条件にしていません。実際、中小企業庁が公開している契約書のひな形4種を通して見ても、相殺の条項は置かれていません。条項がなくても条文で使える、というのが相殺の性質です。
ただし2項に注意が要ります。「当事者が相殺を禁止し、又は制限する旨の意思表示をした場合には、その意思表示は、第三者がこれを知り、又は重大な過失によって知らなかったときに限り、その第三者に対抗することができる」。相殺を制限する特約を結ぶこと自体は可能なので、取引基本契約書に相殺禁止の定めがないかは先に確認してください。契約書で見るべき条項はファクタリングの契約書は?確認すべき条項と会社の選び方にまとめています。
差押えと相殺はどちらが勝つか
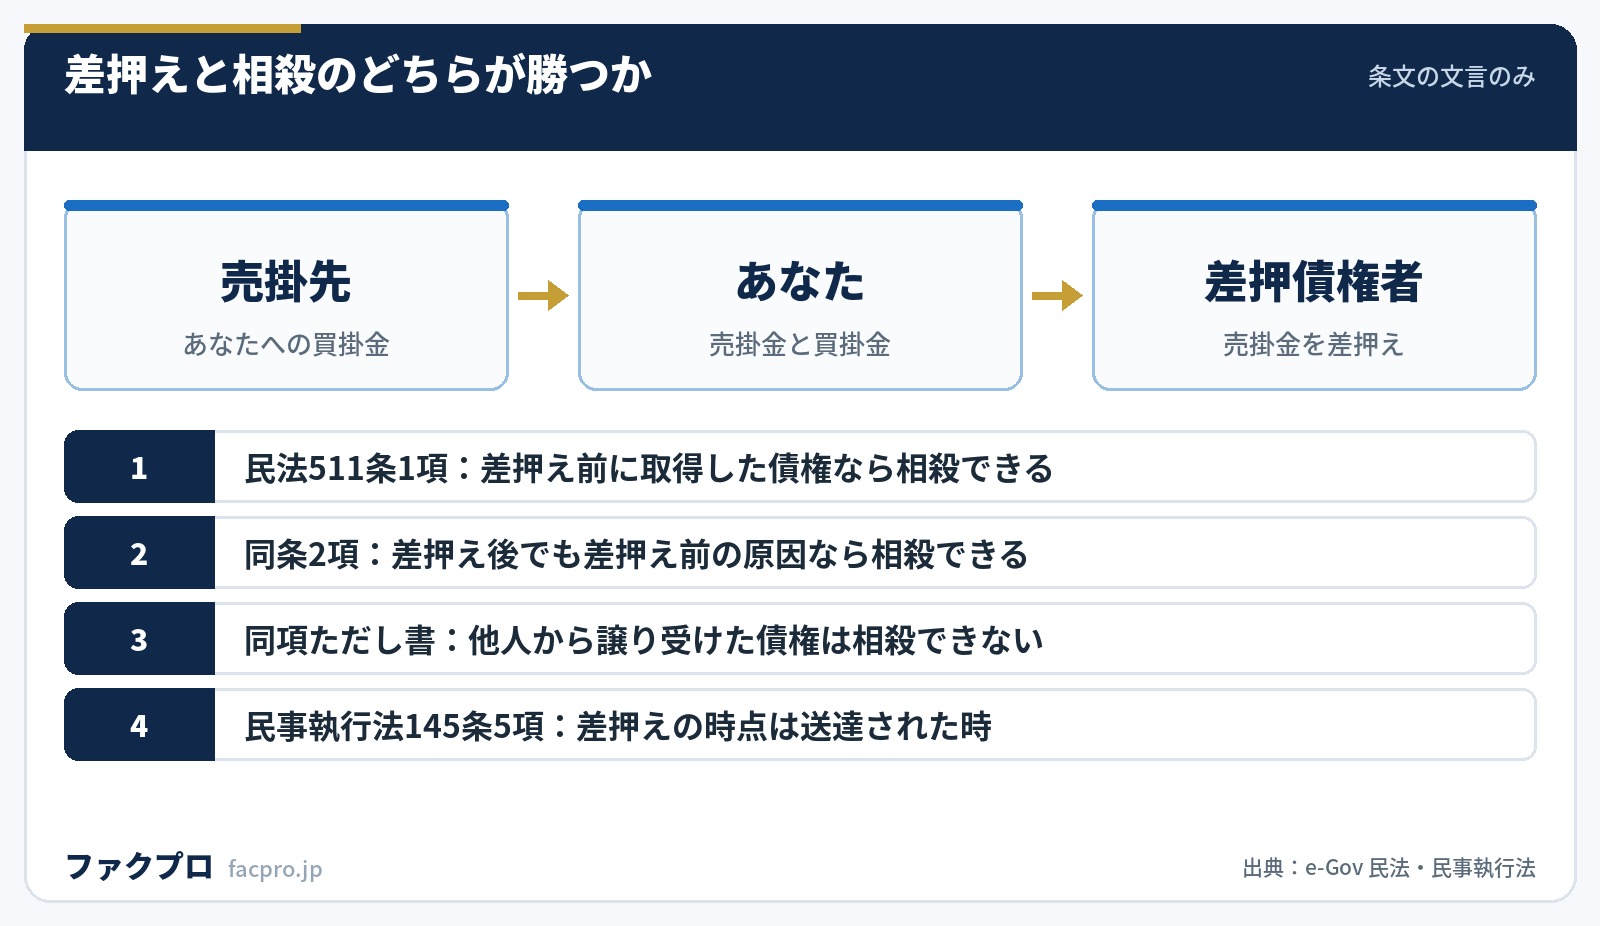
取引先の資金繰りが怪しくなると、ほかの債権者が売掛金を差し押さえてくることがあります。この場面を定めているのが民法511条です。
“差押えを受けた債権の第三債務者は、差押え後に取得した債権による相殺をもって差押債権者に対抗することはできないが、差押え前に取得した債権による相殺をもって対抗することができる。
2 前項の規定にかかわらず、差押え後に取得した債権が差押え前の原因に基づいて生じたものであるときは、その第三債務者は、その債権による相殺をもって差押債権者に対抗することができる。ただし、第三債務者が差押え後に他人の債権を取得したときは、この限りでない。
改正前の511条は一文だけでした。「支払の差止めを受けた第三債務者は、その後に取得した債権による相殺をもって差押債権者に対抗することができない」。禁止だけを書いた条文です。現行法は1項に「できる側」を書き足し、2項をまるごと新設して「差押え後に取得した債権でも、差押え前の原因に基づくなら相殺できる」としました。
- ✓差押え前に取得した債権なら、そのまま相殺できます(1項後段)
- ✓差押え後に取得した債権でも、原因が差押え前にあるなら相殺できます(2項本文)。継続的な取引基本契約のもとで発生した買掛金は、この形に当てはまりやすい場面です
- ✓差押え後に他人から譲り受けた債権は相殺に使えません(2項ただし書)
「差押え」の時点がいつかは民事執行法145条5項が定めており、「差押えの効力は、差押命令が第三債務者に送達された時に生ずる」とされています。書類が自社に届いた時が基準で、裁判所が決定を出した日ではありません。
511条2項は、立場によって効き方が180度変わる条文です。
自分が売掛金を差し押さえた側なら、第三債務者に「差押え前の原因」を主張されると回収できる額が減ります。自分が買掛金を負っている第三債務者の側なら、同じ2項が味方になります。
売掛金の差押えについて調べるときは、自分がどちらの立場にいるのかを先に決めてから条文を読むと、511条の1項と2項のどちらを見るべきかが決まります。
差押えそのものの手続は売掛金の差押えとは?税金滞納とファクタリングにまとめています。
破産した取引先に対する相殺
取引先が破産しても、相殺は使えます。むしろ破産手続のなかでは相殺できる分だけ実質的に全額回収できることになるので、効き方が大きい場面です。
“破産債権者は、破産手続開始の時において破産者に対して債務を負担するときは、破産手続によらないで、相殺をすることができる。
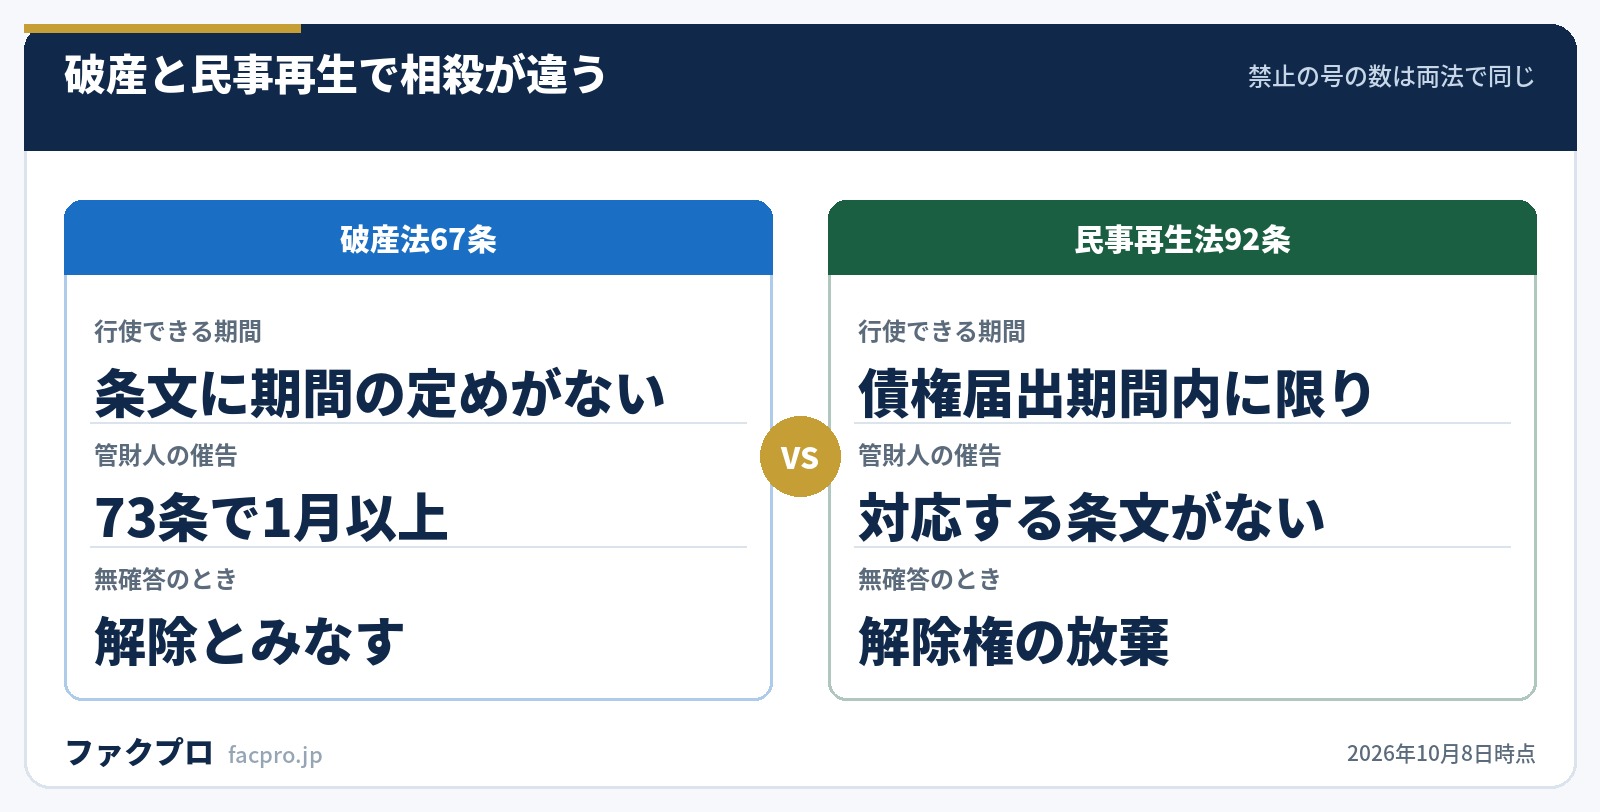
「破産手続によらないで」が効いています。配当を待たずに、自分の買掛金とぶつけて消せるという意味です。そして67条1項にはいつまでに相殺しなければならないという期間の定めがありません。
代わりに置かれているのが73条です。見出しは「破産管財人の催告権」。管財人は債権調査期間が経過したあと、相殺できる破産債権者に対して「一月以上の期間を定め、その期間内に当該破産債権をもって相殺をするかどうかを確答すべき旨」を催告できます。確答しないと、その破産債権についての相殺の効力を主張できなくなります(73条2項)。
つまり破産では、期限は最初から決まっているのではなく、管財人が催告してはじめて生まれます。
ただし自由に相殺できるわけではありません。71条と72条が禁止の場面を定めています。2つの条文は主語で見分けられます。
| 破産法71条 | 破産法72条 | |
|---|---|---|
| 主語 | 破産債権者は | 破産者に対して債務を負担する者は |
| 何をあとからしたか | 債務を負担した | 破産債権を取得した |
| 典型の場面 | 相殺したいがために買掛金を作った | 相殺したいがために他人の債権を買った |
| 禁止の号の数 | 1項4号・2項3号 | 1項4号・2項4号 |
| 見出し | 相殺の禁止 | 条文に見出しが置かれていない |
どちらも「支払不能になった後」「支払の停止があった後」「破産手続開始の申立てがあった後」の3段でトリガーが並び、2項で「法定の原因」「知った時より前に生じた原因」「申立てがあった時より一年以上前に生じた原因」による場合は適用しないと定めています。通常の取引のなかで自然に生じた買掛金は、2項2号・3号で救われる設計です。
民事再生では期間が最初から切られている
民事再生法は同じ相殺権を、まったく違う書き方で定めています。
“再生債権者が再生手続開始当時再生債務者に対して債務を負担する場合において、債権及び債務の双方が第九十四条第一項に規定する債権届出期間の満了前に相殺に適するようになったときは、再生債権者は、当該債権届出期間内に限り、再生計画の定めるところによらないで、相殺をすることができる。
「当該債権届出期間内に限り」と明記されています。しかも要件の側にも「債権届出期間の満了前に相殺に適するようになったとき」という条件があり、二段構えで期間が絞られています。
そして民事再生法には破産法73条にあたる管財人の催告権の条文がありません。期間制限の有無と催告権の有無が、ちょうど裏表になっています。破産は「期限なし+催告あり」、民事再生は「期限あり+催告なし」という組み合わせです。
届出期間の長さは法律が決めているわけではありません。民事再生法34条1項は「裁判所は、再生手続開始の決定と同時に、再生債権の届出をすべき期間及び再生債権の調査をするための期間を定めなければならない」と定めています。事件ごとに裁判所が決めるので、通知が届いたら日付を真っ先に確認することになります。
相殺の「禁止」のルールは3法でほぼ同じです。破産法71条と民事再生法93条、破産法72条と民事再生法93条の2は、トリガーも除外事由も同じ組み立てで並んでいます。会社更生法49条・49条の2も同じ構造です。
つまり覚えるべき禁止のルールは1セットで足ります。手続ごとに違うのは、期間制限があるかどうかと、催告権があるかどうかの2点だけです。
取引先から手続開始の通知が届いたとき、まず見るのはどの手続か(破産か再生か)と、届出期間の末日がいつかの2つ、という優先順位になります。
相殺できない債権もある
受働債権(自分が負っている債務)の性質によって、相殺が封じられる場合があります。
- ✕悪意による不法行為に基づく損害賠償の債務(民法509条1号)
- ✕人の生命又は身体の侵害による損害賠償の債務(同条2号)
- ✕差押えを禁じられた債権(民法510条)。給与や退職手当などが対象です
509条には「ただし、その債権者がその債務に係る債権を他人から譲り受けたときは、この限りでない」というただし書があり、譲り受けた債権についてはこの禁止が外れます。また510条の差押禁止債権は民事執行法152条が列挙していますが、事業者間の売掛金はその列挙に入っていません。取引先に対する売掛金と買掛金の相殺で510条が問題になる場面は限られます。
逆に、時効で消えた債権でも相殺に使える場合があります。民法508条は「時効によって消滅した債権がその消滅以前に相殺に適するようになっていた場合には、その債権者は、相殺をすることができる」と定めています。時効が完成していても、完成前に相殺できる状態になっていたなら間に合うという条文です。時効の考え方は売掛金の時効は何年?起算点と止め方を条文で解説にまとめています。
差押えと相殺のどちらが優先するかは、民事執行法の側には置かれていません。民事執行法の本則にも国税徴収法にも「相殺」という語は出てきません。優劣を決めているのは民法511条だけです。
これは実務で効いてきます。差押命令の書面を読んでも、相殺できるかどうかは書いていないということだからです。判断の材料は民法511条と、自分の買掛金がいつ・どういう原因で生じたかの2つになります。
税金の滞納による差押えでも同じです。国税徴収法に相殺の定めが置かれていない以上、民法511条の枠組みで考えることになります。
相殺で足りない分をどう回収するか
相殺は買掛金の額までしか効きません。売掛金のほうが大きければ、差額は別の手段で回収することになります。
- 相殺の意思表示を内容証明で行う。民法506条1項により相殺は一方的な意思表示で効力が生じます
- 差額について催告する。期日を区切った書面を残しておくと次の手続に進みやすくなります
- 支払督促または少額訴訟を検討する。請求額と相手の対応の見込みで選びます
- 回収を待てないときは売掛債権の資金化も選択肢に入れる。ただし相殺の対象にした部分は譲渡できません
回収の全体の手順は売掛金が回収できないときの手順|内容証明から差押えまでに、取引先の信用を事前に見る方法は与信管理とは?取引先の倒産に備える実務の手順にまとめています。倒産に備える共済については経営セーフティ共済とは?掛金と解約手当金の仕組みもご覧ください。
売掛債権の資金化を検討する場合、同じ取引先への買掛金があることを申込みの段階で伝えておくと、審査の進み方が変わることがあります。各社の条件は日本中小企業金融サポート機構の手数料と審査条件などの会社ページで確認できます。
掲載している会社の条件を並べて見る
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの条文と引用は、すべて法令の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月8日/制度は予告なく改正されることがあります)



