
中小企業経営強化税制とは|A・B・D・E類型と即時償却
設備投資を考えている中小企業が必ず名前を聞くのが、中小企業経営強化税制です。経営力向上計画の認定とセットで使い、対象の設備を買った年度に取得価額の全額を経費にできる(即時償却)か、税額そのものを減らす(税額控除)かを選べます。
ところが、この名前は法令のどこにも出てきません。租税特別措置法・同施行令・同施行規則・中小企業等経営強化法・同施行規則の全文を通して数えても、「中小企業経営強化税制」という語も「A類型」「B類型」「E類型」という呼び名も一度も出てきません。条文にあるのは第42条の12の4「中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は法人税額の特別控除」という長い見出しだけです。つまり類型の名前は行政上の通称で、中身を決めているのは別の省令です。この記事は条文と政令から組み立て直します。
- ▸条文は租税特別措置法42条の12の4(個人は10条の5の3)。いまの適用期限は令和9年3月31日までです。
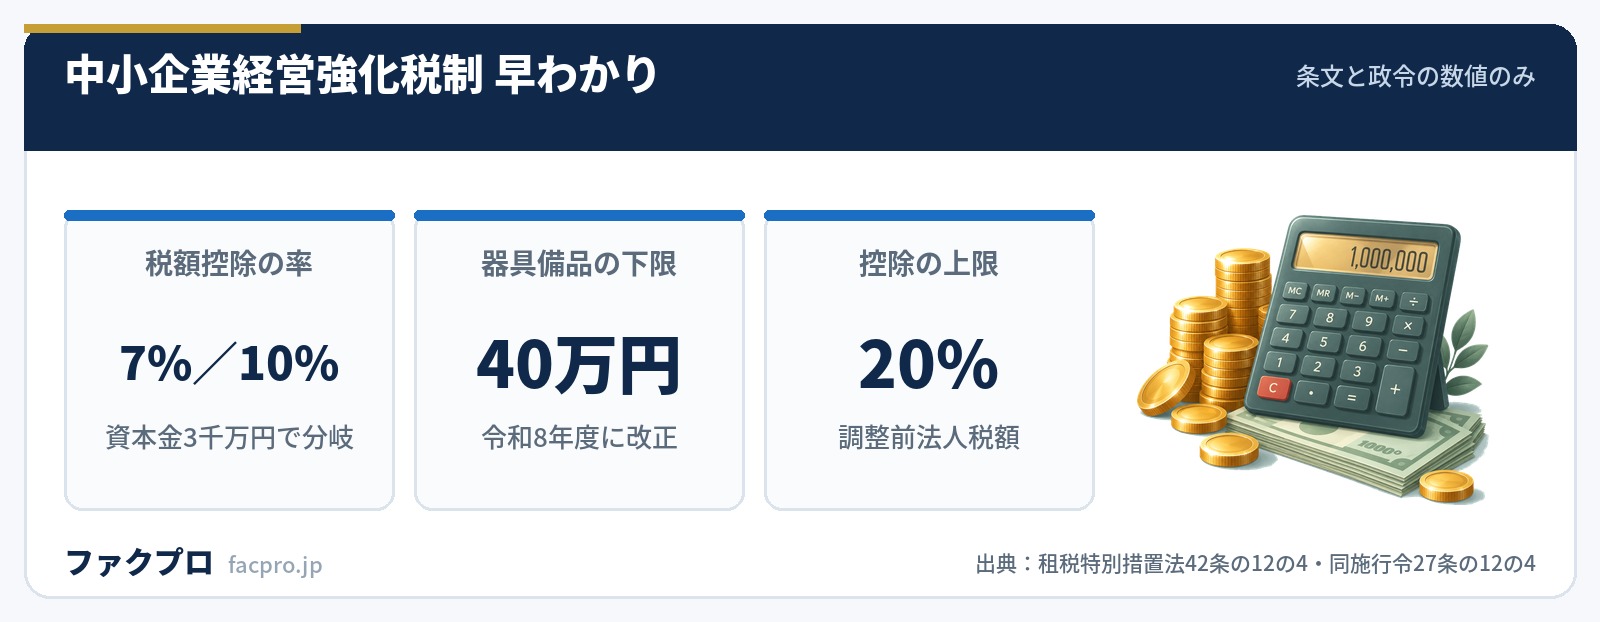
- ▸税額控除は7%と10%の2本立て。分かれ目は資本金3,000万円で、超えると7%、以下なら10%です(施行令27条の12の4第3項)。
- ▸工具・器具備品の下限は2026年4月1日から40万円に上がりました。同じ35万円の設備でも、取得日が3月31日以前なら対象、4月1日以後なら対象外です。
- ▸固定資産税の軽減は経営力向上計画の側にはありません。1/2や1/4の軽減は先端設備等導入計画のものです。
| 根拠条文 | 租税特別措置法42条の12の4(法人)/10条の5の3(個人事業主) |
|---|---|
| 適用期限 | 平成29年4月1日〜令和9年3月31日に取得し事業の用に供したもの |
| 特別償却 | 取得価額-普通償却限度額=即時償却(建物は15%、特定建物等は25%) |
| 税額控除の率 | 7%(資本金3,000万円超)/10%(3,000万円以下・農協等・商店街振興組合) |
| 税額控除の上限 | その事業年度の調整前法人税額の20%(中小企業投資促進税制と合算) |
| 控除しきれない分 | 翌1年だけ繰越し(42条の12の4第3項・第4項) |
| 機械及び装置 | 1台1基160万円以上 |
| 工具、器具及び備品 | 1台1基40万円以上(2026年3月31日以前の取得は30万円以上) |
| 建物附属設備(1号) | 60万円以上 |
| 建物及びその附属設備(2号) | 合計1,000万円以上 |
| ソフトウエア | 70万円以上 |
| 中古・貸付け用 | 対象外。所有権移転外リースは特別償却は不可、税額控除は可 |
| 補助金で買った設備 | 除外規定は条文に置かれていない(圧縮記帳後の金額で下限を判定) |
| 類型別の認定件数 | 記載なし |
| 固定資産税の軽減 | 記載なし(先端設備等導入計画の制度) |
中小企業経営強化税制とは|条文上の名前と仕組み
仕組みは3段ロケットです。①中小企業等経営強化法17条の経営力向上計画の認定を受ける → ②その計画に書いた設備が同法施行規則16条の要件を満たす → ③租税特別措置法42条の12の4で即時償却か税額控除を選ぶ。税法は設備の中身を自分では定めておらず、措置法規則20条の9が中小企業等経営強化法施行規則16条を名指しで引いているだけです。だから「どの設備が対象か」を調べるときに見るのは税法ではなく経営強化法の省令になります。
計画そのものの手続きは経営力向上計画の記事にまとめています。累計の認定件数は令和8年8月31日現在で204,252件です。
A・B・D・E類型の違いは「誰に確認してもらうか」
類型という言葉は通称ですが、対応する条文の位置ははっきりしています。中小企業等経営強化法施行規則16条の第2項1号がA類型、2項2号がB類型、2項3号がD類型、そして3項がE類型です。確認してもらう相手が類型ごとに違うのがこの制度の一番の特徴で、ここを間違えると申請がやり直しになります。
| 類型 | 条文の位置と要件 | 確認する相手 |
|---|---|---|
| A類型 生産性向上設備 | 規則16条2項1号/販売開始時期+生産量・歩留まり率・投入コストのいずれかが年平均1%以上向上 | 工業会等の証明書 |
| B類型 収益力強化設備 | 規則16条2項2号/投資利益率7%以上 | 公認会計士または税理士の事前確認+経済産業局 |
| D類型 経営資源集約化設備 | 規則16条2項3号/修正ROAまたは有形固定資産回転率。事業承継等の後の取得に限る | 経済産業局 |
| E類型 経営規模拡大設備等 | 規則16条3項/投資利益率7%以上+告示の要件 | 経済産業局 |
B・D・E類型の事前確認をするのは公認会計士または税理士です。中小企業庁のB類型の手引きを通して読んでも「認定経営革新等支援機関」という語は出てきません。認定を受けた支援機関であることは条件ではなく、資格そのものが条件になっている珍しい制度です。支援機関の制度全体は認定経営革新等支援機関の記事で整理しています。
C類型(デジタル化設備)は2025年4月1日に規則16条2項から削除され、新規の申請はできません。ただし中小企業庁のC類型のページ自体は今も開けて、申請の手引きと様式のリンクが残ったままです。トップページの類型一覧からだけリンクが外されているので、検索から直接たどり着くと現役に見えます。一方、2025年3月31日以前に取得した設備は申告書の別表六(二十三)で「改正前の規則16条2項各号」として今も書くことになっています。制度は終わっているのに申告は続いている、という状態です。
即時償却と税額控除はどちらを選べばよいか
条文はどちらかを選ぶ建付けです。即時償却(特別償却)は42条の12の4第1項、税額控除は第2項にあり、両方を重ねて使うことはできません。
資本金3,000万円以下の会社なら税額控除は10%です。160万円の機械なら16万円、1,000万円の設備なら100万円が税額から直接引かれます。ただし当期の法人税額の20%が天井なので、赤字や税額が小さい年度は使い切れません。その年度の利益の出方で向き不向きがはっきり分かれます。資金繰りの組み方は運転資金の記事も参考にしてください。
E類型を計画に1行でも書くと、その事業年度は中小企業投資促進税制も、30万円(現在は40万円)未満の少額減価償却資産の損金算入の特例も使えなくなります。措置法42条の6と67条の5の「中小企業者等」の定義から、E類型の設備が記載された計画の認定を受けた法人が丸ごと除かれているためです。設備単位ではなく「計画に書いてあるかどうか」で判定されるので、E類型を検討するときはほかの特例でいくら損をするかを先に計算しておく必要があります。
器具備品の下限が40万円に上がった|2026年4月1日が境目
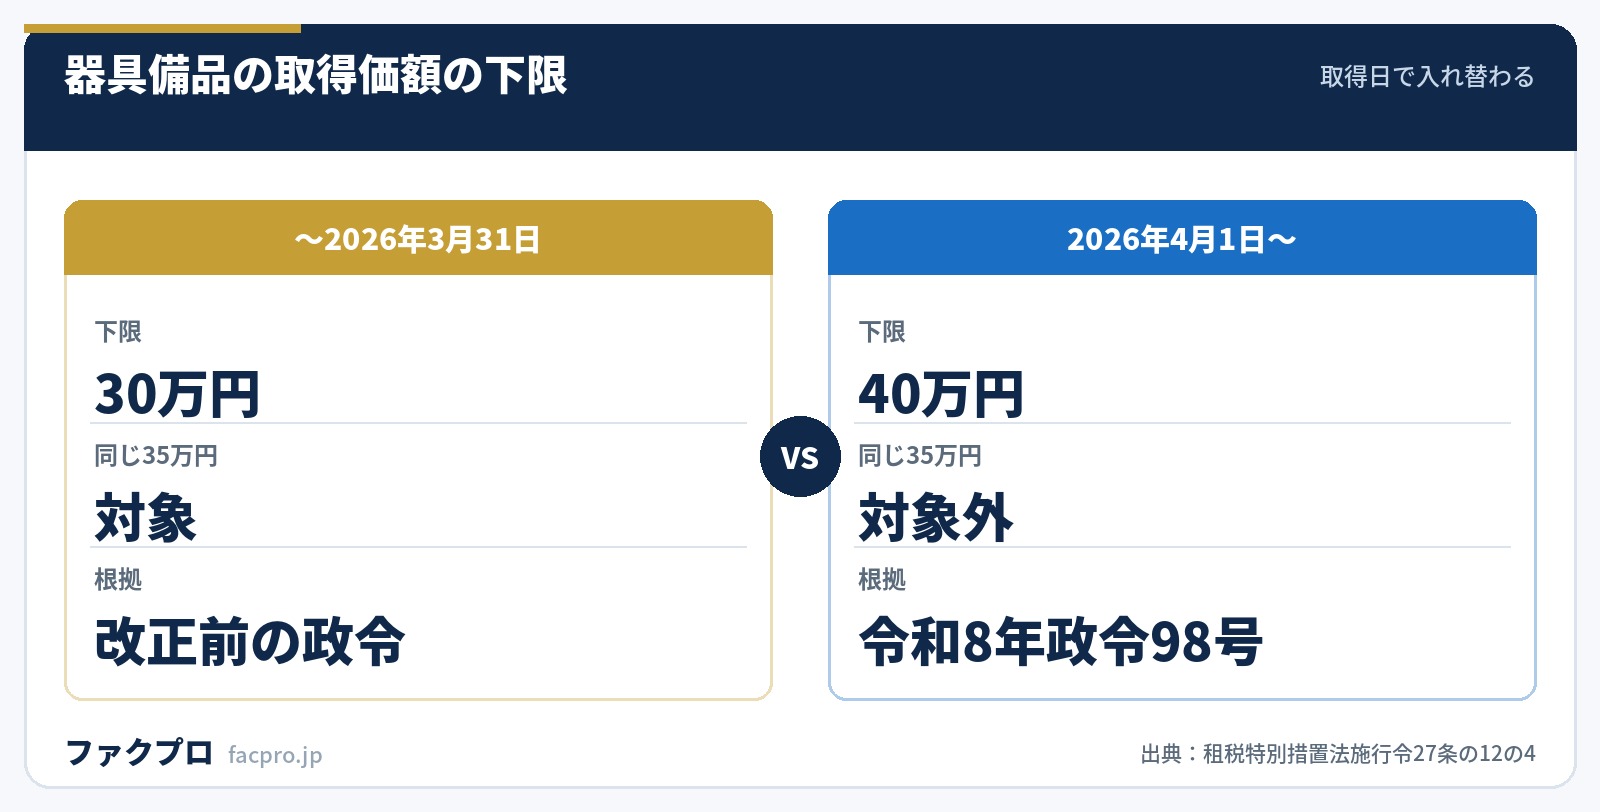
施行令27条の12の4を日付をずらして読み比べると、工具・器具備品の下限は2026年3月31日まで30万円、2026年4月1日から40万円です。改正したのは令和8年政令第98号で、公布が2026年3月31日、施行が翌4月1日でした。
中小企業庁の手引きとQ&Aは「40万円以上」とだけ書いていて、経過措置に触れていません。一方、国税庁のタックスアンサーNo.5434は「40万円以上(令和8年3月31日以前において取得または製作をしたものについては、30万円以上)」と括弧書きを付け、根拠法令等の欄に改正政令の附則まで載せています。改正のまたぎ目を調べるときは、中小企業庁の資料ではなく国税庁のタックスアンサーの根拠法令等の欄を見るのが早い、というのがここから読み取れる実務の勘所です。
認定と設備の取得はどちらが先か|60日の遡及と年度内の壁
原則は認定を受けてから取得です。例外として、設備を先に取得した場合でも申請書が行政庁に到達した日から遡って60日以内であれば認められます(中小企業庁のQ&Aと手引き)。ただしD類型とE類型にはこの遡及が使えません。
なお「60日」は中小企業庁の税制の手引きとQ&Aの数字で、経営力向上計画策定の手引きのほうは同じ場面を「2ヶ月を限度」と書いています。2ヶ月だと最大62日になるので、短いほうの60日で逆算するのが安全です。
申告のときに添える書類|適用額明細書が抜けやすい
財務省令(措置法施行規則20条の9第6項)が求めているのは、経営力向上計画の認定申請書の写しと認定書の写しです。E類型はこれに経済産業大臣への報告内容が確認できる書類が加わります。中小企業庁のQ&Aはさらに工業会証明書や経済産業局の確認書も添えるよう案内しているので、実務では全部付けておくのが安全です。
- ✓経営力向上計画の認定申請書の写しと認定書の写し(措置法規則20条の9第6項)
- ✓A類型は工業会等の証明書、B・D・E類型は経済産業局の確認書と確認申請書(中小企業庁Q&A)
- ✓償却限度額または税額控除額の計算に関する明細書(別表六(二十三)など)
- ✓適用額明細書(租特透明化法3条1項)
適用額明細書は中小企業庁の資料には一度も出てきません。税制措置・金融支援活用の手引き全27ページ、Q&A集全14ページを通して「明細書」という語自体が出てきません。国税庁のタックスアンサーも償却限度額の計算明細書までしか書いていません。けれども租特透明化法3条2項は「適用額明細書を添付せず…提出した法人については、当該法人税関係特別措置の適用は、ないものとする」と定めていて、同法施行規則2条11号に42条の12の4がはっきり挙がっています。措置法の解説だけを読んで申告すると落ちる、という構造です。
固定資産税の軽減は経営力向上計画にはない
地方税法の附則を通して読むと、「経営力向上」という語が出てくるのは1か所だけです。附則11条13項の不動産取得税の課税標準の特例で、事業の譲受けを伴う認定経営力向上計画に従って不動産を取得した場合に価格の6分の1を控除する、というものです(令和10年3月31日まで)。
よく語られる固定資産税1/2・3年分(賃上げ表明で1/4・5年分)は先端設備等導入計画のほうで、根拠は地方税法附則15条42項です。認定するのも国ではなく特定市町村です。制度の中身は先端設備等導入計画の記事にまとめました。計画の名前が似ているので、設備投資の相談ではここが一番こじれます。
税制を待つ間の資金繰りをどうするか
この税制は税金の計算を軽くする制度であって、手元の現金を増やす制度ではありません。設備の代金は先に出ていき、即時償却の効果が出るのは決算と申告のあとです。税額控除を選んでも、現金として戻ってくるのは納税の時期です。設備投資と同時に支払いが重なる時期をどう越えるかは、別に考える必要があります。
計画の認定を使う制度はほかにもあります。経営革新計画、事業継続力強化計画、小規模事業者持続化補助金はそれぞれ別の支援につながります。電子申請の入口は共通で、GビズIDプライムの取得に時間がかかる点も同じです。
売掛金の入金を前倒しして設備代金に充てる場合
入金サイトが長い業種では、設備の支払いと売掛金の入金がずれて資金が細ることがあります。そのときの選択肢のひとつが、確定した請求書を期日前に資金化するファクタリングです。各社の条件を同じ項目で並べた表を置いておきます。資金繰りが厳しいときの選択肢も合わせてご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて法令・国税庁・中小企業庁の公表資料を直接読んで書いたものです。他媒体の数字の転載や、当サイトの推測は使っていません。公表資料に記載のある範囲だけを書いています。(確認日:2026年10月31日/各機関の公開ページは予告なく変更されることがあります)



