
認定経営革新等支援機関とは|必須の制度と任意の制度
補助金の公募要領や事業承継税制の手続きを読んでいると、ほぼ必ず「認定経営革新等支援機関の確認書を添えること」という一文に行き当たります。顧問税理士が名刺に「認定支援機関」と書いていることもあります。ところが、どの制度でこの機関の関与が本当に必要なのかは、制度ごとにばらばらです。
条文を当たると、必須なのは事業承継税制のような省令で義務づけられたものだけで、補助金の多くは任意、設備投資の税制に至っては関与の規定そのものがありません。この記事は中小企業等経営強化法31条から36条と、各制度の公募要領を突き合わせて、「必須・運用上の必須・無関係」の3つに仕分けます。
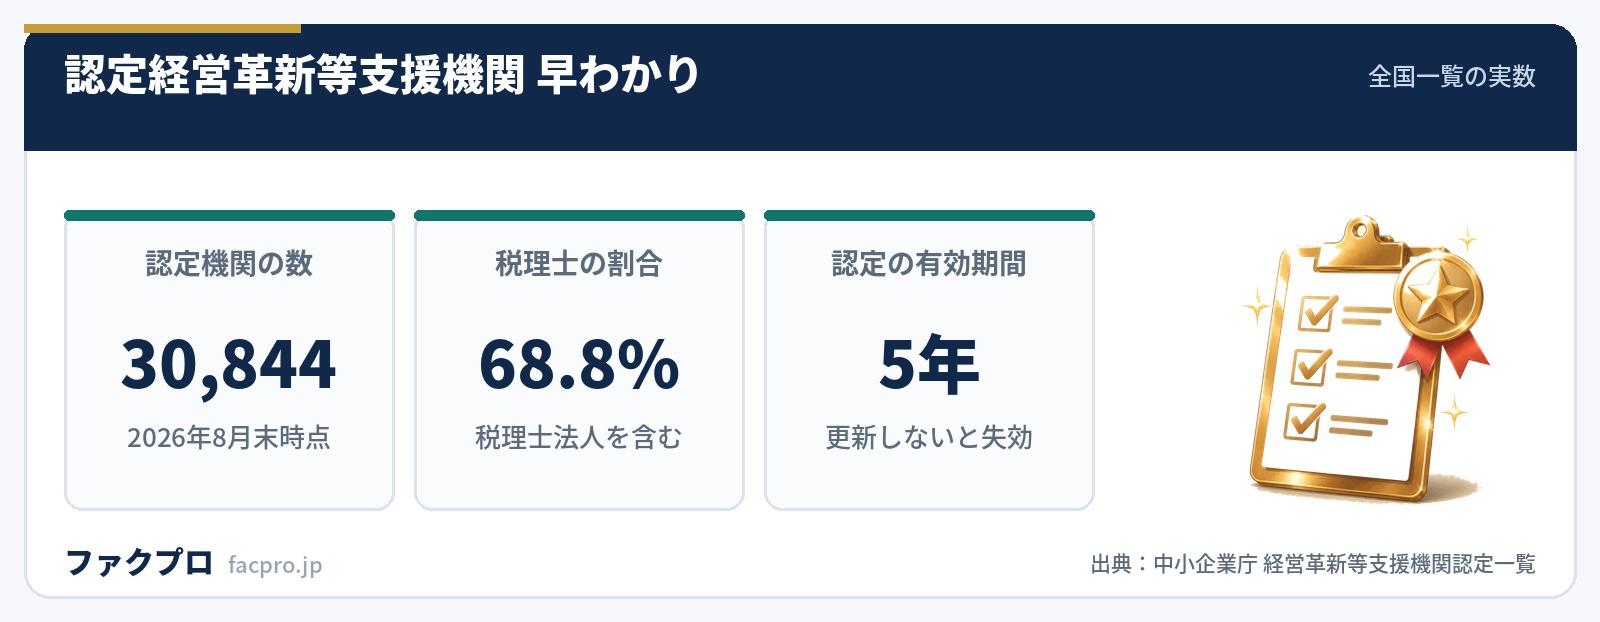
- ▸根拠は中小企業等経営強化法31条(第3章第4節)。認定するのは経済産業大臣及び内閣総理大臣の共管です。
- ▸有効期間は5年。更新申請は満了日の30日前まで。失効すると検索システムの支援実績が新しい認定に引き継がれません。
- ▸2026年8月26日時点で30,844機関。そのうち税理士と税理士法人だけで68.8%を占めます。
- ▸法令用語としての「認定支援機関」は産業競争力強化法134条の別制度です。名前が似ているだけで中身が違います。
| 法令上の名称 | 認定経営革新等支援機関(中小企業等経営強化法31条2項) |
|---|---|
| 根拠条文 | 中小企業等経営強化法 第3章第4節 第31条〜第38条 |
| 認定権者 | 主務大臣=経済産業大臣及び内閣総理大臣(法73条5項) |
| 実際の窓口 | 経済産業局長(金融機関以外)/財務局長・福岡財務支局長(金融機関)/金融庁長官(主要行等) |
| 有効期間 | 5年。更新しないと期間の経過により失効(法33条1項) |
| 更新の期限 | 有効期間が満了する日の30日前まで(命令6条1項) |
| 認定の要件 | 税務・金融・企業財務の専門的知識+支援の実務経験3年以上(うち経営革新等支援業務1年以上) |
| 欠格事由 | 法32条の8号(拘禁刑以上・破産未復権・取消後5年・暴力団員等ほか) |
| 取消事由 | 法36条の3つ(欠格該当・改善命令違反・不正な手段による認定) |
| 罰則 | 法76条のみ。報告をせず又は虚偽報告で30万円以下の罰金(両罰規定あり) |
| 名称の使用制限 | 記載なし |
| 認定の頻度 | 年6回(偶数月)。新規の受付は認定日の約2か月前から約1か月前まで |
| 認定機関の数 | 30,844機関(34,492拠点)/2026年8月26日時点 |
| 申請の手数料 | 記載なし |
| 標準処理期間 | 記載なし |
認定経営革新等支援機関とは|条文の位置と業務の中身
条文は中小企業等経営強化法31条1項です。主務大臣が、基本方針に適合すると認められる者を「経営革新等支援業務を行う者として認定することができる」と定め、2項で「前項の認定を受けた者(以下「認定経営革新等支援機関」という。)」と名前が付きます。
業務として条文が挙げているのは2つだけです。①中小企業等の経営資源の内容・財務内容その他経営の状況の分析、②経営革新のための事業または経営力向上に係る事業の計画の策定に係る指導及び助言と、計画に従って行われる事業の実施に関し必要な指導及び助言。つまり分析と、計画づくりの指導・助言が条文上の守備範囲です。
法令の「認定支援機関」はまったく別の制度
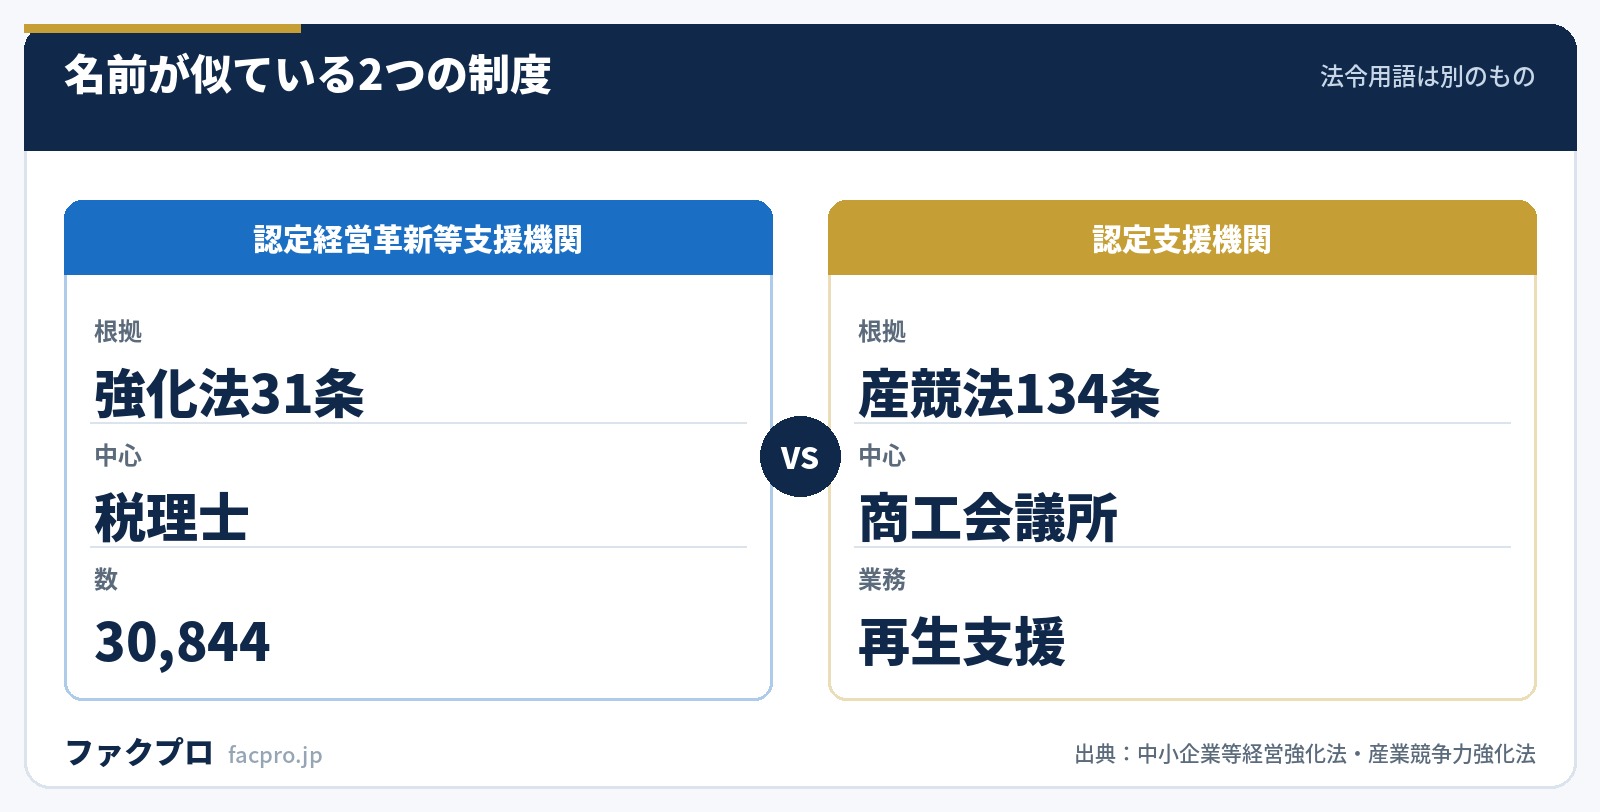
ややこしいのはここからです。法令検索で「認定支援機関」を引くと53件が返りますが、そのすべてが産業競争力強化法の系統で、中小企業等経営強化法には1件も含まれていません。
“経済産業大臣は、支援指針に基づき、経済産業省令で定めるところにより、商工会、都道府県商工会連合会、商工会議所又は中小企業支援法第七条第一項に規定する指定法人であって、…中小企業再生支援業務を適正かつ確実に行うことができると認められるものを、その申請により、中小企業再生支援業務を行う者として認定することができる。2 前項の認定を受けた者(以下「認定支援機関」という。)は…
こちらの「認定支援機関」は中小企業活性化協議会を置く商工会議所などを指す言葉で、対象になれるのは商工会・商工会連合会・商工会議所・指定法人に限られます。税理士事務所が名刺に書く「認定支援機関」は、法令用語としてはこの条文のほうを指してしまいます。協議会の仕組みは中小企業活性化協議会の記事で扱っています。
この取り違えは実務でも起きます。補助金の公募要領が「認定支援機関」と略記しているときは、ほぼ必ず認定経営革新等支援機関のほうを指しています。一方で中小企業活性化協議会の資料で「認定支援機関」と出てきたら、産業競争力強化法134条の商工会議所等です。どちらを指しているかは、略さない正式名称が同じ文書のどこかに1回は出ているので、そこで確かめられます。
認定するのは誰か|金融機関だけ窓口が違う
条文上の認定権者は主務大臣で、法73条5項が経済産業大臣及び内閣総理大臣と定めています。財務大臣ではありません。実際の処理は施行令15条で委任されていて、金融機関かどうかで系統が割れます。
| 申請する者 | 権限の系統 | 申請書を経由させる先 |
|---|---|---|
| 税理士・診断士・コンサルなど | 経済産業大臣 → 経済産業局長 | 主たる事務所の所在地を管轄する経済産業局 |
| 信用金庫・地銀など | 内閣総理大臣 → 金融庁長官 → 財務局長 | 財務局長(福岡財務支局の区域は福岡財務支局長) |
| 主要行等 | 金融庁長官が直接 | 金融庁(平成24年金融庁告示第64号で指定) |
認定の有効期間は5年|更新を逃すと実績がゼロに戻る
法33条1項は「五年ごとにその更新を受けなければ、その期間の経過によって、その効力を失う」と書いています。更新制度が入ったのは2018年7月9日(平成30年法律第26号)で、それより前に認定を受けた機関は当初は期限がありませんでした。
更新の期限は法律ではなく命令6条1項にあり、有効期間が満了する日の30日前までです。中小企業庁が公表している更新スケジュールを見ると、申請締切が有効期限のちょうど30日前、更新認定日が有効期限の1日前に置かれていて、命令の条文と完全に一致しています。
更新で見落とされやすいのが2つあります。ひとつは、更新後の5年が「新しい更新認定日から」数え直しになること。有効期限より早く更新認定を受けると、その差の日数は通算で消えます。もうひとつは、失効した場合に検索システムの支援実績が新規の認定に引き継がれないこと。実績件数は次の更新で「主たる支援者として3件以上」という要件を満たすための材料でもあるので、一度失効すると要件の積み直しからになります。どちらも条文にはなく、中小企業庁の資料にだけ書かれています。
なお、全国一覧の有効期限を年別に数えると2029年が10,905拠点で突出しています。2012年に認定された機関の2回目の更新と、2018年から2019年に認定された機関の1回目の更新が重なる年です。支援機関を選ぶときは、その機関の有効期限が自分の計画期間より先にあるかを見ておくと安心です。
認定の要件|研修と判定試験は法令に置かれていない
命令2条1項2号が定める要件は2つです。イが「税務、金融及び企業の財務に関する専門的な知識を有していること又はこれと同等以上の能力」、ロが「経営革新等支援業務に係る一年以上の実務経験を含む三年以上の実務経験を有していること又はこれと同等以上の能力」。告示である基本方針も同じ数値を繰り返すだけです。
ところが中小企業庁の認定基準のページは、この「同等以上の能力」を中小機構の経営改善計画策定支援研修の判定試験に合格することと具体化しています。しかもそのページ自身が「以前より認定経営革新等支援機関電子申請システムのFAQに掲載していたもの」と断っています。つまり研修と試験は法令にも告示にもなく、運用で基準化されたものです。
- ✓資格ルート:税理士法人・税理士・弁護士法人・弁護士・監査法人・公認会計士・中小企業診断士・金融機関
- ✓実績ルート:主たる支援者として関与した計画の認定を3件以上
- ✓研修ルート:中小機構の指定する研修の判定試験に合格(運用上の基準)
- ✓商工会・商工会議所:経営発達支援計画の認定を受けていること
どの制度で関与が必須か|制度横断で並べる
ここがこの記事の本題です。根拠が法令にあるのか、公募要領や手引きだけなのかで、必要性の強さがまったく違います。
| 制度 | 関与の必要性 | 根拠 |
|---|---|---|
| 法人版・個人版の事業承継税制 | 法令で必須 | 経営承継円滑化法施行規則(計画に指導及び助言を受けたこと) |
| 個人事業者の遺留分に関する民法特例 | 法令で必須 | 同施行規則(確認を受けたことを証する書面) |
| 経営力強化保証(保険料率の引下げ) | 法令で必須 | 中小企業信用保険法施行規則20条1項 |
| 事業承継・M&A補助金(事業承継促進枠・廃業再チャレンジ枠) | 運用で必須 | 公募要領(すべての申請者が確認書を提出) |
| 経営改善計画策定支援(405事業)・早期経営改善計画 | 運用で必須 | 中小企業庁の事業の仕組みそのもの |
| 先端設備等導入計画 | 法令にはなく、運用で事実上必須 | 法52条4項の認定要件は2つのみ。手引きが確認書を求める |
| 経営力向上計画 | 無関係 | 法17条の認定要件に確認書の規定が置かれていない |
| 中小企業経営強化税制 A類型 | 無関係 | 確認するのは工業会等 |
| 中小企業経営強化税制 B・D・E類型 | 無関係 | 確認するのは公認会計士または税理士と経済産業局 |
| ものづくり・新事業進出補助金 | 無関係 | 公募要領は助言を認めるが確認書は求めない |
| 小規模事業者持続化補助金(一般型) | 無関係 | 様式4を発行するのは商工会・商工会議所 |
設備投資の税制で関与が求められないのは意外に思われるところです。中小企業庁のB類型の手引きを通して読んでも「認定経営革新等支援機関」という語は出てきません。求められているのは公認会計士または税理士であることで、認定を受けているかどうかは問われていません。詳しくは中小企業経営強化税制の記事をご覧ください。
ものづくり系の補助金の公募要領は、支援機関を「頼れる相手」としてではなく「規律の対象」として書いています。事業計画は必ず申請者自身が作成すること、作成そのものを申請者以外が行うことは認められないこと、そして「事業計画作成支援者が認定支援機関である場合には、認定支援機関名の公表、業務改善命令や認定取消に至る可能性があります」と明記したうえで、提供するサービスとかけ離れた高額な成功報酬や不透明な契約を不適切な行為の例として挙げています。支援機関に丸投げできる制度ではない、というのが公募要領の立場です。
名乗ること自体を禁じる条文は置かれていない
中小企業等経営強化法の本則を通して読むと、認定を受けていない者が「認定支援機関」と名乗ることを禁じる条文は置かれていません。「名称を使用」「紛らわしい」「称してはならない」「過料」といった語が1度も出てきません。刑罰は法76条の1条だけで、報告をしなかったか虚偽の報告をした場合の30万円以下の罰金です。報告徴収は法71条4項が根拠です。
一方で、認定の取消しは実際に動いています。法35条の改善命令に違反したことを理由に法36条2号で取り消された例が、経済産業局のページで事業者名と認定支援機関IDつきで公表されています。取り消された理由は別の制度で行った業務の不正が端緒で、そこから実施体制の確認に進み、改善命令に従わなかったというものでした。
支援機関に相談する前に自分で整理しておくこと
支援機関は計画づくりの指導と助言をする相手で、資金を出す相手ではありません。計画の認定が下りても入金が早まるわけではなく、補助金は原則として後払いです。リスケジュールや代位弁済が絡む局面では、まず自社の資金繰りの形を把握しておく必要があります。リスケジュールと代位弁済の記事も合わせてご覧ください。
補助金の電子申請はどの制度もGビズIDが入口です。アカウントの取得に時間がかかるので、支援機関を探すのと同時に進めておくと詰まりません(GビズIDプライム)。事業承継の補助金については事業承継・M&A補助金にまとめています。
入金までのつなぎをどうするか
補助金も税制も、現金が手元に入るのは先です。その間の支払いが読めないときの選択肢のひとつが、確定した請求書を期日前に資金化するファクタリングです。各社の条件を同じ項目で並べた表を置いておきます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて法令・中小企業庁・金融庁の公表資料を直接読んで書いたものです。他媒体の数字の転載や、当サイトの推測は使っていません。公表資料に記載のある範囲だけを書いています。(確認日:2026年10月31日/各機関の公開ページは予告なく変更されることがあります)



