
事業継続力強化計画とは|認定で使える支援と使えない支援
自然災害や感染症で工場が止まったとき、事業をどう続けるかをあらかじめ計画にして国の認定を受ける。それが事業継続力強化計画です。認定を取ると信用保証の別枠や設備の特別償却が使えるため、資金繰りの選択肢を増やす手段として紹介されることがあります。
ただしこの計画は、よく似た名前の「経営力向上計画」や「先端設備等導入計画」と支援の中身がかなり違います。どれも同じ中小企業等経営強化法が根拠なのに、使える制度と使えない制度が条文の置き場所で分かれているためです。このページでは、法律・政令・省令・告示と中小企業庁の公表資料だけを突き合わせて、認定で何が手に入り、何が手に入らないのかを整理します。
- ▸根拠は中小企業等経営強化法第56条。「承認」ではなく認定で、条文上の認定者は経済産業大臣ですが、施行令第17条で権限が経済産業局長に委任されています
- ▸経営セーフティ共済の特例が付いている認定計画は、日本の法令でこの計画だけです(法第64条の2)
- ▸一方で中小機構の債務保証は対象外(第64条は情報提供と協力だけ)。固定資産税の軽減もありません
- ▸税制は特別償却16%のみで税額控除はなし。補助金で買った設備は対象から外れます(措置法第44条の2第2項)
| 根拠条文 | 中小企業等経営強化法 第56条(単独型)/第58条(連携型) |
|---|---|
| 手続の名称 | 認定(承認ではありません) |
| 条文上の認定者 | 経済産業大臣 |
| 実際の決定者 | 主たる事務所の所在地を管轄する経済産業局長(施行令第17条第1項) |
| 記載事項 | 単独型は4号・細目7項目/連携型は5号・細目5項目 |
| 認定要件 | 2号(基本方針への適合/確実な遂行) |
| 計画の実施期間 | 3年が上限 |
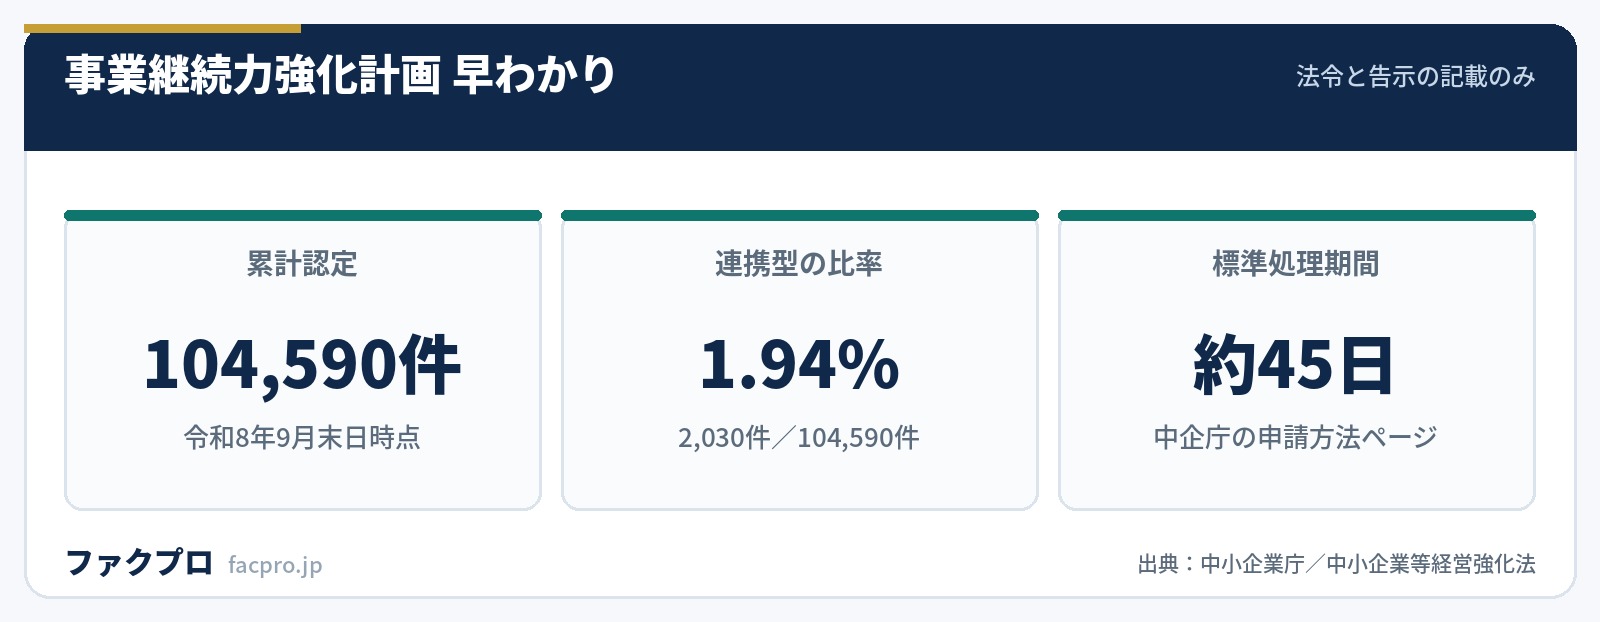
| 標準処理期間 | 約45日 |
| 申請方法 | 事業継続力強化計画電子申請システム(原則として電子申請のみ) |
| 申請期限 | 期限の定めはなし。更新(2回目以降の申請)も必須ではない |
| 累計認定件数 | 104,590件(令和8年9月末日時点/うち連携型2,030件) |
| 固定資産税の特例 | 対象外 |
| 中小機構の債務保証 | 対象外 |
事業継続力強化計画とは?認定するのは誰か
条文はこう書いています。
“中小企業者は、事業継続力強化に関する計画(以下この条及び次条において「事業継続力強化計画」という。)を作成し、経済産業省令で定めるところにより、これを経済産業大臣に提出して、その事業継続力強化計画が適当である旨の認定を受けることができる。
ここで押さえたいのは2つです。ひとつは「認定」という語。経営革新計画は同じ法律の第14条で「承認」、経営力向上計画は第17条で「認定」、先端設備等導入計画は第52条で特定市町村の「認定」です。4つの計画で手続の名前と相手が全部違います。
もうひとつは、条文の「経済産業大臣」が実務では経済産業局長であることです。
“法第五十六条第一項並びに第五十七条第一項及び第二項の規定による経済産業大臣の権限(略)は、事業継続力強化計画を作成した中小企業者の主たる事務所の所在地を管轄する経済産業局長に委任されるものとする。
取消しの権限(法第57条第2項)も同じく委任されています。つまり申請先も審査の相手も、本社がある地域の経済産業局です。連携型は代表者の主たる事務所の所在地で決まります(同条第2項)。
計画に何を書くのか、認定の要件は何か
記載事項は法第56条第2項の4号、認定要件は同条第3項の2号です。要件のほうを逐語で引くとこうなります。
“一 前項第一号から第三号までに掲げる事項が基本方針に照らして適切なものであること。/二 前項第二号から第四号までに掲げる事項が事業継続力強化を確実に遂行するために適切なものであること。
記載事項の細目で目を引くのが、資金の調達手段をあらかじめ書かせる点です。
“損害保険契約の締結その他の事業活動を継続するための資金の調達手段の確保に関する事項
この「ハ」は単独型にしかありません。連携型(第58条第2項第3号イ〜ホ)には資金の調達手段の項目も、自然災害等が発生した場合の対応手順の項目も置かれていません。連携型は「複数社でどう助け合うか」を書く枠で、1社の資金繰りを詰める枠ではない、という設計の違いがここに出ています。
想定するリスクは地震や水害に限りません。中小企業庁のQ&Aは「想定する自然災害等には感染症※も該当します。感染症のみを想定して、計画の認定を受けることも可能です。※季節性インフルエンザ等も含みます」としています。策定の手引きには地震・洪水・感染症・サイバー攻撃の4類型の対策例が並んでいます。
計画の実施期間は3年が上限で、満了したら変更申請ではなく新規申請になります。Q&Aは「計画の実施期間は3年を上限としています。実施期間満了後は変更申請は行えず、認定を継続したい場合は、新たに申請を行い、認定を受けることが必要です」と書いています。逆に満了前であれば変更申請で延長でき、延長後も通算3年までです。
認定で使える支援と、使えない支援
支援措置は法第60条から第64条の2までの6条です。順に並べると、第60条・第61条が中小企業信用保険法の特例、第62条が中小企業投資育成株式会社法の特例、第63条が日本公庫・沖縄公庫の特例、第64条が中小機構の協力業務、第64条の2が中小企業倒産防止共済法の特例になります。
ここで差が出るのが第64条です。
“中小企業基盤整備機構は、第五十六条第一項又は第五十八条第一項の認定を受けた中小企業者の依頼に応じて、その行う認定事業継続力強化又は認定連携事業継続力強化に関する情報の提供その他必要な協力の業務を行う。
経営力向上計画の側(第25条第1項)は「必要とする資金の借入れに係る債務の保証」と明文で書いています。第64条にあるのは情報提供と協力だけで、中小機構の債務保証は事業継続力強化計画では使えません。中小機構の債務保証のページも、制度10本のうち中小企業等経営強化法を根拠とするのは社外高度人材・経営力向上促進・事業再編投資の3本だと注記していて、条文の読みと一致します。
| 支援措置 | 経営力向上計画 | 事業継続力強化計画 |
|---|---|---|
| 信用保険法の特例 | 第22条 | 第60条・第61条 |
| 投資育成の特例 | 第23条 | 第62条 |
| 日本公庫・沖縄公庫の特例 | 第24条 | 第63条(海外事業の債務保証) |
| 中小機構の債務保証 | 第25条 | 対象外(第64条は協力業務) |
| 許認可の承継特例 | 第27条 | 対象外 |
| 倒産防止共済法の特例 | 対象外 | 第64条の2 |
| 固定資産税の軽減 | 地方税法に規定あり | 対象外 |
第63条の「日本公庫の特例」を国内の低利融資と読むと取り違えます。第1項第1号は「中小企業者が海外において認定事業継続力強化を行うために必要とする長期の資金の借入れに係る債務の保証を行うこと」で、海外子会社向けの債務保証の話です。国内で金利が下がる話は法律の特例ではなく、公庫が自分の融資制度の運用として決めています。
信用保険の別枠は、単独型と連携型で1か所だけ違います。海外投資関係保険の限度額が単独型(第60条第2項)は2億円から4億円へ、連携型(第61条第2項)は2億円から3億円へ。新事業開拓保険はどちらも2億円から3億円で同じです。連携型で海外投資関係保険の枠を見込む場合は3億円で計算してください。
経営セーフティ共済の特例とは何か
この計画にしかない支援が法第64条の2です。中身は「中小企業者でなくなっても共済金貸付が受けられる」という一点に絞られています。
“第五十六条第一項又は第五十八条第一項の認定を受けた中小企業者であって当該認定の申請(略)の時において中小企業倒産防止共済法(昭和五十二年法律第八十四号)第二条第一項に規定する中小企業者であった者が当該認定の申請の時から当該認定事業継続力強化計画又は認定連携事業継続力強化計画の実施期間の終了までの間に同項に規定する中小企業者でなくなった場合には、当該事業者は、当該(略)実施期間内においては、引き続き同項に規定する中小企業者とみなして、同法第九条及び第十条の規定を適用する。
倒産防止共済法第9条第1項ただし書は「その請求の時に共済契約者が中小企業者に該当しない場合」を共済金貸付の対象から外しています。第64条の2はこのただし書を外す条文です。貸付自体は同法第10条で無利子・償還期間10年以内(据置期間を含む)、原則として担保も保証人も不要、限度額は施行令第2条で8,000万円です。
掛金の損金算入や前納の話はここには入っていません。効くのは「成長して従業員や資本金の枠を外れた」ときだけです。e-Gov法令検索で「中小企業倒産防止共済法の特例」を引くと中小企業等経営強化法の1件だけが返り、ほかの認定計画制度にはこの特例が付いていないことがわかります。経営セーフティ共済に加入していて、かつ数年で枠を超える見込みがある会社にだけ意味のある条文です。
税制は特別償却16%だけ。税額控除はない
中小企業防災・減災投資促進税制と呼ばれているものの法令上の名前は「特定事業継続力強化設備等の特別償却」(租税特別措置法第44条の2、個人は第11条の3)です。条文が定めているのは特別償却限度額だけで、税額控除の規定は条文に置かれていません。
| 償却率 | 取得価額の100分の16(=特別償却16%) |
|---|---|
| 税額控除 | 対象外 |
| 認定の期限 | 令和9年3月31日までに認定を受けること |
| 取得の期限 | 認定を受けた日から1年を経過する日まで |
| 対象設備 | 機械及び装置/器具及び備品/建物附属設備 |
| 取得価額の下限 | 機械装置100万円/器具備品40万円/建物附属設備60万円 |
| 中古品 | 対象外(事業の用に供されたことのないものに限る) |
| リース | ファイナンスリースは対象。所有権移転外リースとオペレーティングリースは対象外 |
| 補助金で取得した設備 | 対象外(措置法第44条の2第2項) |
| 業種の限定 | なし |
器具及び備品の下限は令和8年度の改正で30万円から40万円に上がりました。中小企業庁の実施要領の新旧対照表が「器具及び備品(40万円以上)」を改正後、「器具及び備品(30万円以上)」を現行として並べていて、施行令第28条の5第2項も「四十万円以上」です。30万円台の備品を見込んでいた場合は、ここで条件から外れます。
補助金との関係も条文で切れています。第44条の2第2項は、国や地方公共団体の補助金等の交付を受けて取得し、その交付の目的に適合した設備については「適用しない」と書いています。ものづくり補助金で加点を取って設備を買い、さらに特別償却も取る、という組み方は条文上できません。
実施要領には条文にない除外がもう1つあります。「消防法(昭和23年法律第186号)及び建築基準法(昭和25年法律第201号)に基づき設置が義務づけられている設備」は対象外、という一文です。租税特別措置法・同施行令・中小企業等経営強化法施行規則のどこにも同じ文言は見当たらず、行政運用上の要件です。消火設備や避難設備を計画に入れるつもりなら、ここを先に確認しておく価値があります。
設備の取得は認定より後でなければなりません。Q&Aは「税制措置の対象となる設備等は、計画認定後に取得することが必須です。計画認定前に取得した設備は対象外となりますのでご注意ください」としています。標準処理期間が約45日であることを考えると、発注のスケジュールはここから逆算することになります。
補助金の加点は、ほかの計画とどう違うか
この計画の実用的な価値がいちばんはっきり出るのが補助金の加点です。ものづくり系と持続化の両方で加点が取れるのはこの計画だけでした。
| 補助金 | 加点対象になる計画 | 基準日 |
|---|---|---|
| 新事業進出・ものづくり商業サービス補助金(第1回) | 経営革新計画/事業継続力強化計画 | 申請締切日時点 |
| 小規模事業者持続化補助金(第20回) | 経営力向上計画/事業継続力強化計画 | 経営力向上計画は2026年9月30日/事業継続力強化計画は申請受付締切日(2026年12月15日) |
持続化補助金の公募要領は、事業継続力強化計画の加点について「申請受付締切日までに、中小企業等経営強化法に基づく『事業継続力強化計画』または『連携事業継続力強化計画』の認定を受けており、実施期間が終了していない認定事業者に対して、採択審査時に政策的観点から加点(=事業継続力強化計画策定加点)を行います」と書いています。一方で経営力向上計画の加点は、参考資料が定める基準日(第20回は2026年9月30日)までに認定が要ります。
同じ公募回で、加点の基準日が2か月半ずれています。しかも提出物も非対称で、事業継続力強化計画は受付番号と実施期間を入力するだけ、経営力向上計画は認定書の写しが必要です。いまから認定を取りに行って第20回の加点に間に合うのは事業継続力強化計画のほうだけ、という読み方ができます。標準処理期間の約45日を足しても締切に届く計算です。
日本公庫のBCP資金は、認定でどう変わるか
中小企業事業のBCP資金(社会環境対応施設整備資金)は、自社でBCPを作っているだけでも使えます。認定計画があると変わるのは設備資金の引下げ幅と、土地に係る資金の扱いです。
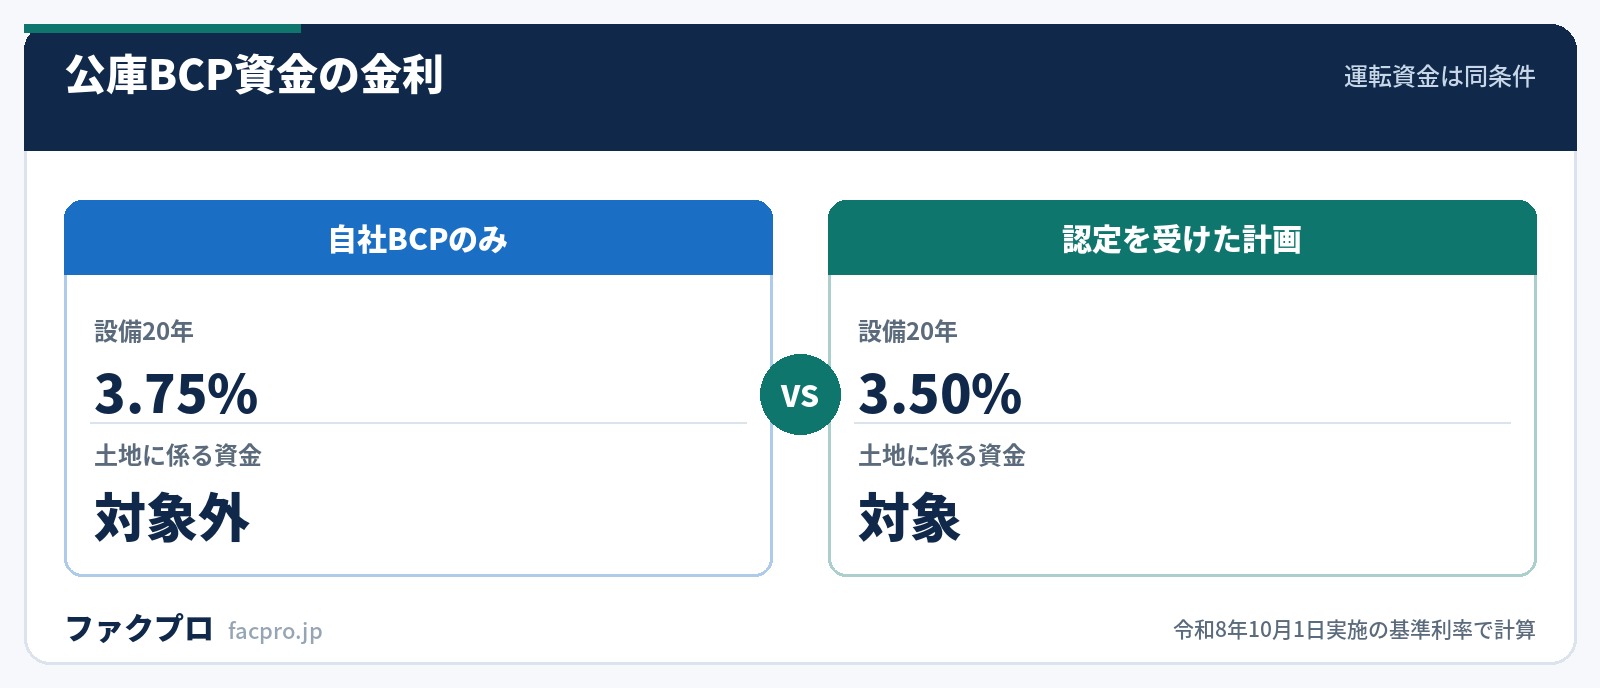
公庫のページは、設備資金について耐震改修などの資金を「基準利率−0.9%(土地に係る資金を除く)」とし、事業継続力強化計画・連携事業継続力強化計画のうち認定を受けた計画にかかる資金を「基準利率−0.9%」としています。認定計画の側にだけ「土地に係る資金を除く」が付いていません。長期運転資金はどちらも基準利率−0.4%で、認定の有無で差が出ません。
限度額は直接貸付7億2千万円・代理貸付1億2千万円、返済期間は設備20年以内・運転10年以内(据置各2年以内)です。基準利率は令和8年10月1日実施で19年超20年以内が4.40%、9年超10年以内が3.70%なので、設備20年なら認定ありが3.50%、自社BCPのみが3.75%という計算になります。
申請の流れと、実際にかかる時間
申請は電子申請システムに一本化されています。Q&Aは「単独型、連携型ともに以下『事業継続力強化計画電子申請システム』から行ってください。(略)原則電子申請のみとなります」としていて、単独型はシステム内の直接入力、連携型は電子申請用様式の添付です。
- GビズIDを取得する(GビズIDプライムまたはメンバー)。中小企業庁の概要資料は「書類申請の場合は審査期間が最大1ヵ月となっております(オンライン申請の場合は最短即日)」としています
- 電子申請システムで申請書とチェックシートを入力する。2回目以降は実施状況報告書と前回の計画書の写しも必要
- 経済産業局の審査を受ける。標準処理期間は約45日
- 認定後に設備を取得する(税制を使う場合)
実務上のリードタイムはGビズIDの取得と約45日の審査の合計です。マイナンバーカードでオンライン申請できるなら即日からの45日、書類郵送なら最大1か月を足した計算になります。設備の発注日から逆算するなら、ここに余裕を見ておく必要があります。
資金繰りが先に詰まっているときは
認定は、これから起きる災害に備えるための制度です。いま入金までの時間を縮めたい、という局面とは目的が違います。売掛金の入金を前倒ししたいならファクタリングの仕組みのほうが時間軸が合いますし、既存の借入の返済が重いならリスケジュール(条件変更)のほうが先です。並べて検討する場合は、下の表で各社の条件を見比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
事業継続力強化計画のよくある質問
認定と承認はどちらが正しいですか?
事業継続力強化計画は認定です。法第56条第1項が「認定を受けることができる」と書いています。「承認」は経営革新計画(法第14条)のほうで、e-Gov法令検索で「承認事業継続力強化計画」を引いてもヒットは1件もありません。
固定資産税は安くなりますか?
この計画では安くなりません。固定資産税の特例(地方税法附則第15条第42項)の対象は認定先端設備等導入計画で、認定するのは特定市町村です。先端設備等導入計画のほうを見てください。
社会福祉法人やNPO法人でも申請できますか?
中小企業庁のQ&Aは「単独型では対象外ですが、連携型の連携事業者としては対象となります」としています。なお連携型の代表者は中小企業者または中小企業組合である必要があり、代表者は1名です(施行規則第31条第4項)。
単独型と連携型の両方を申請できますか?
Q&Aは「可能です」としています。ただし連携型には2者以上の中小企業者が参加している必要があり、「実施に協力する者」は支援措置を受けられません。
認定された内容は公表されますか?
事業者名・主たる事務所の所在市区町村・業種・認定年月日・実施期間が中小企業庁のサイトで公表されます。Q&Aは「計画の内容については公表しません」としています。なお認定事業者一覧に載るのは今年度分と過去3年度分だけです。
認定が取り消されることはありますか?
法第57条第2項は「従って事業継続力強化が行われていないと認めるときは、その認定を取り消すことができる」としています。Q&Aは「ただし、自然災害等の影響により計画を実行できなかったことをもって認定を取り消すことはありません」「権限のない代理申請が判明した場合は、認定を取り消すことがあります」と補足しています。
このページの数値と引用は、すべて法令・告示および中小企業庁・日本政策金融公庫の公開資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年10月29日)



