
財産開示手続とは?費用と第三者から情報を取る方法
訴訟に勝った、あるいは公正証書を作った。それでも売掛金が戻ってこないことがあります。差押えは「どこに何があるか」を申立て側が特定して書かなければ始まらないからです。相手の取引銀行も、持っている不動産も分からない状態では、債務名義は紙のままになります。
この行き止まりのために用意されているのが財産開示手続と第三者からの情報取得手続です。2020年4月の改正で大きく作り替えられ、2026年にも電話会議・ウェブ会議への対応が入りました。この記事では、申立てができる条件・かかる費用・何が取れて何が取れないかを、条文と各裁判所の案内で確認します。
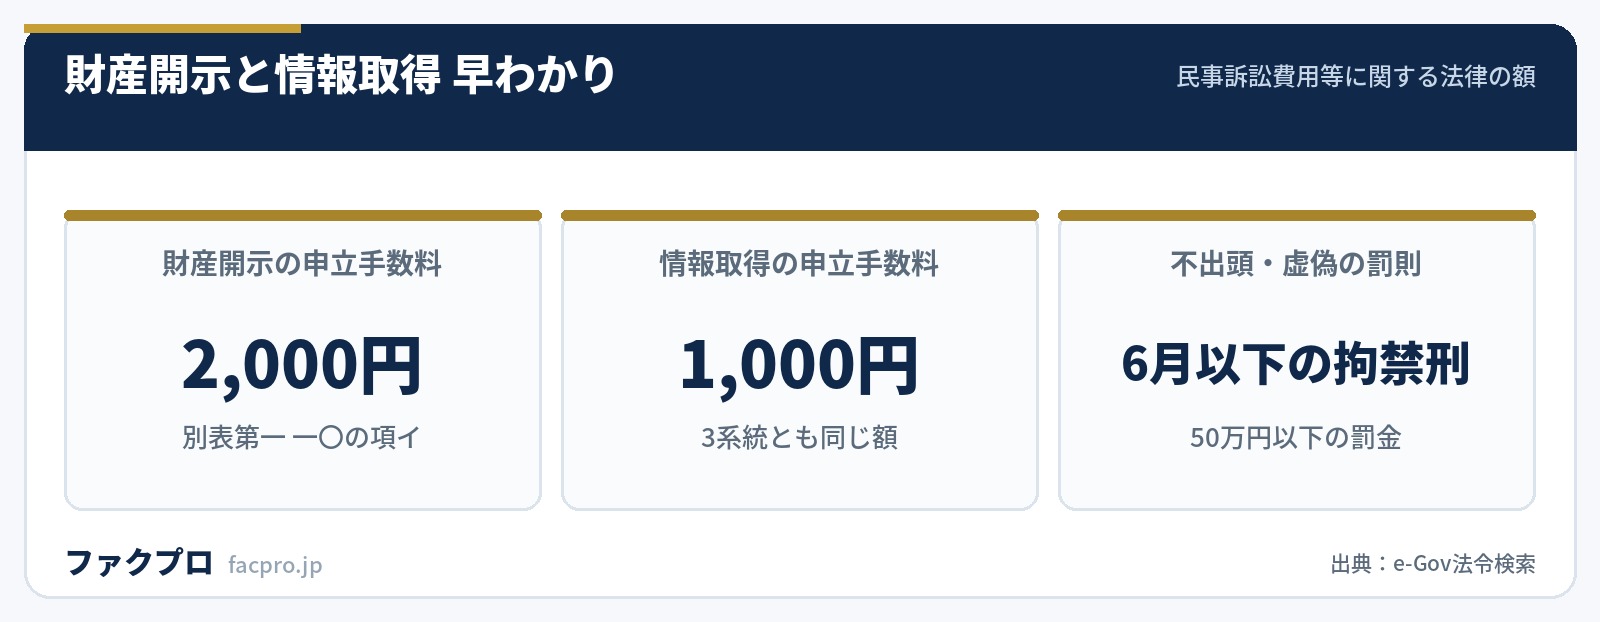
- ▸財産開示の申立手数料は2,000円、第三者からの情報取得は1,000円。印紙の額は小さい
- ▸預貯金・証券(207条)は、財産開示を先にやらなくても申し立てられます
- ▸勤務先(給与)の情報は、売掛金の債権者は申し立てられません。条文で債権者が限定されています
- ▸期日に出てこない・うそを言うと6月以下の拘禁刑または50万円以下の罰金(民事執行法213条)
- ▸2026年5月21日の郵便費用の一本化はこの2つの手続には及んでいません。予納は今も必要です
2つの手続は役割が違う
似た名前ですが、中身はまったく違います。財産開示手続は債務者本人を裁判所に呼んで財産を言わせる手続、第三者からの情報取得手続は銀行や登記所に照会する手続です。前者は相手が来なければ空振りしますが、後者は相手の協力が要りません。
どちらも債務者の普通裁判籍の所在地を管轄する地方裁判所に申し立てます(民事執行法196条)。債務名義を持っていることが出発点なので、まだ持っていない場合は債務名義の取り方から確認してください。
財産開示手続を申し立てられる条件
民事執行法197条1項は、申立てができるのを「執行力のある債務名義の正本を有する金銭債権の債権者」としたうえで、さらに1号か2号のどちらかに当たることを求めています。
- ✓1号……配当等の手続で完全な弁済を得られなかったとき(申立日より6か月以上前に終了したものを除く)
- ✓2号……知れている財産に対する強制執行を実施しても完全な弁済を得られないことの疎明があったとき
実務で多いのは2号です。東京地方裁判所・大阪地方裁判所はいずれも、債権差押えの取立てが空振りに終わった場合は1号の「配当等」には当たらないと案内しています。差し押さえたが「該当なし」と陳述された、一部しか取れなかった、取り下げたという場合は、2号の疎明ルート(財産調査結果報告書を付ける)になります。
もう一つの制限が3項です。申立ての日より前3年以内に財産開示期日で陳述した人には、重ねて実施決定をすることができません。例外は、一部が開示されていなかった場合、期日のあとに新しく財産を取得した場合、期日のあとに雇用関係が終わった場合の3つです。
2020年4月1日から、公正証書でも財産開示を申し立てられるようになりました。改正前の197条1項には「債務名義が第22条2号、3号の2から4号まで若しくは5号に掲げるもの……を除く」という括弧書きがあり、仮執行宣言付判決・仮執行宣言付支払督促・執行証書(公正証書)はいずれも使えませんでした。この括弧書きが削除され、東京地裁も「債務名義の種類は問いません」と案内しています。改正前の解説をそのまま読むと、ここで誤ります。
一方で3年の制限は改正前からあったものです。e-Gov法令検索で2020年3月31日時点の条文を取り出して並べても、3項は現行と同じ文言でした。「改正で3年制限ができた」という説明は条文と合いません。相手に対して過去3年以内に誰かが財産開示をしていると、原則として使えない点は昔から変わっていません。
第三者から取れる情報と、取れない情報
情報取得手続は3つの系統に分かれていて、条文の番号ごとに条件がまったく違います。ここを混ぜて理解すると、使えるはずの手続を使い損ねたり、使えない手続に時間を取られたりします。
| 不動産(205条) | 預貯金・証券(207条) | |
|---|---|---|
| 照会先 | 法務省令で定める登記所 | 銀行・信金・信組・労金・農協・ゆうちょ関係法人・振替機関等 |
| 取れる情報 | 土地等の存否と特定事項 | 預貯金の存否・取扱店舗・種別・口座番号・額/証券の銘柄と額または数 |
| 財産開示の前置 | 必要(期日から3年以内) | 不要 |
| 債務者への事前送達 | 必要 | 条文に規定がない |
| 決定の確定を待つか | 必要 | 条文に規定がない |
| 売掛金の債権者 | 申し立てられる | 申し立てられる |
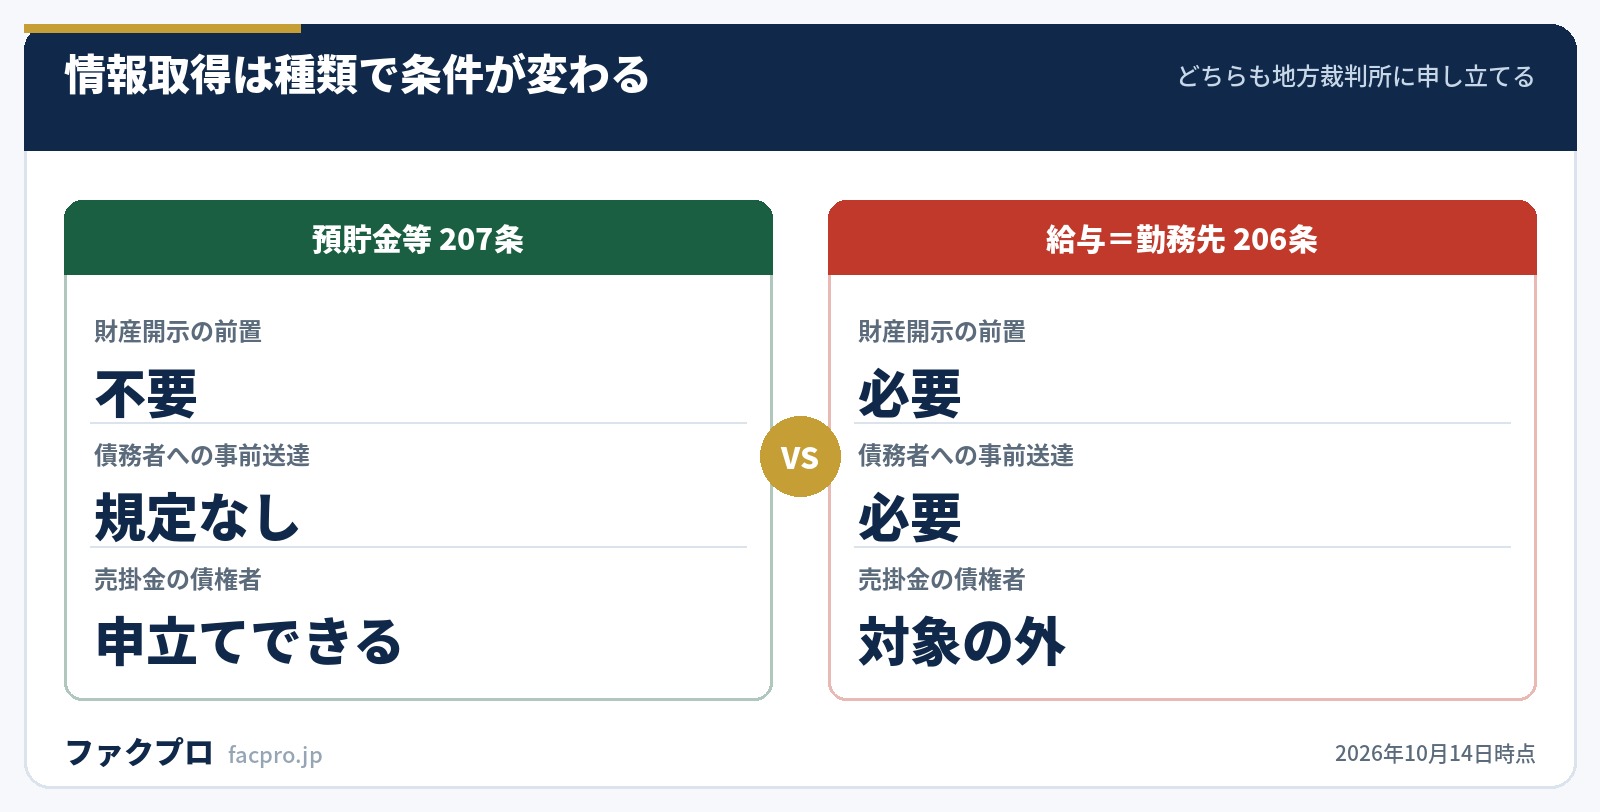
残る1系統が給与=勤務先の情報(206条)です。これだけは申立てができる債権者が条文で絞られています。206条1項が挙げるのは、民事執行法151条の2第1項各号の債権(夫婦の協力扶助・婚姻費用・子の監護=養育費・扶養)と、人の生命・身体の侵害による損害賠償請求権の債務名義を持つ債権者だけです。
つまり売掛金の債権者は、取引先の代表者の勤務先を調べることができません。さらに209条2項により、他の人が申し立てた206条の事件の記録を閲覧することもできません。入口でも記録でも二重に閉じられている形です。
預貯金の情報取得が「速い」のは、前置が要らないからだけではありません。205条3項(債務者への送達)と5項(決定が確定しなければ効力を生じない)は、207条には準用されていません。しかも207条3項は却下の裁判にだけ執行抗告を認めています。つまり認容されれば確定を待たずに効力が出て、債務者が争う手段が条文の側に置かれていないことになります。債務者が知るのは208条2項の事後通知で、しかも「情報提供がされた旨」が伝わるだけです。
第三者に払う報酬の根拠を「民事執行法209条」と書いてある説明を見かけますが、209条は記録の閲覧制限の条文です。報酬の根拠は民事訴訟費用等に関する法律28条の3と同規則8条の3で、額は207条1項1号(預貯金)2,000円・2号(振替社債等)2,000円。しかもこの報酬請求権は207条の第三者にだけ認められていて、205条の登記所や206条の市町村・年金機構には置かれていません。各裁判所の案内で「預貯金は第三者が1名増えるごとに4,000円」「給与は2,000円」と額が違うのは、ここが効いているためです。
申立てにかかる費用
印紙の額は民事訴訟費用等に関する法律の別表第一で決まっています。債権差押えの4,000円とは別の項です。
| 手続 | 根拠 | 手数料 |
|---|---|---|
| 財産開示手続の実施の申立て | 別表第一 一〇の項イ | 2,000円 |
| 第三者からの情報取得手続の申立て | 別表第一 一六の項イ | 1,000円 |
| (参考)債権差押命令の申立て | 別表第一 九の項イ | 4,000円 |
数え方の単位は1個の申立てです。情報取得手続は第三者が何社あっても印紙は1,000円のままで、前橋地方裁判所の案内も「1個の申立てにつき1000円(第三者の数は手数料に影響しません。)」と明記しています。ただし債務者ごと・情報の種類ごとには別の申立てになります。東京地裁は不動産・勤務先・預貯金・株式の4つに分けて扱っているので、預貯金と株式の両方を取るなら2件=2,000円です。
財産開示のほうは、債権者1名・債務者1名なら債務名義が何通あっても1個=2,000円、債権者が2名なら4,000円、債務者が2名なら2,000円×2という数え方になります(東京・大阪の必要書類一覧)。
2026年5月21日の郵便費用の一本化は、この2つの手続には及んでいません。一本化の対象は民事訴訟費用等に関する法律3条2項の「特定申立て」で、これは別表第二の上欄に掲げるものに限られます。別表第二に並んでいるのは訴え提起・控訴・上告・支払督促・抗告などで、民事執行法にもとづく申立ては1件も入っていません。財産開示は別表第一 一〇の項イ、情報取得は別表第一 一六の項イですから、11条1項ただし書の免除は働きません。
実際に一本化の後に出た各庁の一覧がこのことを示しています。広島地方裁判所の「郵便切手及び予納金一覧(令和8年5月21日~)」は、通常訴訟等を0円としたうえで、財産開示は郵便切手110円+予納金6,000円、情報取得(預貯金)は110円+予納金5,000円(第三者が1名増えるごとに4,000円)と書いています。印紙が安いからといって、持ち出しが2,000円で済むわけではありません。
| 東京地裁 民事第21部(財産開示) | 印紙2,000円+予納金6,500円+110円切手を貼った返信用封筒(電子納付の登録済みなら封筒は不要) |
|---|---|
| 東京地裁 民事第21部(預貯金・株式) | 印紙1,000円+予納金5,000円(第三者が1名増えるごとに4,000円)+直送用の封筒 |
| 大阪地裁 本庁・堺支部(財産開示) | 予納金8,000円。岸和田支部は郵券8,250円分 |
| 前橋地裁(情報取得) | 予納金は不動産6,000円/給与6,000円(1名増ごとに2,000円)/預貯金5,000円(1名増ごとに4,000円) |
| 広島地裁 本庁・管内支部 | 財産開示は切手110円+予納金6,000円。情報取得(預貯金)は切手110円+予納金5,000円 |
出てこない・うそを言った場合の罰則
民事執行法213条1項は、「六月以下の拘禁刑又は五十万円以下の罰金」と定めています。5号が正当な理由のない不出頭・宣誓の拒否、6号が宣誓した開示義務者の不陳述・虚偽陳述です。
この罰則は2020年4月1日の改正で入りました。改正前は不出頭も虚偽陳述も「30万円以下の過料」で、刑事罰ではありませんでした。さらに2025年6月1日からは、刑法の改正にあわせて「懲役」が「拘禁刑」に置き換わっています。
なお2026年5月21日から、199条の2・199条の3により財産開示期日が電話会議・ウェブ会議に対応しました。申立人は電話で参加しても「出頭したものとみなす」とされています(199条の2第2項)。遠方の裁判所でも出席の負担が下がったことになります。
どのくらい使われているか
最高裁判所の司法統計年報から、全国の地方裁判所の新受件数を並べます。
| 年 | 財産開示手続 | 第三者からの情報取得手続 |
|---|---|---|
| 令和元年(2019) | 577件 | (制度なし) |
| 令和2年(2020) | 3,930件 | 4,506件 |
| 令和3年(2021) | 8,156件 | 7,527件 |
| 令和4年(2022) | 15,354件 | 7,938件 |
| 令和5年(2023) | 22,022件 | 8,815件 |
| 令和6年(2024) | 16,177件 | 8,505件 |
| 令和7年(2025) | 13,567件 | 8,355件 |
改正前の2019年が577件、改正後の2020年が3,930件で約6.8倍。2023年の22,022件は2019年の約38倍です。刑事罰の導入で「呼び出しても来ない」状態が減ったことが、使われ方に出ている形です。その後2年連続で減っていますが、それでも改正前の20倍以上の水準にあります。
情報が分かっても回収まで時間はかかる
情報取得で口座が分かったら、改めて差押えを申し立てることになります。財産開示や情報取得それ自体はお金を取る手続ではなく、取るための材料を集める手続です。
費用の扱いにも注意点があります。執行費用は民事執行法42条1項で債務者の負担とされていますが、203条・211条が準用しているのは「第42条(第2項を除く)」です。42条2項(債務名義なしに同時に取り立てる仕組み)が外されているので、その手続のなかで費用を回収することはできません。あとの差押えの執行費用に乗せるか、42条4項の執行費用額確定処分を取ることになります。
ここまでの手続を踏んでも、入金までには数か月かかるのが普通です。回収と並行して資金繰りを立て直す必要があるときは、まだ期日の来ていない売掛金を現金化するファクタリングを併用する会社もあります。回収中の不良債権そのものは買取りの対象になりませんが、健全な取引先への売掛金は別に扱えるためです。
当サイトに掲載している各社の条件は次の表のとおりです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
なお、回収を外部に委ねる方法としては債権回収会社(サービサー)もあります。手続の選び方は売掛金の回収手順にまとめています。
このページの条文・手数料・件数は、すべて法令・最高裁判所・各地方裁判所の案内の原文を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。(確認日:2026年10月14日/制度・料金は改正により変わることがあります)



