
人材派遣のファクタリング|給与支払いと資金ギャップ
人材派遣業の資金繰りは、ほかの業種と構造がひとつ違います。スタッフへの賃金は毎月決まった日に全額を払わなければならないのに、派遣先からの入金は請求してから1〜2か月あとになる。売上が伸びているときほど立替の額が増える、という形です。
この記事では、その構造を法律の条文と国の公表値だけで確かめたうえで、当サイトに掲載している11社のなかで人材派遣業を明示して扱っている会社と、各社の買取条件が派遣業の請求サイクルに当てはまるかどうかを見ていきます。
- ▸賃金の支払いは労働基準法24条で毎月1回以上・一定期日・全額・直接払いと決まっており、違反には罰則がある
- ▸一方、派遣料金は取適法(旧下請法)の60日ルールの対象外。入金期日に法律上の上限がない
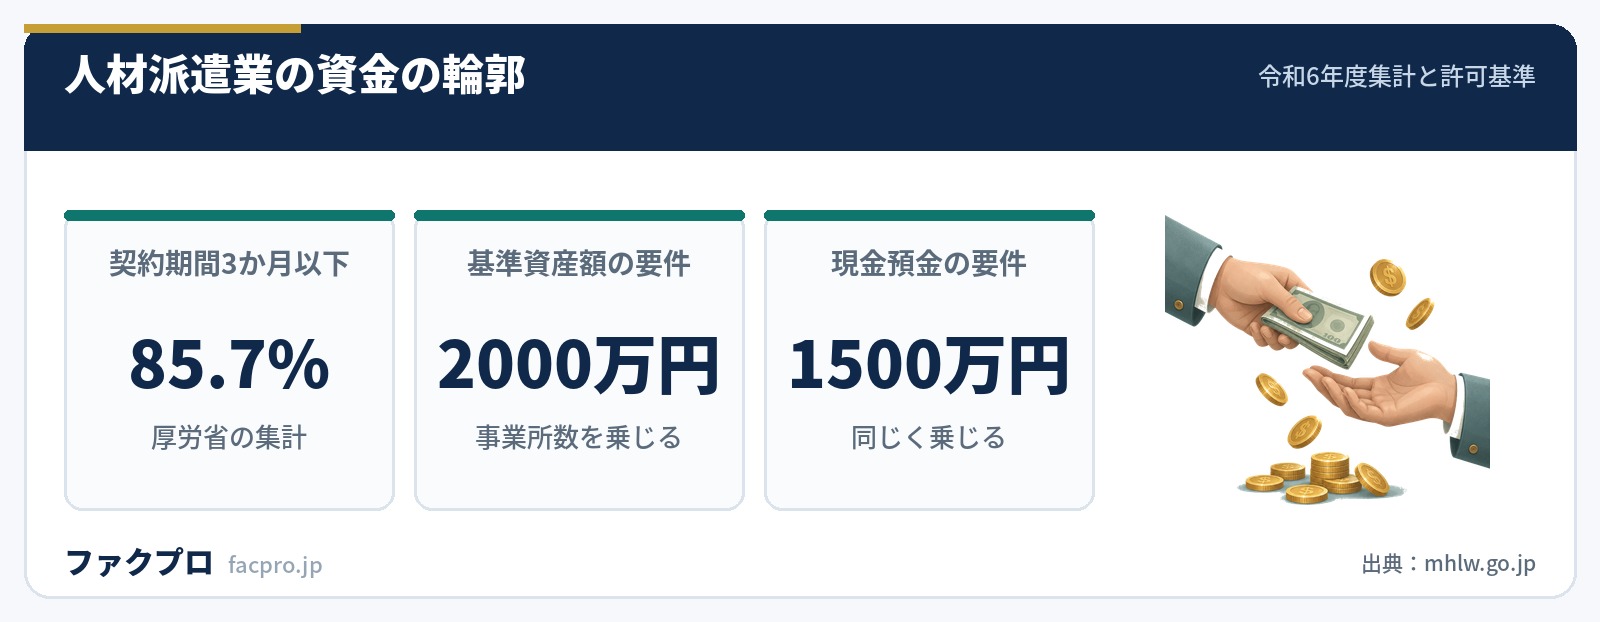
- ▸派遣契約は3か月以下が85.7%(令和6年度の集計)。立替が短いサイクルで何度も発生する
- ▸許可の維持には基準資産額2,000万円・現金預金1,500万円(各事業所数を乗じた額)が要り、更新時にも審査される
- ▸掲載社で人材派遣業を名指しして扱っているのはベストファクター・トップ・マネジメント・PAYTODAYの3社
賃金の支払いは、法律で日付と金額が固定されている
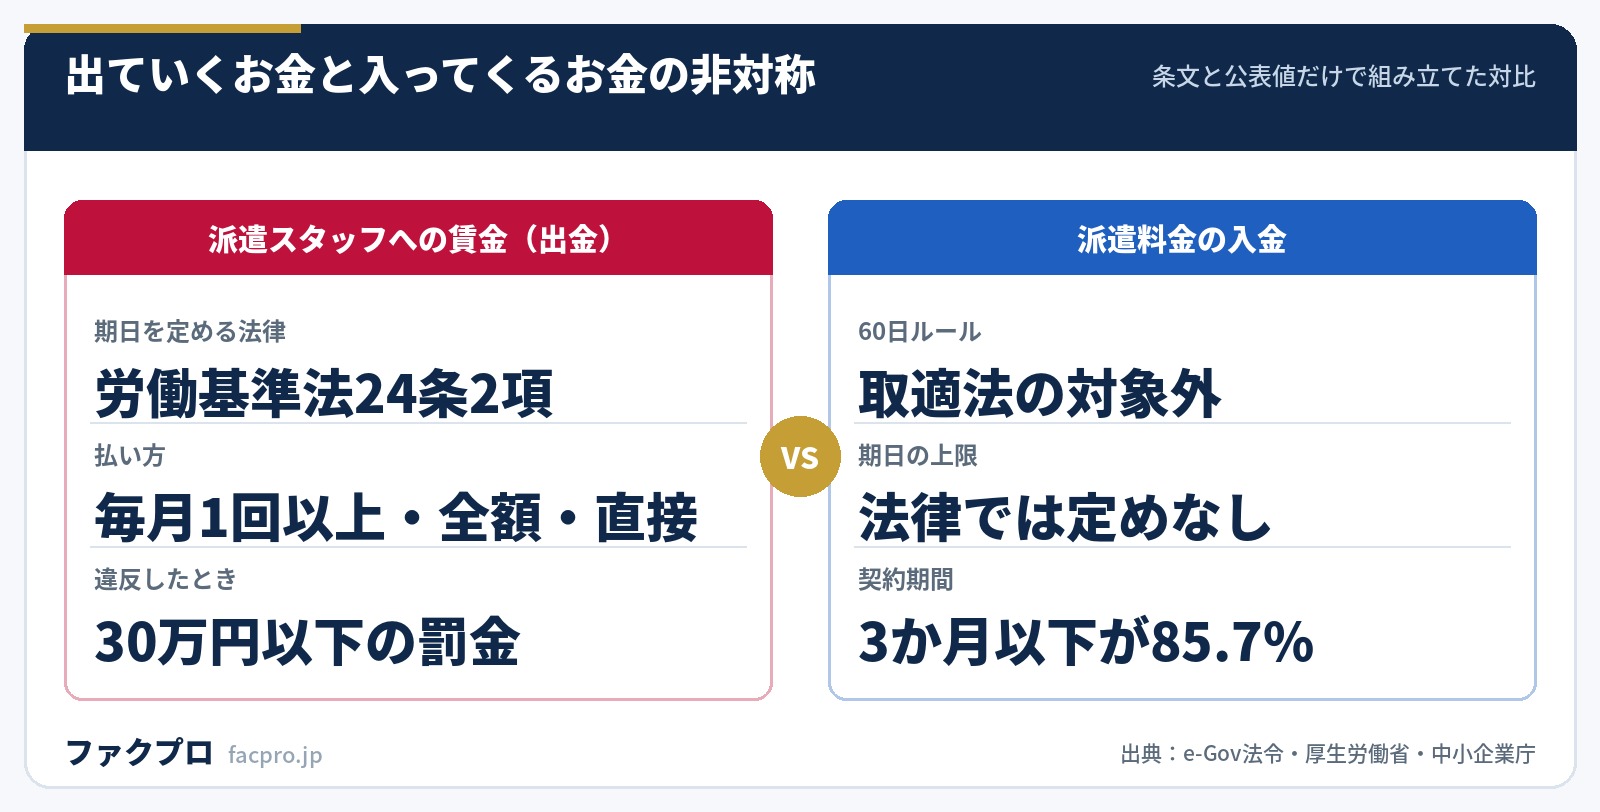
労働基準法24条は、賃金の払い方を2つの項に分けて定めています。1項が「通貨で、直接労働者に、その全額を支払わなければならない」、2項が「毎月一回以上、一定の期日を定めて支払わなければならない」です。
“賃金は、通貨で、直接労働者に、その全額を支払わなければならない。(24条1項)/賃金は、毎月一回以上、一定の期日を定めて支払わなければならない。(24条2項)
さらに25条は、出産・疾病・災害などの非常の場合には「支払期日前であつても、既往の労働に対する賃金を支払わなければならない」としています。予定外の現金流出まで法律で義務づけられているということです。
そしてこの24条・25条は、120条1号が挙げる「第二十三条から第二十七条まで」に含まれるため、違反すると30万円以下の罰金の対象になります。賃金の支払いは、経営判断で後ろにずらせる支出ではありません。
この3つの条文を並べると、派遣元が抱えている制約の形が見えてきます。金額(全額)・方法(通貨で直接)・時期(毎月一定期日)の3つがすべて固定されている支出は、事業上そう多くありません。仕入代金なら相手と交渉して期日を延ばす余地がありますが、賃金にはその余地が法律上ないわけです。資金繰り表を作るとき、給与の行だけは動かせない固定点として先に置いてしまうほうが実態に合います。
派遣料金の入金には、法律上の期日の上限がない
発注側の支払いを縛る法律としてよく知られているのが、取適法(中小受託取引適正化法。旧・下請法)の60日ルールです。3条1項は、代金の支払期日を「給付を受領した日から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない」としています。
ところが労働者派遣はこの法律の対象になりません。中小企業庁が公開している「令和7年度 中小受託取引適正化法テキスト」のQ&Aに、次のように書かれています。
“労働者派遣法に基づき労働者の派遣を受けるために、派遣会社に労働者の派遣を依頼することは、通常、労働者の派遣は自社の業務のために派遣を受けるものであるので、自ら用いる役務の委託として本法の対象とはならない。
条文側から見ても整合します。取適法2条4項の「役務提供委託」の定義は「事業者が業として行う提供の目的たる役務の提供の行為の全部又は一部を他の事業者に委託すること」で、派遣先が自社の業務のために受ける労働力は「自ら用いる役務」なので、この定義に当たらないという整理です。
「支払いの期日は法律で縛られているのに、入金の期日は法律で縛られていない」。これが人材派遣業の資金ギャップの正体です。建設業や運送業なら、取適法や建設業法を根拠に支払条件の是正を求める筋道がありますが、派遣料金にはその筋道が制度上ありません。だから派遣元の資金繰りは、交渉ではなく自社の手元資金で解くしかない場面が出てきます。支払サイトそのものの考え方は支払サイトとは?取適法の60日と計算方法で扱っています。
契約期間は3か月以下が85.7%。立替が何度も回る
厚生労働省が2026年3月31日に公表した「令和6年度 労働者派遣事業報告書の集計結果(速報)」には、派遣契約の期間別の割合が載っています。
| 契約期間 | 割合 |
|---|---|
| 1日以下 | 25.7% |
| 1日超7日以下 | 2.6% |
| 7日超1か月以下 | 8.1% |
| 1か月超2か月以下 | 20.9% |
| 2か月超3か月以下 | 28.4% |
| 3か月超6か月以下 | 10.2% |
| 6か月超12か月以下 | 3.2% |
| 1年超 | 0.8% |
3か月以下を足すと85.7%、1日以下だけでも25.7%です。短期とスポットが主流の業種なので、請求も入金も細かく分かれ、そのたびに人件費の立替が発生します。1本あたりの金額は小さくても、回数が多い分だけ資金が寝るということです。
同じ集計では、実績のあった33,207事業所のうち年商5,000万円未満が約43%(1,000万〜5,000万円が29.0%、1,000万円未満が14.1%)です。平均値の裏側には、資金余力の薄い小規模な事業者が多くいます。
許可を維持するために、現金を厚く持つ必要がある
労働者派遣事業は許可制で、許可の有効期間は新規が3年、更新後は5年です(労働者派遣法10条1項・4項)。そして10条3項は、更新の申請が7条1項各号の基準に適合していないと認めるときは更新してはならないと定めています。つまり資産の要件は、最初の1回だけの話ではありません。
具体的な数値は法律や施行規則の条文ではなく、厚生労働省の許可基準(労働者派遣事業関係業務取扱要領)に置かれています。
| 要件 | 数値 | 備考 |
|---|---|---|
| 基準資産額 | 2,000万円 × 事業所数 以上 | 資産の総額から負債の総額を控除した額(繰延資産・営業権を除く) |
| 基準資産額と負債の比 | 負債の総額の7分の1以上 | — |
| 自己名義の現金・預金 | 1,500万円 × 事業所数 以上 | 事業資金として |
| 事業所の面積 | おおむね20㎡以上 | 位置・設備等からみて適切であること |
| 確認の方法 | 貸借対照表または労働者派遣事業計画書 | 増加を主張する場合は公認会計士等の監査証明を受けた中間決算・月次決算に限る |
この要件がなぜ置かれているかは、同じ要領の免除規定を読むとはっきりします。地方公共団体による債務保証契約等が存在することによって「派遣労働者に対する賃金支払いが担保されている場合」は、資産の要件を満たさなくても差し支えないとされています。国自身がこの資産要件を、賃金を払いきるための担保として位置づけているわけです。
もうひとつ実務で効くのが、増加分の認定方法です。要領は、基準資産額や現金預金の増加を主張するときは「公認会計士又は監査法人による監査証明を受けた中間決算又は月次決算による場合に限り」確認するとしています。決算期だけ一時的に現金を積んでも、監査証明がなければ認められません。通期で手元を厚く保つ必要がある、という設計です。
なお、国が持っている数字のなかで派遣業の利益の薄さを示すものとして、中小機構のJ-Net21「業種別開業ガイド:人材派遣」があります。ここでは業界大手のマージン率を25〜30%程度としたうえで、「その粗利から派遣労働者の社会保険料、有給費用などの他、本社スタッフ人件費、セミナー経費などを賄った上で営業利益率3.7%を確保する」と説明されています。
掲載11社の条件を比べる
手数料・入金スピード・必要書類の点数は下の表にまとめています。業種別の対応についてはファクタリング会社とは?選び方と掲載11社の条件もあわせてご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
人材派遣業を名指しして扱っている会社
業種を限定していない会社がほとんどですが、「人材派遣業」という言葉を自社のページに出しているのは3社です。
- ✓ベストファクター … 利用事例に「人材派遣業」のカテゴリがあり、派遣会社へのインタビュー記事を掲載
- ✓トップ・マネジメント … 導入事例に「人材派遣業 STAFFING」の業種別ページを常設。よくある質問でも入金までの期間が長い業種の例として人材派遣業を挙げている
- ✓PAYTODAY … お客様インタビューに人材派遣会社の代表者の事例を掲載
ベストファクターのインタビューには、派遣会社の経営者の言葉として「取引先の支払いサイクルが最短で30日、長い場合は45日となる場合もあります。スタッフの給料日は相変わらず毎月25日支払いで、場合によっては即日払いや週払いにも対応しなければならない」という説明が載っています。30〜45日の入金サイクルと、毎月25日の固定支払日という、この業種の典型的な形です。
ビートレーディングは業種を名指しこそしていませんが、よくある質問で「建設業、製造業、運送業をはじめ、IT関連業やサービス業の方など幅広くご利用いただいております」としてサービス業を挙げています。一方でレゾナスは、小売業・飲食業・エステサロンなど一般消費者を相手とする取引で発生する売上は対象外としています。派遣先が法人である人材派遣は事業者間の取引なので、この除外には当たりません。
「サービス業」というくくりで可否を判断しないほうが安全です。ビートレーディングはサービス業を利用できる業種の例として挙げ、レゾナスは消費者向けのサービス業を対象外としています。分かれ目は業種名ではなく、売掛先が法人かどうかです。人材派遣は派遣先が法人であることが大半なので、売掛先を法人に限っている会社でも条件を満たしやすい業種だと言えます。売掛先の条件は売掛先が個人・個人事業主でも使える?11社の条件で詳しく比較しています。
派遣業の請求サイクルに当てはまるかを、額面と期日で見る
派遣業の請求は、1日単位のスポットから月極まで幅があります。そこで効いてくるのが買取対象になる請求書の額面の下限と、支払期日の範囲です。
| 会社 | 額面の下限 | 支払期日の条件 |
|---|---|---|
| ビートレーディング | 1万円(買取実績1万円〜7億円) | 支払期日前の確定債権。注文書など将来債権も可 |
| ベストファクター | 30万円以上 | 支払期日前であること |
| 日本中小企業金融サポート機構 | 下限上限なし(実績1万円〜2億円) | 仕事が完了している売掛金。支払いが遅れているものは対象外 |
| トップ・マネジメント | 記載なし | 記載なし |
| GMO BtoB早払い | 請求書あたり数万円から/1回の合計100万円以上 | 記載なし |
| レゾナス | 50万円以上 | 申込日から5営業日〜60日以内 |
| PAYTODAY | 上限下限なし | 記載なし。期日を過ぎたものは不可 |
| ペイトナー | 1万円 | 支払期日まで70日以内 |
| QuQuMo | 記載なし(金額上限なし) | 入金日が確定しているもの。期日経過分は不可 |
| えんナビ | 50万円 | 記載なし |
| labol | 1万円 | 支払期限は請求書の支払期日+3日 |
| アクセルファクター | 記載なし(最大1億円) | 入金が遅れている請求書は対象外 |
| OLTA | 上限・下限なし | 入金期日が申込日から6営業日以上かつ6か月以内 |
派遣業で現実的に効くのは額面の下限です。1日単位のスポット派遣が多い事業者だと、1件あたりの請求書が数万円ということもあります。その場合、50万円を下限とするレゾナスやえんナビ、30万円のベストファクターは枠から外れます。下限がないか1万円からの会社(ビートレーディング・日本中小企業金融サポート機構・PAYTODAY・OLTA・labol)が候補になります。
もうひとつが支払期日の上限です。レゾナスは「申込日から60日以内」、ペイトナーは「支払期日まで70日以内」と区切っています。月末締め翌月末払い(およそ30〜60日)なら両社とも入りますが、月末締め翌々月末払いだと60日を超えるので、レゾナスでは対象から外れる可能性があります。自社の派遣先の支払条件を先に書き出してから候補を絞ると、無駄な申込みが減ります。
複数の派遣先への請求書をまとめて1回で申し込めるかどうかも、件数が多い業種では効きます。レゾナスは「異なる売掛先への請求書であっても、複数を合算して一度の手続きで資金化をご検討いただけます」としており、OLTAとPAYTODAYは一度に5債権(5枚)までという上限を公開しています。
売るのは派遣料金の売掛債権で、スタッフの給与債権ではない
人材派遣とファクタリングを並べると、「給与ファクタリング」と混同されることがあります。これはまったく別のもので、派遣会社が売るのは派遣先に対する派遣料金の売掛債権です。スタッフ個人が受け取る賃金の債権ではありません。
掲載各社も、給与債権は買取の対象外だと明記しています。
- ✕ビートレーディング … 「回収が遅延している不良債権や給与債権、売掛先が個人事業主である売掛金(請求書)は買取対象外」
- ✕日本中小企業金融サポート機構 … 「給与債権・個人債権(売掛先が個人)についても買取対象外」
- ✕レゾナス … 「給与債権の買い取りなど、法令に抵触する恐れがあるもの」はお断り
- ✕PAYTODAY … 「個人の給与債権は買取対象外です」
- ✕えんナビ … 「給料ファクタリングは取り扱っておりません」
給与を前借りする側の話は給料ファクタリングに代わるものは?公的制度と前払いで、労働基準法25条の非常時払いや公的な貸付制度とあわせて整理しています。派遣元が使うのはあくまで事業者間の売掛債権の買取で、こちらはファクタリングとは?仕組みと2社間・3社間の違いを図解の枠組みに入ります。
申し込む前に確認しておくこと
- ✓派遣先ごとの締め日と支払日を書き出す(60日・70日の線を超えるかどうかが候補を左右する)
- ✓1件あたりの請求書の額面を確認する(下限30万円・50万円の会社が外れるかどうか)
- ✓事業用口座の入出金明細を何か月分出せるかを確認する(会社により1〜6か月)
- ✓新しい派遣先への初回請求は、過去の入金実績がないぶん審査で不利になりうることを織り込む
- ✓受注した時点で先に人件費が出る案件は、注文書・将来債権の買取に対応している会社を当たる
最後の項目について補足します。大量採用の依頼を受けた段階では、まだ請求書が発行できません。受注の段階で資金化できるのは注文書・将来債権の買取に対応している会社に限られ、ビートレーディング(注文書など将来債権の買取に対応)、トップ・マネジメント(見積書・受注書・発注書。ただし月商500万円以上・設立半年以上の法人限定)、GMO BtoB早払い(受注金額の最大50%まで)が該当します。レゾナスは将来債権を対象外としています。詳しくは将来債権ファクタリングとは?注文書買取との違いをご覧ください。
また、レゾナスは「過去の口座明細でその売掛先からの入金実績が一度も確認できない場合」は審査を通過させられないとしており、PAYTODAYは査定の入力項目に「売掛先様とのお取引(初回取引/継続取引)」を置いています。新規の派遣先の初回請求は、継続取引より条件が厳しくなると見ておくのが現実的です。審査の中身はファクタリングの審査に通らない理由と次の一手で扱っています。
公的な資金繰りの手当てもあわせて見ておく
売掛債権の早期現金化のほかに、国の制度で使えるものもあります。日本政策金融公庫のセーフティネット貸付(経営環境変化対応資金)は、利用できる方の要件のひとつに「最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している方」を挙げています。
派遣先の支払サイトが延びた、という事情そのものが要件に書かれているということです。融資限度額は国民生活事業で7,200万円、運転資金の返済期間は10年以内(据置3年以内)とされています。公的な選択肢の全体像は資金繰りが厳しいときの選択肢|融資・保証・売掛債権と個人事業主の資金調達方法は?公的支援と売掛債権にまとめています。
このページの数値と引用は、すべて掲載各社の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年10月5日/公式サイトの記載は予告なく変更されることがあります)



