
信用保証協会の代位弁済と求償権|その後どうなる
信用保証協会の保証付き融資が返せなくなると、協会が金融機関に残額を支払います。これが代位弁済です。ここで借金が消えるわけではありません。返す相手が銀行から信用保証協会に変わり、名前が「求償権」に変わるだけです。
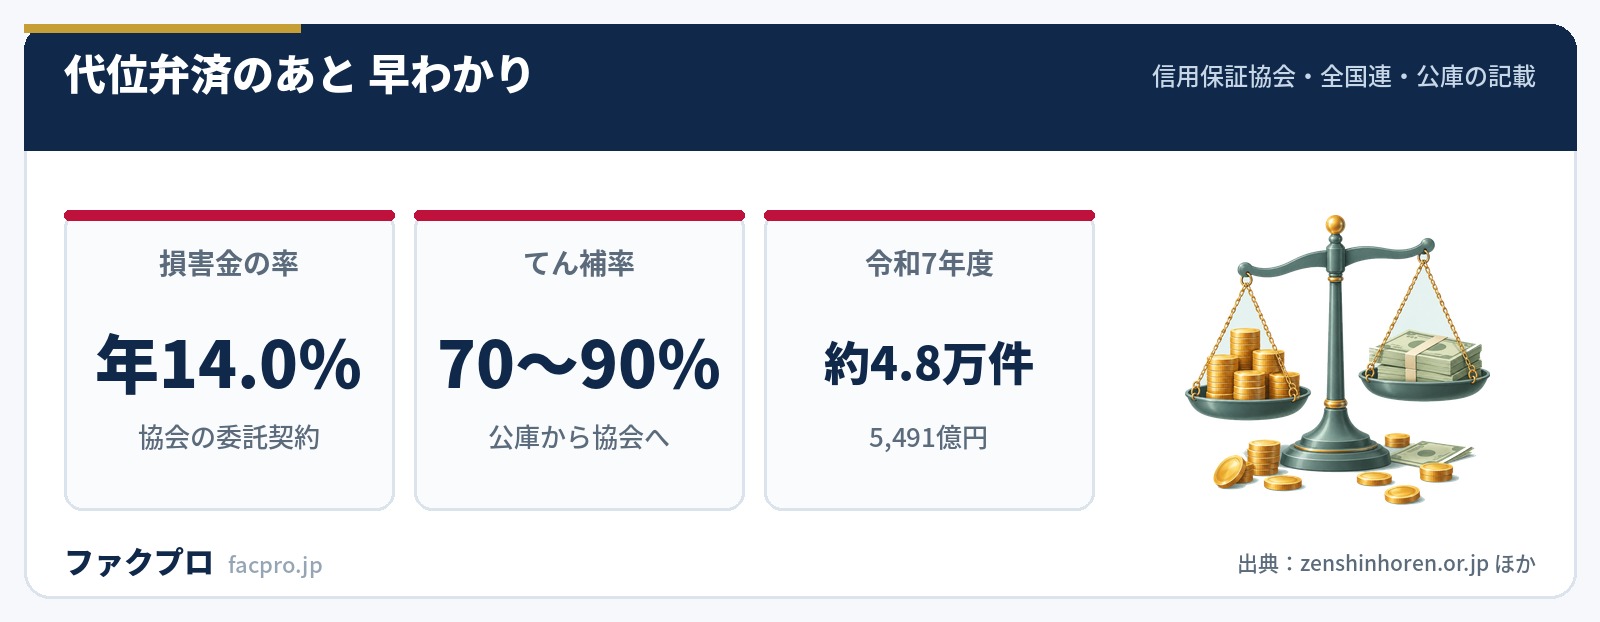
しかも求償権には年14.0%の損害金が付きます。元の融資金利とは桁が違う数字です。このページでは、代位弁済がいつ起きるのか、起きたあと何が始まるのか、そして事業を続けられるのかを、法律の条文と信用保証協会・金融庁の資料の原文から確認します。
- ▸代位弁済で債務は消えません。銀行への借入金が、信用保証協会に対する求償権に置き換わるだけです
- ▸求償権には年14.0%の損害金が付きます(東京・兵庫の信用保証協会の契約・用語辞典で一致)
- ▸代位弁済になる延滞期間は各協会が業務方法書で定めるもので、全国一律ではありません。東京信用保証協会の約定書は「最終履行期限後60日」と公開しています
- ▸金融庁の監督指針は、代位弁済に陥った企業でも誠実に弁済していれば求償権消滅保証等の活用を促せと金融機関側に求めています。事業の継続が前提から外れているわけではありません
代位弁済とは|借入金が求償権に置き換わる
全国信用保証協会連合会は、代位弁済と求償権をこう定義しています。
“代位弁済 信用保証付の貸付金等が、中小企業・小規模事業者の倒産などの事由により金融機関へ返済できなくなった場合に、信用保証協会が金融機関に対して貸付残額を支払うこと。/求償権 代位弁済をすることにより、信用保証協会は中小企業・小規模事業者および保証人に対して代位弁済額を元本とする債権を持つことになる。この債権を求償権という。
重要なのは、全国連が信用保証料のページに置いている一文です。
“※「信用保証料」は保険料ではありません。したがって信用保証協会による代位弁済が行われた後は、中小企業・小規模事業者の方から信用保証協会へ弁済していただきます。
保証料を払っていたから支払いが免除される、という制度ではありません。保証料は協会が保証を引き受けるための対価であって、債務者の支払いを肩代わりして終わらせる保険料ではない、というのが制度の建て付けです。
| 代位弁済とは | 中小企業者が返済できなくなったとき、信用保証協会が金融機関に貸付残額を支払うこと |
|---|---|
| そのあと残るもの | 信用保証協会が中小企業者および保証人に対して持つ求償権(代位弁済額が元本) |
| 求償権の損害金 | 年14.0%(東京信用保証協会 信用保証委託契約 第7条・兵庫県信用保証協会 用語辞典) |
| 損害金の計算方法 | 年365日の日割計算(東京信用保証協会 信用保証委託契約 第7条) |
| 代位弁済になる延滞期間 | 各信用保証協会が業務方法書に定める「所定期限」による。東京信用保証協会の約定書は最終履行期限後60日 |
| 協会への返済方法 | 「実情に即して」信用保証協会に返済(全国信用保証協会連合会) |
| 回収の担い手 | 信用保証協会。回収業務の一部を保証協会債権回収株式会社に業務委託 |
| 令和7年度の代位弁済 | 48,176件・5,491億円(元利合計) |
代位弁済の根拠条文は信用保証協会法の中にはない
意外に思われるかもしれませんが、信用保証協会法の条文を全文検索しても「代位弁済」という語は1か所も出てきません。「代位」という語自体が0回です。同法で求償権に触れているのは第20条第2項第3号だけで、そこも他人の求償権を譲り受ける業務についての規定です。
代位弁済と求償権の法的な背骨は、民法に置かれています。
| 条文 | 見出し | 要旨 |
|---|---|---|
| 民法 第459条 | 委託を受けた保証人の求償権 | 主たる債務者に代わって弁済した保証人は、支出した財産の額の求償権を有する |
| 民法 第499条 | 弁済による代位の要件 | 債務者のために弁済をした者は、債権者に代位する |
| 民法 第501条 | 弁済による代位の効果 | 代位した者は、債権の効力及び担保として債権者が有していた一切の権利を行使できる |
| 信用保証協会法 第20条 | (業務) | 金融機関に対して負担する債務の保証を業務として掲げる。代位弁済の語は置かれていない |
条文に代位弁済の手続が置かれていないということは、実際のルールは各協会の信用保証委託契約と約定書に書かれているということです。年14.0%の損害金も、条文ではなく委託契約の条項に由来します。
東京信用保証協会の信用保証委託契約 第6条は「貴協会が金融機関から保証債務の履行を求められたときは、委託者および保証人に対して、通知・催告をしなくても弁済することができる」としています。代位弁済は債務者の同意や事前通知を要件にしていません。
同契約 第11条は「貴協会の請求があるときは、この契約にかかる債務の履行につき、直ちに強制執行に服する旨の陳述を記載した公正証書の作成に必要な一切の手続きをします」とも定めています。求償権は、判決を取らずに執行力を備えられる建て付けになっているということです。公正証書の仕組みも合わせて見ておくと理解が早くなります。
いつ代位弁済になるのか|「所定期限」は協会ごとに決まる
延滞が何か月続いたら代位弁済になるのか。これを全国一律で定めた資料はありません。金融庁の「信用保証協会向けの総合的な監督指針」は、判断の起点をこう置いています。
“保証債権者が保証債務の履行を請求しうる期日(各信用保証協会が業務方法書に定めるところによる。以下「所定期限」という。)
つまり代位弁済のタイミングは協会ごとに決まる設計です。数値を公開している例としては、東京信用保証協会が金融機関との約定書でこう定めています。
“甲は、被保証人が最終履行期限(期限の利益喪失の日を含む。以下同じ。)後60日を経てなお被保証債務の全部又は一部を履行しなかったときは、乙の請求により乙に対し保証債務を履行するものとする。ただし、特別の事情があるときは、60日を経ずして甲に対し保証債務の履行請求を行なうことができる。
ここで効いてくるのが期限の利益の喪失です。最終履行期限には期限の利益を失った日が含まれるので、分割返済を1回でも落として期限の利益を失うと、そこから60日のカウントが始まり得ます。期限の利益喪失条項そのものの読み方は期限の利益喪失条項にまとめています。
てん補率の分母が資料によって違う
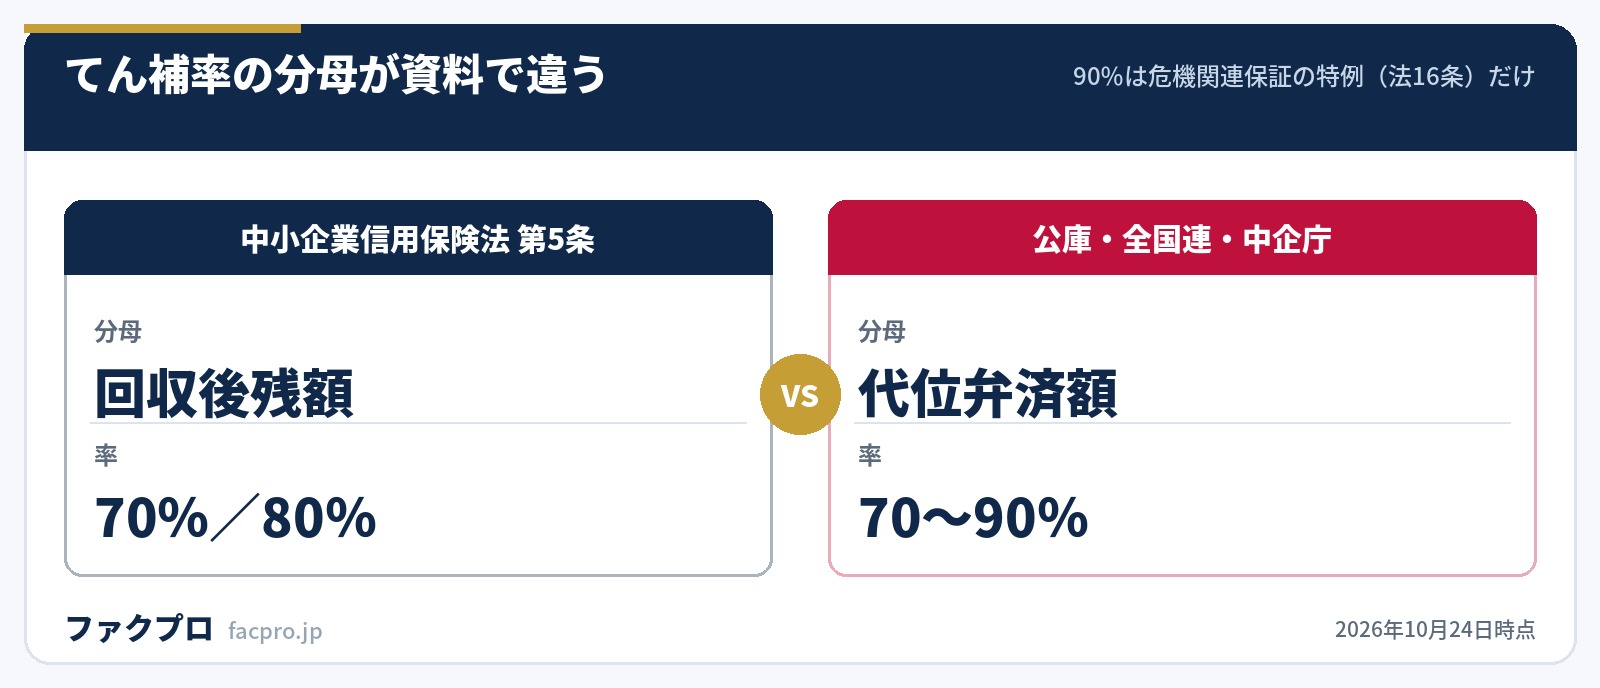
代位弁済が起きると、信用保証協会は日本政策金融公庫から保険金を受け取ります。この割合がてん補率と呼ばれるものです。ところが、「てん補率」という語は中小企業信用保険法の条文に1か所も置かれていません。条文の語は「保険金額」「保険価額」「百分の七十」です。
| 資料 | 分母の書き方 | 率 |
|---|---|---|
| 中小企業信用保険法 第5条 | 回収後残額(弁済額から請求時までの回収額を控除した残額) | 百分の七十(無担保保険等は百分の八十) |
| 日本政策金融公庫 信用保険関係用語集 | 代位弁済元本のうち | 70%、80%又は90% |
| 全国信用保証協会連合会 | 代位弁済額の | 70〜90% |
| 中小企業庁 信用補完制度 | 代位弁済額の | 70〜90% |
90%という数字の出どころもはっきりしています。中小企業信用保険法 第16条が危機関連保証について「百分の九十」と読み替える特例を置いており、通常の保証でこの率が出ることはありません。経営安定関連保証(セーフティネット保証)は第13条で百分の八十です。
この違いは、書き手の都合ではなくどの時点の金額を見ているかの差です。条文は、協会が保険金を請求する時までに回収できた分を先に差し引いた残額に率を掛けます。案内資料は、読み手に分かりやすいよう代位弁済した額そのものを分母にしています。協会が受け取る保険金は、代位弁済額の7割ちょうどにはなりません。そして協会が受け取ったあとに回収した分は、中小企業信用保険法 第8条により保険金の割合に応じて公庫へ納付されます。債務者が払ったお金の一部は公庫に戻る、という二重の流れになっているのがこの制度です。
代位弁済のあと何が始まるか|回収業務とサービサー
全国連は代位弁済後の実務を「回収業務」と呼び、こう説明しています。
“信用保証協会が金融機関に対し代位弁済したものについては、実情に即して中小企業・小規模事業者の方から信用保証協会にご返済いただきます。これは「回収業務」と呼ばれ、信用保証協会がお客様からご返済いただいた金額のうち、保険金受領割合に応じて、日本政策金融公庫に「回収納付金」として返納しています。また、回収業務の一部を「保証協会債権回収株式会社」に業務委託しています。
押さえておきたいのは、公式の表現が「譲渡」ではなく「業務委託」であることです。信用保証協会法 第20条第3項も「譲り受けた債権の回収に係る業務については、弁護士…を代理人とし、又は債権回収会社…に委託するものとする」という書き方をしています。東京信用保証協会の約定書も、債権回収会社を復代理人と位置づけています。債権そのものが第三者に売られて相手が変わる、という構図ではありません。サービサー制度の全体像は債権回収会社の仕組みにまとめています。
返済の条件については、公的な資料が示しているのは「実情に即して」という一語だけです。分割の回数や最低弁済額を定めた基準は、公的資料が扱う範囲の外にあります。協会との個別の話し合いで決まると考えておくのが実態に近い読み方です。
| 年度 | 代位弁済(元利合計)件数 | 代位弁済 金額 | 保証債務残高 |
|---|---|---|---|
| 令和5年度 | 43,830件 | 4,946億円 | 36兆4,596億円 |
| 令和6年度 | 48,303件 | 5,497億円 | 34兆2,670億円 |
| 令和7年度 | 48,176件 | 5,491億円 | 32兆9,005億円 |
代位弁済されても事業は続けられるのか
ここがいちばん知りたいところだと思います。金融庁と中小企業庁が共同で出している監督指針に、正面から答えている一節があります。
“事業再生の道筋が立たず代位弁済に陥ってしまった中小企業者についても、事業を継続しながら信用保証協会に対する求償債務の弁済を誠実に行っている場合には、事業の収益性や将来性等を勘案した上で、例えば、金融取引を正常化させ事業再生を後押しすることを目的とした求償権消滅保証等の活用を促しているか。
同じ節は、過去に破産や廃業を経験した経営者についても「過去の事実だけを以て保証審査判断するのではなく、過去の失敗を活かした事業計画等を踏まえ、例えば再挑戦支援保証を活用するなど、中小企業者に応じた公正な保証審査を行うことに努めているか」としています。
| 制度 | 内容 |
|---|---|
| 求償権消滅保証 | 信用保証協会に対して求償債務を負う中小企業者で、事業再生を図ろうとするものが対象。保証割合は100%保証。経営サポート会議による検討に基づく事業再生計画、中小企業活性化協議会等の支援により策定した再建計画等があることが要件 |
| 再挑戦支援保証 | 事業を行っていない個人又は事業開始後5年未満の個人・会社で、過去に廃業経験があり、廃業から5年以上経過していない方。保証限度額3,500万円(創業関連保証と合算)、保証期間10年以内(据置1年以内を含む) |
中小企業庁の発表も「事業を継続し、信用保証協会に対する求償債務の弁済努力を誠実に行っている場合は、金融取引を正常化させ事業再生を後押しすることを目的とした求償権消滅保証の利用が可能となります」と書いています。誠実に弁済していることが、次の一歩を開く条件として明示されているということです。
信用情報への登録期間の数え方には注意が必要です。東京信用保証協会が公開している全国銀行個人信用情報センター向けの同意内容では、代位弁済を含む返済状況の情報は「契約期間中および契約終了日(完済していない場合は完済日)から5年を超えない期間」登録されるとされています。求償債務が残っているあいだは、5年のカウントがそもそも始まりません。「5年経てば消える」という理解で待っていると、起点がずっと先送りになり続けることになります。
代位弁済に行き着く前にできること
代位弁済は、延滞が所定期限を超えたところで自動的に動き出す仕組みです。止める手立てがあるとすれば、期限の利益を失う前に返済条件そのものを変えることになります。金融機関への条件変更の申込みと、その実行率についてはリスケジュールの実態にまとめました。
並行して、入金そのものを早める手も検討対象になります。売掛金の回収が遅れていることが資金不足の原因なら、売掛金の回収手順を先に見直すほうが効きます。取引先の倒産が引き金なら連鎖倒産を防ぐ制度、税金の滞納が並行しているなら換価の猶予の申請が先です。
- ✓分割返済が苦しいが、まだ期限の利益を失っていない → 金融機関に条件変更を申し込む余地がある
- ✓すでに代位弁済の通知が来た → 年14.0%の損害金が走り始めているので、協会との弁済協議を急ぐ
- ✓事業は続いていて弁済も続けている → 求償権消滅保証の対象になり得る
- ✓税金や社会保険料の差押えが入っている → 求償権の事前行使の事由に当たるため、先に猶予の申請を検討する
売掛金を先に現金化する場合の比較
売掛金の入金を前倒しする手段を使う場合は、手数料の下限だけでなく入金までの日数・必要書類・売掛先への通知の有無をそろえて比べてください。当サイトに掲載している各社の条件は次の表にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべてe-Gov法令検索・金融庁・中小企業庁・全国信用保証協会連合会・各信用保証協会が公開している法令・監督指針・統計・契約書式の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。原文に数値が2通りある箇所は、どちらの資料の数字かを明示して併記しています。(確認日:2026年10月24日/制度の内容と公表値は改正・更新されることがあります)



