
債権回収会社とは?許可の条件と扱える債権の範囲
取引先から入金がないまま時間が経つと、回収を外部に任せる選択肢が出てきます。そこで名前が挙がるのが債権回収会社、いわゆるサービサーです。一方で、売掛金を買い取るファクタリング会社とどう違うのかは分かりにくいところです。
この2つを分けているのはサービサー法(債権管理回収業に関する特別措置法)という1本の法律です。この法律が誰が、どんな債権を、どう扱えるかをかなり細かく決めていて、その外側にいるのがファクタリング会社、という関係になっています。
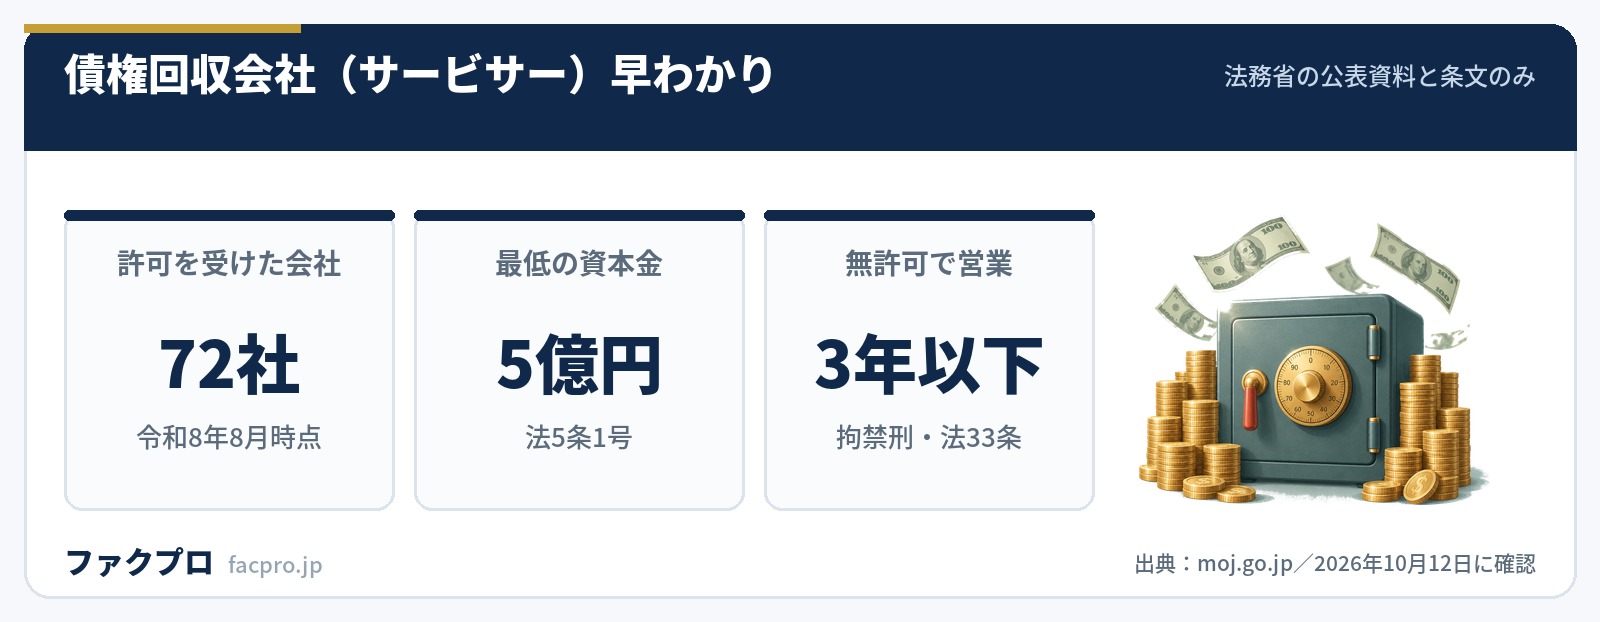
- ▸債権回収会社は法務大臣の許可を受けた株式会社だけ。2026年8月3日時点で 72社
- ▸許可の条件は資本金 5億円以上 と、常務に従事する取締役に弁護士がいること
- ▸扱えるのは法2条が列挙した特定金銭債権のみ。一般の会社の正常な売掛金は入らない
- ▸商号に「債権回収」の文字を使う義務がある。名乗りだけで一次的な見分けがつく
債権回収会社は許可を受けた株式会社だけ
出発点は弁護士法です。弁護士法第73条は次のように定めています。
“何人も、他人の権利を譲り受けて、訴訟、調停、和解その他の手段によつて、その権利の実行をすることを業とすることができない。
他人の債権を買って回収を商売にすることは、原則として禁じられています。違反すると2年以下の拘禁刑または300万円以下の罰金です(同法第77条4号)。そこに例外の道を作ったのがサービサー法で、第1条は「弁護士法の特例として」という言葉を使っています。
その例外は許可制の形を取ります。第3条はひと言です。
“債権管理回収業は、法務大臣の許可を受けた株式会社でなければ、営むことができない。
許可なく営めば3年以下の拘禁刑または300万円以下の罰金(第33条1号)。名義を貸して他人に営ませた場合も同じ重さです。
許可の条件は第5条が並べています。主なものは次のとおりです。
- ✓資本金の額が5億円以上の株式会社であること(5条1号)
- ✓常務に従事する取締役のうちに、弁護士がいること(5条4号)
- ✓暴力団員等が事業活動を支配していないこと(5条5号)
- ✓債権管理回収業を適正に遂行するに足りる人的構成を有すること(5条8号)
- ✓許可にあたって警察庁長官の意見を聴く(6条1項)/弁護士取締役について日本弁護士連合会の意見を聴く(6条2項)
さらに第13条は商号のなかに「債権回収」という文字を使わなければならないと定め、2項で、許可のない者が紛らわしい文字を使うことを禁じています。社名を見るだけで一次的な見分けがつくよう、法律の側で作られた仕掛けです。
扱えるのは「特定金銭債権」だけ
許可を受けても、どんな債権でも扱えるわけではありません。第2条1項が特定金銭債権として22の号を列挙し、その範囲に限られます。法務省の分類に沿って整理すると次のようになります。
| 区分 | 中身 | 条文 |
|---|---|---|
| 金融機関等の貸付債権 | 銀行・信用金庫・保険会社・貸金業者などが有する(有していた)貸付債権 | 1号・2号 |
| リース・クレジット債権 | 期間1年超のリース料、クレジットカードや割賦の債権 | 4号〜7号の2 |
| 流動化関連債権 | 特定目的会社などの流動化の対象になっている金銭債権 | 8号〜14号 |
| 倒産関連債権 | 破産・再生・更生の手続開始決定を受けた者の債権、手形交換所の取引停止処分を受けた者の債権 | 16号〜19号 |
| 求償権その他 | 保証契約に基づく債権、信用保証協会などの求償権 | 20号・21号 |
並べてみると、「誰が持っている債権か」で線が引かれていることが分かります。1号と2号は債権の中身が貸付けであることに加えて、その出どころが金融機関や貸金業者であることまで求めています。16号から19号は、倒産手続の開始や取引停止処分といった信用事故が起きた事実を要件に組み込んでいます。
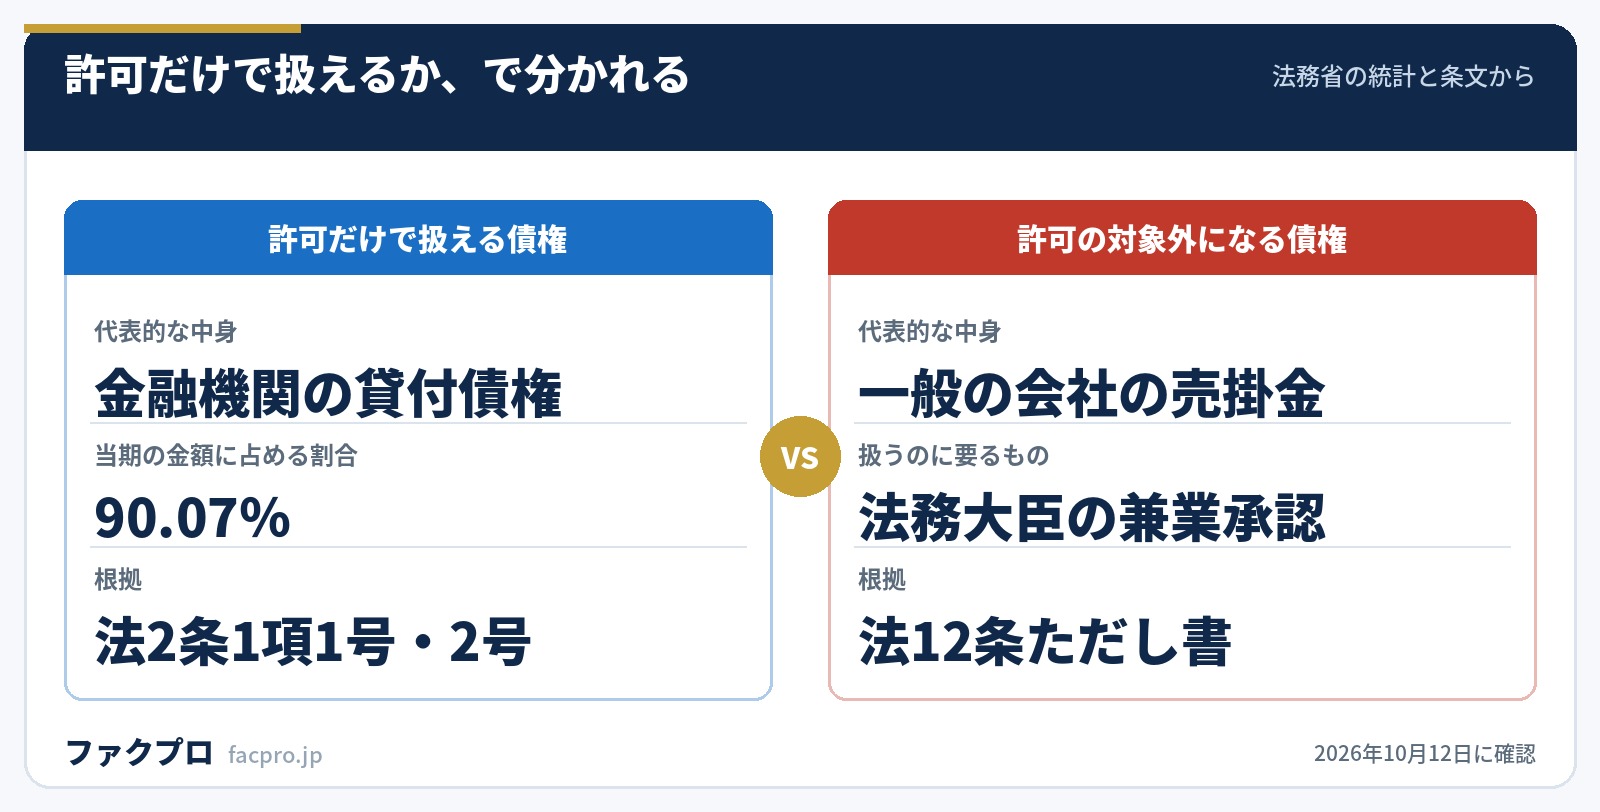
法務省が公表している業務状況調査(令和7年12月31日時点)を見ると、その偏りがそのまま数字に出ています。
一般の売掛金は許可の対象外|ファクタリングとの線引き
ここが記事の中心です。一般の会社が持っている正常な売掛金は、22の号のどこにも入りません。唯一の例外が15号です。
“第一号に掲げる者であって、商業、工業、サービス業その他の事業を行う者から金銭債権を買い取ることを業として行うものが有する金銭債権(その業として買い取ったものに限る。)
法務省はこの15号に「いわゆるファクタリング業者が有する金銭債権」という見出しを付けています。ただし条件が付いていて、買い取った側が「第一号に掲げる者」であることが必要です。1号に並んでいるのは銀行・信用金庫・保険会社・貸金業者などで、そのいずれでもない会社が買い取った売掛債権は、正常でも不良でも特定金銭債権になりません。
「サービサーは不良債権、ファクタリングは正常債権」という説明をよく見かけますが、条文の切り分けは①債権の種類 × ②誰が持っているかの二軸で、正常か不良かという軸では書かれていません。
運用の側にも裏づけがあります。法務省の事務ガイドラインは、サービサーが「特定金銭債権以外のファクタリング業務」を行うには法務大臣の兼業承認が必要だと明記しています(第12条ただし書)。つまり「サービサーの許可があるから売掛債権の回収も当然にできる」とはならず、別に兼業承認を取っているかどうかが実際の分かれ目です。
同じガイドラインは、承認しない例として「特定金銭債権以外の債権を回収するための派遣業など実質的に法の規定に反することを目的とした業務」を挙げています。許可の枠を迂回する形での運用を想定して、先回りで塞いである書き方です。
ファクタリングの側には、サービサー法のような許可の制度がありません。国の登録や許認可を根拠に安全性をうたう説明は、制度の作りと合わないことになります。選ぶ基準は条件の開示のしかたに置くほかなく、当サイトの会社ページでも手数料や必要書類といった確かめられる項目を並べる形を取っています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
取立てのルールはどこに書かれているか
取立て行為を縛る条文は第17条1項です。
“債権回収会社の業務に従事する者は、その業務を行うに当たり、人を威迫し又はその私生活若しくは業務の平穏を害するような言動により、その者を困惑させてはならない。
この条文のほか、第18条が暴力団員等の使用禁止、誇大広告の禁止、白紙委任状の取得禁止、利息制限法の制限を超える利息の請求禁止などを並べています。第19条2項は、暴力団員等への債権譲渡を禁じています。
「サービサー法で午後9時から午前8時の取立ては禁止」という説明が広く出回っていますが、その時間帯はサービサー法にも施行規則にも書かれていません。第18条9項の委任を受けた施行規則第14条は3号だけで、弁済金の分別管理・信用情報の目的外利用・標識の掲示を定めるにとどまります。
時間帯の基準は、法務省の事務ガイドラインが17条1項の「私生活若しくは業務の平穏を害する言動」の解釈例として挙げているものです。法律ではなく行政の基準なので、違反したときにまず動くのは刑罰ではなく、第23条の業務改善命令や第24条の業務停止・許可取消しになります。
ところが貸金業法第24条2項は、同法第21条(取立て行為の規制)を貸金業者から債権を譲り受けた者にも準用しています。貸金業者の貸付債権を買ったサービサーには、施行規則19条1項の「午後九時から午前八時までの間」が法律として効き、罰則も2年以下の拘禁刑と重くなります。同じサービサーでも、買ってきた債権の出どころで根拠と法定刑が変わります。
裁判手続についても制限があります。第11条2項は、簡易裁判所以外の裁判所での民事訴訟手続などを弁護士に追行させなければならないと定めています。簡裁でも訴額が140万円を超える事件は同じ扱いです。
許可業者は72社|監督のされ方と実際の処分
法務省が公表している許可業者一覧には、2026年8月3日時点で72社が載っています。許可番号は第2号から第131号まで飛び飛びで、累計131の許可番号が出て、残っているのが72社という形です。
| 年 | 営業中の会社数 | 備考 |
|---|---|---|
| 令和3年末 | 76社 | 1社許可・1社廃業 |
| 令和4年末 | 77社 | 新たに1社が許可 |
| 令和5年末 | 73社 | 廃業等により4社減少 |
| 令和6年末 | 73社 | 1社許可・1社廃業 |
| 令和7年末 | 74社 | 新たに1社が許可 |
減っているのは制度の性格と対応しています。第1条は目的を「特定金銭債権の処理が喫緊の課題となっている状況にかんがみ」と書いており、不良債権の処理のために作られた制度です。取扱債権額のピークは平成17年の約34兆2884億円で、令和7年は12兆2744億円。処理すべき債権が減るのと合わせて業界も縮んでいます。
法務省の統計には、イメージと実態がずれる数字があります。令和7年の当期取扱債権額のうち譲受債権は13.20%にとどまり、86.80%は受託債権です。回収額で見るとさらに偏り、譲受7.18%・受託92.82%。
これは第2条2項が債権管理回収業を「委託を受けて…行う営業」と「他人から譲り受けて…行う営業」の2つの型で定義していることと対応します。サービサーの仕事の大半は、債権を買う側ではなく、回収を請け負う側です。第11条1項が受託型にだけ「委託者のために自己の名をもって」裁判上・裁判外の行為を行う権限を与えているのも、この実態に合った作りになっています。
監督の運用も数字で追えます。立入検査は令和3年から7年まで毎年20〜28件で、74社に対して年25件なら約3年で一巡する密度です。一方で不利益処分は5年間で業務改善命令2件・業務停止命令2件・許可取消し1件。公表されている処分例は弁護士取締役が実際には常務に従事していなかったことを第5条4号違反として挙げており、許可の要件が形式ではなく中身で見られていることが分かります。
自分で回収するか、任せるか、売るか
未収の売掛金を前にしたとき、取れる道はおおよそ3つに分かれます。
3つめが、支払期日前の売掛金を売って先に資金化する道です。これは回収が滞った債権の話ではなく、これから入ってくる予定の売掛金を前倒しするもので、サービサーの扱う債権とは場面が違います。仕組みは図解に、審査で見られる条件は審査に通らない理由にまとめています。
金融庁はファクタリングの利用に関する注意喚起で、ファクタリングを法的には債権の売買(債権譲渡)契約と整理したうえで、貸付けと同じ機能を持つものは貸金業に該当するおそれがあるとしています。判断のしかたについては次のように書いています。
“契約書にノンリコース(売却した売掛債権等が返済不能になっても売却した事業者に返済義務は生じないこと)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるものですので、注意が必要です。
同じページが挙げる裁判例を並べると、分かれ目が見えてきます。貸金業に当たらないとされた東京地裁令和2年9月18日判決は「対抗要件具備は猶予されているものの、ファクタリング業者の判断において具備が可能であった」ことを理由に挙げ、当たるとされた札幌高裁令和4年7月7日判決は「債権譲渡が発覚すると、取引先の信頼を損ね、事業の継続が困難になる」状況を理由にしています。売掛先への通知を打てる建付けだったかが、どちらの側でも効いています。民法第467条の対抗要件がそのまま判断材料になっている、ということです。
このページの条文・統計・数値は、すべて法務省・金融庁の公表資料と法令の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月12日/制度と数値は改正により変わることがあります)



