
粉飾決算とは?会社法の過料と資金調達への影響
「粉飾決算」という言葉はよく使われますが、会社法にも法人税法にも「粉飾決算」という用語は置かれていません。そのかわり、会計帳簿の作り方を定めた条文と、虚偽の記載をしたときの過料の条文、役員個人が第三者に負う責任の条文が、それぞれ別の場所に並んでいます。どの条文がどこで働くのかを知らないまま「粉飾は犯罪」とだけ覚えていると、自社に実際どのリスクがあるのかが見えません。
このページでは、会社法・金融商品取引法・法人税法・国税通則法の条文を直接あたって、粉飾決算をめぐるルールを条番号つきで並べます。あわせて、決算書の数字が融資や買取の審査でどう扱われるのかを、金融庁の監督指針の文言から確認します。
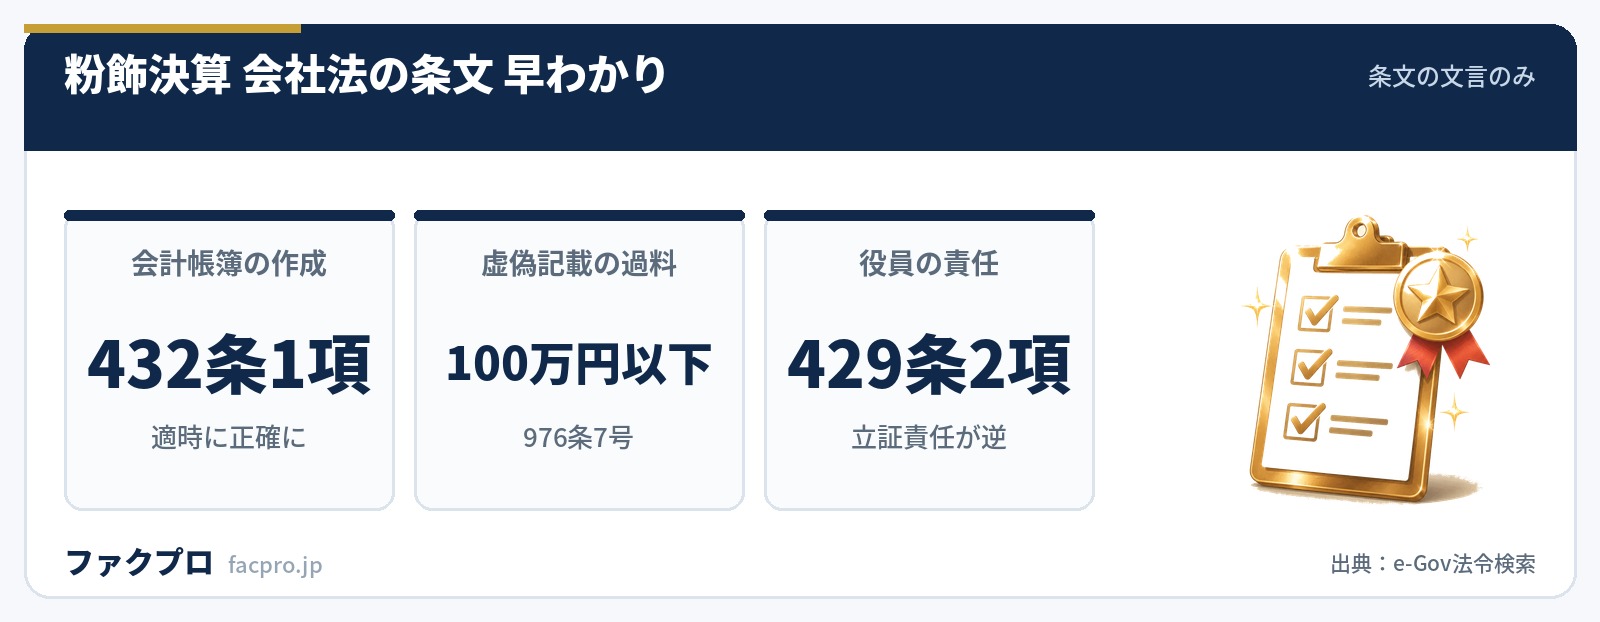
- ▸会社法が株式会社に求めているのは「適時に、正確な会計帳簿を作成」すること(432条1項)。帳簿は閉鎖の時から10年の保存義務があります
- ▸会計帳簿・貸借対照表・損益計算書の虚偽記載は976条7号で100万円以下の過料。ただし「刑を科すべきとき」はこの限りでないと書かれています
- ▸計算書類の虚偽記載について役員が第三者に責任を負うのは429条2項1号ロ。役員の側が「注意を怠らなかったこと」を証明しないと免責されません
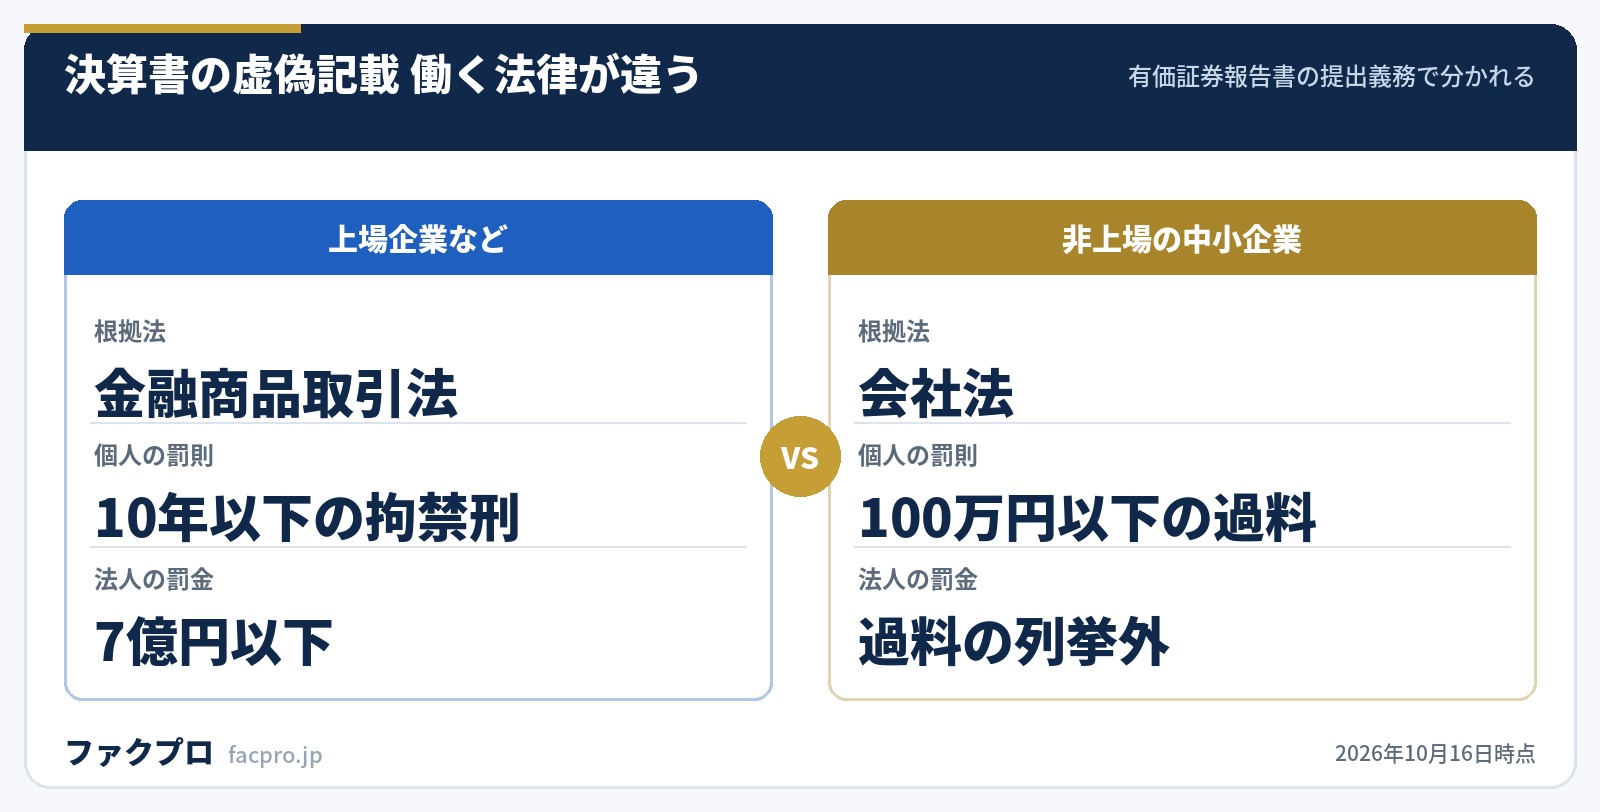
- ▸金融商品取引法の罰則(10年以下の拘禁刑・法人は7億円以下)は、有価証券報告書の提出義務がある会社の話。非上場の中小企業は24条1項の列挙に入りません
| 会計帳簿の作成義務 | 会社法432条1項「適時に、正確な会計帳簿を作成しなければならない」 |
|---|---|
| 会計帳簿の保存期間 | 会社法432条2項 会計帳簿の閉鎖の時から10年間 |
| 計算書類の保存期間 | 会社法435条4項 作成した時から10年間(起算点が432条2項と違う) |
| 会計の基準 | 会社法431条「一般に公正妥当と認められる企業会計の慣行に従うものとする」 |
| 虚偽記載の過料 | 会社法976条7号 100万円以下の過料(ただし刑を科すべきときを除く) |
| 役員の対第三者責任 | 会社法429条2項1号ロ 立証責任は役員の側(ただし書) |
| 有価証券報告書の虚偽記載 | 金融商品取引法197条1項1号 10年以下の拘禁刑・1,000万円以下の罰金(併科可) |
| 同・法人への罰金 | 金融商品取引法207条1項1号 7億円以下の罰金 |
| 同・課徴金 | 金融商品取引法172条の4 600万円と「時価総額×10万分の6」の高いほう |
| 過大申告だったとき | 法人税法135条 仮装経理に基づく部分は原則として還付しない |
| 更正の請求の期間 | 国税通則法23条1項 法定申告期限から5年(法人税の純損失等は10年) |
| 会計帳簿の閲覧請求権 | 会社法433条1項 議決権または発行済株式の100分の3以上を持つ株主、親会社社員は裁判所の許可 |
粉飾決算とは?会社法が会計帳簿に求めていること
会社法は、株式会社に会計帳簿の作成を義務づけています。条文はきわめて短く、「正確に」だけでなく「適時に」という言葉が入っているのが特徴です。
“株式会社は、法務省令で定めるところにより、適時に、正確な会計帳簿を作成しなければならない。
「法務省令」は会社計算規則です。同規則3条は「一般に公正妥当と認められる企業会計の基準その他の企業会計の慣行をしん酌しなければならない」と定め、会社法431条も「株式会社の会計は、一般に公正妥当と認められる企業会計の慣行に従うものとする」と置いています。つまり法律は細かい処理方法を書かず、会計の慣行に委ねる作りです。
保存期間は条文で起算点が分かれています。会計帳簿は「閉鎖の時から十年間」(432条2項)、計算書類は「作成した時から十年間」(435条4項)。似ていますが数え始める日が違うので、書類を処分するときは分けて考える必要があります。税法側の保存年数とも別物なので、請求書の保存期間と帳簿の保存年数もあわせて確認しておくと取り違えを防げます。
粉飾決算の罰則は?会社法に「粉飾決算罪」という条文はない
会社法のなかで過料を定めているのは976条です。柱書は「百万円以下の過料に処する。ただし、その行為について刑を科すべきときは、この限りでない。」と書かれており、そのあとに過料の対象となる行為が号で列挙されています。決算書の虚偽記載が当たるのは7号です。
“定款、株主名簿、……会計帳簿、貸借対照表、損益計算書、事業報告、事務報告、……の書面若しくは電磁的記録に記載し、若しくは記録すべき事項を記載せず、若しくは記録せず、又は虚偽の記載若しくは記録をしたとき。
976条の柱書にある「ただし、その行為について刑を科すべきときは、この限りでない」は、過料が軽い処分だから付いている文言ではなく、刑罰と過料が二重に科されないようにするための振り分けの規定です。ここを読み落とすと「過料100万円で済む」と誤読します。
もうひとつ、決算公告をしていない会社は976条2号(公告を怠ったとき、または不正の公告をしたとき)の対象になり得ます。決算公告の義務は会社法440条1項で、大会社でなくても貸借対照表の公告が必要です。粉飾の話とは別の論点ですが、同じ976条のなかで隣り合っています。
役員個人が負う責任|会社法429条2項1号ロで立証責任が逆になる
過料よりも実務で効いてくるのが、役員が第三者に対して負う損害賠償責任です。429条1項は「悪意又は重大な過失があったとき」と書かれており、責任を追及する側が役員の悪意・重過失を立証する必要があります。ところが計算書類の虚偽記載が問題になる2項は、立証責任が逆転します。
“次の各号に掲げる者が、当該各号に定める行為をしたときも、前項と同様とする。ただし、その者が当該行為をすることについて注意を怠らなかったことを証明したときは、この限りでない。……ロ 計算書類及び事業報告並びにこれらの附属明細書並びに臨時計算書類に記載し、又は記録すべき重要な事項についての虚偽の記載又は記録
上場企業と中小企業では働く法律が違う|金融商品取引法の適用範囲
報道で目にする「粉飾決算で逮捕」「課徴金◯億円」はほとんどが金融商品取引法の話です。同法197条1項1号は、有価証券報告書に重要な事項について虚偽の記載があるものを提出したときの罰則として10年以下の拘禁刑または1,000万円以下の罰金(併科可)を定め、207条1項1号の両罰規定で法人には7億円以下の罰金が科されます。課徴金は172条の4で、600万円と「時価総額×10万分の6」のいずれか高いほうです。
ここで重要なのは適用範囲です。金融商品取引法24条1項は「次に掲げる有価証券のいずれかに該当する場合には」という限定列挙の形で有価証券報告書の提出義務を定めています。1号は金融商品取引所に上場されている有価証券、3号は募集・売出しの届出を受けた有価証券、4号は所有者の数が政令で定める数(株券の場合は1,000人)以上であるもの。このいずれにも当たらない非上場の中小企業は、そもそも提出義務を負いません。
「粉飾決算は詐欺罪」という説明を見かけますが、刑法246条の条文は「人を欺いて財物を交付させた者は、十年以下の拘禁刑に処する」という一般的な文言で、決算書に言及していません。背任(刑法247条)、取締役等の特別背任(会社法960条)も同じく個別の行為を要件にしています。条文の文言と、個別の事案がそれに当たるかどうかは別の話です。
混同しやすいのが会社法964条(虚偽文書行使等の罪)です。これは株式・新株予約権・社債の引受募集に関する文書を対象にした条文で、金融機関に提出する決算書は射程に入りません。「会社法にも5年以下の拘禁刑の罰則がある」という説明は、この条文の読み違いであることがあります。
過大に申告していた税金は戻るのか|法人税法135条の「仮装経理」
利益を多く見せていた場合、その年度は本来より多い法人税を納めています。では訂正すれば還付されるのか。法人税法135条1項の答えは原則として「還付しない」です。
“……その超える金額のうちに事実を仮装して経理したところに基づくものがある場合において、税務署長が当該事業年度の所得に対する法人税につき更正をしたとき……は、……(以下この条において「仮装経理法人税額」という。)は、次項、第三項又は第七項の規定の適用がある場合のこれらの規定による還付金の額を除き、還付しない。
例外は2つです。135条2項は更正の日の属する事業年度開始の日前1年以内に確定している法人税額の範囲まで還付し、135条3項は残りを更正の日の属する事業年度開始の日から5年を経過する日の属する事業年度の申告期限が到来したときに還付します。その間は70条で各事業年度の法人税額から控除していく形です。
さらに129条は、税務署長が「当該事実に係る修正の経理をし、かつ、当該修正の経理をした事業年度の確定申告書を提出するまでの間は、更正をしないことができる」と定めています。自分から訂正の経理をして申告し直さないかぎり、話が動き出さない設計です。
この「原則還付しない・最長5年かけて戻す」という組み立ては、払いすぎた税金が当面のキャッシュとして戻ってこないことを意味します。粉飾を訂正した年度は、金融機関への説明が必要になる一方で資金繰りは楽にならない、という二重の負担がかかります。訂正を決めたら、資金繰り表を先に引き直しておくのが現実的です。
条文の文言は「事実を仮装して経理した」であって、「仮装経理」という語は見出しと「仮装経理法人税額」という定義語のなかだけに出てきます。法人税法に「粉飾決算」という言葉はありません。なお逆方向(過少申告)では国税通則法68条1項の重加算税が35%、無申告の場合は40%と、まったく別の条文が働きます。
金融機関が決算書だけを見ない理由|監督指針に書かれていること
金融庁の「中小・地域金融機関向けの総合的な監督指針」には、中小企業向け融資の前提として次の一文が置かれています。経営者保証がなぜ求められるのかを説明する箇所です。
“一般に、多くの中小企業(個人事業主を含む。)においては、家計と経営が未分離であることや、財務諸表の信頼性が必ずしも十分でないなどの指摘があることから、こうした中小企業に対する融資においては、企業の信用補完や経営に対する規律付けの観点から、経営者に対する個人保証を求める場合がある。
同じ監督指針のII-3-2-1-2は、融資審査について「貸付けは、借り手の経営状況、資金使途、回収可能性等を総合的に判断して行うものである」と書いています。決算書は材料のひとつであって、それだけで決まるものとしては扱われていません。2026年5月25日に施行された事業性融資の推進等に関する法律は、その1条の目的に「不動産を目的とする担保権又は個人を保証人とする保証契約等に依存した融資慣行の是正」を掲げています。
とはいえ、決算書の信頼性が低いと見られれば、その穴は保証や担保で埋められるというのが監督指針の論理です。粉飾の直接の罰則よりも、「数字が信用されないことで調達条件が重くなる」ほうが、実際には重い結果になります。経営者保証ガイドラインで保証を外す要件のひとつが「適時適切な情報開示」であるのも、同じ流れです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
決算書の信頼性を上げる3つの入口
公的な枠組みとして用意されているものは、おおむね次の3つです。いずれも官公庁が整備したもので、取り組んだことを金融機関に示しやすいのが利点です。
- ✓中小会計要領に沿って計算書類を作る……「中小企業の会計に関する検討会」(事務局は金融庁及び中小企業庁、平成24年2月1日)が策定。目的の項に「中小企業の利害関係者(金融機関、取引先、株主等)への情報提供に資する会計」と書かれています
- ✓ローカルベンチマークで自社の位置を把握する……経済産業省の6指標。業種・規模別の基準値と比べて点数が出ます。結果シートには「点数の高低が必ずしも企業の評価を示すものではありません」という注記が付いています
- ✓決算公告を行う……会社法440条1項の義務。公告方法が官報・日刊新聞紙なら貸借対照表の要旨(2項)、電磁的方法なら定時株主総会の終結の日後5年間の継続掲示(3項)でも足ります
自己資本比率などの指標が業種のなかでどのあたりにあるかは、自己資本比率の目安と決算書の見方で業種別の中央値を整理しています。取引先の決算書を見る側に回ったときの考え方は与信管理の進め方のほうにまとめました。
決算が赤字でも動く資金調達|審査で見られる相手が違う
融資の審査は、借り手である自社の返済能力を見ます。これに対してファクタリングは売掛先が期日に支払えるかどうかを中心に見る取引です。自社が赤字でも債務超過でも、売掛先の信用力と請求内容が確かなら話が進むことがあるのは、この軸の違いによります。
| 見られる相手 | 銀行融資 | ファクタリング |
|---|---|---|
| 中心になる審査対象 | 自社の返済能力 | 売掛先の支払能力 |
| 決算書の位置づけ | 経営状況・資金使途・回収可能性を総合判断する材料 | 申込時の提出書類の一部 |
| 赤字・債務超過 | 条件に影響する | 売掛先の信用が中心のため軸が別 |
| 調達までの期間 | 審査に日数がかかる | 即日対応をうたう会社がある |
ただし、提出する決算書や請求書に事実と違う記載があれば、それは別の問題になります。契約書には表明保証や期限の利益喪失の条項が置かれているのが通常で、期限の利益喪失条項が働けば一括での返還を求められます。審査で見られるポイントはファクタリングの審査に通らない理由に、会社ごとの条件はアクセルファクターの会社ページなどの各社ページにまとめています。
粉飾決算に関するよくある質問
粉飾決算をすると必ず刑事罰を受けますか?
会社法976条の柱書は「百万円以下の過料に処する。ただし、その行為について刑を科すべきときは、この限りでない。」という形で、過料と刑罰を振り分けています。刑法246条(詐欺)や247条(背任)、会社法960条(特別背任)はそれぞれ別の要件を定めた条文で、個別の事案がどの条文に当たるかは、行為の中身によって変わります。条文の存在と、特定の行為への当てはめは別の話です。
粉飾決算をした会社の役員は、取引先に対しても責任を負いますか?
会社法429条2項1号ロが、計算書類等の重要な事項についての虚偽の記載を挙げています。同項柱書のただし書は「その者が当該行為をすることについて注意を怠らなかったことを証明したときは、この限りでない」と定めており、免責を得るには役員の側が証明する必要がある構造になっています。
非上場の中小企業にも金融商品取引法は適用されますか?
金融商品取引法24条1項は、有価証券報告書の提出義務を1号から4号の限定列挙で定めています。上場、募集・売出しの届出、株主数1,000人以上(金融商品取引法施行令3条の6第6項1号)のいずれにも当たらない会社は提出義務を負わないため、有価証券報告書の虚偽記載を罰する197条1項1号が働く場面がありません。
利益を多く計上していた分の法人税は返してもらえますか?
法人税法135条1項は、仮装経理に基づく部分について原則として還付しないと定めています。2項で更正の日の属する事業年度開始の日前1年以内の確定法人税額の範囲まで、3項でそれ以降5年を経過する日の属する事業年度の申告期限到来時に残りが還付されます。更正の請求そのものの期間は国税通則法23条1項で法定申告期限から5年(法人税の純損失等に関する場合は10年)です。
決算書の数字が弱いと、ファクタリングも使えませんか?
ファクタリングは売掛先の支払能力を中心に審査する取引なので、自社の決算が赤字であることがそのまま結論になるわけではありません。売掛先の属性や支払サイト、請求内容の確かさが見られます。詳しい条件の比べ方はファクタリング会社の選び方を参照してください。
取引先が粉飾していた場合、売掛金はどうなりますか?
取引先が破産・民事再生・会社更生のいずれかの手続に入れば、売掛金は各手続のルールで扱われます。手続ごとに相殺の期限や少額債権の弁済の扱いが違うので、会社更生法と破産・民事再生の違いで条文の対応を確認しておくと動きやすくなります。
このページの条文と数値は、すべて法令と公的資料の原典にあたって直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月16日/制度と統計は改正・更新されることがあります)



