
請求書の保存期間は7年?帳簿との違いと電子保存
ファクタリングの申込みでは、請求書や通帳のコピー、直近の申告書の提出を求められます。そこで手が止まりやすいのが、どの書類を何年とっておけばよいのかという点です。処分してしまったあとに「3年前の取引を示す資料を」と言われても、取り返しがつきません。
保存期間は、ひとつの年数で決まっているわけではありません。法人か個人か、青色申告か白色申告か、税務の話か商事の話かによって、7年・10年・5年が同時に走ります。この記事では、どの条文がどの年数を定めているのかだけを並べます。
- ▸法人は帳簿も請求書も7年。起算点は決算日ではなく、事業年度終了の日の翌日から2か月を経過した日です(法人税法施行規則59条2項)
- ▸個人の青色申告は帳簿と領収書が7年、請求書・納品書・契約書が5年に分かれます(所得税法施行規則63条1項)
- ▸会社法は会計帳簿と計算書類を10年としています。法人税法の7年とは別の期間が同時にかかります(会社法432条2項・435条4項)
- ▸電子帳簿保存法が義務づけたのは電子取引のデータ保存だけ。紙で受け取った請求書は紙のまま保存できます
請求書の保存期間は何年か
結論から言うと、法人は請求書も帳簿も一律7年です。個人事業主だけが、請求書と領収書で年数が分かれます。さらに株式会社には、税務とは別に会社法の10年がかかります。まずこの3つの層を分けて考えると、全体の見通しがよくなります。
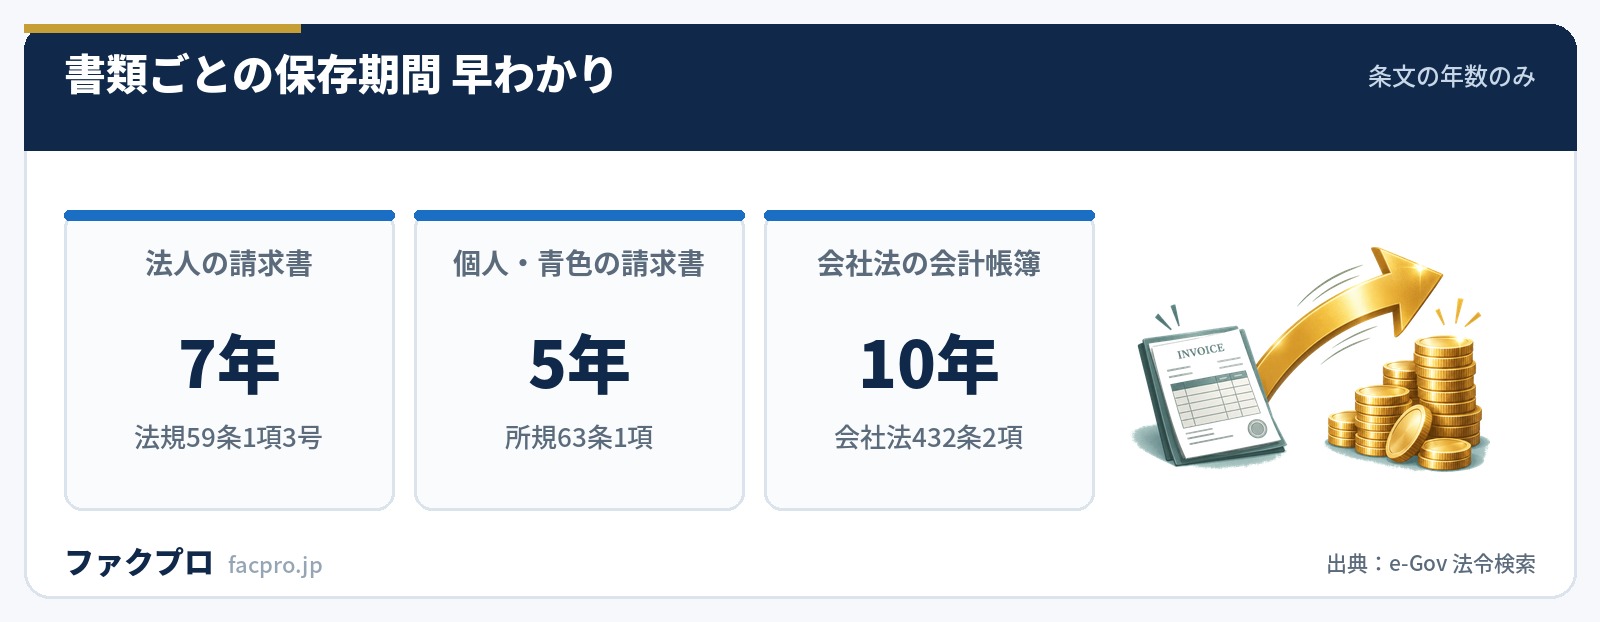
| 法人(青色・白色とも) | 帳簿・決算書類・請求書等すべて7年(法人税法施行規則59条1項、67条2項) |
|---|---|
| 法人(欠損金が出た期) | その事業年度の帳簿書類だけ10年(法人税法施行規則26条の3第1項) |
| 個人・青色申告 | 帳簿と現金預金取引等関係書類は7年/請求書・納品書・契約書は5年(所得税法施行規則63条1項) |
| 個人・青色(前々年300万円以下) | 請求書等の書類はすべて5年(所得税法施行規則63条2項、所得税法施行令195条1号) |
| 個人・白色申告 | 法定帳簿は7年/任意帳簿・決算書類・請求書等は5年(所得税法施行規則102条4項) |
| 消費税(仕入税額控除) | 帳簿と請求書等を7年(消費税法施行令50条1項) |
| インボイスの写し(売手) | 交付・提供したものを7年(消費税法施行令70条の13第1項) |
| 会社法 | 会計帳簿・計算書類とも10年(会社法432条2項、435条4項) |
| 電子帳簿保存法 | 独自の年数は置かれていない。各税法の期間をそのまま使う(電子帳簿保存法施行規則4条1項) |
法人の保存期間は7年|起算点は決算から2か月後
法人税法施行規則59条1項は、保存すべきものを3つの号で並べています。1号が帳簿、2号が棚卸表・貸借対照表・損益計算書などの決算書類、3号が「取引に関して、相手方から受け取つた注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類」です。請求書はこの3号に入ります。
“青色申告法人は、次に掲げる帳簿書類を整理し、起算日から七年間、これを納税地(…)に保存しなければならない。
ここで押さえたいのは、1号から3号までが同じ「起算日から七年間」でくくられている点です。請求書だけを短くする定めは、この条文の側に置かれていません。白色申告の法人(普通法人等)も同じで、法人税法施行規則67条2項が59条2項の起算日を引いたうえで7年としています。青色と白色の違いは年数ではなく、記録の方法(白色は簡易な方法でよい)と対象帳簿の範囲にあります。
起算日を定めているのが59条2項です。帳簿は「閉鎖の日の属する事業年度終了の日の翌日から二月を経過した日」、書類は「作成又は受領の日の属する事業年度終了の日の翌日から二月を経過した日」からと書かれています。3月決算の会社が受け取った請求書なら、起算日は6月1日です。
国税庁のタックスアンサーは「確定申告書の提出期限の翌日から7年間」と要約していますが、条文の文言は「事業年度終了の日の翌日から二月を経過した日」です。通常は一致します。
ずれるのは申告期限の延長の特例(法人税法75条の2)を受けている法人で、59条2項1号により起算日が「その延長に係る月数に二を加えた月数」を経過した日まで後ろにずれます。延長している会社は、要約のほうではなく条文のほうで数えてください。
清算中の法人の残余財産が確定した事業年度は「一月」(同項2号)。ここも要約には出てきません。
欠損金があると10年になる条件
赤字を繰り越す場合は、話が変わります。法人税法57条1項が繰越しの期間を「十年以内」と定め、同条10項が「欠損金額の生じた事業年度に係る帳簿書類を財務省令で定めるところにより保存している場合に限り、適用する」として、保存を適用要件にしています。その財務省令が法人税法施行規則26条の3第1項で、ここに「十年間」と書かれています。
適用が始まったのは平成30年4月1日以後に開始する事業年度に生じた欠損金からです(平成27年財務省令第23号 附則2条1項)。それより前に開始した事業年度の欠損金は9年のままです。白色申告法人も、26条の3第3項の読替えによって同じく10年の対象になります。
10年になるのはその欠損金額が生じた事業年度の帳簿書類だけです(法人税法施行規則26条の3第1項)。赤字を1期出したからといって、前後すべての事業年度が10年保存に変わるわけではありません。逆に言えば、どの期に欠損金が出たかを自分で把握していないと、どの箱を10年残すべきかが決められません。決算書の繰越欠損金の明細と、保管している箱の年度表示を突き合わせておくのが実務的です。
個人事業主は7年と5年に分かれる
所得税法施行規則63条1項は、青色申告者の保存期間を「起算日から七年間(第三号に掲げる書類のうち、現金預金取引等関係書類に該当する書類以外のものにあつては、五年間)」と書いています。「請求書は5年」という話の出どころはこのカッコ書きです。
問題は「現金預金取引等関係書類」の範囲が広いことです。63条3項が「現金の収受若しくは払出し又は預貯金の預入若しくは引出しに際して作成されたもの」と定義しており、領収書・預金通帳・小切手控・借用証がここに入ります。つまり領収書は5年ではなく7年側です。5年になるのは、請求書・見積書・契約書・納品書・送り状などです。
| 区分 | 7年のもの | 5年のもの |
|---|---|---|
| 個人・青色申告 | 帳簿/決算書類/領収書・通帳・小切手控など現金預金取引等関係書類 | 請求書・見積書・契約書・納品書・送り状 |
| 個人・青色(前々年の事業所得+不動産所得が300万円以下) | 帳簿/決算書類 | 領収書・通帳を含む3号書類すべて |
| 個人・白色申告 | 法定帳簿(収入金額や必要経費を記載した帳簿)のみ | 任意帳簿/棚卸表その他の決算書類/請求書・納品書・領収書 |
白色申告は青色と形が違います。102条4項が「七年間(その他の帳簿及び前項各号に掲げる書類にあつては、五年間)」としており、7年なのは法定帳簿だけです。青色にある「現金預金取引等関係書類は7年」という例外が、白色の側には置かれていません。領収書も5年でよいことになります。
「請求書は5年でいい」という言い方が成り立つのは、個人事業主で、青色申告で、その書類が現金預金取引等関係書類でない場合に限られます。法人には最初からこの区分がありません。
分かれ目は書類の名前ではなく、現金や預金が動いたときに作られたものかどうか(所得税法施行規則63条3項)。同じ「請求書」でも、代金の受渡しに際して作られたものなら7年側に寄ります。迷ったら7年で揃えるほうが事故が起きません。
前々年の事業所得と不動産所得の合計が300万円以下なら3号書類はすべて5年(63条2項)。ただし基準になるのは前々年の所得で、今年の所得ではありません。年ごとに判定が変わります。
消費税とインボイスの保存期間
消費税法30条7項は、帳簿と請求書等を「保存しない場合には…適用しない」と書いています。保存は仕入税額控除そのものの条件です。期間を定めているのは消費税法施行令50条1項で、「課税期間の末日の翌日から二月を経過した日から七年間」とされています。
この条文にはただし書があり、「財務省令で定める場合」は5年を超えて保存しなくてよいとされています。その財務省令が消費税法施行規則15条の6で、中身は帳簿と請求書等のうち一方を7年そのまま保存していることという条件です。両方を5年で処分する形は、この条文の組み合わせからは出てきません。
売手の側にも保存義務があります。消費税法57条の4第6項が交付した適格請求書の写しや提供した電磁的記録の保存を求め、消費税法施行令70条の13第1項が7年と定めています。こちらには50条1項のようなただし書がなく、売手の写しは7年で固定です。
消費税の「5年」は、条文上は条件つきでしか出てきません(消費税法施行規則15条の6)。そして国税庁の案内はこのただし書に触れず、一貫して7年で説明しています。青色申告のパンフレットの注記も「消費税の課税事業者が仕入税額控除の要件として保存すべき請求書等…については、上記にかかわらず7年間保存する必要があります」という書き方です。課税事業者なら、個人であっても請求書は7年で揃えておくのが安全側の判断になります。
会社法は10年|税務とは別の期間が走る
株式会社には、税務とは別に会社法の期間がかかります。会社法432条2項は「会計帳簿の閉鎖の時から十年間、その会計帳簿及びその事業に関する重要な資料を保存しなければならない」、435条4項は「計算書類を作成した時から十年間」としています。持分会社も615条2項で同じく10年です。
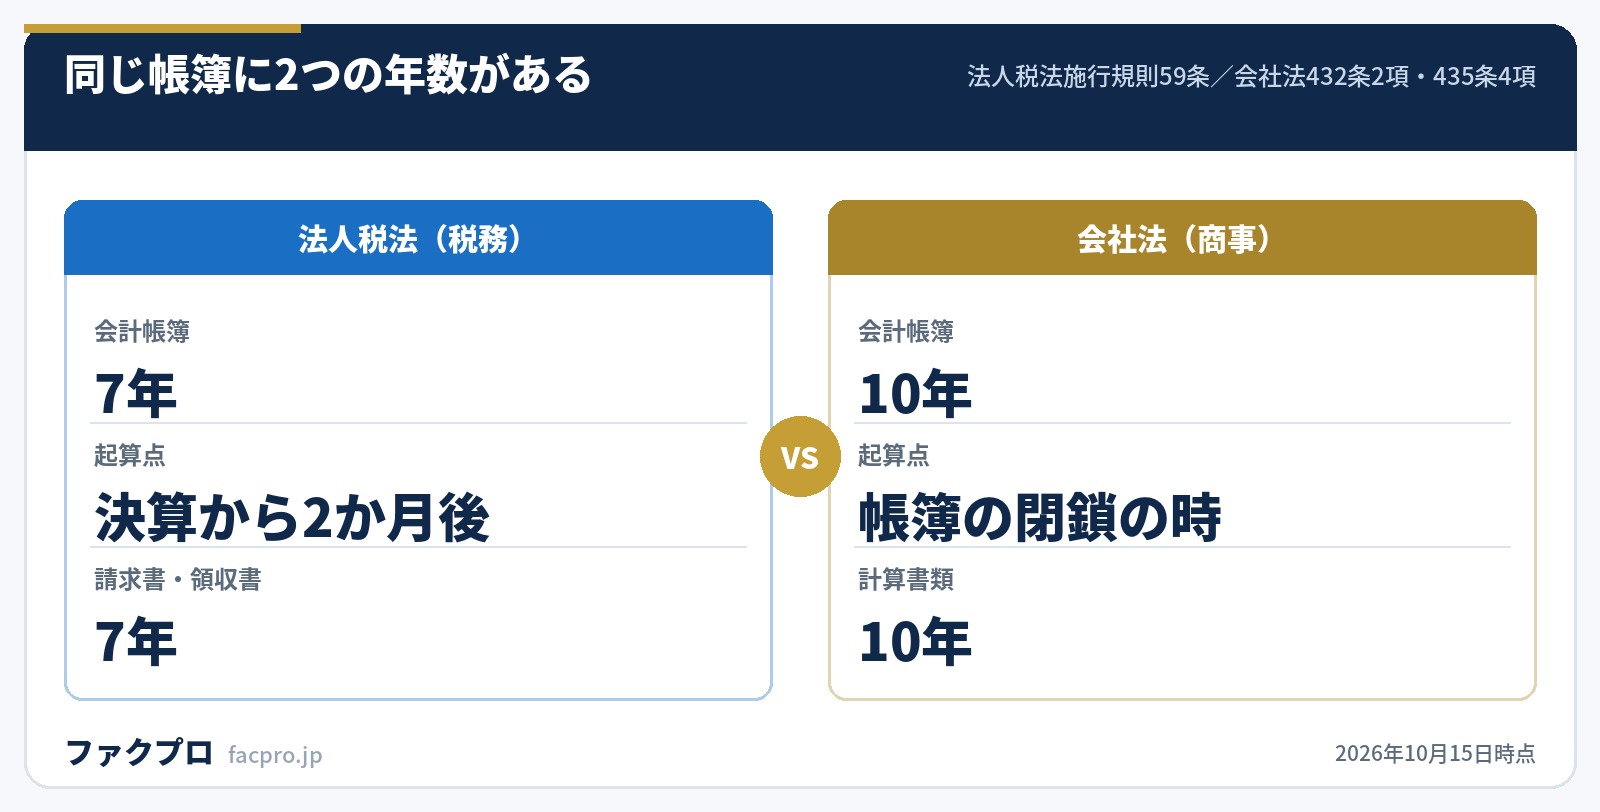
起算点の書き方も違います。法人税法は「事業年度終了の日の翌日から二月を経過した日」、会社法は「会計帳簿の閉鎖の時」「計算書類を作成した時」です。法人税法の7年だけを見て帳簿を処分すると、会社法の側で足りなくなります。
電子帳簿保存法で義務になったのは何か
電子帳簿保存法は、保存期間を新しく作る法律ではありません。施行規則4条1項が「当該書面を保存すべきこととなる場所に、当該書面を保存すべきこととなる期間」と書いており、期間は各税法から借りています。上で見た7年・10年・5年がそのまま当てはまります。
義務になったのは7条だけです。条文は「所得税(源泉徴収に係る所得税を除く。)及び法人税に係る保存義務者は、電子取引を行った場合には…電磁的記録を保存しなければならない」という書き方で、対象税目は所得税と法人税の2つ。消費税は7条の対象から外れています。4条の電子帳簿保存とスキャナ保存は、いずれも「代えることができる」という条文で、使うかどうかは任意です。
- ✓紙で受け取った請求書を紙のまま保存するのは、いまも問題ありません
- ✓メールやWebで受け取った請求書データは、データのまま保存します(電子帳簿保存法7条)
- ✓真実性の要件は4つのうちどれか1つ。訂正削除防止の事務処理規程を作って運用する方法なら、システムを入れ替えずに満たせます(施行規則4条1項4号)
- ✓検索要件は、前々年・前々事業年度の売上高が5,000万円以下なら確保が不要になります(施行規則4条1項・2項3号)
- ✓売上基準に届かなくても、出力書面を取引年月日と取引先ごとに整理して提示・提出できるなら検索機能は不要です
- ✓要件に従った保存の環境が整うまでは、猶予措置(施行規則4条3項「相当の理由」)があります。税務署への事前申請は要りません
検索要件の売上基準は5,000万円以下です。1,000万円という数字は令和5年12月31日までに行った電子取引のもので、令和6年1月1日以後の電子取引には当てはまりません(令和5年財務省令第22号 附則1条・2条2項)。
しかもこの基準は、税務職員のダウンロードの求めに応じられる状態であることが前提として括弧の中に入れ子になっています(施行規則4条1項)。売上高だけで自動的に不要になる作りではありません。
猶予措置を使う場合でも、出力書面だけを保存する形は認められません。電子データ本体を残したうえで、データと書面の両方を提示・提出できる状態にしておく必要があります(施行規則4条3項)。
ファクタリングの審査書類と保存期間の関係
ファクタリング会社が見るのは、買い取る売掛金が実在するかどうかです。そのため必要書類として請求書、売掛先との基本契約書、入金が確認できる通帳、直近の決算書や確定申告書が求められます。いずれも上で見た保存期間の対象そのもので、税務のために残している書類が、そのまま審査の材料になります。
逆に、保存が崩れていると困るのは次のような場面です。売掛先との取引が続いていることを示したいのに過去の請求書が揃わない、継続取引であることを示す入金履歴が通帳の保管期間から外れている、といったケースです。審査で見られるのは直近数か月の入出金が中心ですが、審査が通らない理由をたどると、資料が出せないという一点に行き着くことがあります。
会計処理の側は勘定科目と消費税の扱いとファクタリングの仕訳にまとめています。売掛金そのものの考え方は売掛金とは、回収が滞ったときの手順は売掛金の回収が入口です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
各社の条件は会社ページにまとめています。たとえばアクセルファクターやペイトナーのように、必要書類の点数は会社によって差があります。
請求書の保存期間に関するよくある質問
請求書は5年で処分してよいですか
法人は7年です(法人税法施行規則59条1項3号)。5年でよいのは個人事業主のうち青色申告で、その書類が現金預金取引等関係書類でない場合に限られます。消費税の課税事業者であれば、国税庁の案内は個人でも7年で説明されています。
領収書も請求書と同じ年数ですか
個人の青色申告では違います。領収書や預金通帳は「現金預金取引等関係書類」として7年側に入ります(所得税法施行規則63条3項)。白色申告では法定帳簿だけが7年で、領収書は5年です(同102条4項)。
保存期間はいつから数えますか
法人は事業年度終了の日の翌日から2か月を経過した日から(法人税法施行規則59条2項)、個人は翌年3月15日の翌日からです(所得税法施行規則63条4項)。請求書を受け取った日や決算日そのものからではありません。
メールで届いた請求書を印刷して紙で保存してよいですか
法人税と所得税の保存としては、データのまま残す必要があります(電子帳簿保存法7条)。ただし消費税の仕入税額控除については、電子インボイスを整然とした形式で出力した書面を保存する方法が認められています(消費税法施行規則15条の5第2項)。税目によって扱いが分かれる点に注意してください。
赤字の年があると全部10年保存ですか
10年になるのは、その欠損金が生じた事業年度の帳簿書類だけです(法人税法施行規則26条の3第1項)。対象は平成30年4月1日以後に開始する事業年度に生じた欠損金で、それ以前は9年です。なお個人事業主には10年の定めが置かれておらず、純損失の繰越しは3年です(所得税法70条1項)。
会社法の10年と法人税法の7年はどちらに合わせますか
株式会社なら、会計帳簿と計算書類は10年です。会社法432条2項と435条4項が税務とは独立にかかるため、法人税法の7年で処分すると会社法の側で足りなくなります。
このページの条文番号と年数は、すべて法令の原文と国税庁の公表資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月15日/制度・料金は改正や改定で変わることがあります)



