
資金ショートとは?黒字倒産が起きる仕組みと打ち手
決算は黒字なのに、口座の残高が月末の支払いに足りない。こういう状態を資金ショートと呼びます。そして支払いが止まったまま回復しなければ、帳簿が黒字でも会社は倒産します。
これは例外的な事故ではなく、日本の法律がそういう作りになっているために起きます。この記事では、資金ショートと黒字倒産を条文と公的統計で説明したうえで、手前で何が起きるのか、公的にどんな打ち手があるのかを順に見ていきます。
- ▸破産法が定める「支払不能」の要件に、黒字か赤字かは一言も出てこない。判定軸は期限の来た債務を払えるかどうか
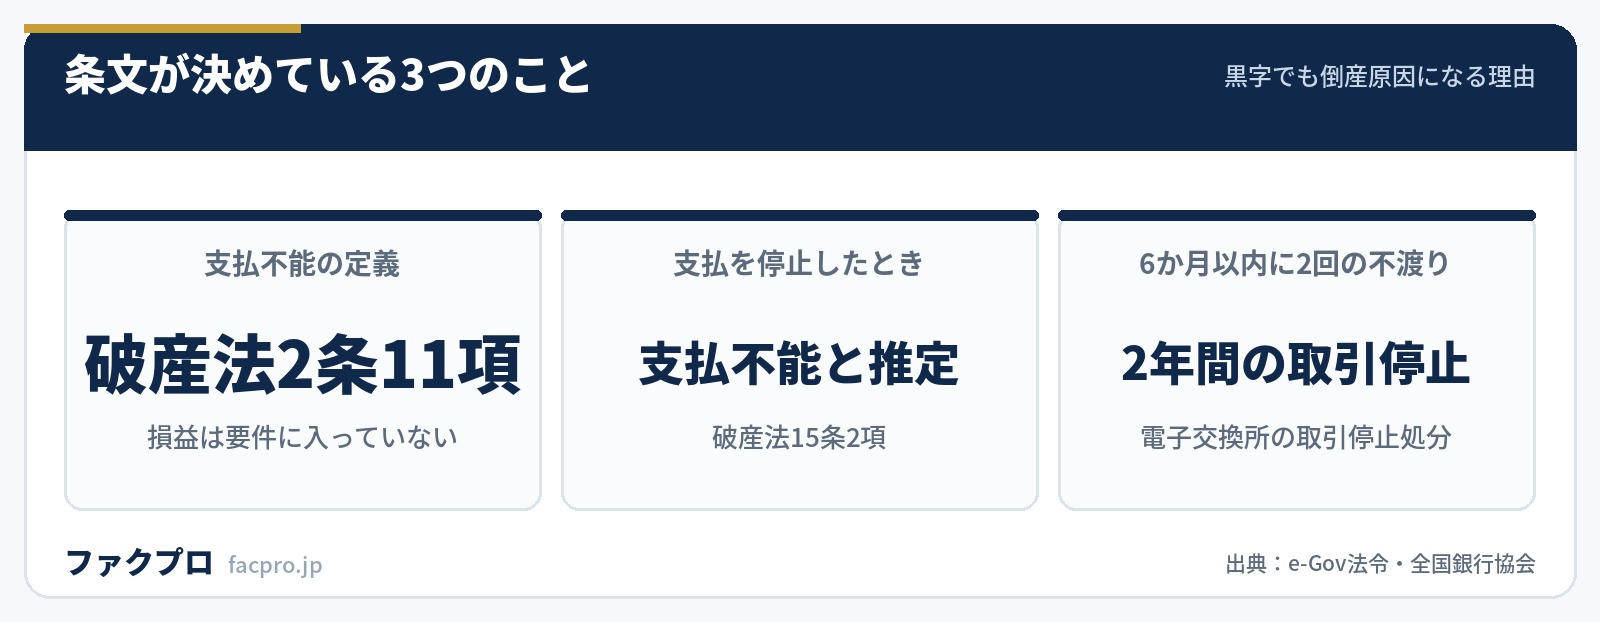
- ▸支払を停止すると、支払不能であることが法律上推定される(破産法15条2項)
- ▸民事再生法は「事業の継続に著しい支障を来すことなく弁済期にある債務を弁済することができないとき」を申立原因にしている
- ▸手形の不渡りを6か月間に2回出すと2年間の取引停止処分。これは法律上も「倒産」に含まれる
- ▸打ち手は公庫・信用保証協会・税と社会保険料の猶予・リスケ・経営セーフティ共済。いずれも早いほど選択肢が多い
資金ショートと黒字倒産は、公的にはこう説明されている
独立行政法人中小企業基盤整備機構が運営するJ-Net21のビジネスQ&Aに、この2つを正面から扱った回答があります。
“利益が出ていても現金がなければ会社は倒産します。逆に、赤字であっても手元に現金さえあれば会社は存続できます。まずは「現金を確保することが最優先」という原則を意識する必要があります。
黒字倒産そのものの定義も、同じくJ-Net21にあります。
“黒字倒産とは、商品が売れて帳簿上は利益が出ているにもかかわらず、支払いに必要な資金が不足し、倒産してしまうことを言います。
興味深いのは、同じ国の機関でも使う言葉が違う点です。中小企業庁の「資金繰り支援のご案内」や日本政策金融公庫の「経営改善計画書策定の手引」には、資金ショートや黒字倒産という語は出てきません。代わりに使われているのが「資金繰り」「一時的に業況が悪化している」「資金繰りに著しい支障を来している」「債務超過」です。
この言葉の違いは、制度を使うときに実利があります。支援制度の対象要件は、公庫や中小企業庁が使う語で書かれているからです。窓口で「資金ショートしそうで」と伝えるのは構いませんが、申請書に落とすときは「取引条件が◯か月悪化した」「売上高が前期比◯%減少した」という、要件の言葉に翻訳して書くほうが話が早く進みます。
支払不能の定義に、黒字か赤字かは入っていない
なぜ黒字でも倒産するのか。答えは破産法2条11項の定義にあります。
“この法律において「支払不能」とは、債務者が、支払能力を欠くために、その債務のうち弁済期にあるものにつき、一般的かつ継続的に弁済することができない状態をいう。
この条文が判定に使っている軸は3つです。
- ✓支払能力を欠くこと(財産・信用・労務による支払能力の有無)
- ✓対象は「その債務のうち弁済期にあるもの」=期限が来た債務だけ
- ✓「一般的かつ継続的」であること=一時的・特定の相手への不払いは当たらない
どこにも損益計算書の話が出てきません。そして15条1項は「債務者が支払不能にあるときは、裁判所は、…破産手続を開始する」としています。黒字であることを開始原因から外す規定は、条文の側に置かれていません。
さらに効くのが15条2項です。「債務者が支払を停止したときは、支払不能にあるものと推定する」。支払えないと債権者一般に表明したり、手形を不渡りにしたりすれば、支払不能であることが法律上推定され、立証の責任が入れ替わります。黒字の決算書を見せるだけでは、この推定は覆りません。
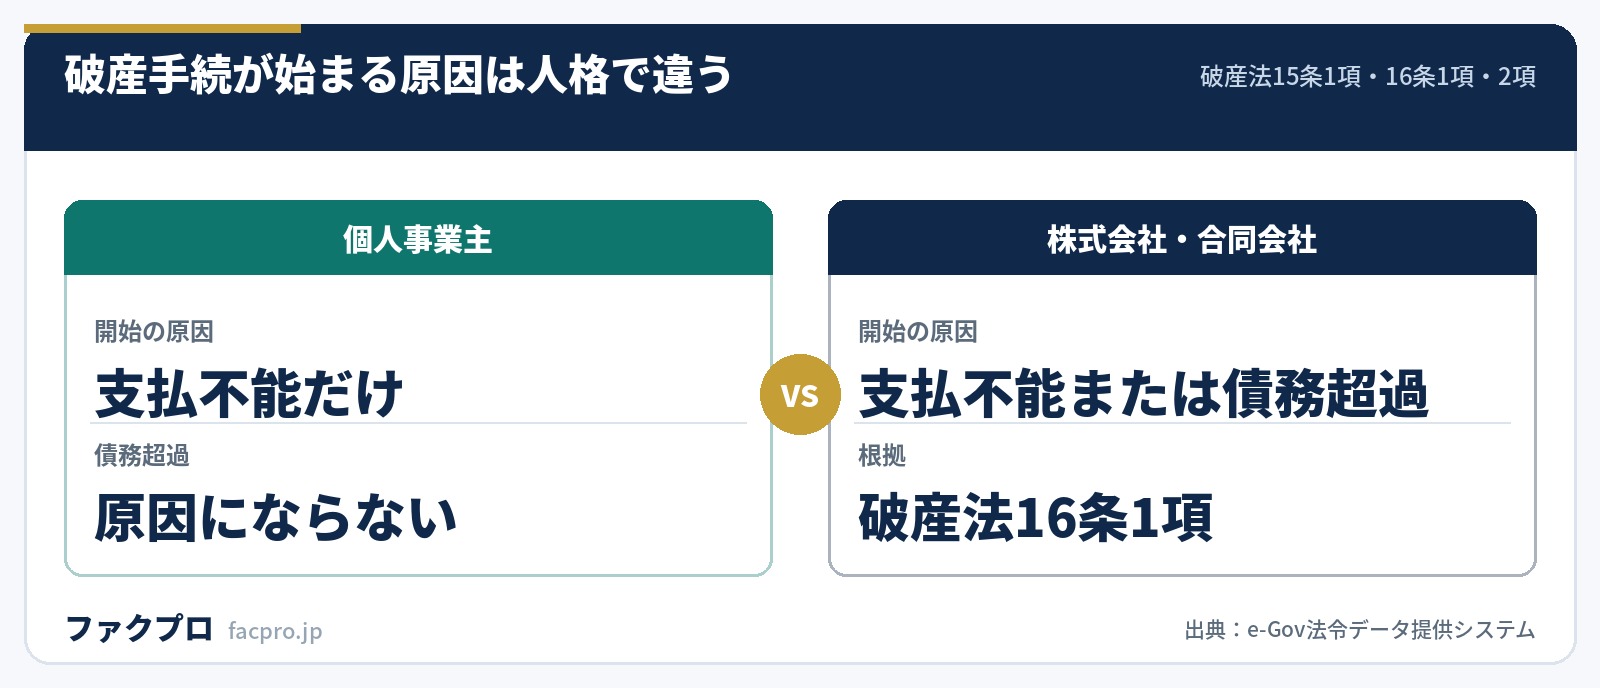
法人と個人の違いも条文に明記されています。16条1項は、法人については「支払不能」を「支払不能又は債務超過(債務者が、その債務につき、その財産をもって完済することができない状態をいう。)」と読み替えるとしています。ただし2項で、存立中の合名会社・合資会社にはこの読み替えを適用しないとしています。
民事再生法を読むと、黒字倒産の局面がそのまま条文になっていることが分かります。21条1項の後段は、再生手続開始の申立てができる場合として「債務者が事業の継続に著しい支障を来すことなく弁済期にある債務を弁済することができないとき」を挙げています。事業は回っているのに期限の来た債務が払えない状態を、法律が名指しで用意しているわけです。
つまり民事再生は、支払不能になる前の段階から使える設計になっています。「破産手続開始の原因となる事実の生ずるおそれがあるとき」も申立原因なので、手遅れになってから考える制度ではない、と条文の側が言っています。
会社法は「現金があるか」を配当の条件にしていない
もうひとつ、黒字倒産の前段として効いてくるのが会社法の分配規制です。461条1項は、剰余金の配当などで株主に交付する金銭等の帳簿価額の総額は「当該行為がその効力を生ずる日における分配可能額を超えてはならない」としています。
そして分配可能額は、461条2項のとおり剰余金の額を起点に計算される帳簿上の概念です。手元に現金があるかどうかは、この計算のどこにも入っていません。だから「分配可能額の範囲内で適法に配当したら、現金が出て資金が回らなくなった」ということが制度上は起こりえます。
逆向きの制約もあります。458条は「株式会社の純資産額が三百万円を下回る場合には、適用しない」として、純資産300万円未満なら黒字でも配当できないとしています。
売掛債権を早期に現金化するという選択肢
J-Net21の資金ショート対策でも、貸借対照表の資産側の手当てとして「売掛金の早期回収」「期日前の回収や早期入金を要請」が挙げられています。売掛債権の買取もこの流れに位置づけられる手段で、各社の条件は下の表のとおりです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
仕組みそのものはファクタリングの仕組みを図解で解説|2社間と3社間、会社の選び方はファクタリング会社とは?選び方と掲載11社の条件で扱っています。手数料がかかる手段なので、調達額ではなく、手数料を引いたあとの手取りで計画を立ててください。
手前で起きること:不渡りと取引停止処分
資金ショートが表に出る典型が、手形や小切手の不渡りです。全国銀行協会は、電子交換所が運営する取引停止処分制度をこう説明しています。
“電子交換所は、手形等の健全な利用を確保するため、6か月間に2回、手形・小切手の不払い(不渡り)を起こした者について、その後2年間、参加銀行との当座預金取引や貸出取引を禁止する「取引停止処分制度」を運営しています。
でんさい(電子記録債権)にも同等の仕組みがあります。でんさいネットは「債務者が6か月以内に2回以上支払不能でんさいを生じさせた場合に、当該債務者に対して債務者としてのでんさいネットの利用と参加金融機関との貸出取引を2年間禁止する」としており、「手形の取引停止処分に類似の制度」だと説明しています。
| 手形・小切手 | でんさい | |
|---|---|---|
| 引き金 | 6か月間に2回の不渡り | 6か月以内に2回以上の支払不能 |
| 禁止される取引 | 当座預金取引・貸出取引 | 債務者としての利用・貸出取引 |
| 期間 | 2年間 | 2年間(延長はされない) |
| 運営 | 電子交換所(全国銀行協会) | でんさいネット |
この取引停止処分は、法律上も「倒産」として扱われています。中小企業倒産防止共済法2条2項は「倒産」を定義する条文で、1号に破産・再生・更生・特別清算の申立て、2号に手形交換所での取引停止、3号に電子債権記録機関(でんさい)での取引停止を並べています。2026年版中小企業白書の倒産件数の注記も、倒産を「法的倒産(会社更生法、民事再生法、破産、特別清算)」と「私的倒産(銀行取引停止処分、内整理)」に大別しています。統計の定義と法律の定義が一致しているということです。
数字で見ると、黒字で店じまいする会社は約半数
2026年版の中小企業白書に、休廃業・解散した企業の損益別の構成比が載っています。白書本文は「『黒字』の状態で休廃業・解散に至る企業の割合は低下傾向にあり、2025年は半数を下回っている」としています。
| 年 | 黒字 | 赤字 |
|---|---|---|
| 2016年 | 55.7% | 44.3% |
| 2020年 | 57.1% | 42.9% |
| 2023年 | 51.9% | 48.1% |
| 2024年 | 51.1% | 48.9% |
| 2025年 | 49.1% | 50.9% |
いま現在の資金繰りの肌感も、公的な調査で確認できます。中小企業庁と中小機構が実施した中小企業景況調査(第185回・2026年9月1日時点、有効回答17,902社)では、資金繰りが前年同期より「悪化」と答えた割合が全産業で19.1%、小売業では25.0%でした。
公的な打ち手は、早いほど選択肢が多い
資金ショートが近づいたときに使える公的な制度を、現状把握 → 融資・保証 → 税と社会保険料の猶予 → 返済条件の見直しの順に並べます。
① まず現状を数字にする
J-Net21は「いつ、いくらの資金が不足するのかを明確にすることが、すべてのスタートラインです」として、週単位、可能であれば日単位の資金繰り表を作ることを挙げています。中小企業庁は「資金予定表かんたん作成ツール」を無料で公開しており、通常用と製造業用の2種類があります。作り方は資金繰り表の作り方は?項目とCF計算書の違いで詳しく扱っています。
② 公庫と信用保証協会
| 制度 | 限度額・保証割合 | 期間・利率 |
|---|---|---|
| セーフティネット貸付(経営環境変化対応資金) | 国民生活事業7,200万円/中小企業事業7億2千万円 | 運転資金10年以内(据置3年以内)。基準利率(2026年10月1日現在、無担保・2期終了で年4.05〜5.65%) |
| 取引企業倒産対応資金 | 別枠3,000万円 | 10年以内(据置3年以内)。基準利率 |
| マル経融資(小規模事業者経営改善資金) | 2,000万円・無担保無保証人 | 10年以内(据置2年以内)。特別利率F=年3.05%(2026年10月1日現在) |
| セーフティネット保証5号 | 別枠で普通保証2億円+無担保保証8,000万円(計2.8億円)・80%保証 | 市区町村長の認定が必要。保証料率おおむね1%以内 |
| 経営改善サポート保証 | 2.8億円・保証料率0.4% | 保証期間最大15年(据置最大3年) |
| 小口零細企業保証 | 2,000万円・100%保証 | 従業員20人以下(商業・サービス業は5人以下)等 |
| モニタリング強化型特別保証 | 2.8億円・保証料率0.45〜1.90% | 保証期間最大10年。月次で資金繰り状況を報告する |
セーフティネット貸付の対象要件には、損益が改善していても当てはまるものが並んでいます。「最近の決算期において、赤字幅が縮小したものの税引前損益または経常損益で損失を生じている方」、「最近の決算期において、利益が増加したものの債務償還年数が15年以上である方」といった具合です。さらに「最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している方」という要件もあり、黒字倒産の機序そのものが貸付の要件文になっています。
保証メニューのなかではモニタリング強化型特別保証が異色です。認定経営革新等支援機関と連携して「月次で財務状況や資金繰り状況等を把握し、経営状況等の報告を行う」ことが制度の中身になっています。資金繰り表を作る習慣そのものが、保証の条件として制度化されている数少ない例です。
③ 税金と社会保険料は、放置せず猶予を申請する
| 制度 | 要件 | 期間・申請期限 |
|---|---|---|
| 納税の猶予(国税通則法46条2項) | 災害・盗難、病気・負傷、事業の廃止・休止、事業につき著しい損失、これらに類する事実があり、一時に納付できないと認められるとき | 1年以内。やむを得ない理由があれば延長できるが通算2年が上限。猶予額100万円以下または猶予期間3月以内なら担保不要 |
| 換価の猶予(申請/国税徴収法151条の2) | 一時に納付すると事業の継続または生活の維持を困難にするおそれ+納税について誠実な意思。ほかの国税の滞納があると使えない | 納期限から6か月以内に申請。1年以内 |
| 社会保険料の換価の猶予 | 一時に納付すると事業の継続または生活の維持を困難にするおそれ+納付に対する誠実な意思 | 納期限から6か月以内に申請。猶予期間中の延滞金の一部が免除される |
| 社会保険料の納付の猶予 | 災害等によって事業所の財産に相当な損害を受けた場合など | 一定期間の猶予。延滞金の全部または一部が免除される |
国税の換価の猶予と社会保険料の換価の猶予は、要件の文言がほぼ同じです。どちらも納期限から6か月以内という申請期限があるので、期限を過ぎる前に動くかどうかが分かれ目になります。J-Net21も「放置せず、税務署、自治体、年金事務所などに早めに相談します」としています。税金の滞納と売掛金の関係は売掛金の差押えとは?税金滞納とファクタリングで扱っています。
④ 返済条件の見直しと、計画づくりの支援
金融庁の「中小・地域金融機関向けの総合的な監督指針」は、金融機関に対して「円滑な資金供給や貸付けの条件の変更等に努めることが求められる」としています。「貸付けの条件の変更等」の定義も注で置かれており、「貸付けの条件の変更、旧債の借換え、DES(デット・エクイティ・スワップ)その他の債務の弁済に係る負担の軽減に資する措置」を指します。
計画づくりそのものにも支援があります。中小企業活性化協議会は全都道府県に設置され、相談は無料、相談内容も申込みも秘密厳守とされています(ただし民事再生・破産等を申し立て済みの企業は対象外)。そのうえで、認定経営革新等支援機関に支払う費用の3分の2が補助される仕組みがあります。
- ✓早期経営改善計画策定支援 … 計画策定の上限50万円・伴走支援の上限30万円(補助率2/3)。成果物に資金繰表が含まれる
- ✓経営改善計画策定支援(405事業・通常枠) … 調査分析と計画策定の上限200万円・伴走支援の上限100万円(補助率2/3)
- ✓405事業 中小版GL枠 … 調査分析と計画策定が各上限300万円・伴走支援の上限100万円(補助率2/3)
いずれも補助率は3分の2で、残りの3分の1は自己負担です。「相談は無料」と「支援がすべて無料」は別の話なので、ここは分けて考えてください。
備えとしての経営セーフティ共済
取引先の倒産による連鎖を防ぐ制度が、中小機構が運営する経営セーフティ共済(中小企業倒産防止共済)です。根拠法は中小企業倒産防止共済法で、1年以上継続して事業を行っている中小企業者が加入できます。
| 項目 | 内容 |
|---|---|
| 掛金月額 | 5,000円〜20万円(5,000円単位)。積立限度額は800万円 |
| 共済金の貸付限度 | 掛金総額の10倍(上限8,000万円)と、回収困難となった売掛金債権等の額のいずれか少ない額 |
| 貸付条件 | 無担保・無保証・無利子。ただし貸付額の10分の1が掛金から控除される |
| 償還期間 | 5,000万円未満は5年/5,000万〜6,500万円未満は6年/6,500万〜8,000万円は7年(いずれも据置6か月を含む) |
| 掛金の税務 | 個人は事業所得の必要経費、法人は損金に算入(租税特別措置法28条1項2号・66条の11第1項2号) |
| 解約手当金 | 任意解約なら12〜23か月で80%、36〜39か月で95%、40か月以上で100%。12か月未満は0% |
見落とされやすいのが一時貸付金です。これは取引先が倒産していなくても、臨時に事業資金が必要なときに使える制度で、借入限度額は機構解約時の解約手当金の95%、使途は運転資金・設備資金、期間は1年の期限一括償還、利率は年0.9%(令和6年4月1日時点)、担保・保証人は不要です。
資金ショートが迫った局面で共済を解約すると、解約手当金は益金(個人なら事業所得の収入金額)に算入され、しかも40か月未満だと元本割れします。解約の前に、この一時貸付金で手当てできないかを確認する価値があります。なお中小機構の概要ページにある「12か月以上納めていれば8割以上が戻る」は任意解約の場合の話で、機構解約だと12〜23か月は75%です。
もうひとつ条文上の注意点があります。共済法9条1項3号は、「共済契約者につき倒産又はこれに準ずる事態…が生じているとき」は共済金を貸し付けないとしています。自社が先に行き詰まってからでは使えない制度だということです。備えとして持つ意味はここにあります。
払えなくなった後は、コストが段違いに上がる
資金ショートを先送りすると、遅れたこと自体に対するコストが積み上がります。参考までに、公的に決まっている率を並べてみます。
法定利率は法務省の告示により年3%で、第3期(令和8年4月1日〜令和11年3月31日)も据え置かれています。そこから遅延損害金、違約金と段階的に上がっていく構造です。先送りの費用は、資金調達の手数料より高くつくことがあるという比較軸を持っておくと判断が早くなります。
売掛金の回収が滞っているなら、まず入金の催促メール・手紙の書き方と次の一手と売掛金が回収できないときの手順|内容証明から差押えまでをご覧ください。回収と調達は別の話なので、両方を並行して進めるのが現実的です。
このページの条文・制度の数値・統計は、すべて法令・省庁・独立行政法人の原典を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月5日/制度と条文は改正されることがあります)



