
ファクタリングの勘定科目は?手数料と消費税の扱い
ファクタリングで入金があったとき、帳簿にどう書けばいいのか。検索すると「売上債権売却損」「債権売却損」「支払手数料」などいくつもの科目名が出てきて、どれが正しいのか迷います。
この記事では、法令と国税庁の資料の原文だけを使って、仕訳で動く科目と、手数料に消費税がかかるのかどうかを整理しました。科目名そのものに法令の定めがあるのかどうかも、条文を横断して確かめています。
- ▸売掛金を譲渡した取引なので、動くのは売掛金の減少と、現預金の増加、その差額の3つだけです。借入金は出てきません。
- ▸手数料に消費税はかかりません。根拠は消費税法 別表第二第2号と、同施行令9条1項4号の2段構成です。
- ▸手数料の勘定科目名を定めた法令はありません。財務諸表等規則93条1項が「当該費用を示す名称を付した科目」と求めているだけなので、科目名は継続して使えば足ります。
- ▸買戻しの義務がつくと、会計の基準と消費税の扱いが別の方向を向きます。契約の形を先に確かめてください。
| 取引の性質 | 売掛債権の売買(譲渡)。金銭の貸付けではないため、借入金勘定は使わない |
|---|---|
| 消費税 | 非課税。消費税法6条1項+別表第二第2号+消費税法施行令9条1項4号 |
| 手数料の性質 | 「その名目の如何にかかわらず、金銭債権の譲受対価として非課税」(国税庁 質疑応答事例) |
| 手数料の勘定科目 | 法令上の定めなし。実務で使われるのは売上債権売却損/債権売却損/支払手数料など |
| 損益計算書の区分 | 財務諸表等規則93条1項の営業外費用。「当該費用を示す名称を付した科目をもつて掲記」 |
| 売掛金の表示区分 | 流動資産(会社計算規則74条3項1号ハ) |
| 課税売上割合 | 自社の売上の対価として取得した金銭債権の譲渡は、分母に含めない(消費税法施行令48条2項2号) |
| 適格請求書の交付 | 非課税取引のみの場合は交付義務なし(国税庁 インボイス制度Q&A 問23 注2) |
| 帳簿の保存期間 | 法人は申告期限の翌日から7年間(国税庁 No.5930)。青色申告の個人は帳簿7年・請求書等5年(同 No.2070) |
ファクタリングの勘定科目は何を使うのか
ファクタリングは、持っている売掛金を買い取ってもらう取引です。お金を借りているわけではないので、借入金や短期借入金は出てきません。帳簿の上で起きるのは次の3つです。
- 売掛金が減る(譲渡したので手元から出ていく)
- 現預金が増える(買取代金が入金される)
- 差額が費用になる(手数料に相当する部分)
ここで科目名が問題になるのは3つ目だけです。1つ目と2つ目は売掛金と普通預金で動かないので、迷いようがありません。
手数料の勘定科目に法令の定めはあるのか
実務でよく使われる科目名を、法令の条文に出てくるかどうかで調べてみました。e-Gov 法令検索の全文横断検索を使った結果が次のとおりです。
| 科目名 | 法令に条文があるか | 備考 |
|---|---|---|
| 売上債権売却損 | 法令中に用例なし | 実務で広く使われる名称 |
| 債権売却損 | 法令中に用例なし | 同上 |
| 手形売却損 | 法令中に用例なし | 中小企業の会計に関する基本要領の様式例には営業外費用として登場 |
| 支払手数料 | 計算書類の項目として1件のみ | 銀行等保有株式取得機構に関する命令 |
| 有価証券売却損 | 条文あり | 財務諸表等規則93条1項に明記 |
| 固定資産売却損 | 条文あり | 複数の法令に用例あり |
つまりファクタリングの手数料に使う科目名は、法令が決めているわけではありません。縛っているのは次の2つだけです。
“支払利息、リース負債に係る利息費用、社債利息、社債発行費償却、創立費償却、開業費償却、貸倒引当金繰入額又は貸倒損失(…)、有価証券売却損その他の項目の区分に従い、当該費用を示す名称を付した科目をもつて掲記しなければならない。
“第二項に規定する当該事業年度の収益の額及び前項各号に掲げる額は、別段の定めがあるものを除き、一般に公正妥当と認められる会計処理の基準に従つて計算されるものとする。
「どの科目名が正解か」という問いの立て方自体が、条文と合っていません。法令が求めているのは費用の内容が分かる名称を付けることと、一般に公正妥当と認められる会計処理の基準に従うことの2つだけです。売上債権売却損でも債権売却損でも、内容が分かる名前なら要件は満たします。大事なのは一度決めた科目を期をまたいで変えないことのほうで、期ごとに名前が揺れるほうが、税務調査でも金融機関の決算書の読み取りでも引っかかります。
2社間ファクタリングの仕訳
売掛先に知らせずに行う2社間の場合、入金はいったん自社に入り、それを買取会社へ送金します。ただし会計上は、譲渡した時点で売掛金が自社から出ていきます。
額面100万円の売掛金を、手数料10%で譲渡した場合の例です。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 譲渡したとき | 普通預金 900,000/売上債権売却損 100,000 | 売掛金 1,000,000 |
| 売掛先から入金があったとき | 普通預金 1,000,000 | 預り金 1,000,000 |
| 買取会社へ送金したとき | 預り金 1,000,000 | 普通預金 1,000,000 |
2行目以降は、売掛先からのお金を自社が預かって通過させるだけの動きです。売掛金はすでに1行目で消えているので、ここで売上を立て直すことはありません。科目は預り金のほか、仮受金を使うこともあります。
3社間ファクタリングの仕訳
売掛先の承諾を得て行う3社間では、売掛先が買取会社へ直接支払います。自社の口座をお金が通過しないので、仕訳は1本で終わります。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 譲渡して入金があったとき | 普通預金 950,000/売上債権売却損 50,000 | 売掛金 1,000,000 |
2社間と3社間の仕組みそのものの違いは2社間と3社間を比べた記事に詳しく書いています。
契約の日と入金の日がずれる場合
契約した日と買取代金の入金日が期をまたぐような場合は、いったん未収入金で受けておきます。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 契約した日 | 未収入金 900,000/売上債権売却損 100,000 | 売掛金 1,000,000 |
| 入金された日 | 普通預金 900,000 | 未収入金 900,000 |
売掛金・未収入金・契約資産といった似た科目の使い分けは売掛金とは何かを整理した記事にまとめています。
ファクタリングの消費税は課税か非課税か
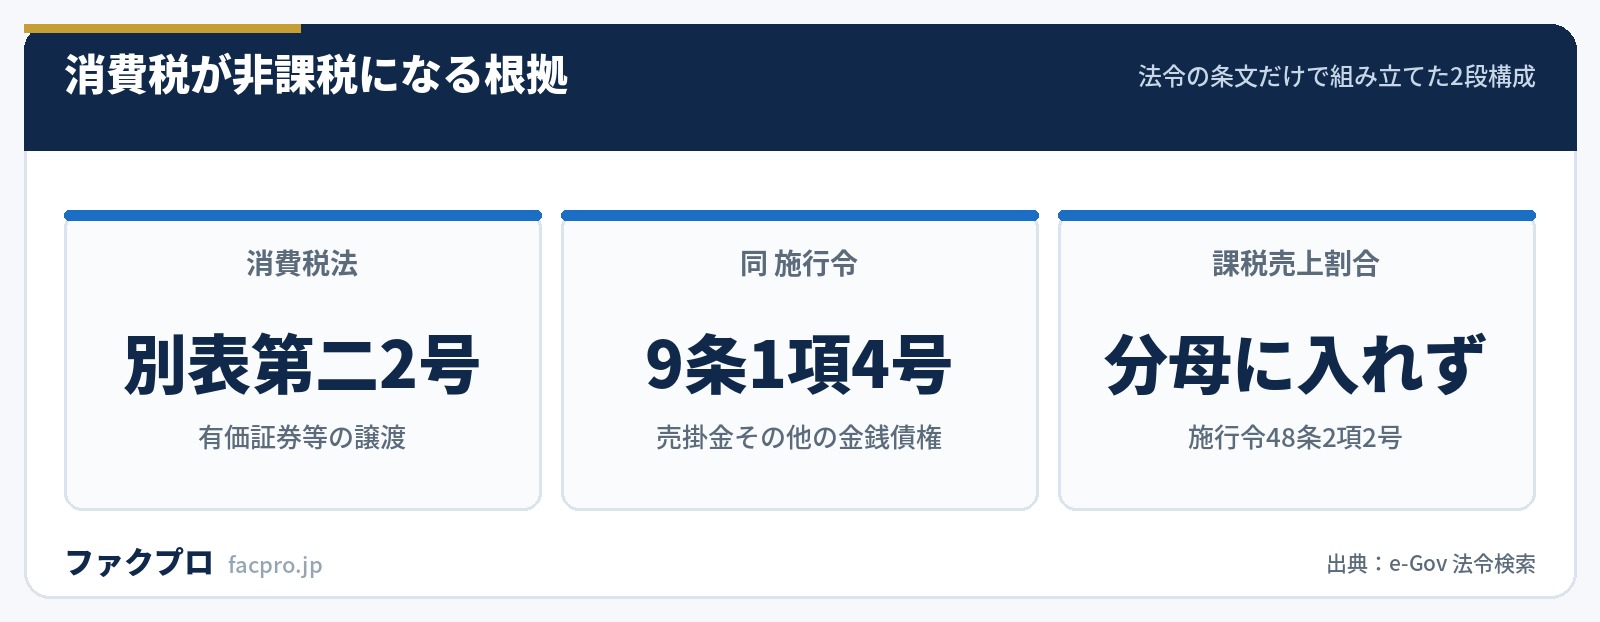
結論から書くと非課税です。手数料の部分にも消費税はかかりません。根拠は条文を2段たどると出てきます。
1段目:消費税法 別表第二第2号
“国内において行われる資産の譲渡等のうち、別表第二に掲げるものには、消費税を課さない。
“金融商品取引法(昭和二十三年法律第二十五号)第二条第一項(定義)に規定する有価証券その他これに類するものとして政令で定めるもの(…)及び外国為替及び外国貿易法第六条第一項第七号(定義)に規定する支払手段(…)その他これに類するものとして政令で定めるもの(別表第二の二において「有価証券等」という。)の譲渡
2段目:消費税法施行令 9条1項4号
“法別表第二第二号に規定する有価証券に類するものとして政令で定めるものは、次に掲げるものとする。…四 貸付金、預金、売掛金その他の金銭債権(電子決済手段に該当するものを除く。)
法律が「有価証券その他これに類するものとして政令で定めるもの」と政令に投げ、政令が「貸付金、預金、売掛金その他の金銭債権」と名指ししています。だから売掛金の譲渡は別表第二第2号に当たり、消費税を課さない、という組み立てになります。
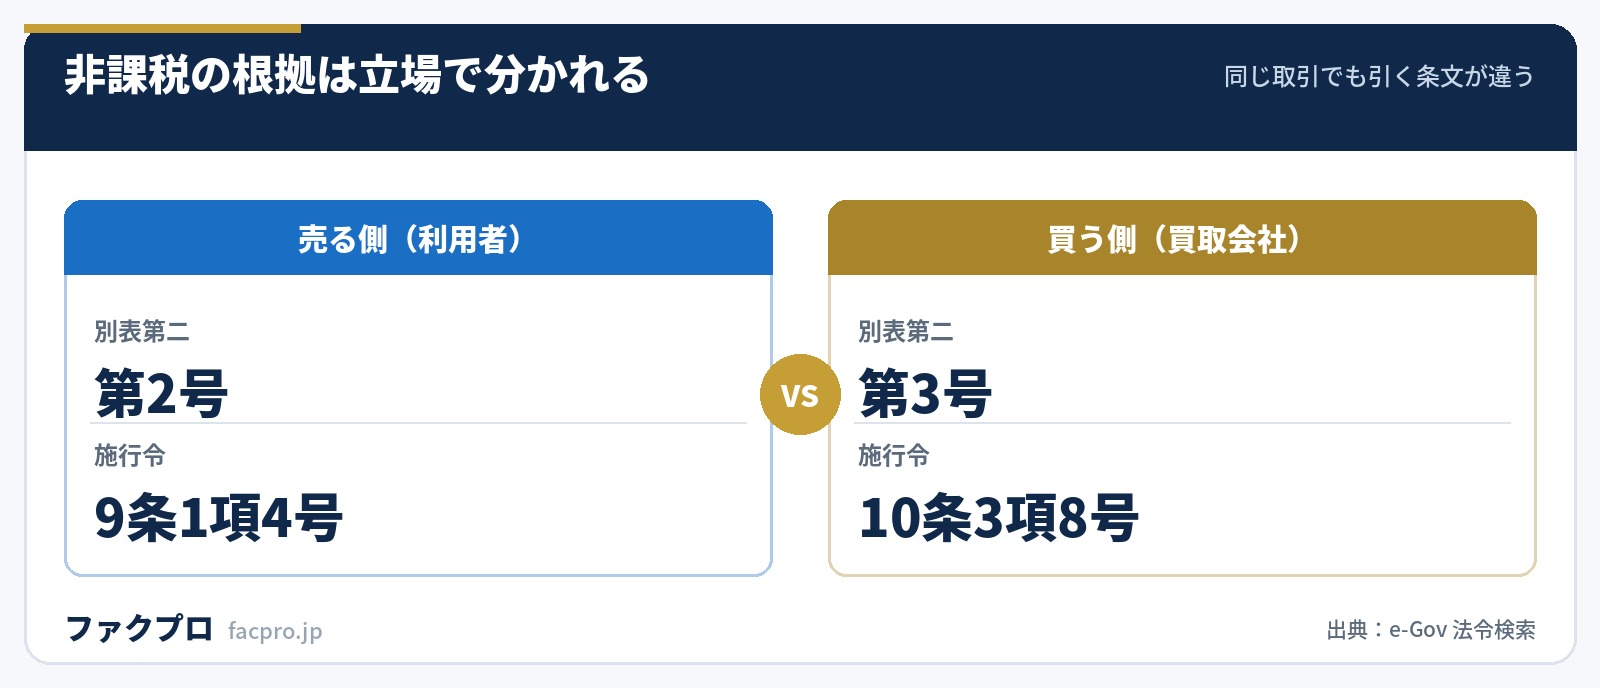
非課税の根拠は売る側と買う側で分かれる
同じ1つの取引でも、売る側と買う側で引く条文が違います。ここは見落とされがちなところです。
国税庁の質疑応答事例が、手数料について直接答えています。
“金銭債権の譲り受けの際に債権者から徴収する割引料、保証料又は手数料は、その名目の如何にかかわらず、金銭債権の譲受対価として非課税となります。
「その名目の如何にかかわらず」という言い回しが効いています。契約書で手数料・事務手数料・審査料・保証料と呼び分けていても、金銭債権の譲受対価であるかぎり扱いは変わりません。請求書に消費税が乗っていたら、それが何に対する消費税なのかを確かめたほうがいいということです。振込手数料のように買取会社が立て替えた実費を請求されている場合は、それ自体は別の取引です。
課税売上割合の計算にどう影響するか
非課税の売上が増えると課税売上割合が下がり、仕入税額控除に影響が出ます。ただしファクタリングについては、政令が除外規定を置いています。
“前項第一号に規定する資産の譲渡等には、事業者が行う次に掲げる資産の譲渡は、含まないものとする。…二 第九条第一項第四号に掲げる金銭債権のうち資産の譲渡等を行つた者が当該資産の譲渡等の対価として取得したものの譲渡
自分の売上の対価として受け取った売掛金を譲渡した場合は、課税売上割合の分母に入れません。つまり本業の売上から生まれた請求書をファクタリングしても、課税売上割合は動きません。
一方、同条5項は、それ以外の金銭債権を譲渡した場合について、譲渡の対価の額の100分の5に相当する金額を分母に算入すると定めています。他から譲り受けた債権を売るような場合はこちらです。
インボイス(適格請求書)の交付は必要か
非課税取引なので、適格請求書の交付義務はありません。
“免税取引、非課税取引及び不課税取引のみを行った場合については、適格請求書の交付義務は課されません。
ただしこれは「ファクタリングの取引について」の話です。元の売上そのものは課税取引なので、売掛先に対する請求書はこれまでどおり適格請求書の要件を満たす必要があります。混同しないようにしてください。
買戻しの義務がつくと扱いが分かれる
ここが実務でいちばん注意が要るところです。会計の基準と消費税の判断が、別の基準で動きます。
会計のほうは、金融資産の消滅を認識できるかどうかで判断します。企業会計審議会「金融商品に係る会計基準」は、消滅の認識要件として①債権者が法的保全を受けていること、②通常の方法で享受できること、③満期日前に買戻す権利及び義務を実質的に有していないこと、の3つを挙げています。そのうえで、買戻す権利と義務を実質的に有している取引については「金融資産を担保とした金銭貸借と実質的に同様の取引」であり「売買取引ではなく金融取引として処理することが必要」としています。
消費税のほうは、契約の形で判断します。国税庁の同じ質疑応答事例は、買戻請求権が付いていても、契約上が金銭債権の譲受けであれば非課税だとしています。
同じ契約書を見ても、会計上は借入として処理し、消費税上は非課税の譲渡として扱うという組み合わせが起こりえます。矛盾ではなく、会計が「支配が移ったか」を、消費税が「契約の法形式が何か」を見ているからです。償還請求権(買戻しの義務)が付いているかどうかは契約書で必ず確かめてください。条項の読み方は契約書の確認すべき条項をまとめた記事にあります。
売上割引との違い
売掛先に早く払ってもらう代わりに値引きする「売上割引」は、経済的な効果がファクタリングに似ています。ただし税務上の扱いは正反対です。
似ているから同じ処理でよい、とはならない例です。どちらを使うかで消費税の申告内容が変わります。
手数料率によって売却損がいくら変わるか
仕訳の金額そのものは、どの会社に出すかで変わります。公表されている手数料の下限で、額面100万円の請求書を売ったときの売却損を並べます。
| 会社 | 公表されている手数料 | 100万円のときの売却損 |
|---|---|---|
| レゾナス | 1.0%〜12.5% | 1万円〜12万5,000円 |
| PAYTODAY | 1%〜9.5% | 1万円〜9万5,000円 |
| アクセルファクター | 2社間 1.0%〜12.0% | 1万円〜12万円 |
| ベストファクター | 自社比較表 2%〜20% | 2万円〜20万円 |
| ペイトナー | 一律10%+振込手数料330円 | 10万円+330円 |
| labol | 一律10% | 10万円 |
一律料率の2社は、金額が小さいほど実質の負担が重くなります。1万円の請求書なら手数料1,000円ですが、ペイトナーは振込手数料330円が加わるので合計1,330円、額面に対して13.3%相当になります。手数料の水準そのものは11社の公表値で比べた記事、金利との違いは金利ではないことを条文で整理した記事にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
帳簿と書類をいつまで保存するか
ファクタリングの契約書や請求書も、通常の帳簿書類と同じ扱いです。
- ✓法人:確定申告書の提出期限の翌日から7年間(国税庁 No.5930)。帳簿のほか契約書も含まれます
- ✓青色申告の個人事業主:帳簿と決算関係書類は7年間、請求書・見積書・納品書などは5年間(同 No.2070)
2社間の場合は、売掛先からの入金と買取会社への送金の記録も残しておきます。預り金として通過させた動きなので、口座の履歴と帳簿が合っていることを後から説明できる状態にしておくと安心です。
迷ったときにどこを確かめるか
科目名で迷っている段階なら、確かめる順番は次のとおりです。
- 契約書が「債権譲渡契約」になっているかを見る。金銭消費貸借になっていれば、そもそも処理が変わります
- 償還請求権(買戻しの義務)の条項があるかを探す。あれば会計上は金融取引として扱う可能性があります
- 請求された金額に消費税が乗っていないかを確かめる。手数料は名目を問わず非課税です
- 前期に使った科目名を確認する。同じ名前を使い続けるのが、法令が求めている形にいちばん近いです
なお、消費税や法人税の個別の判断は税理士の領域です。この記事は条文と公的資料の所在を示すためのもので、具体的な申告内容については顧問税理士に確認してください。
ファクタリングの勘定科目に関するよくある質問
ファクタリングの手数料はどの勘定科目を使いますか?
法令が科目名を定めていないため、費用の内容が分かる名称であれば足ります。実務では売上債権売却損、債権売却損、支払手数料などが使われます。財務諸表等規則93条1項は営業外費用について「当該費用を示す名称を付した科目をもつて掲記しなければならない」としています。
ファクタリングに消費税はかかりますか?
かかりません。消費税法6条1項と別表第二第2号、そして同施行令9条1項4号により、売掛金その他の金銭債権の譲渡は非課税とされています。手数料部分についても、国税庁の質疑応答事例が「その名目の如何にかかわらず」非課税としています。
ファクタリングは借入金として処理しますか?
通常は処理しません。売掛債権の売買なので、売掛金が減って現預金が増え、差額が費用になります。ただし買戻しの権利と義務を実質的に有している契約の場合は、会計上は金銭の貸借と実質的に同様の取引として扱うことが必要とされています。
ファクタリングを使うと課税売上割合は下がりますか?
本業の売上の対価として取得した売掛金を譲渡した場合は、分母に含めないと消費税法施行令48条2項2号が定めているため、下がりません。他から譲り受けた金銭債権を譲渡した場合は、同条5項により対価の額の100分の5が分母に入ります。
ファクタリング会社に適格請求書を出す必要はありますか?
ファクタリングの取引自体は非課税なので、交付義務はありません。国税庁のQ&A問23の注2が「非課税取引…のみを行った場合については、適格請求書の交付義務は課されません」としています。売掛先に対する元の請求書は、従来どおり適格請求書の要件を満たす必要があります。
3社間ファクタリングの仕訳は2社間と違いますか?
譲渡したときの仕訳は同じです。違うのはその後で、3社間は売掛先が買取会社へ直接支払うため、自社の帳簿にはそれ以上の動きが出ません。2社間は入金と送金の2本が追加されます。
会計と税務について詳しく知りたい方へ
- ファクタリングの仕訳と会計処理
- 売掛金と買掛金の違い
- 売掛金とは?資産の区分・仕訳・回収まで
- ファクタリングは金利ではない?手数料との違い
- 手数料の水準を11社の公表値で比べる
- 資金繰り表の作り方とCF計算書の違い
- 契約書で確認すべき条項
- ファクタリングとは?仕組みと2社間・3社間の違い
このページの条文と数値は、すべて法令と公的機関の資料の原文を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。(確認日:2026年10月2日/各ページの記載は予告なく変更されることがあります)



