
成長促進保証(仮称)|10億円・50%保証の検討段階
「10億円まで保証が使える新制度ができるらしい」という話を耳にして、自社の設備投資の計画を練り直そうとしている方もいるかもしれません。中小企業政策審議会の金融小委員会で、成長促進保証(仮称)という制度が議論されているのは事実です。
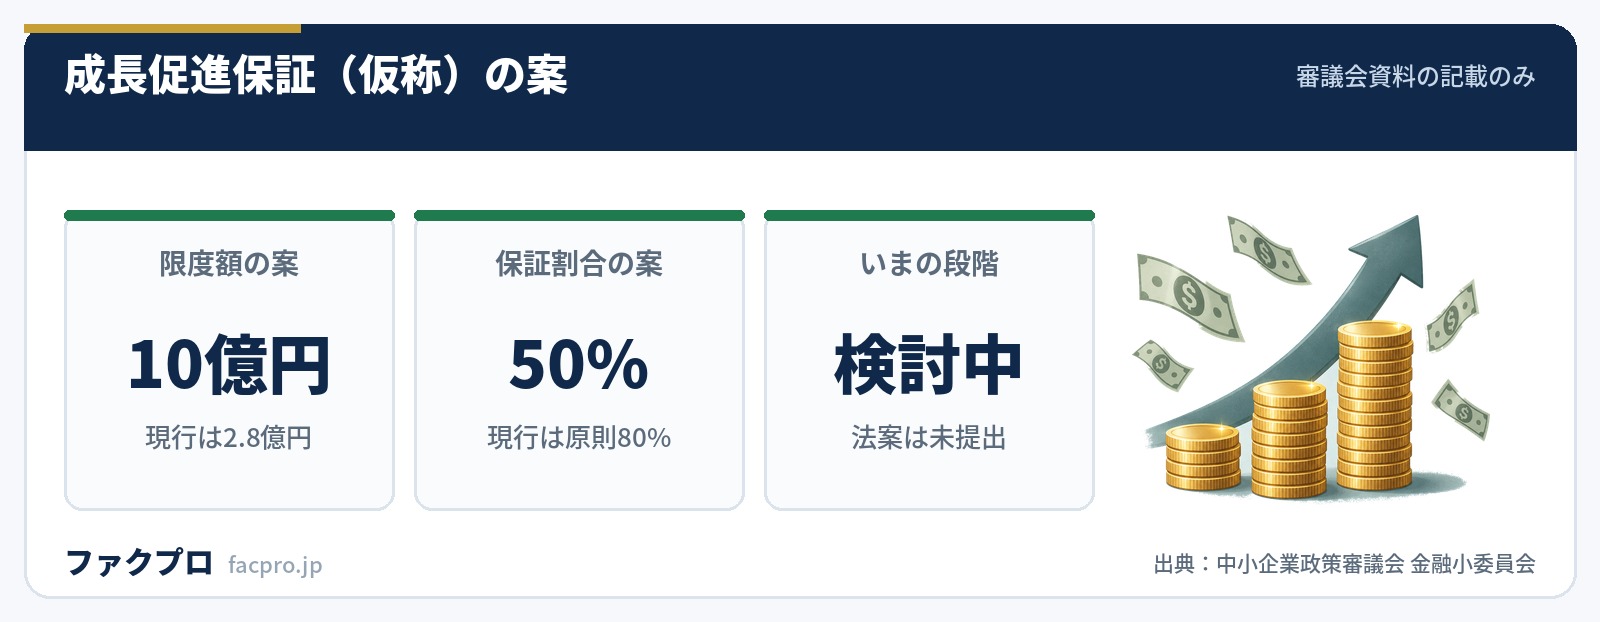
ただし、いまの段階は「創設することについて、どのように考えるか」という問いかけです。法案は提出されていません。この記事では、資料に何がどう書かれているかを文言のまま押さえたうえで、現行制度との差を条文で確かめます。決まったことと決まっていないことを分けて読むのが、いちばん役に立つ読み方だと考えています。
- ▸第17回(2026年10月26日)の資料は「どのように考えるか」「設けてはどうか」「検討を進めてはどうか」という書き方です。決まった制度ではありません。
- ▸案の中身は限度額 最大10億円・責任共有割合50%。現行の一般保証は2.8億円・原則80%保証です。
- ▸10億円は3つの類型だけで、4つ目の「その他の成長投資」は2億円程度の想定と資料の表に書かれています。
- ▸保証期間・据置・担保や保証人の扱い・既存保証との併用可否は、資料に出てきません。当サイトで第17回の資料40頁を走査した実測です。
いまどの段階にあるのか
まずここを正確に押さえます。第17回の事務局説明資料の最後のページは「御議論いただきたい論点」という見出しで、こう書かれています。
“中小企業の成長投資に必要な資金供給の拡大を図り、将来的なプロパー融資を促していくために、中小企業信用保険法を改正し、成長促進保証(仮称)を創設することについて、どのように考えるか。特に、この目的を実現するため、10億円の限度額を設定するとともに、民間金融機関との適切なリスクシェアリングの観点から責任共有割合を50%とすることについて、どのように考えるか。
資料の他の箇所も同じ調子です。
| 資料の箇所 | 文末の言い方 |
|---|---|
| 第17回 資料2 p.4 | 保証制度(成長促進保証(仮称))を設けてはどうか |
| 第17回 資料2 p.5 | 重層的な資金供給を可能とし…図ることとしてはどうか |
| 第17回 資料2 p.9 | 対象者・資金使途・金融機関の関与といった観点から検討を進めてはどうか |
| 第17回 資料2 p.3・p.11 | 創設に向け中小企業信用保険法の改正を検討 |
| 第16回 資料2 p.9 | 10億円規模の資金需要に対応すべきではないか/保証割合は50%とするべきではないか |
スケジュールへの言及は限られています。当サイトで第17回 資料2(全40頁・非空白約2.9万字)を走査したところ、「次期通常国会」が1件あるだけで、「施行」「政令」「省令」はいずれも出てきませんでした。e-Gov法令検索で中小企業信用保険法の改正履歴を確認しても、未施行(UnEnforced)の改正は1件もありません。法案になる前の段階です。
案の中身 ― 10億円は3類型だけ
第17回 資料2 p.4が、制度の骨格を3点に整理しています。
- ✓想定利用層:事業規模に比して大型の成長投資を行うにあたり、既存の保証付融資やプロパー融資では必要資金を十分に調達できない中小企業。第二創業、ミドルステージのスタートアップ、売上10億・100億を目指す企業など
- ✓保証限度枠:最大10億円規模の限度枠を想定(現行は2.8億円)
- ✓リスク分担:保証割合を50%とすることを想定。金融機関による一定のリスク負担の下で、事業性評価に基づく融資を促す
ここで見落としやすいのが、10億円がすべての類型に当たるわけではないという点です。p.9の表は想定案件を4つに分けており、限度額の行はこうなっています。
| 類型 | 想定案件 | 限度額 |
|---|---|---|
| ① 大規模設備投資 | 売上20億円・製造業/新工場建設(6億円) | 10億円 |
| ② 成長志向のM&A | 売上15億円・サービス業/同業3社の買収 | 10億円 |
| ③ スタートアップ | 売上3億円/事業拡大・研究開発(5億円) | 10億円 |
| ④ その他の成長投資 | 売上8億円・卸売業/販路拡大に伴う運転資金・人材投資 | 2億円程度を想定 |
4類型に共通する要件として「一定以上の成長目標を掲げ、成長に係る事業計画を有する」「一定の財務要件+経営規律」「申込金融機関との一定期間の取引実績、投資実行後の継続的なモニタリング」が挙げられています。保証料率は「80%保証に比して低廉な保証料率」とだけ書かれており、数値は示されていません。
信用力の評価軸として挙がっているのが「一定の売上高、業歴、保証料率区分等」です。区分の決まり方は別の記事にまとめていますが、いまの9区分の体系がそのまま適格要件に使われる想定になっています。
資料が「別枠」ではなく「新たな保険枠」と書いているのは、おそらく意図的です。中小企業信用保険法で別枠を作る実際の手口は、12条や15条のように「保険価額の合計額とその他の保険関係の保険価額の合計額とがそれぞれ」という読替えを置くことで、法令に「別枠」という語そのものは1件もありません。制度の設計が保険の新設なのか読替えなのかで、既存の2.8億円枠との関係が変わります。そこは資料が特定していないところです。
現行の2.8億円・原則80%を条文で確かめる
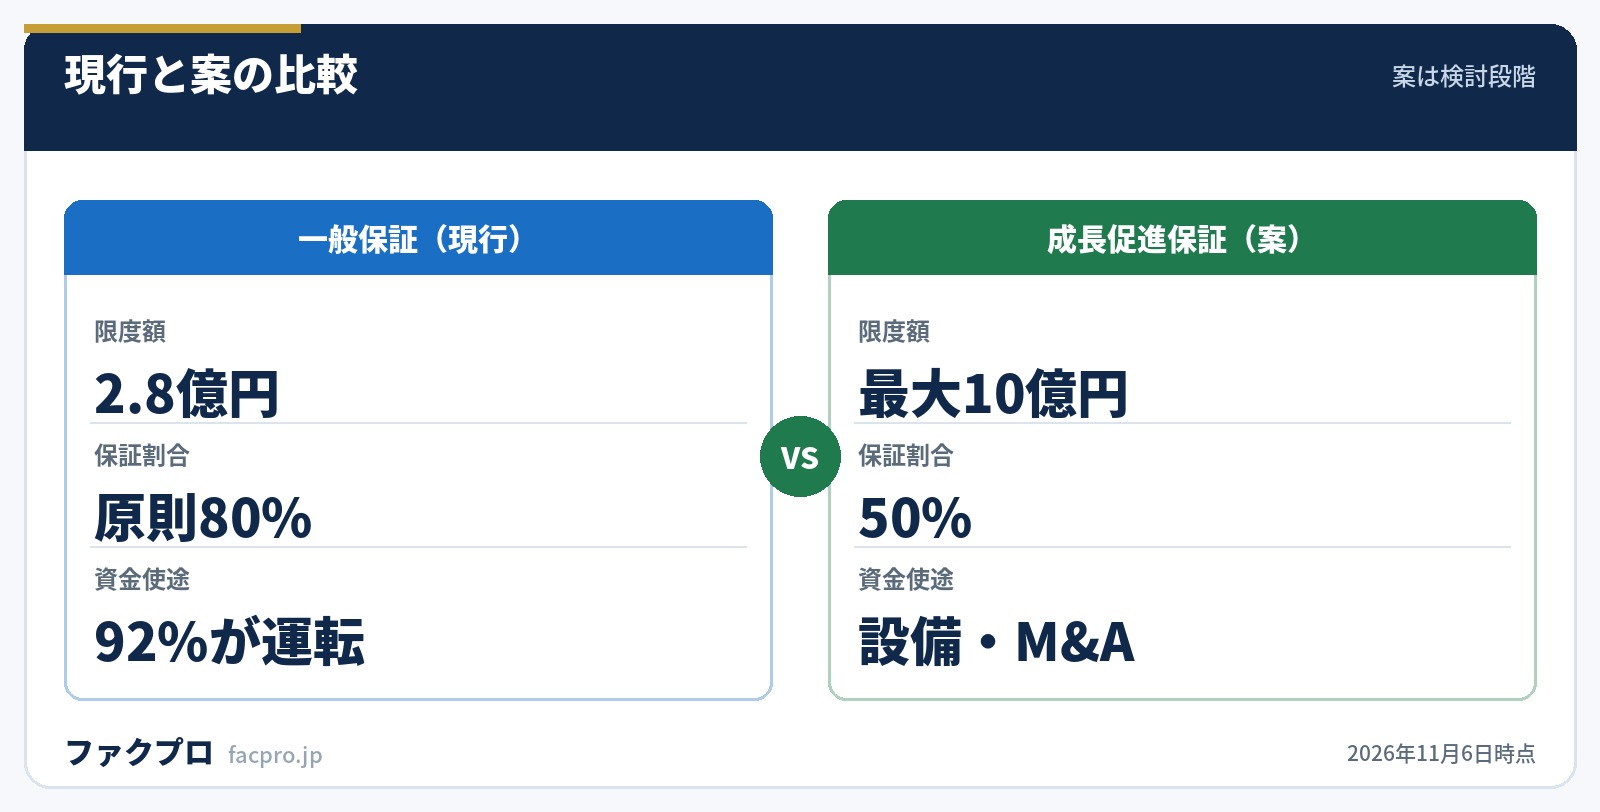
比べる前提として、いまの制度を条文で押さえておきます。よく「2.8億円」と言われますが、当サイトで実測したところ中小企業信用保険法の本則にも附則にも「二億八千万円」という数字は1件も出てきません。
| 保険の種類 | 条文 | 一人あたりの保険価額の上限 | てん補率 |
|---|---|---|---|
| 普通保険 | 3条1項・2項 | 二億円(組合等は四億円) | 百分の七十 |
| 無担保保険 | 3条の2第1項・2項 | 八千万円 | 百分の八十 |
| 特別小口保険 | 3条の3第1項 | 二千万円 | 百分の八十(5条) |
| 特定社債保険 | 3条の10・施行令1条の6 | 十億円(条件により五億円) | 百分の八十(5条) |
| 特定支払契約保険 | 3条の11第1項 | 十億円 | 百分の七十 |
2.8億円は普通保険2億円と無担保保険8,000万円を足した行政上の言い方です。そして興味深いことに、「十億円」という限度額はすでに法令に存在します。特定社債保険と特定支払契約保険がそれです。新しい桁ではありません。
「原則80%保証」のほうは、もっと注意が要ります。当サイトでe-Gov法令検索の全法令横断検索を使ったところ、結果はこうでした。
| 検索した語 | 全法令でのヒット |
|---|---|
| 責任共有 | 0件 |
| 部分保証 | 0件 |
| 負担金方式 | 0件 |
| てん補率 | 0件 |
| 保証割合 | 0件 |
| 別枠 | 0件 |
| 成長促進保証 | 0件 |
| (対照)信用保証協会 | 243件 |
| (対照)百分の八十 | 605件 |
法令にあるのは、日本政策金融公庫から信用保証協会へのてん補率(百分の七十/八十/九十)だけです。協会から金融機関への保証割合80%という数字は、法令の側にありません。定義を書いているのは全国信用保証協会連合会のサイトで、部分保証方式と負担金方式の2つがあり「そのいずれかの方式を各金融機関が選択することとなっています」とされています。選ぶのは事業者ではなく金融機関です。
50%の根拠として示されているデータ
なぜ80%ではなく50%なのか。資料2の本文がその理由として書いているのは「金融機関による一定のリスク負担の下で、事業性評価に基づく融資を促す」という一文だけです。データは参考資料(資料3)のp.6に置かれています。
“コロナ前(平時)では、100%保証と80%保証における代位弁済率に2%程度の差がある(足元では、各種支援策でいずれも低調に抑えられていると考えられる)。また、100%保証は、80%保証に比べリスケ率が高く、リスケ回数が多い。100%保証リスケ率:20.4%、平均リスケ回数:9.1回/80%保証リスケ率:8.2%、平均リスケ回数:6.1回(2019年末時点)
ただしこの「2%程度の差」は注意して読む必要があります。同じページのグラフを年度ごとに読むと、2%近い差があるのは2019年度だけで、2020年度から2022年度は100%保証のほうが代位弁済率が低くなっています。資料は「足元では、各種支援策でいずれも低調に抑えられている」と説明していますが、逆転していたという事実そのものには触れていません。
| 年度 | 100%保証 | 80%保証 |
|---|---|---|
| 2019年度 | 3.0% | 1.2% |
| 2020年度 | 0.6% | 0.8% |
| 2021年度 | 0.5% | 0.7% |
| 2022年度 | 0.8% | 1.0% |
| 2023年度 | 1.3% | 1.3% |
| 2024年度 | 1.7% | 1.4% |
| 2025年度 | 2.0% | 1.4% |
同じ資料3 p.6 は「100%保証の割合=43.1%」としていますが、これは年度末の保証債務残高(ストック)の金額ベースです。中小企業庁の協会別実績から計算すると金額46.4%・件数52.7%になり、数字が合いません。こちらは各月末残高の平均が分母だからで、どれも正しく、定義が違うだけです。ただし資料のほうは、どちらの定義かを書いていません。保証の割合を論じた数字を見たら、ストックか期中平均か、金額か件数かをセットで確かめるのが安全です。
資料に出てこないこと
制度の設計として知りたいところのうち、第17回の資料に答えがない項目を実測で並べます。全40頁・非空白約2.9万字を走査した結果です。
| 知りたいこと | 資料2での出現 |
|---|---|
| 保証期間 | 0件 |
| 据置期間 | 0件 |
| 保証人・経営者保証の扱い | 0件(経営者保証の2件は再生支援の文脈) |
| 既存保証との併用可否 | 0件 |
| どの保険を使うか(普通保険・無担保保険) | 各0件 |
| 改正する条番号 | 0件(「第三条」も0件) |
| 施行時期 | 0件 |
| 保証料率の具体的な水準 | 「80%保証に比して低廉な保証料率」のみ |
もうひとつ、第16回と第17回で設計が変わっているところがあります。第16回(2026年6月2日)の資料2 p.10は、責任共有割合50%の制度を「一般枠2.8億円」の中で作る案と、10億円規模の枠を作る案を別々の2本立てで示していました。第17回ではこれが「新たな保険枠」として1本に統合されています。想定する事業者像も、第16回の「100億宣言企業等、相対的に事業規模の大きな企業等」から、第17回では売上3億円のスタートアップまで含む形に広がりました。4か月半で案の姿は動いています。
企業価値担保権との関係にも触れられていません。事業性融資推進法は2026年5月25日に施行済みですが、第13回から第17回までの全資料・全議事概要で「企業価値担保権」は1件も出てきませんでした。
いまの資金需要にどう向き合うか
制度ができるのを待てる案件と、待てない案件があります。現行の保証承諾の中身を見ると、成長促進保証が想定している層は、いまの主流から外れています。
| 区分 | 令和7年度の保証承諾に占める割合 |
|---|---|
| 運転資金 | 92.0% |
| 設備資金 | 8.0% |
| 保証金額 8,000万円超 | 6.6% |
| 保証金額 1,000万円以下 | 20.9% |
いまの信用保証は9割以上が運転資金で、8,000万円を超える案件は6.6%です。数億円規模の設備投資やM&Aに保証を使う発想自体が、現状では少数派だということになります。
待てる案件であれば、いま動かしておけることはあります。案の共通要件に「申込金融機関との一定期間の取引実績」「投資実行後の継続的なモニタリング」が入っているので、取引実績と計画の形を先に作っておくことは無駄になりません。経営力向上計画や経営革新計画のような認定計画、認定経営革新等支援機関との関係づくりは、どの制度でも効いてきます。
待てない案件なら、いまある制度で組み立てることになります。セーフティネット保証の別枠、経営力強化保証の料率引下げ、事業承継特別保証の低い料率、あるいは既往債務の条件変更など、使える制度はそれぞれ別の条文の上にあります。
資料6頁の「民間金融機関からの声」には、「現状の業況では一定の保全なくして満額対応が難しい場合において、50%保証を活用することで満額対応が可能になる」という事例が載っています。裏を返すと、いまプロパーで満額が出ない案件が想定されているということです。金融機関に相談するときは、保証の枠が足りないのか、与信そのものが足りないのかを先に切り分けておくと、新制度が来たときに動きやすくなります。
入金までの間をどう埋めるか
保証付融資は申込から実行まで日数がかかります。売掛金を先に資金化して間を埋める場合の各社の条件は、下の表にまとめています。手数料の水準や入金までの日数は仕組みの基礎もあわせてご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて中小企業庁・金融庁・全国信用保証協会連合会の資料と法令の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月6日)



