
経営力強化保証とは|保証料が1区分下がる条件
借入のたびに差し引かれる信用保証料は、金額が大きくなるほど効いてきます。その保証料率を1段階下げる制度が、中小企業信用保険法施行規則に置かれています。名前は経営力強化保証といいます。
ただし「法律で保証料が下がると決まっている」とまでは言えません。条文が下げているのは、信用保証協会が日本政策金融公庫に払う保険料率のほうだからです。この記事は、その2つの料率を分けたうえで、事業者の手元でいくら変わるのかを協会の料率表から出します。
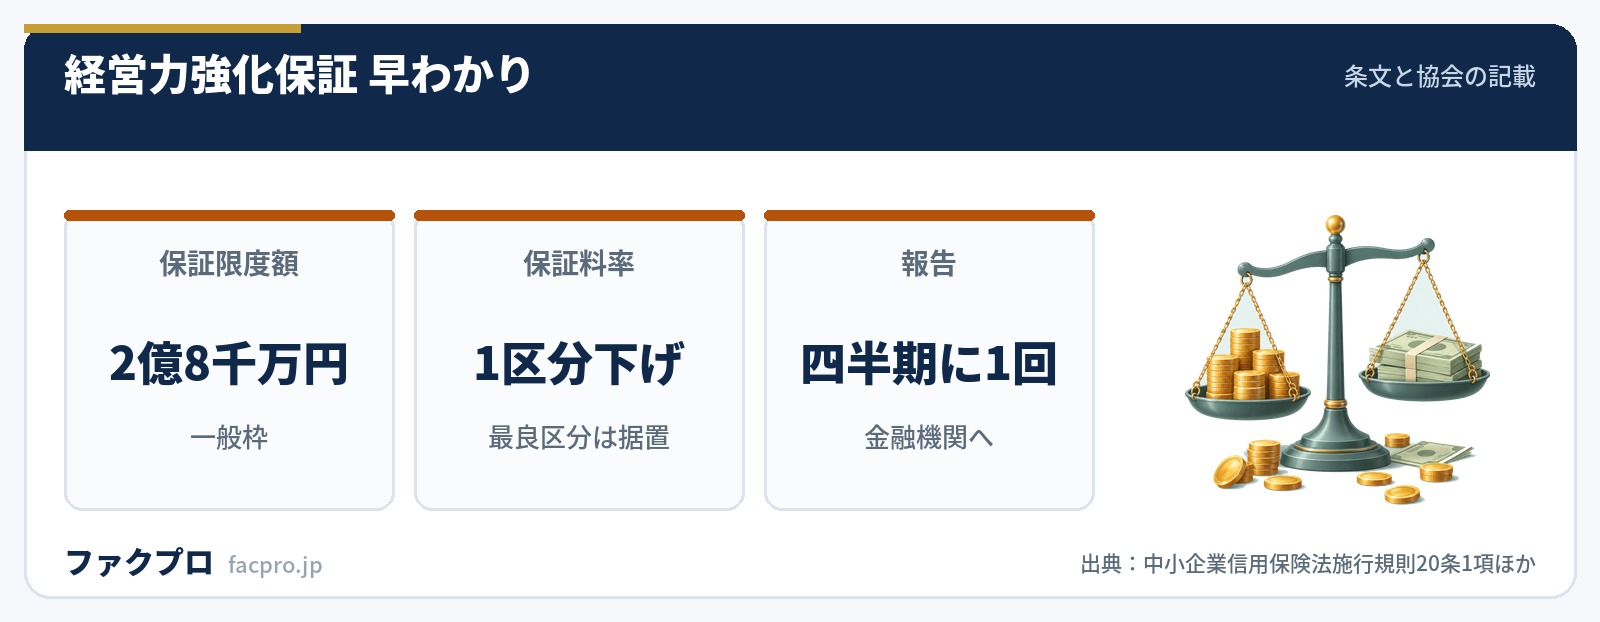
- ▸根拠は中小企業信用保険法施行規則20条1項。制度名は条文に出てこず、条件の記述だけで料率欄が切り替わります
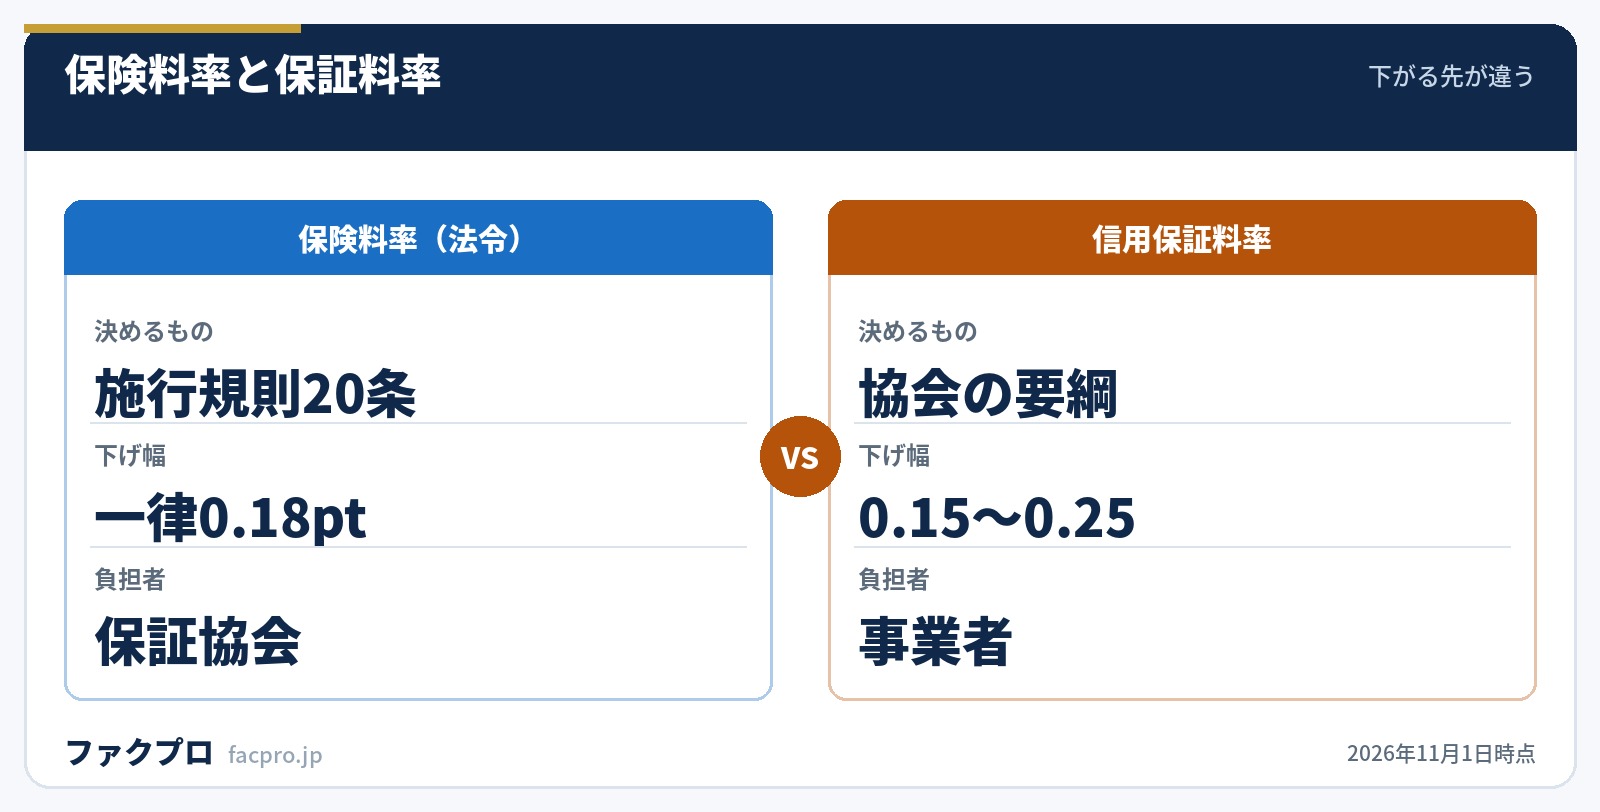
- ▸条文が1区分下げるのは保険料率(協会が公庫に払う分)。下げ幅は一律0.18ポイント
- ▸事業者が払う信用保証料率の下げ幅は0.15〜0.25ポイントで、区分と借入額によって変わります
- ▸最も料率が低い区分と、決算書がない場合は据置き。創業期はこの制度でも料率が動きません
条文に「経営力強化保証」という制度名は出てこない
中小企業信用保険法・同施行令・同施行規則・信用保証協会法の4本を全文で数えると、「経営力強化保証」という語は1か所も出てきません。同じく「責任共有」「部分保証」「代位弁済」「保証割合」も4法令に1件もありません。
出てくるのは施行規則20条1項の「経営力の強化」という語がただ1回だけです。条文は制度に名前を与えず、条件を書いて料率の欄を切り替えています。
“…中小企業者が策定した事業の計画の実施に必要な資金に係る金融機関からの借入れによる債務の保証であって、当該金融機関が、中小企業等経営強化法第三十一条第二項に規定する認定経営革新等支援機関と連携して当該中小企業者の経営の改善を支援することにより当該中小企業者の経営力の強化が図られるものに係る保険関係については第五欄
注目したいのは主語です。「当該金融機関が、…認定経営革新等支援機関と連携して」と書かれており、事業者が支援機関の指導を受けるという書き方になっていません。条文の構造では、支援機関は事業者の顧問ではなく金融機関の連携相手として置かれています。
条文が下げているのは保険料率。事業者の保証料率ではない
施行規則20条1項の表は5つの欄でできています。第三欄が一般、第五欄が経営力強化保証です。第五欄の各セルは、第三欄の1行上とぴたりと同じ数字になっています。これが「1区分下がる」の条文上の実装です。
| 法人の3年間の事故発生率 | 第三欄(一般) | 第五欄(経営力強化) |
|---|---|---|
| 0.549%未満 | 0.25% | 0.25% |
| 0.549%以上0.8913%未満 | 0.43% | 0.25% |
| 0.8913%以上1.4751%未満 | 0.61% | 0.43% |
| 1.4751%以上2.1695%未満 | 0.79% | 0.61% |
| 2.1695%以上4.3938%未満 | 0.97% | 0.79% |
| 4.3938%以上7.967%未満 | 1.15% | 0.97% |
| 7.967%以上11.5979%未満 | 1.33% | 1.15% |
| 11.5979%以上20.7249%未満 | 1.51% | 1.33% |
| 20.7249%以上 | 1.69% | 1.51% |
この表の料率は、信用保証協会が株式会社日本政策金融公庫に支払う信用保険料の率です。委任の鎖は、中小企業信用保険法4条「保険料の額は、保険金額に年百分の三以内において政令で定める率を乗じて得た額とする」から施行令2条1項、そして施行規則19条・20条へと続きます。
一方、事業者が払う信用保証料率は0.45%から1.90%の9区分で、この表には出てきません。数字のスケール自体が違います。法令が下げているのは協会の原価で、事業者の保証料が1区分下がるのは協会の制度要綱によるものです。
「法律で保証料が下がる」と「協会の要綱で保証料が下がる」は、結論は同じでも意味が違います。前者なら全国一律になるはずですが、実際には下げ幅も下限も協会ごとに差があります。料率を見積もるときは、条文の0.18ポイントではなく、申し込む協会の料率表を見るのが正しい手順です。
事業者の手元でいくら下がるのか
責任共有制度の対象となる一般の保証料率9区分に、1区分下げを当てるとこうなります。
| 料率区分 | 一般(責任共有) | 経営力強化保証 | 下げ幅 |
|---|---|---|---|
| 区分1 | 1.90% | 1.75% | 0.15pt |
| 区分2 | 1.75% | 1.55% | 0.20pt |
| 区分3 | 1.55% | 1.35% | 0.20pt |
| 区分4 | 1.35% | 1.15% | 0.20pt |
| 区分5 | 1.15% | 1.00% | 0.15pt |
| 区分6 | 1.00% | 0.80% | 0.20pt |
| 区分7 | 0.80% | 0.60% | 0.20pt |
| 区分8 | 0.60% | 0.45% | 0.15pt |
| 区分9 | 0.45% | 0.45% | 据置き |
全国信用保証協会連合会の制度案内は「信用保証料を減免(概ね▲0.2%)」と書いていますが、区分1・5・8では0.15ポイントしか下がりません。責任共有制度の対象外になるケースでは0.20〜0.25ポイントで、区分4・5が最大になります。
協会によって料率表の段数が違う点も効いてきます。東京信用保証協会は融資合計額と担保の有無で表が4段に分かれており、500万円以下の段では区分9が0.30%です。この段を使うと1区分下げの効果は0.10〜0.13ポイントにとどまります(1.27%→1.16%、0.40%→0.30%)。
| 協会 | 経営力強化保証の料率の記載 |
|---|---|
| 東京 | 借入金額に対し0.30%から1.75% |
| 神奈川 | 一般保証の場合 0.45〜1.75% |
| 兵庫 | 年0.45〜1.75% |
| 愛知 | 9区分の実数を掲示(1.75/1.55/1.35/1.15/1.00/0.80/0.60/0.45/0.45) |
| 千葉 | 申込時の信用力に対応した保証料率よりも一区分低い料率区分を適用 |
据置きになる2つの場合
東京信用保証協会の料率表の注8が、この制度でいちばん精密な記述です。
“経営力強化保証については、申込時の信用力に対応した保証料率よりも一区分低い料率を適用する。ただし、申込時の信用力に対応した保証料率が最も低い保証料率の場合及び決算書がない場合等は一区分低い料率の適用は行わない。
- ✕すでに最も料率が低い区分にいる会社は、下げる先がないため据置きになる
- ✕決算書がない場合も据置き。施行規則21条は事故発生率を算出できない場合を別に定めている
2つ目が実務では重いところです。創業して最初の事業年度にある会社や、貸借対照表を作っていない個人事業主は、リスクを計測する材料がないためこの制度を使っても料率が動きません。神奈川は「財務評価ができない方については区分5の料率が適用されます」、兵庫は貸借対照表がない場合を1.15%としています。
自分がどの区分にいるかを事前に知る方法は用意されていません。東京信用保証協会は「評価に関する一連の仕組みおよび個別企業の結果は、データベースの機密情報に該当するため開示されておりません」としています。下がるかどうかは、申し込んでみないと分からないのが実情です。逆にいえば、取引金融機関に相談する前に自分で試算しても、前提が置けません。
使うための条件は、計画より報告のほうが重い
5つの協会で要件の文言はほぼ一致しています。「金融機関および認定経営革新等支援機関の支援を受けつつ、自ら事業計画の策定並びに計画の実行および進捗の報告を行う中小企業者」。計画を自分で作ることと、進捗を報告し続けることの両方が条件です。
| 項目 | 内容 |
|---|---|
| 保証限度額 | 2億8,000万円(組合等は4億8,000万円)。一般枠 |
| 保証期間 | 運転資金5年以内/設備資金7年以内/保証付の既往借入金の借換えは10年以内 |
| 据置期間 | いずれも1年以内 |
| 一括返済の場合 | 1年以内 |
| 資金使途 | 事業計画の実施に必要な事業資金(運転・設備) |
| 報告 | 事業者から金融機関へ原則四半期に1回。金融機関から協会へ原則5事業年度・年1回 |
報告を怠った場合の扱いも公表されています。全国信用保証協会連合会の制度案内は「特別な理由なく金融機関に対する四半期毎の報告を怠った場合、通常の保証料率が適用され、差額保証料を追加でお支払いただく場合があります」としています。割引が後から取り消される仕組みです。
別枠ではない。一般枠を食い合う
ここは誤解されやすい点です。中小企業信用保険法18条の別枠について、施行令5条1項が指定しているのは①災害関係保証②東日本大震災復興緊急保証③経営安定関連保証④危機関連保証の4つで、経営力強化保証はこの中に入っていません。中小企業庁の資料も限度額を「2億8,000万円(一般枠)」と書いています。
つまり普通保証・無担保保証の枠と同じ財布です。別枠を使いたい局面ならセーフティネット保証のほうを先に検討することになります。なお経営安定関連保証との併用は5号に限られ、しかも借換えを含むことが条件とされています。
責任共有制度との関係は原則80%の部分保証です。ただし中小企業庁の資料は「責任共有対象(80%保証)ただし、100%保証の借入を同額以下で借換える場合は100%保証」としており、100%保証の既往借入を同額以内で借り換えるときだけ100%保証が引き継がれます。
似た制度との線引き
| 制度 | 支援機関の関与 | 枠と特徴 |
|---|---|---|
| 経営力強化保証 | 認定経営革新等支援機関が法令上の要件 | 一般枠2億8,000万円。他の債権者の同意は不要 |
| 事業再生計画実施関連保証 | 必須ではない(計画のルートの1つ) | 別枠2億8,000万円。債権者全員の合意が前提 |
| 経営改善計画策定支援(405事業) | 認定支援機関が策定を支援 | 保証ではなく費用の補助 |
| 早期経営改善計画策定支援 | 認定支援機関の支援が前提 | 保証ではなく費用の補助 |
中小企業庁の資料は、違いを合意形成の重さで説明しています。「経営改善サポート保証では、債権者全員の同意を得た事業再生計画が必要なため、業績が良くない企業が主に利用。特に、規模が大きい企業は…計画策定着手から合意まで時間を要し(3〜6ヶ月程度)、企業にとっての負担も大きい」。経営力強化保証は、その手前で使える軽い制度として位置づけられています。
中小企業庁の実績分析には、この制度の実態を示す一文があります。「計画策定支援のほとんどが認定支援機関である金融機関によるものとなっており、他の債権者の同意までは不要となっている」。外部の専門家を新たに探すより、取引銀行が支援機関として登録されているかを確かめるほうが早い、ということでもあります。
支援機関そのものの制度は認定経営革新等支援機関とはで、金融機関との返済条件の見直しはリスケジュール(条件変更)で整理しています。
保証料より先に効く、入金のタイミング
保証料率が0.2ポイント下がっても、1,000万円を5年借りて効く額は10万円前後です。一方で、売掛金の入金が1か月遅いことによる資金の穴は、月商の1か月分に及びます。保証料の最適化より先に、回収のサイクルを短くするほうが金額の桁が大きいことは珍しくありません。
借入の枠を温存したまま手元を厚くしたい場面では、売掛金を期日前に資金化する方法も選択肢に入ります。保証協会の枠を使わないため、設備投資や季節資金のための与信を残せます。
保証枠を使わずに入金を早める
手数料の水準と入金までの速さ、売掛先への通知の有無は会社ごとに違います。自社の請求先と金額に合う条件から順に当たるのが近道です。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
あわせて読みたい記事:代位弁済/中小企業活性化協議会/銀行融資とファクタリングの違い/資金繰りが厳しいときの選択肢/運転資金とは
このページの数値と引用は、すべてe-Gov法令検索・中小企業庁・全国信用保証協会連合会・各信用保証協会の公表資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月1日)



