
保証料率の9区分はどう決まるのか|CRDモデル
信用保証協会の保証料率は9区分だと説明されます。区分1がいちばん高くて1.90%、区分9がいちばん安くて0.45%。ではその区分は何で決まっているのか、自分がどの区分なのかは分かるのか。ここを説明している資料は、意外なほど少ないのが実情です。
調べていくと、法令の側には別の9段の表があり、しかも番号の向きが協会の表と逆でした。当サイトで条文・告示・監督指針・10団体の料率ページを突き合わせて整理します。料率そのものの一覧は保証料率の9区分の記事にまとめてあります。
- ▸区分を決めているのは「保険事故の発生率」です。法令の表の第一欄は、0.549%未満から20.7249%以上までの発生率の帯で書かれています。
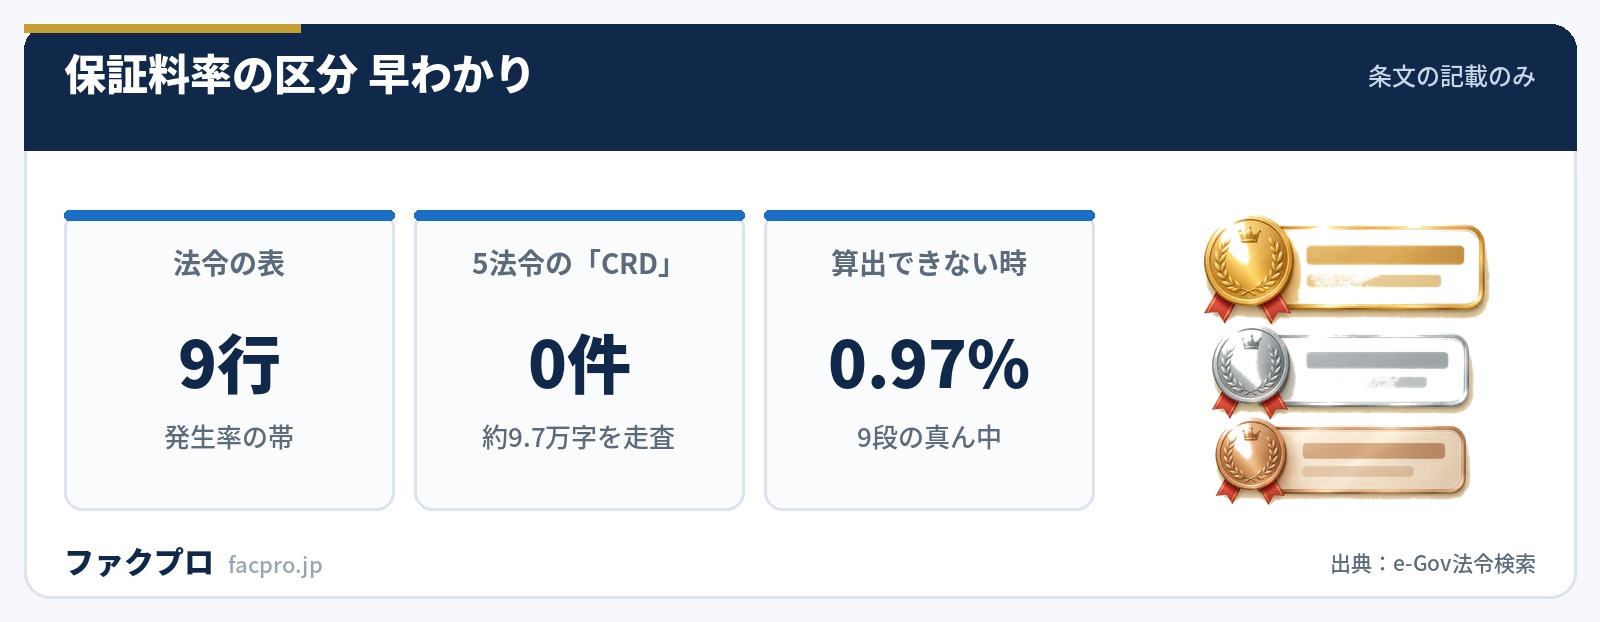
- ▸「CRD」という語は、5つの法令の約9.7万字に1件も出てきません。条文が求めているのは「観測期間3年以上・10万社以上」などの性能要件だけです。
- ▸2026年4月期以降の決算からモデルが入れ替わります。法人はモデル3からCorpSG、個人事業主はモデル4からPropSへ。同じ決算書でも区分が変わりえます。
- ▸決算書が出せない場合は区分5(保険料率0.97%)が当たります。ただし条文が求めているのは貸借対照表と損益計算書の両方がないことです。
区分を決めているのは倒産の発生率
出発点は中小企業信用保険法施行規則19条です。見出しは「保険事故の発生率の算出」で、ここに区分の元になる数値の作り方が書かれています。
“令第二条第一項の経済産業省令で定めるところにより算出される保険事故の発生率は、当該保険関係に係る中小企業者の申込日の直前の決算における貸借対照表及び損益計算書(直前の二期分の貸借対照表及び損益計算書がある場合は、当該貸借対照表及び損益計算書)その他の経営に関する情報を基に、次に掲げる基準に適合するリスク計測モデル(以下単に「モデル」という。)であつて経済産業大臣が定めるものを用いて算出される当該保険関係の成立後三年間(個人たる中小企業者に係る保険関係の場合は、成立後一年間)における保険事故の発生率とする。
読みどころは3つあります。
- ✓使うのは直前の決算。ただし「直前の二期分…がある場合は、当該貸借対照表及び損益計算書」とあり、2期分あるなら2期分を使います。
- ✓決算書だけではありません。「その他の経営に関する情報を基に」と条文に書かれています。
- ✓出てくるのは「発生率」です。法人なら成立後3年間、個人事業主なら成立後1年間に保険事故が起きる確率です。
モデルに対して条文が課しているのは、4つの基準だけです。1号が債務者データに偏りがないこと、2号が「データの観測期間及び件数が、それぞれ三年以上及び十万社以上であること」、3号が変数が合理的な予測変数であること、4号が検証が定期的に行われることです。どのモデルを使うかは「経済産業大臣が定めるもの」に委ねられています。
法令の表は9行で、区分の番号そのものは条文にない
発生率から料率を決めるのが施行規則20条1項の表です。9行5列で、第一欄が法人の3年発生率の帯、第二欄が個人事業主の1年発生率の帯、第三欄以下が保険料率です。
| 第一欄(法人・3年の発生率) | 第二欄(個人・1年の発生率) | 第三欄(保険料率) |
|---|---|---|
| 〇・五四九%未満 | 〇・〇六〇九%以下 | 0.25% |
| 〇・五四九%以上〇・八九一三%未満 | 〇・〇六〇九%超〇・一三四三%以下 | 0.43% |
| 〇・八九一三%以上一・四七五一%未満 | 〇・一三四三%超〇・二二一九%以下 | 0.61% |
| 一・四七五一%以上二・一六九五%未満 | 〇・二二一九%超〇・二五六%以下 | 0.79% |
| 二・一六九五%以上四・三九三八%未満 | 〇・二五六%超〇・五六一二%以下 | 0.97% |
| 四・三九三八%以上七・九六七%未満 | 〇・五六一二%超一・三〇七%以下 | 1.15% |
| 七・九六七%以上十一・五九七九%未満 | 一・三〇七%超二・四二七一%以下 | 1.33% |
| 十一・五九七九%以上二十・七二四九%未満 | 二・四二七一%超四・六八八三%以下 | 1.51% |
| 二十・七二四九%以上 | 四・六八八三%超 | 1.69% |
この表から分かることが2つあります。1つは、条文に「区分1」「区分9」といった番号が1つも書かれていないことです。条文にあるのは「保険事故の発生率の区分」という言い回しだけで、当サイトの実測では「料率区分」という語は5法令の約9.7万字に1件もありません。
もう1つは、法人と個人事業主で閾値がまったく違うことです。法人は3年発生率で0.549%〜20.7249%、個人事業主は1年発生率で0.0609%〜4.6883%。同じ料率に割り当てられる発生率の水準が、個人事業主のほうが1桁近く低くなっています。期間が3年と1年で違うので当然ではありますが、個人事業主の資金調達では、比べる相手が法人ではないことを押さえておく価値があります。
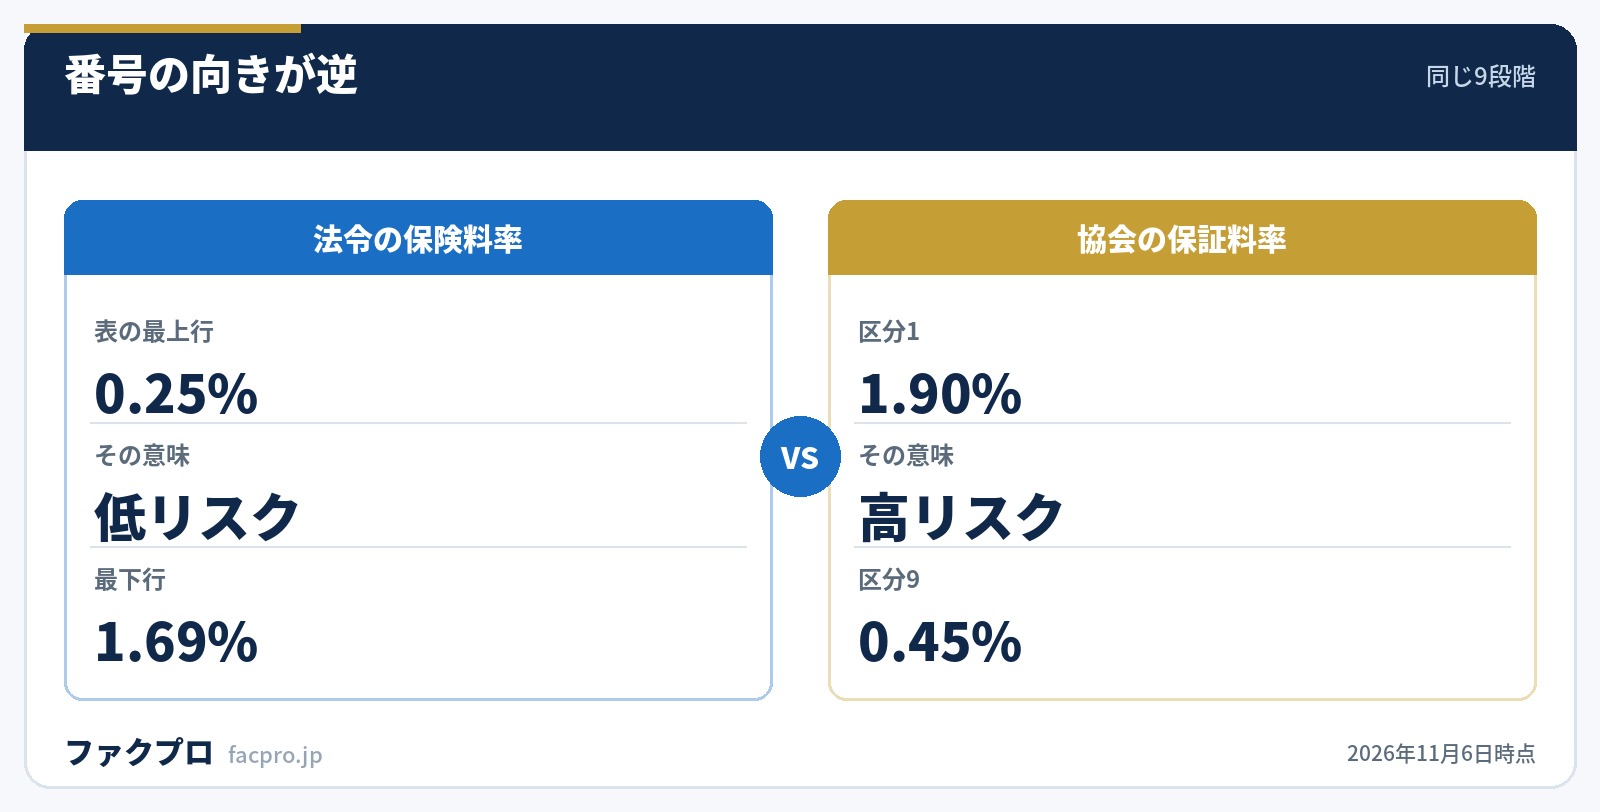
協会の表と並べると向きが逆です。中小企業政策審議会の報告書は、2つを同じ軸に並べた表を載せており、協会の区分1が保険料率1.69%、区分9が0.25%と対応することが読み取れます。中小企業庁の別の資料は「数字が高い区分ほど倒産確率が低くなる」と注記しています。
「CRD」は法令に出てこない
協会の説明ページを読むと必ずCRDという名前が出てくるので、法令に根拠があると思いがちです。当サイトでe-Gov法令検索の全法令横断検索を使って確かめたところ、結果はこうでした。
| 検索した語 | 全法令でのヒット |
|---|---|
| CRD | 0件 |
| 中小企業信用リスク情報データベース | 0件 |
| 信用リスクデータベース | 0件 |
| リスク計測モデル | 1件(中小企業信用保険法施行規則のみ) |
| 十万社以上 | 1件(同上) |
| 保険事故の発生率 | 11センテンス・6法令 |
条文が書いているのは「次に掲げる基準に適合するリスク計測モデル…であつて経済産業大臣が定めるもの」までです。性能要件を満たすモデルであれば、条文を1文字も変えずに差し替えられる構造になっています。実際、19条と21条は当サイトが2017年以降の全施行日で条単位のハッシュを比較したかぎり、9年間一度も改正されていませんでした。
行政文書の側でも扱いは薄く、『信用保証協会向けの総合的な監督指針』(令和8年8月・42頁)には「CRD」も「料率区分」も1件もありません。2026年版の中小企業白書と施策編(合計で約22.7万字)にも「CRD」「保証料率」「料率区分」は出てきません。
協会ごとに料率が違う理由は、業務方法書にあります。信用保証協会法8条が業務方法書の作成を求め、同法施行規則3条2号が「保証料に関する事項」を記載事項に挙げ、33条が変更に主務大臣の認可を要求しています。その認可権限は施行令6条1項2号で都道府県知事に降りており、国へは事後報告です。東京と大阪だけが標準の9区分を崩している背景は、この建て付けにあります。
2026年4月期決算からモデルが入れ替わる
ここはいま動いている話です。全国信用保証協会連合会は2026年3月2日に、区分の判定に使うモデルの変更を公表しました。
“9区分のうちどの区分に該当するかについての判定には、一般社団法人CRD協会の提供するリスク評価モデルが用いられていますが、保証申込時に提出いただく直近の決算書の決算期が令和8年4月期以降、新たなモデルを用いて料率区分の判定を行うこととなりました。
| 対象 | 従来のモデル | 新たなモデル |
|---|---|---|
| 法人 | モデル3 | CorpSG(コープスジー) |
| 個人事業主 | モデル4 | PropS(プロップス) |
同じ文書は「精度の高いモデルにより区分を判定することで、同じ決算書であっても従来のモデルとは料率の区分が変更となる可能性があります。」とも書いています。決算内容が変わっていなくても料率が動きうる、ということです。そして「全国の信用保証協会で一律の取り扱いです」とあるので、協会を変えても結果は同じです。
注意したいのは周知の薄さです。当サイトで10団体の料率ページと料率表PDF、合計16本・約4.6万字を走査したところ、「CorpSG」「PropS」「モデル3」「モデル4」「令和8年4月期」はどれも1件も出てきませんでした。全信保連自身の「信用保証料」ページにも出てきません。お知らせ欄にだけ置かれている情報です。
モデル3は2006年4月から使われてきたので、今回の入れ替えは20年ぶりということになります。ただし全信保連が「精度」として定義しているのは「よりリスクが高いと評価された区分から実際により多くのデフォルトが発生する序列性の精度」で、これは順序の話です。一方、施行規則20条の表は「0.549%未満」といった絶対水準の閾値で料率を割り当てています。順序が良くなったことと、閾値に当てはめた結果がどちらに寄るかは別の話なので、令和8年4月期の決算で借りる予定なら、申込前に料率の目安を聞いておくほうが読み違いが減ります。
決算書が出せないときは区分5
創業したばかりで決算期が来ていない、青色申告でないので貸借対照表を作っていない。そういう場合は発生率を計算できません。施行規則21条が3つの類型を挙げています。
“一 個人その他の法令で定めるところにより貸借対照表及び損益計算書を作成する義務を課せられていない者であつて貸借対照表及び損益計算書がないもの/二 事業開始後最初の事業年度の決算における貸借対照表及び損益計算書がない者/三 金融機関からの借入れ(当該保険関係に係るものに限る。)に係る連帯債務を負担する者
この場合に当たるのが施行令2条1項の0.97%です。表の第三欄の真ん中、上から5行目の値と同じです。協会側でいう区分5に当たります。
ここで気をつけたいのが、条文は1号・2号とも「貸借対照表及び損益計算書」の両方がないことを要件にしているという点です。ところが各協会の説明は揃っていません。
| 協会 | 書きぶり |
|---|---|
| 北海道(料率表PDF) | 3類型を条文の順序どおり逐語で再現 |
| 大阪 | 貸借対照表及び損益計算書を作成していない中小企業者 |
| 神奈川 | 個人事業主で貸借対照表および損益計算書を作成していない方や創業者等 |
| 千葉 | 個人事業主で貸借対照表を作成していない場合(損益計算書に触れず) |
| 埼玉 | 個人事業主で貸借対照表を作成されていない等により、財務評価ができないお客さま |
| 東京(料率表 注3) | 直前の決算において貸借対照表がない場合 |
| 愛知(料率表 備考(3)) | 個人で青色申告でないもの又は貸借対照表のないもの、ほか4類型 |
愛知の「青色申告でないもの」という要件は、施行規則21条には置かれていません。協会ごとに書き方が割れているので、自分が当たるかどうかは協会に直接確かめたほうが確実です。
中小企業政策審議会が2016年に公表した区分別の代位弁済率の表には、「不明分」という列があります。その値は、どの保証残高帯でも区分5の2倍から4倍ありました。保証残高8,000万円以下の帯では区分5が0.7〜0.8%に対して不明分は3.5%で、区分3の水準にほぼ並びます。決算書を作っていない状態に真ん中の料率が当たるのは、実測のリスクに照らせば有利な側に働いている、という読み方ができます。
区分そのものを1つずらせる制度がひとつだけある
施行規則20条1項の表には第四欄と第五欄があります。第三欄を基準にして、第四欄は1段「悪い側」、第五欄は1段「良い側」にずらした列です。東京信用保証協会の料率表の注8が、その実務上の意味を書いています。
“予約保証については、予約時の信用リスクに対応した保証料率よりも一区分高い料率を適用する。また、経営力強化保証については、申込時の信用力に対応した保証料率よりも一区分低い料率を適用する。ただし、申込時の信用力に対応した保証料率が最も低い保証料率の場合及び決算書がない場合等は一区分低い料率の適用は行わない。
第五欄が当たるのは、施行規則20条1項の文言でいえば「認定経営革新等支援機関と連携して当該中小企業者の経営の改善を支援することにより当該中小企業者の経営力の強化が図られるもの」です。実務上は経営力強化保証がこれに当たります。認定経営革新等支援機関と組んで計画を作るという、事業者が選べる行為に紐づいている唯一の「区分そのものが動く」仕組みです。
ただし両端で頭打ちになります。第五欄は上2行がどちらも0.25%で、もともと最上段にいる事業者はこれ以上下がりません。第四欄は最下行が1.69%から1.74%と、他の行の等差0.18ではなく0.05しか動きません。
決算書がない場合の扱いも協会で分かれます。北海道と愛知は経営力強化保証について区分4を基準としますが、東京は注8で「決算書がない場合等は一区分低い料率の適用は行わない」と明記しています。施行規則20条1項の第五欄は上2行の頭打ちだけを定めており、発生率を算出できないときに第五欄のどの行を当てるかまでは条文に置かれていません。
区分の外で足し引きされるもの
区分が決まったあとに、割引と割増が乗ります。これは区分を動かすものではありません。
事業者選択型経営者保証非提供制度の上乗せが「区分」ではないことは、条文からも読めます。施行規則4条の2第1項5号は、保証料率の引上げを「保険料率に加えることとされている率が加えられたことに伴うものに限る」と条件付けています。発生率の判定とは別のレイヤーで足される率だ、という書き方です。
割引の中身は協会ごとに違います。北海道は「各々0.1%(最大0.2%)」と上限を書き、東京は会計参与の代わりに公認会計士または監査法人の監査報告書の写しでも割引を認めています。兵庫は商工会・商工会議所の推薦を受けた小規模事業者という独自の割引を持ち、埼玉は制度融資では担保割引が0.03%に縮みます。愛知は担保割引の対象から企業価値担保権を明文で除いています。
東京は「経営状況の良好なお客さまの場合、一般保証をご利用いただいたほうが信用保証料率が低くなる場合もあります」と書いています。セーフティネット保証などの固定料率は政策的に低く設定されていますが、区分が良い事業者にとっては一般保証のほうが安いことがある、ということです。別枠が使えるかどうかと、料率が得かどうかは別の判断になります。この有利不利まで書いているのは、当サイトが見たかぎり東京だけでした。
自分の区分は事前に分かるのか
算出の仕組みと個別の結果は非開示とされています。全信保連の文書は「算出に関する一連の仕組み及び個別企業の算出結果は機密事項に該当するため開示されておりません」とし、東京も同趣旨を書いています。当サイトが10団体・16本を走査したかぎり、区分に不服がある場合の手続を書いた協会は1つもありませんでした。条文の側にもありません。
一方で、目安の事前照会は受け付けられています。
| 協会 | 事前照会についての書きぶり |
|---|---|
| 東京 | 目安について照会を希望する場合は本・支店保証課まで。確定申告書(決算書)直近2期分と、直近決算時点の裏書手形および割引手形の残高を用意 |
| 大阪 | 保証料率区分は保証諾否とともに決定。保証決定以前でも問い合わせがあれば答えることも可能だが、あくまで見込み |
| 福岡 | 確認したうえで申込をしたい場合はお気軽に問い合わせを。最終的な保証料率は保証承諾時に決定 |
東京が照会時に「裏書手形および割引手形の残高」を求めているのは注目に値します。これは決算書の本体には出てこない項目で、CRD協会自身が公表している借入金依存度の算式の分母と分子に入っている項目と一致します。2期分を求めているのも、施行規則19条の「直前の二期分」と対応しています。
実務的には、申込の前に金融機関経由で料率の目安を聞いておくのが唯一の手がかりです。保証料は運転資金の調達コストに直結しますし、区分が良ければ事業承継特別保証のような別体系のほうが有利になることもあります。資金繰りが詰まっていて保証付融資を待てない場面では、売掛金の資金化と並べてコストを比べることになります。
売掛金で資金を作る場合の各社の条件
保証付融資は申込から実行まで日数がかかります。入金までの間をどう埋めるかの選択肢は下の表のとおりです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて法令・中小企業庁・金融庁・全国信用保証協会連合会・各信用保証協会の資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月6日)



