
一括決済方式とファクタリング方式|取適法の明示事項
売掛先から「支払いは一括決済方式にします」と言われて、何のことか分からないまま書類にサインした。そういう場面はめずらしくありません。名前に「ファクタリング方式」が入っていることもあるので、自分で売掛債権を売る取引と同じものだと受け取ってしまう人もいます。
この2つは別の取引です。そして2026年1月1日に施行された取適法(中小受託取引適正化法)は、前者について、売掛先がやらなければならないことをかなり細かく定めています。どこに何が定められているのかを、条文と規則から順に見ていきます。
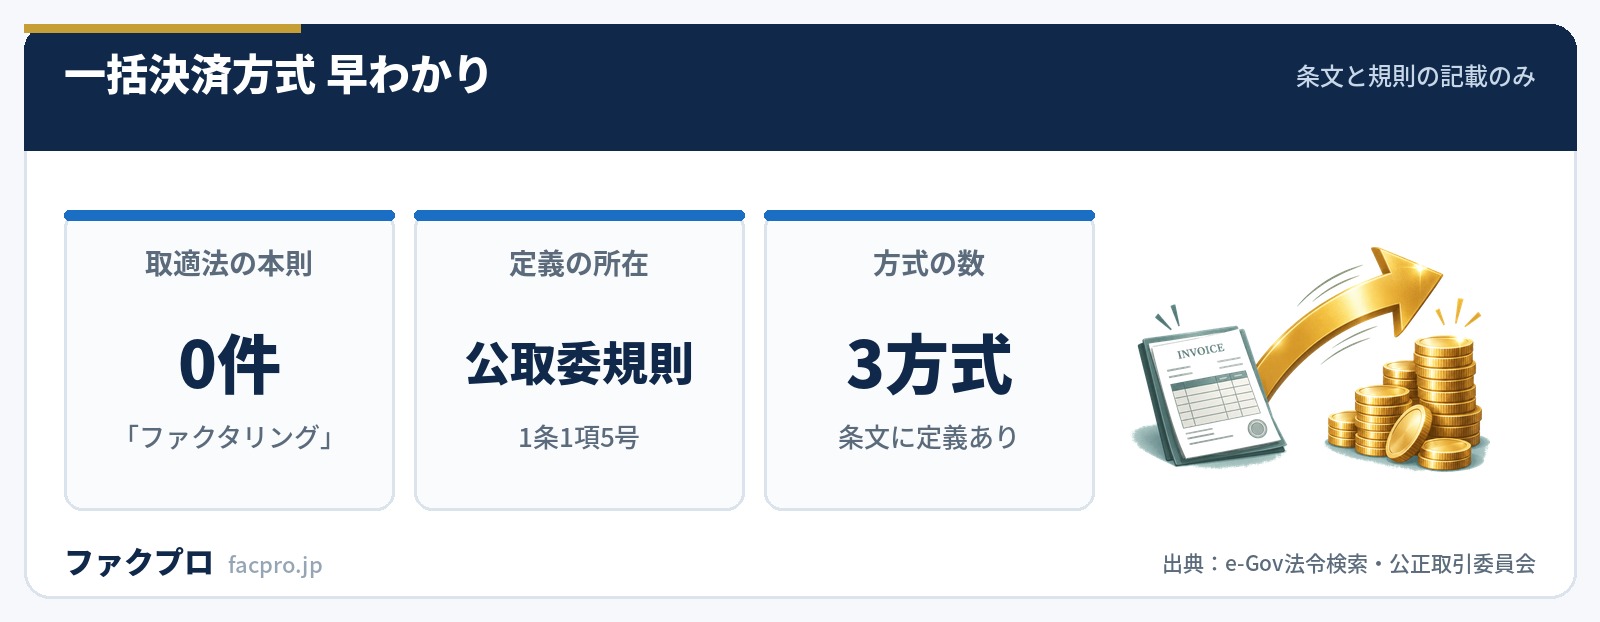
- ▸取適法の本則8,792字に「ファクタリング」も「債権譲渡」も出てきません。定義を置いているのは公正取引委員会規則のほうです。
- ▸規則が定義するのは債権譲渡担保方式・ファクタリング方式・併存的債務引受方式の3つで、いずれも額面相当額を受け取ることが定義に組み込まれています。
- ▸決済に伴う手数料を受託側に負担させると、合意があっても支払遅延として取適法違反になります。公正取引委員会は意見公募の回答でこう答えています。
- ▸規則の「ファクタリング方式」は売掛先が主導する三者間の決済で、自分で売掛債権を売る取引とは当事者も条文も別です。
一括決済方式とは、売掛先が決める支払いの形
一括決済方式は、売掛先(委託事業者)・受託側(中小受託事業者)・金融機関の三者の約定にもとづく支払いの仕組みです。受託側は売掛先から直接お金を受け取るのではなく、間に入った金融機関から代金に相当する額を受け取ります。売掛先はあとから金融機関に支払います。
大事なのは、この仕組みを選ぶのは売掛先だという点です。受託側が資金繰りのために自分で判断して始めるものではありません。売掛先が自社の支払業務をまとめるために導入し、取引先に加入を求める形で広がってきました。
公正取引委員会の講習会テキストは、一括決済方式が生まれた経緯をこう説明しています。
“一括決済方式は、手形の発行量の増大に伴い手形発行・受取に係る業務量が委託事業者・中小受託事業者双方にとって大きな負担となってきたため、手形に代わる手段として考案されたものである。
つまり出発点は手形の置き換えです。2026年1月1日から取適法の対象取引では手形払いが一律に禁止されたので、この仕組みがどう扱われるのかは、支払いを受ける側にとって切実な問題になりました。
「ファクタリング方式」を定義しているのは法律ではなく規則
取適法の条文を最初から最後まで読んでも、一括決済方式という言葉には行き当たりません。当サイトで本則8,792字・附則2,861字を走査したところ、「一括決済」「ファクタリング」「債権譲渡」「電子記録債権」「金融機関」「割引料」「手数料」は、いずれも1件も出てきませんでした。
法律側で唯一この話に掛かるのは、5条1項2号の括弧書きです。
“製造委託等代金をその支払期日の経過後なお支払わないこと(当該製造委託等代金の支払について、手形を交付すること並びに金銭及び手形以外の支払手段であつて当該製造委託等代金の支払期日までに当該製造委託等代金の額に相当する額の金銭と引き換えることが困難であるものを使用することを含む。)。
「金銭及び手形以外の支払手段」という抽象的な言い方だけが法律にあり、それが具体的に何を指すのかは下の階層に降ろされています。定義を置いているのは明示規則(令和七年公正取引委員会規則第八号)1条1項5号で、この1つの号だけで493字あり、同規則本則2,322字の2割を占めます。
| どこに | 何が書かれているか | 語の実測 |
|---|---|---|
| 取適法 本則(8,792字) | 「金銭及び手形以外の支払手段」という抽象的な定め(5条1項2号) | 「ファクタリング」0件 |
| 明示規則 1条1項5号(493字) | 3方式の定義と、売掛先が明示すべき4項目 | 「ファクタリング」1件 |
| 記録規則 1条1項8号(500字) | 3方式を使ったときに売掛先が記録すべき3項目 | 「ファクタリング」1件 |
| 運用基準 第4-2(5)(937字) | どういう場合に支払遅延に当たるかの解釈 | 「ファクタリング」1件 |
なお「ファクタリング」という語は、e-Gov法令検索の全法令横断で5件しかヒットしません。そしてその5件はすべて公正取引委員会規則です。貸金業法にも民法にも、金融庁が所管する法令にも出てきません。
3つの方式は、条文の1語ずつで分かれている
明示規則1条1項5号は、3つの方式をそれぞれ括弧書きで定義しています。並べて読むと、違っているのは受託側が何を差し出して何を受け取るかという、ごく短い動作の部分だけだと分かります。
| 方式 | 受託側が差し出すもの | 金融機関から受けるもの |
|---|---|---|
| 債権譲渡担保方式 | 代金債権を担保として | 金銭の貸付け |
| ファクタリング方式 | 代金債権を金融機関に譲渡することにより | 金銭の支払 |
| 併存的債務引受方式 | (差し出さない。金融機関が代金債務を売掛先と共に負う) | 金銭の支払 |
3つに共通して繰り返されるのが「当該製造委託等代金の額に相当する額の金銭」という言い回しで、5号の中だけで4回出てきます。一方、「手数料」「割引料」「差し引く」は、5号に1字もありません。規則上、3方式はいずれも額面満額を受け取ることを前提に定義されている、という作りです。
債権譲渡担保方式だけが条文上「貸付け」です。明示事項に「金融機関の名称」「貸付けを受けることができる額」が並ぶのは、この方式が金融機関からの借入れだからです。ところが公正取引委員会の資料には「貸金業」という語が1件も出てきません。同じ三者スキームでも、公正取引委員会は支払遅延に当たるかどうかを、金融庁は貸金業に当たるかどうかを見ています。見ている論点が違うので、どちらか一方の資料だけを読んでも全体像にはなりません。
売掛先が明示しなければならない4つの項目
一括決済方式を使う場合、売掛先は通常の明示事項に加えて、明示規則1条1項5号イ〜ハの項目を示さなければなりません。公正取引委員会の講習会テキストは、現金払いの場合と並べた対比表を載せています。
| 明示が要る項目 | 現金払いの場合 | 一括決済方式の場合 |
|---|---|---|
| 代金の支払期日 | 必要 | 必要 |
| 代金の額 | 必要 | 必要 |
| 金融機関の名称 | — | 必要(規則5号イ) |
| 貸付けまたは支払を受けられる額 | — | 必要(規則5号ロ) |
| その期間の始期 | — | 必要(規則5号ロ) |
| 売掛先が金融機関に支払う期日(決済日) | — | 必要(規則5号ハ) |
このうち「その期間の始期」は、2026年の規則の全部改正で新しく入った項目です。旧・下請法時代の規則(平成十五年公正取引委員会規則第七号)6号ロは「貸付け又は支払を受けることができることとする額」だけで、始期を書かせていませんでした。
明示事項のなかで実務上いちばん効くのは「期間の始期」です。始期が受領日から60日を超えたところに置かれると、その時点で取適法3条1項の支払期日の定め方に引っかかります。示された書面で最初に見るべきなのは金額ではなく、この日付のほうです。
手数料を負担すると、それだけで支払遅延になる
ここがこの制度のいちばん重いところです。運用基準 第4-2(5)は、一括決済方式と電子記録債権を「金銭及び手形以外の支払手段」として名指ししたうえで、2つの場合を支払遅延に当たるものとして挙げています。
- ✕① 決済日が支払期日より後に来て、支払期日に現金を受け取るために受託側が割引を受ける等の行為を要するもの
- ✕② 一括決済方式や電子記録債権の決済に伴って生じる受取手数料等を、受託側が負担する必要があるもの
②には期日の条件が付いていません。決済日が支払期日より前に来ていても、受取手数料を受託側が負担すれば支払遅延に当たります。運用基準の違反行為事例2-16は、まさにその形を挙げています。
“委託事業者は、中小受託事業者に対して、一括決済方式によって代金を支払う際に、支払期日以前に決済日が到来する一括決済方式を使用していたが、決済に伴い生じる受取手数料を中小受託事業者に負担させていた。
「合意があればよいのでは」と考えたくなるところですが、公正取引委員会は意見公募の回答で正面から否定しています。
“取引上の立場が弱い中小受託事業者は、委託事業者との間で対等な交渉を行うことが困難であり、書面等による合意があっても、意思に反し、受取手数料等の負担を押し付けられる蓋然性が高いことから、中小受託事業者との書面等による合意の有無にかかわらず、支払遅延に該当すると整理されるものであり、原案どおりとします。
よくある質問Q81も同じ答えです。「手数料を受託側と合意したうえで代金の額から差し引いて支払うことは問題ないか」という問いに対して、合意の有無にかかわらず支払遅延として取適法違反になると答えています。
同じ経済実態でも、条文上の入口は2つに分かれます。手数料の名目で代金から差し引けば5条1項3号(減額)、手数料のかかる支払手段を使えば5条1項2号(支払遅延)です。ところが運用基準にも、よくある質問にも、この振り分けの基準そのものは置かれていません。相談するときは「差し引かれたのか、支払手段のせいで手取りが減ったのか」を分けて説明したほうが話が早く進みます。
支払期日はいつか ― 現行資料が触れていないところ
一括決済方式には、代金の「支払期日」と、金融機関からお金を受け取れる「期間の始期」と、売掛先が金融機関に払う「決済日」という3つの日付があります。このうちどれが取適法3条の支払期日なのか。旧・下請法時代の通達は、はっきり書いていました。
“一括決済方式により下請代金を支払う場合の下請法第2条の2(下請代金の支払期日)等に規定する下請代金の「支払期日」は、下請事業者が金融機関から下請代金の額に相当する金銭の貸付け又は支払を受けることができることとする期間の始期とする。
ところが当サイトで走査したところ、運用基準53,384字・よくある質問45,616字のどちらにも「期間の始期」という語が出てきません。明示規則5号ロと記録規則8号イが始期を書かせているのに、その法的な意味を説く現行の解釈文書が見当たらない、という状態です。
旧通達と現行資料の間では、もう1つ落ちているものがあります。旧・指導方針の7項は決済期間(サイト)を60日以内とすることを求めていました。現行の講習会テキスト564,762字を走査しても「60日以内とする」は出てきません。支払期日そのものが受領日から60日以内と定められているので間接的には縛られますが、決済日までの期間を直接縛る文言は現行資料から消えています。
| 旧・指導方針(昭和60年〜) | 現行の講習会テキストの留意点 |
|---|---|
| 4 手形の交付(一部を手形で払う場合の定め) | 削除(手形払いが禁止されたため) |
| 7 決済期間は60日以内とすること | 対応する項目なし |
| 5 支払期日に全額を払えないときは自ら払う | (エ) 支払期日以前に全額を受けられるものとする |
| 9 償還請求権の放棄 | (キ) 支払った後に返還を求めないものとする |
自分で売掛債権を売るファクタリングとは別の取引
ここまで見てきた「ファクタリング方式」と、一般にファクタリングと呼ばれている取引は、名前が重なっているだけで中身が違います。金融庁は後者をこう説明しています。
“一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。
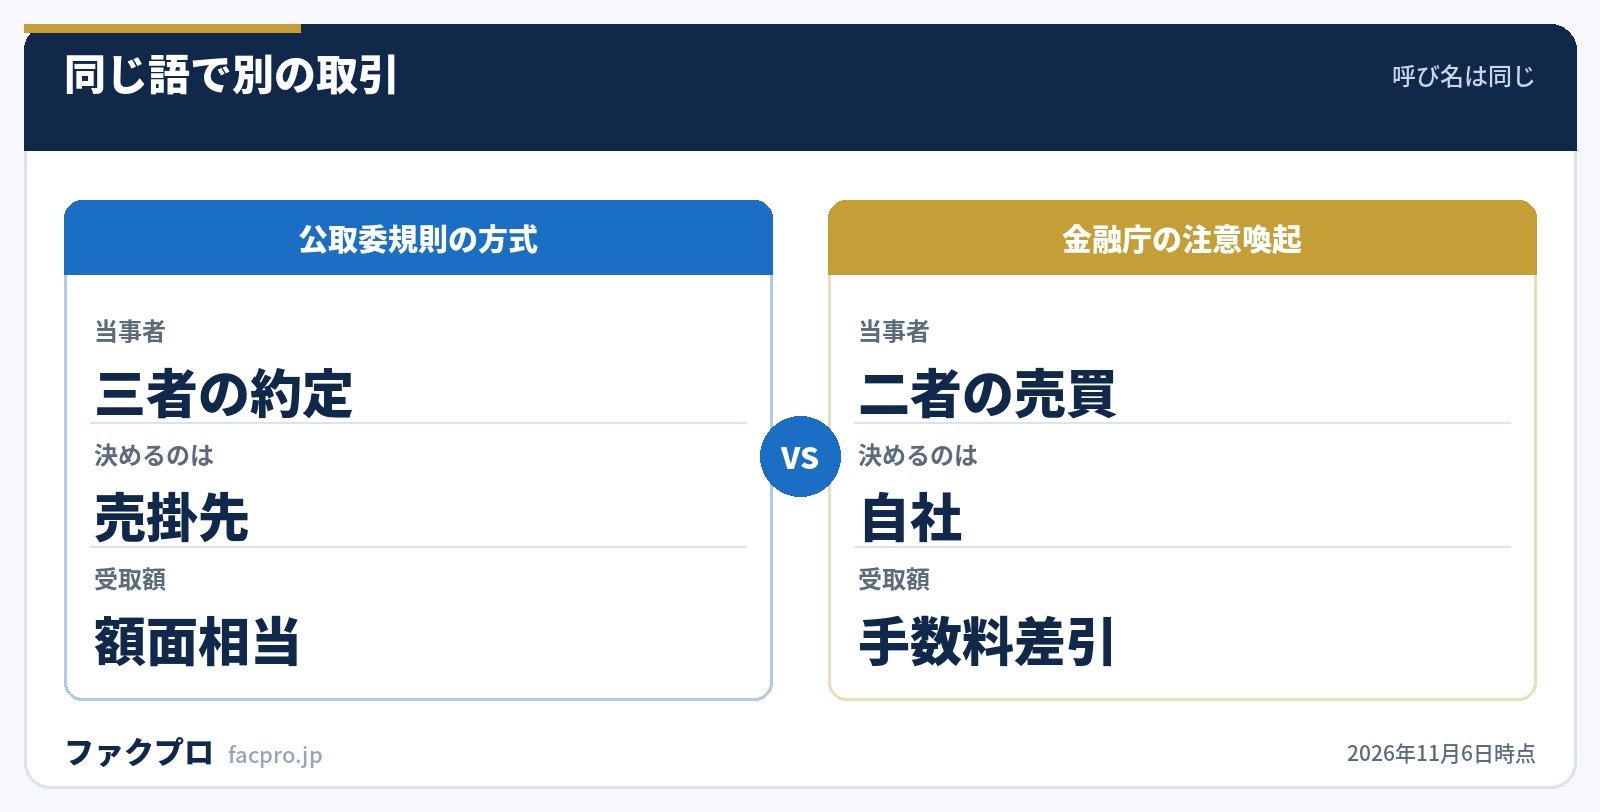
| 見るところ | 公取委規則のファクタリング方式 | 金融庁がいうファクタリング |
|---|---|---|
| 当事者 | 売掛先・受託側・金融機関の三者 | 事業者とファクタリング業者の二者 |
| 始めるのは | 売掛先(支払手段として指定) | 事業者(資金調達の手段として選ぶ) |
| 受け取る額 | 代金の額に相当する額 | 手数料を差し引いた額 |
| 相手方 | 条文の文言は「金融機関」 | 業者の登録・許認可の制度はなし |
| 主な論点 | 支払遅延に当たるか | 貸金業に当たるか |
中小企業庁の振興基準も、この2つを章ごと分けて扱っています。第4-3が一括決済方式(=売掛先が選ぶ支払手段)、第4-4が「報酬債権、売掛債権その他の債権の譲渡の円滑化」で、後者では「ファクタリング」という語が1度も使われていません。自分で売掛債権を譲渡して資金を作る話は、振興基準では債権譲渡禁止特約の解除を売掛先に求める文脈で書かれています。
振興基準の第4-4は、売掛先に対して「債権譲渡禁止特約の解除の申出があった場合には、当該申出を十分尊重して対応するとともに、当該申出を理由として不当に取引の条件又は実施について不利な取扱いをしないものとする」と書いています。努力義務ではありますが、譲渡の承諾を求めて断られたときに持ち出せる公的な根拠は、ここにあります。
違反したときに何が起きるのか
一括決済方式の使い方が支払遅延に当たると判断された場合、入口は5条1項2号です。そのうえで6条1項の遅延利息(年14.6%)が発生します。計算期間は「給付を受領した日から起算して六十日を経過した日から支払をする日までの期間」です。
ただし、一括決済方式の場合に「支払をする日」が決済日なのか期間の始期なのかは、条文にも運用基準にも、よくある質問にも、直接の説明が置かれていません。手形についてはよくある質問Q83が「手形割引を受けたか否かにかかわらず、当該手形の満期日を支払をする日として取り扱う」と明示していますが、一括決済方式についての同じ説明は現行資料から見つかりませんでした。
執行の実績を見ると、令和7年度の勧告39件・令和8年度の19件のいずれにも、一括決済方式を理由としたものはありません。支払手段に関する唯一の勧告は、令和8年9月29日の1件で、電子記録債権についてのものでした。
| 項目 | 内容 |
|---|---|
| 勧告日 | 令和8年9月29日 |
| 違反法条 | 取適法5条1項2号(支払遅延の禁止) |
| 60日目までの不払い | 1名・30万9,892円 |
| 手形の交付 | 5名・386万9,467円 |
| 電子記録債権の使用 | 40名・7,079万4,639円 |
| 勧告された支払額 | 46名・計7,497万3,998円と6条1項の遅延利息 |
6条には罰則がありません。14条〜16条の罰則の列挙に6条は入っておらず、手段は10条の勧告だけです。受託側としてできるのは、決済日と期間の始期を記録に残し、手数料が差し引かれた事実を書面で押さえることです。公正取引委員会・中小企業庁への申告のほか、売掛先との交渉で回収の段取りを見直す材料にもなります。
意見公募の回答には、運用基準にもQ&Aにも出てこない基準が1つだけ書かれています。「中小受託事業者に対する訴求権が行使され得るもの」は金銭による支払と同等の経済的効果が生じるとはいえない、という記述です。つまり後から返還を求められる建て付けかどうかが効きます。提示された契約書で確認すべきなのは、手数料の額より先に、この買戻し条項の有無です。
掲載各社の条件を一覧で見る
売掛先が決める決済の形とは別に、自社の判断で売掛債権を資金化する場合の各社の条件は、下の表にまとめています。詳しくは仕組みの基礎と支払サイトの考え方もあわせてご覧ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて法令・公正取引委員会・中小企業庁・金融庁の資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月6日)



