
債権譲渡禁止特約とは?民法466条と解除の実務
取引基本契約書をめくると、ほぼ必ず「本契約から生じる債権を第三者に譲渡してはならない」という一文が入っています。これが債権譲渡禁止特約です。この一文があると売掛金は動かせない、と考えている方は少なくありません。
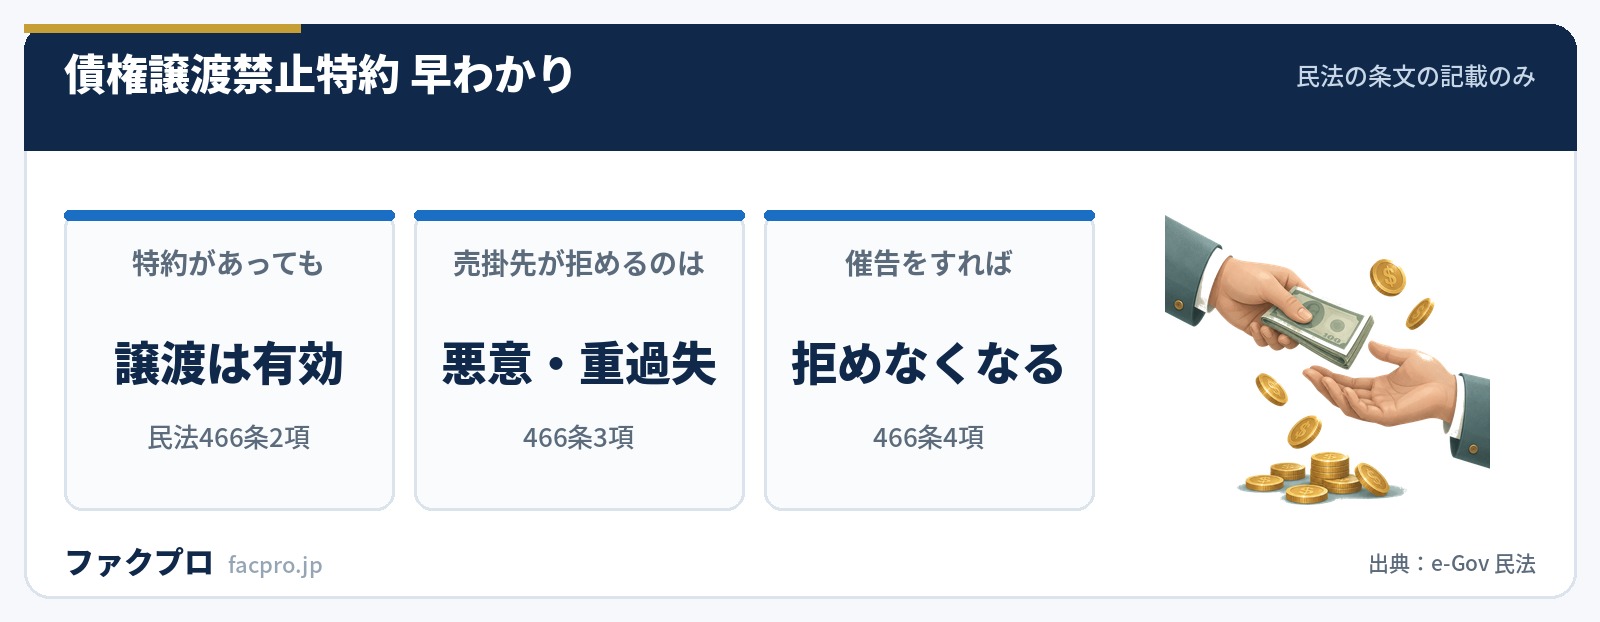
ところが2020年4月1日に施行された改正民法は、この特約の効き方を根本から組み替えています。条文は特約を無効にしたわけでもなく、そのまま認めたわけでもありません。「譲渡は有効。ただし売掛先は払うのを拒める。ただしその拒絶も催告で崩せる」という三段構えになりました。この記事では、民法の条文そのものと、中小企業庁が示している行政側の基準を原文で並べて、売掛金を譲渡するときに実際に何が起きるのかを整理します。
- ▸特約があっても譲渡そのものは有効です。民法466条2項が「債権の譲渡は、その効力を妨げられない」と定めています
- ▸売掛先が支払いを拒めるのは、譲受人が特約を知っていたか、重大な過失で知らなかったときに限られます(466条3項)
- ▸譲受人が「譲渡人に払ってください」と相当の期間を定めて催告し、それでも払われないと、売掛先は拒めなくなります(466条4項)
- ▸民法は特約を残したままにしましたが、中小企業庁の振興基準は委託事業者に対して解除の申出を尊重するよう求めています(第8の4)
債権譲渡禁止特約とは|民法466条2項が出発点
まず条文を見ます。民法466条は4つの項でできています。
“債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。
2 当事者が債権の譲渡を禁止し、又は制限する旨の意思表示(以下「譲渡制限の意思表示」という。)をしたときであっても、債権の譲渡は、その効力を妨げられない。
2項の言い回しは「債権の譲渡は、その効力を妨げられない」です。「有効」とも「無効」とも書かず、効力を妨げないという書き方をしています。つまり特約に反して売掛金を譲渡しても、譲渡そのものは成立します。譲受人はその債権の権利者になります。
ここは改正前と正反対です。改正前の466条2項は「前項の規定は、当事者が反対の意思を表示した場合には、適用しない。ただし、その意思表示は、善意の第三者に対抗することができない」でした。譲渡性の原則そのものを外す書き方で、譲渡は原則として効力を持ちませんでした。改正法の附則22条は、新旧の分かれ目を「債権の譲渡の原因である法律行為がされた日」と定めています。売掛先との基本契約をいつ結んだかではなく、譲渡契約をいつ結んだかで決まります。
なお、民法の条文に「債権譲渡禁止特約」「譲渡禁止特約」という語は登場しません。条文が使う言葉は「譲渡制限の意思表示」です。実務で使われている呼び名と条文の言葉がずれている点は、条文を自分で引くときに引っかかりやすいところです。
売掛先が支払いを拒めるのはどんなときか
では特約は何のために残っているのか。答えは3項にあります。
“3 前項に規定する場合には、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者は、その債務の履行を拒むことができ、かつ、譲渡人に対する弁済その他の債務を消滅させる事由をもってその第三者に対抗することができる。
3項が売掛先に与えているのは2つの武器です。1つめは「その債務の履行を拒むことができ」、2つめは「譲渡人に対する弁済その他の債務を消滅させる事由をもってその第三者に対抗することができる」。2つめのほうが実務では重く効きます。売掛先が今までどおりあなたに振り込んでしまえば、それで債務は消え、譲受人はもう請求できないという意味だからです。
- ✓要件は「知り、又は重大な過失によって知らなかった」こと。知らなかっただけでは足りず、重い落ち度が要ります
- ✓改正前の要件は「善意」でした。重過失が加わった分、譲受人の側に注意義務が寄っています
- ✓効果は履行拒絶だけでなく、譲渡人への弁済で対抗できるところまで含みます
ファクタリング会社は売掛先との基本契約書を読むのが仕事ですから、特約があることを知らなかったと主張できる場面はほとんどありません。実務上は「3項が働く前提で動く」と考えたほうが現実に近いです。
3項の2つめの効果に注目してください。売掛先が「払わない」のではなく「今までどおりあなたに払う」を選べる、という作りになっています。
つまり2社間のファクタリングで特約つきの売掛金を譲渡した場合、売掛先が通常どおり入金してきたときに起きるのは「譲受人が取りはぐれる」ではなく「あなたの口座に入った資金をファクタリング会社に送金する義務だけが残る」という状態です。3項は譲受人の権利を消すのではなく、回収ルートをあなた経由に固定する条文だと読めます。
拒まれたときに使える催告の仕組み(466条4項)
“4 前項の規定は、債務者が債務を履行しない場合において、同項に規定する第三者が相当の期間を定めて譲渡人への履行の催告をし、その期間内に履行がないときは、その債務者については、適用しない。
4項は3項を外すための条文です。ただし起動条件が「債務者が債務を履行しない場合」に限られているところが独特です。売掛先があなたに素直に払い続けているかぎり、譲受人は4項を使えません。譲受人が3項の壁を越えられるのは、売掛先が誰にも払わずに固まったときだけです。
しかも催告の中身は「譲受人に払え」ではなく「譲渡人へ履行せよ」です。譲受人が自分あてに払えと言うのではなく、あなた(譲渡人)に払えと迫り、それでも払われなかったときにはじめて3項が外れるという順序になっています。
| 場面 | 売掛先の立場 | 譲受人が取れる手 |
|---|---|---|
| 売掛先が譲渡人に入金している | 3項で保護される | 4項は使えない。譲渡人からの送金を待つ |
| 売掛先が誰にも払わない | 3項で履行を拒んでいる | 相当の期間を定めて譲渡人への履行を催告する |
| 催告の期間が過ぎても未払い | 3項の適用から外れる | 譲受人が直接請求できる |
| 譲渡人に破産手続開始の決定 | 466条の3の場面 | 債権全額の供託を求められる |
なお466条の2は、特約つきの金銭債権が譲渡されたときに売掛先の側から供託することを認めています。供託された金銭は3項で「譲受人に限り、還付を請求することができる」と定められており、売掛先が板挟みを抜ける出口として用意されています。
預貯金債権だけは扱いが違う
466条2項の原則を正面から外している条文が1つだけあります。
“預金口座又は貯金口座に係る預金又は貯金に係る債権(以下「預貯金債権」という。)について当事者がした譲渡制限の意思表示は、第四百六十六条第二項の規定にかかわらず、その譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人その他の第三者に対抗することができる。
「第四百六十六条第二項の規定にかかわらず」という書き出しで始まる条文は、民法の債権譲渡まわりでここだけです。例外の切り分け基準が相手が銀行だからではなく「預貯金債権という債権の種類」である点に注意してください。同じ金融機関に対する債権でも、預貯金以外であれば466条2項の原則どおりに戻ります。
また2項で「前項の規定は、譲渡制限の意思表示がされた預貯金債権に対する強制執行をした差押債権者に対しては、適用しない」と定められています。差押債権者には預貯金債権でも対抗できません。売掛金の差押えについては売掛金の差押えとは?税金滞納とファクタリングで扱っています。
将来債権には悪意が擬制される
注文書買取や継続取引の一括譲渡のように、まだ発生していない債権を譲渡する場合は、466条の6に特別の定めがあります。
“3 前項に規定する場合において、譲渡人が次条の規定による通知をし、又は債務者が同条の規定による承諾をした時(以下「対抗要件具備時」という。)までに譲渡制限の意思表示がされたときは、譲受人その他の第三者がそのことを知っていたものとみなして、第四百六十六条第三項(略)の規定を適用する。
ふつうの債権譲渡なら、譲受人は「知らなかったし重過失もなかった」と主張して3項の適用を免れる余地があります。ところが将来債権では、「知っていたものとみなして」と書かれています。みなし規定なので、善意だったと主張する余地そのものがありません。
しかも基準時が契約を結んだ時ではなく「対抗要件具備時」です。467条の通知または承諾の時までに特約がつけられていれば、あとから付いた特約でも悪意を擬制されます。将来債権や注文書の買取については将来債権ファクタリングとは?注文書買取との違いで詳しく扱っています。
債権譲渡登記を使う2社間と、売掛先の承諾を取る3社間とで、将来債権+特約の処理が条文レベルで分かれます。
動産債権譲渡特例法4条3項は「債権譲渡登記がされた場合においては、民法第四百六十六条の六第三項(略)の規定は、前項に規定する場合に限り適用する」と定めています。前項(4条2項)は登記事項証明書を交付した通知か、売掛先の承諾がある場合。
つまり登記だけを打って売掛先に何も伝えていない段階では、466条の6第3項の悪意擬制は働きません。登記の有無ではなく、売掛先に届いたかどうかで適用条文が変わる、という作りです。
行政は特約の解除を求めている
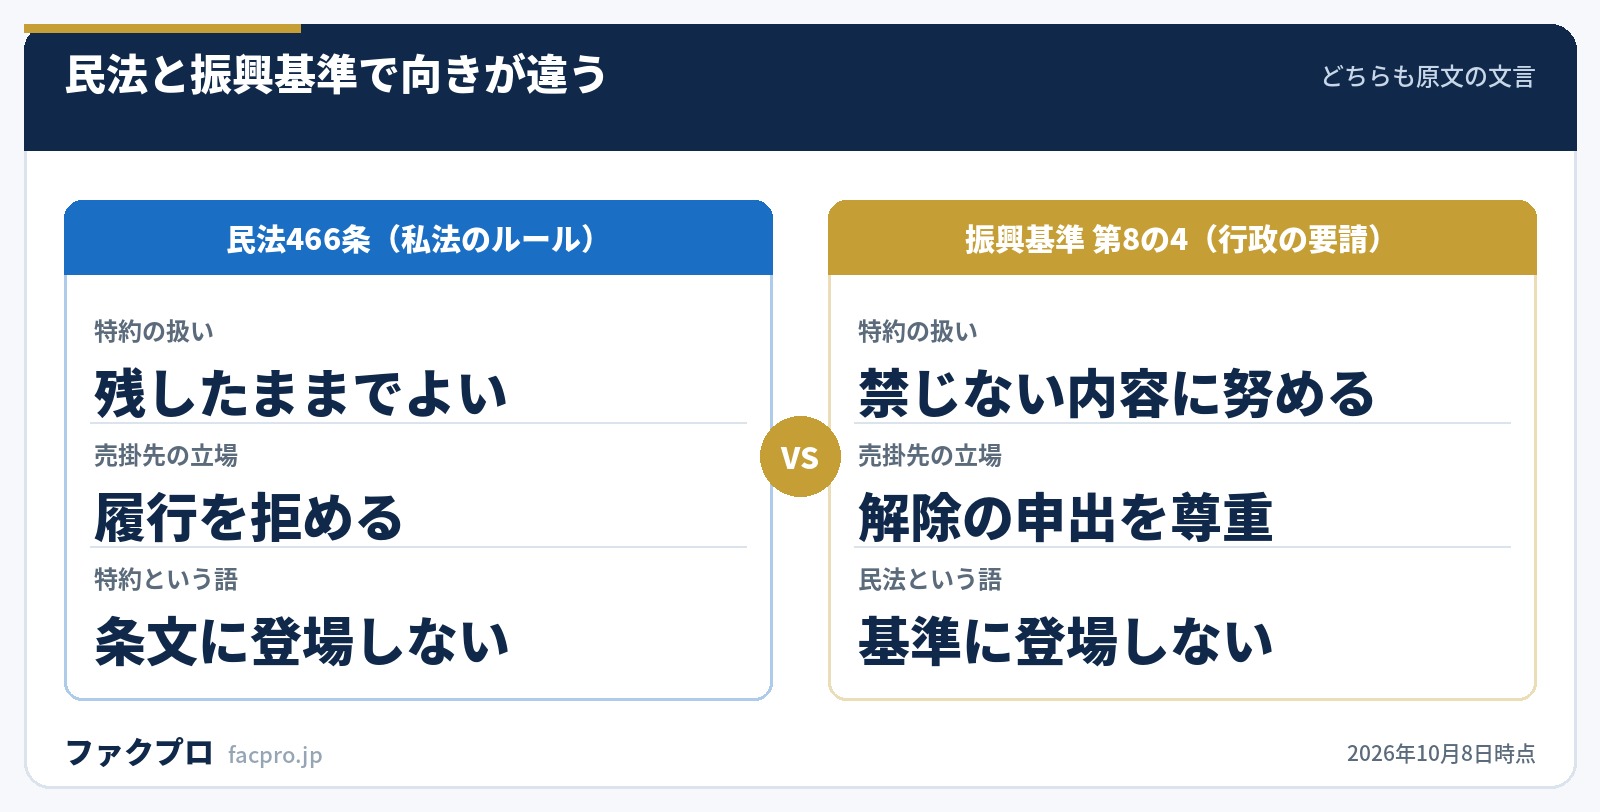
民法が特約を残したのに対して、行政側のルールは別の方向を向いています。中小企業庁が受託中小企業振興法第3条第1項に基づいて定めている振興基準には、次の規定があります。
“⑴ 中小受託事業者にとって、債権譲渡禁止特約は金融機関への担保提供又は債権譲渡による資金調達の妨げとなることから、中小受託事業者の円滑な資金調達を推進するため、委託事業者は、中小受託事業者との間における基本契約の締結の際に債権譲渡禁止特約を締結する場合であっても、信用保証協会、預金保険法第2条第1項に規定する金融機関等並びに委託事業者及び中小受託事業者双方で適切と確認した相手先に対しては、債権の譲渡又は担保提供を禁じない内容とするよう努めるものとする。
振興基準はさらに⑵で「解除の申出があった場合には、当該申出を十分尊重して対応するとともに、当該申出を理由として不当に取引の条件又は実施について不利な取扱いをしないものとする」と定め、⑶で「解除していない場合であっても、中小受託事業者からの要請に応じ、報酬債権、売掛債権その他の債権の譲渡の承諾(対抗要件の具備)に適切に応じるよう努める」と続けています。
ここで面白いのは、振興基準の全文に「民法」という語が一度も出てこないことです。民法466条を引用せず、「債権譲渡禁止特約」という契約実務の呼び名だけで書かれています。逆に民法のほうは「債権譲渡禁止特約」という語を使いません。同じ対象を、私法のルールと行政の要請が別々の言葉で扱っている状態です。
3つめの層として、中小企業庁の流動資産担保融資保証制度の説明があります。そこには「譲渡禁止特約の付いた売掛債権は本制度の対象となりません。売掛先から解除承諾書の提出を受ける必要があります」と書かれています。
整理すると、民法は特約を残す/振興基準は解除に応じよと求める/公的な保証制度は特約があると使えない、という三層になります。
読者の立場で意味があるのは3つめです。銀行経由の公的保証を使いたいなら解除承諾書が必須なのに対し、売掛債権の売却であれば466条2項の世界で動けます。同じ「特約つきの売掛金」でも、どの制度に乗せるかで必要な書類が変わります。
特約つきの売掛金で資金化を考えるときの順番
ここまでの条文を踏まえると、動き方は次の順番になります。
- まず契約書の特約の文面を確認する。「譲渡を禁止する」なのか「事前の書面による承諾を要する」なのかで、解除をお願いするときの頼み方が変わります
- 承諾を取れるかどうかを先に考える。承諾が取れれば466条3項の論点そのものが消え、3社間の形で進められます
- 承諾を取らない場合は、入金の流れが自分経由になる前提で資金繰りを組む。3項により売掛先はあなたへの支払いで対抗できるためです
- 公的な保証制度を使う予定があるなら、解除承諾書の取得を別途進める。保証制度は特約つきの債権を対象にしていません
承諾を取る形か、取らない形かは、そのまま2社間と3社間の選択につながります。仕組みの全体像はファクタリングの仕組みを図解で解説|2社間と3社間に、契約書で見るべき条項はファクタリングの契約書は?確認すべき条項と会社の選び方にまとめています。対抗要件を登記で備える方法については債権譲渡登記とは?費用と手続の流れをご覧ください。
承諾を取る3社間の形に対応しているかどうかは会社によって違います。2社間と3社間の両方を扱っている会社の条件はビートレーディングの手数料と審査条件などの会社ページで確認できます。
掲載している会社の条件を並べて見る
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの条文と引用は、すべて法令と公的資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月8日/制度は予告なく改正されることがあります)



