
補助金は債権譲渡できるのか|交付規程の例外
補助金に採択されても、お金はすぐには入りません。設備の代金を先に払い、実績報告が通って額が確定してから振り込まれます。この立替期間をどう持ちこたえるかが、補助金を使う側の最初の壁になります。
そこで出てくるのが「補助金を受け取る権利を売って先に現金化できないか」という発想です。結論から言うと、これを止めているのは法律ではなく、各補助金の交付規程です。そして交付規程のただし書が許している相手は、きわめて狭く限定されています。どこに何が書いてあるのかを、条文の単位で並べます。
- ▸補助金適正化法に債権譲渡を禁じる条文は置かれていません。禁止しているのは各補助金の交付規程です
- ▸交付規程のただし書が認めるのは信用保証協会・特定目的会社・中小企業信用保険法施行令1条の3の金融機関11種だけです
- ▸債権回収会社は1条の3ではなく1条の4に列挙されているため、ただし書の相手方に入っていません
- ▸違反して取り消されると年10.95%の加算金が付きます(交付規程23条・補助金適正化法19条)
禁止しているのは法律ではなく交付規程
まず法律のほうを確かめます。補助金等に係る予算の執行の適正化に関する法律(補助金適正化法)の全文を落として語を数えると、「債権」も「権利」も「承継」も1か所も出てきません。「譲渡」は1か所だけありますが、それは第22条(財産の処分の制限)で、補助事業で取得した機械や不動産を勝手に処分してはいけないという話です。同法の施行令も同じで、該当する語は出てきません。
では何が根拠かというと、同法第7条3項です。補助金の交付決定に「その他必要な条件を附することを妨げるものではない」とされており、この授権にもとづいて各補助金の交付規程が譲渡禁止条項を置いています。
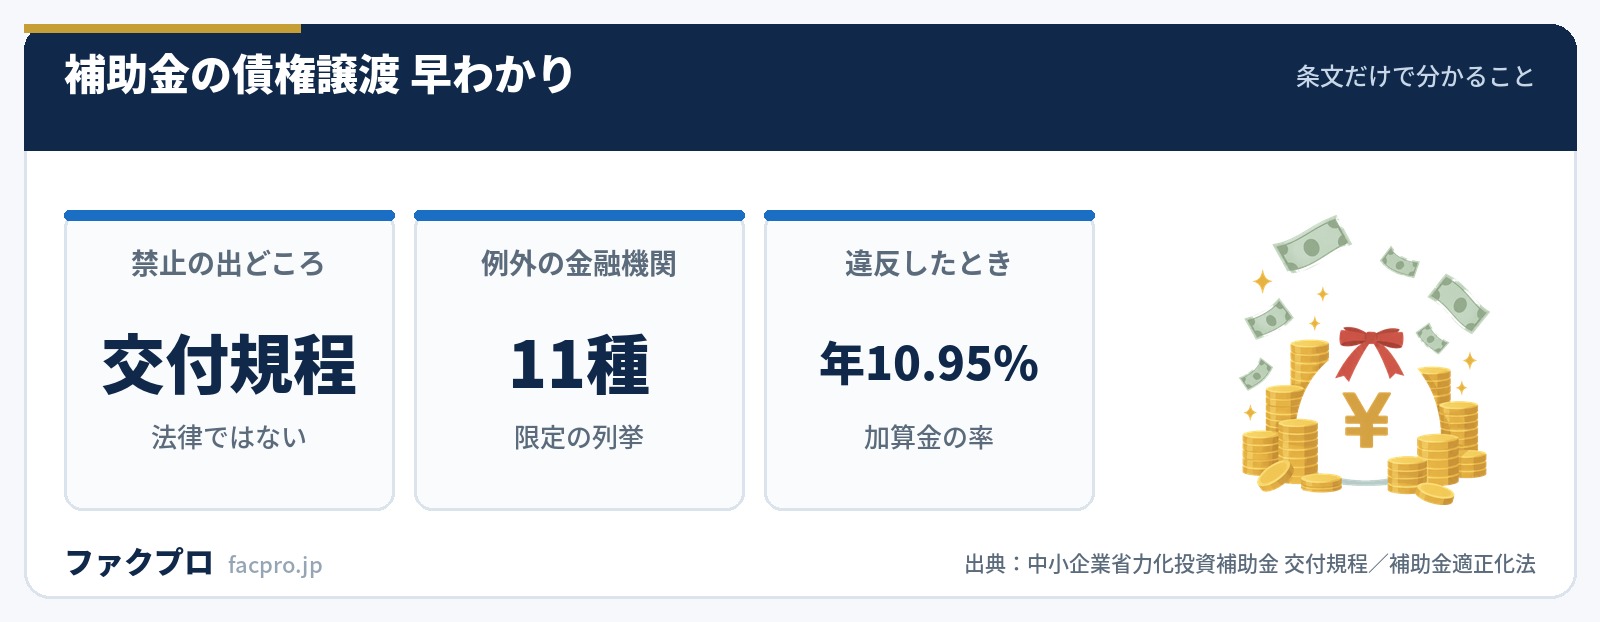
中小企業省力化投資補助金の交付規程15条1項は、次のように定めています。
“補助事業者等は、第10条第1項の規定に基づく交付決定によって生じる権利の全部又は一部を中小機構の承諾を得ずに、第三者に譲渡し、又は承継させてはならない。ただし、信用保証協会、資産の流動化に関する法律第2条第3項に規定する特定目的会社又は中小企業信用保険法施行令第1条の3に規定する金融機関に対して債権を譲渡する場合にあっては、この限りでない
同じただし書が、補助金をまたいで使い回されている
このただし書は省力化補助金だけのものではありません。経済産業省系の補助金の交付規程を並べると、条番号は違うのに、ただし書の文言はほぼ一字一句同じです。
| 補助金 | 譲渡禁止の条 | 弁済の効力が生じるとき |
|---|---|---|
| 中小企業省力化投資補助金 | 交付規程15条 | 中小機構が支払いの命令を行ったとき |
| 小規模事業者持続化補助金 | 交付規程14条 | 支払いの命令を行ったとき |
| IT導入補助金(2026年) | 交付規程20条 | 事務局が支出の決定を行ったとき |
| 事業承継・M&A補助金 | 交付規程13条 | 支払いの命令を行ったとき |
共通のひな型が配られていると考えるのが自然です。違いは条番号と、弁済の効力が生じるタイミングの表現です。IT導入補助金だけが「支出の決定」で、ほかは「支払いの命令」になっています。
もうひとつ押さえておきたいのが、この条項は公募要領には出てこないという点です。各補助金の公募要領を検索しても「債権譲渡」はヒットせず、書いてあるのは交付規程だけです。公募要領しか読んでいない事業者は、この制約を知る機会がありません。
交付規程は採択後に初めて丁寧に読む書類です。ところが譲渡禁止条項は交付規程にしか置かれていません。資金繰りの計画は応募の前に立てるものなので、計画を立てる時点で読む資料と、制約が書いてある資料がずれています。補助金を資金繰りに組み込むなら、応募前に交付規程を取りに行く必要があります。
施行令1条の3と1条の4|交付規程が引いているのは狭いほう
ただし書の3つ目、「中小企業信用保険法施行令第1条の3に規定する金融機関」を開くと、11号までの限定列挙になっています。
| 中小企業信用保険法施行令1条の3 | 同 1条の4 | |
|---|---|---|
| 母法の条 | 法3条1項(中小企業者の借入先) | 法3条5項(債権の譲渡の相手方) |
| 列挙されているもの | 銀行・信金・信組・労金・農協・漁協・農林中金・商工中金・日本政策投資銀行・保険会社・信託会社の11種 | 上記に加えて特定目的会社・債権回収会社などを含む15号まで |
| 債権回収会社 | 入っていない | 15号に明記 |
ここが見落とされやすいところです。債権の譲渡の相手方のリストとして作られているのは1条の4のほうで、1条の3は借入先のリストです。それにもかかわらず、交付規程は1条の3を引いています。
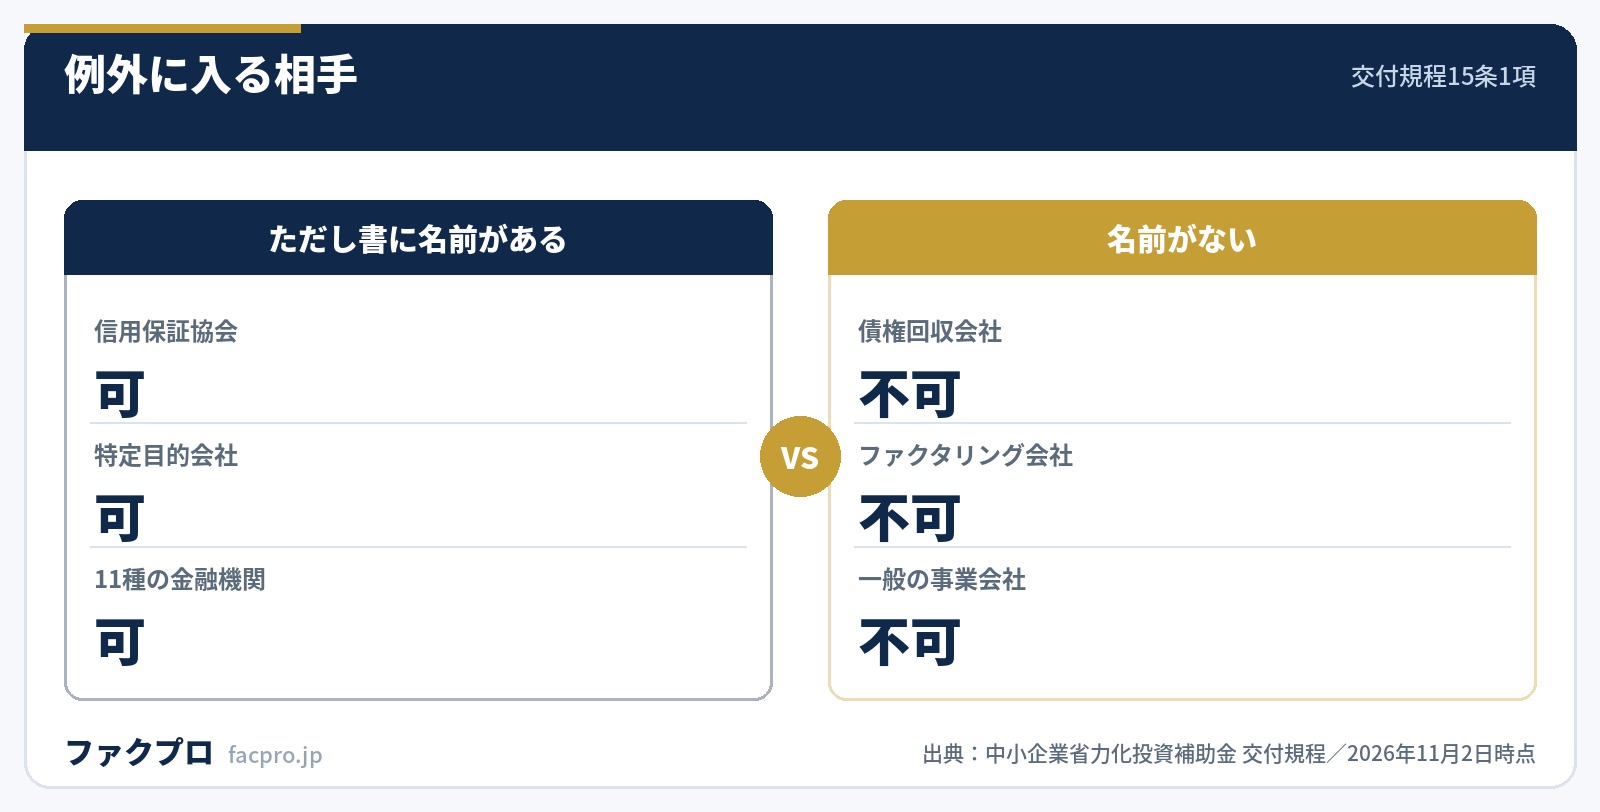
結果として、法律上の許可を受けて債権を買い取る債権回収会社でさえ、交付規程のただし書の相手方には入りません。ファクタリング会社や一般の事業会社も同様です。資産の流動化に関する法律2条3項の特定目的会社は名前が挙がっているので、条文の上では流動化のスキームだけが例外として開いている形になります。
「金融機関」と書いてあるから広く読める、とはなりません。この3文字は施行令1条の3の11号までの列挙にそのまま置き換わります。引用されている条番号まで開かないと、範囲を1つ広く読み違えます。
民法では譲渡自体は有効|それでも動かない理由
2020年の民法改正で、譲渡制限の意思表示があっても債権譲渡の効力は妨げられないことになりました(民法466条2項)。では交付規程を無視して譲渡すれば現金化できるのかというと、そうはなりません。続く3項があるからです。
“譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人…に対しては、債務者は、その債務の履行を拒むことができ
交付規程は公開されている文書です。補助金債権を買い取ろうとする側が譲渡禁止を知らなかったと言うのは、実際には難しい立て付けになっています。さらに、交付決定より前に将来債権として譲渡する形をとると、民法466条の6第3項により譲受人は譲渡制限を知っていたものとみなされます。
預貯金債権について譲渡制限が強く働く466条の5は、条文が預貯金債権に限定されているため、補助金債権には及びません。それでも466条3項と466条の6第3項の2本で、実務上は閉じています。
違反したときに起きること|取消しと年10.95%
交付規程に反した場合の帰結も、条文に書かれています。省力化補助金の交付規程23条1項は、1号で本規程への違反、2号で交付の条件への違反を取消事由に挙げ、3項でこれらに該当する場合の加算金を定めています。率は年10.95%です。
| 取消しの根拠 | 交付規程23条1項1号・2号 |
|---|---|
| 加算金の率 | 年10.95%(交付規程23条3項/補助金適正化法19条) |
| 返還の徴収方法 | 国税滞納処分の例により徴収(補助金適正化法21条) |
| 先取特権の順位 | 国税及び地方税に次ぐ(同法21条) |
| 譲渡できる時期 | 額の確定後についてのみ交付規程2項が規定 |
| 機構側の留保 | 相殺権・債権額の軽減権を留保(交付規程15条2項1号) |
| 譲受人の立場 | 交付決定の変更に異議を申し立てられない(同3号) |
表の下3行も効きます。ただし書の相手方に当たる金融機関であっても、交付規程が規定しているのは額の確定後の譲渡だけです。確定前の譲渡や対抗要件の具備については条文が置かれていません。しかも機構側は相殺権を留保し、譲受人には交付決定の変更に対する異議の道がありません。買い取る側から見て、担保としての安定性が高い債権ではないということです。
返還が国税滞納処分の例により徴収される点も見ておきたいところです。返還命令が出れば、滞納処分と同じ手続で売掛金が差し押さえられます。補助金の事故は、補助金の話だけで終わりません。
概算払いは会計法令では可能なのに、どの要領にも出てこない
そもそも前払いがあれば、譲渡の話は出てきません。国の会計法令を見ると、予算決算及び会計令57条10号(前金払)と58条4号(概算払)は「補助金、負担金及び交付金」を名指しで挙げています。会計法22条の委任にもとづく規定で、制度としては前金払も概算払も可能です(財務大臣との協議が要ります)。
ところが、調べた5制度の交付規程と公募要領では、「概算払」も「前金払」も「前払」も1か所も出てきません。省力化補助金の交付規程20条は「補助金は前条第1項の規定により交付すべき補助金の額を確定した後に支払うものとする」と定め、精算払で統一されています。
明文で否定している資料も1つ見つかりました。
“補助事業の完了前に補助金を受け取る、概算払いについては認めておりません。
会計法令が許しているのに運用が精算払で統一されている、という構造です。「法律で前払いが禁じられている」のではなく、制度の設計としてそうしている。ここを区別しておくと、今後の制度変更の余地がどこにあるかが読めます。資金繰りの計画は、現行の精算払を前提に立てるほかありません。
「ファクタリングによる支払いは対象外」の読み方
補助金の資料を検索すると、ファクタリングという語が出てくる箇所が1つあります。ものづくり系の公募要領です。
“現金払い、他の取引との相殺による支払い、…手形の裏書譲渡、小切手、ファクタリング(債権譲渡)による支払い等は対象外です
これは補助事業者が仕入先に代金を支払う方法の話であって、補助金を受け取る権利を譲渡できるかどうかの話ではありません。混同しやすいので、場面を分けて読む必要があります。
| 公募要領が扱っている場面 | 交付規程が扱っている場面 | |
|---|---|---|
| 誰から誰へ | 補助事業者 → 仕入先 | 補助事業者 → 第三者 |
| 何の債権 | 仕入先に対する代金債務 | 交付決定によって生じる権利 |
| 結論 | その支払方法では補助対象経費にならない | 承諾なしに譲渡できない |
なお、仮に譲渡が認められる相手であっても、補助金債権に債権譲渡登記を使う場合は、動産債権譲渡特例法1条により譲渡人が法人であることが前提です。個人事業主はこの登記を使えません。さらに同法4条2項により、登記だけでは債務者に対抗できず、登記事項証明書を添えた通知か承諾が別に要ります。
つなぎ資金の公的な受け皿として何があるか
補助金債権そのものを売る道が閉じているなら、立替期間をどう埋めるか。公的な制度で分かっているのは、「債権を買い取る」ではなく「交付決定を要件とする融資」という形です。
日本政策金融公庫の新事業活動促進資金は、対象者の欄にローカル10,000プロジェクトを活用した補助金等の交付決定を受けた方と、SBIR制度における指定補助金等の交付決定を受けて開発した技術を利用して行う事業を挙げています。ただし省力化・持続化・IT導入・事業承継の各補助金の名前は、ここに挙がっていません。公庫の制度一覧にも「つなぎ」という区分は置かれていません。
信用保証協会のほうはどうか。全国信用保証協会連合会が全国レベルで掲げている保証制度はABL保証・小口零細企業保証・借換保証・特定社債保証の4つで、ABL保証の担保適格は「流動資産(売掛債権および棚卸資産)のみ」とされています。交付規程のただし書に信用保証協会の名前が入っているのに、連合会のページには補助金債権向けの商品が掲げられていない、という状態です。
売掛金のほうを先に回す選択肢
補助金債権が動かせない以上、立替期間を埋める現金は手元の売掛金か借入から出すことになります。売掛金を期日前に資金化する手段については、手数料の表示方法と入金までの条件を各社の公開ページから確認して一覧にしています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
補助金そのものの制度解説は中小企業省力化投資補助金、小規模事業者持続化補助金、事業承継・M&A補助金でそれぞれ扱っています。申請に必要なアカウントはGビズIDプライム、資金繰り全体の考え方は運転資金と資金繰りが厳しいときをご覧ください。
このページの数値と引用は、すべて国の機関と各補助金の事務局の法令・交付規程・公募要領の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月2日)



