
貸倒損失の3類型と法定繰入率|売掛金が回収不能のとき
売掛先が支払わないまま音信不通になった。民事再生の認可決定で債権が切り捨てられた。取引を止めてから1年以上、1円も入ってこない。——このとき経理が直面するのが、その売掛金をいつ損金にできるのかという問題です。
法人税法には「貸倒損失」という名前の条文がありません。受け皿は法人税法22条3項3号の「損失の額」と4項の公正処理基準だけで、実際の線引きは法人税基本通達9-6-1・9-6-2・9-6-3の3本が担っています。この3本は損金経理が要るかどうかも、担保物の扱いも、対象になる債権の種類も違います。この記事では3類型を逐語で並べ、貸倒引当金の法定繰入率までを条文で追います。
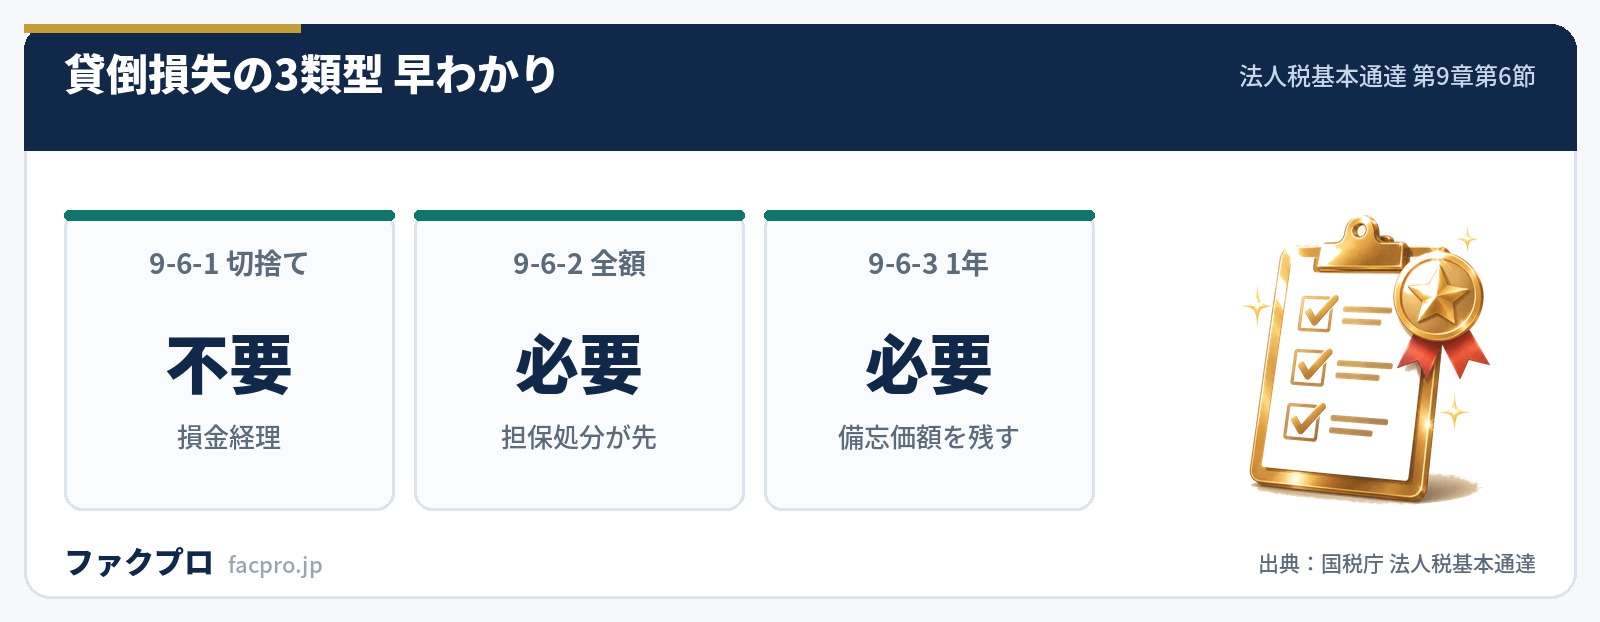
- ▸9-6-1は損金経理が要らない。通達が「貸倒れとして損金の額に算入する」と断定しているので、決算で費用処理していなくても落ちます。
- ▸9-6-2と9-6-3は損金経理が要る。「損金経理をすることができる」「損金経理をしたときは、これを認める」という書き方の差です。
- ▸担保物の扱いが真逆。9-6-2は処分した後なら使えますが、9-6-3(1)は担保物があると処分しても使えません。
- ▸法定繰入率は業種で0.3〜1.0%。同じ売掛金でも個人事業主の繰入率は5.5%で、条文の出どころも違います。
| 9-6-1 の対象 | 金銭債権(貸付金を含む) |
|---|---|
| 9-6-1 の効果 | 「その事実の発生した日の属する事業年度において貸倒れとして損金の額に算入する」=損金経理は不要 |
| 9-6-2 の対象 | 金銭債権(貸付金を含む)。ただし全額が回収できないことが明らかになった場合に限る |
| 9-6-2 の効果 | 「貸倒れとして損金経理をすることができる」=損金経理が必要。担保物があるときは処分した後 |
| 9-6-3 の対象 | 売掛債権のみ(通達が「貸付金その他これに準ずる債権を含まない」と明記) |
| 9-6-3 の効果 | 売掛債権の額から備忘価額を控除した残額を損金経理したときに認められる |
| 貸倒引当金の条文 | 法人税法52条1項・2項、法人税法施行令96条 |
| 使える法人 | 期末の資本金の額または出資金の額が1億円以下の普通法人など(法人税法52条1項1号イ) |
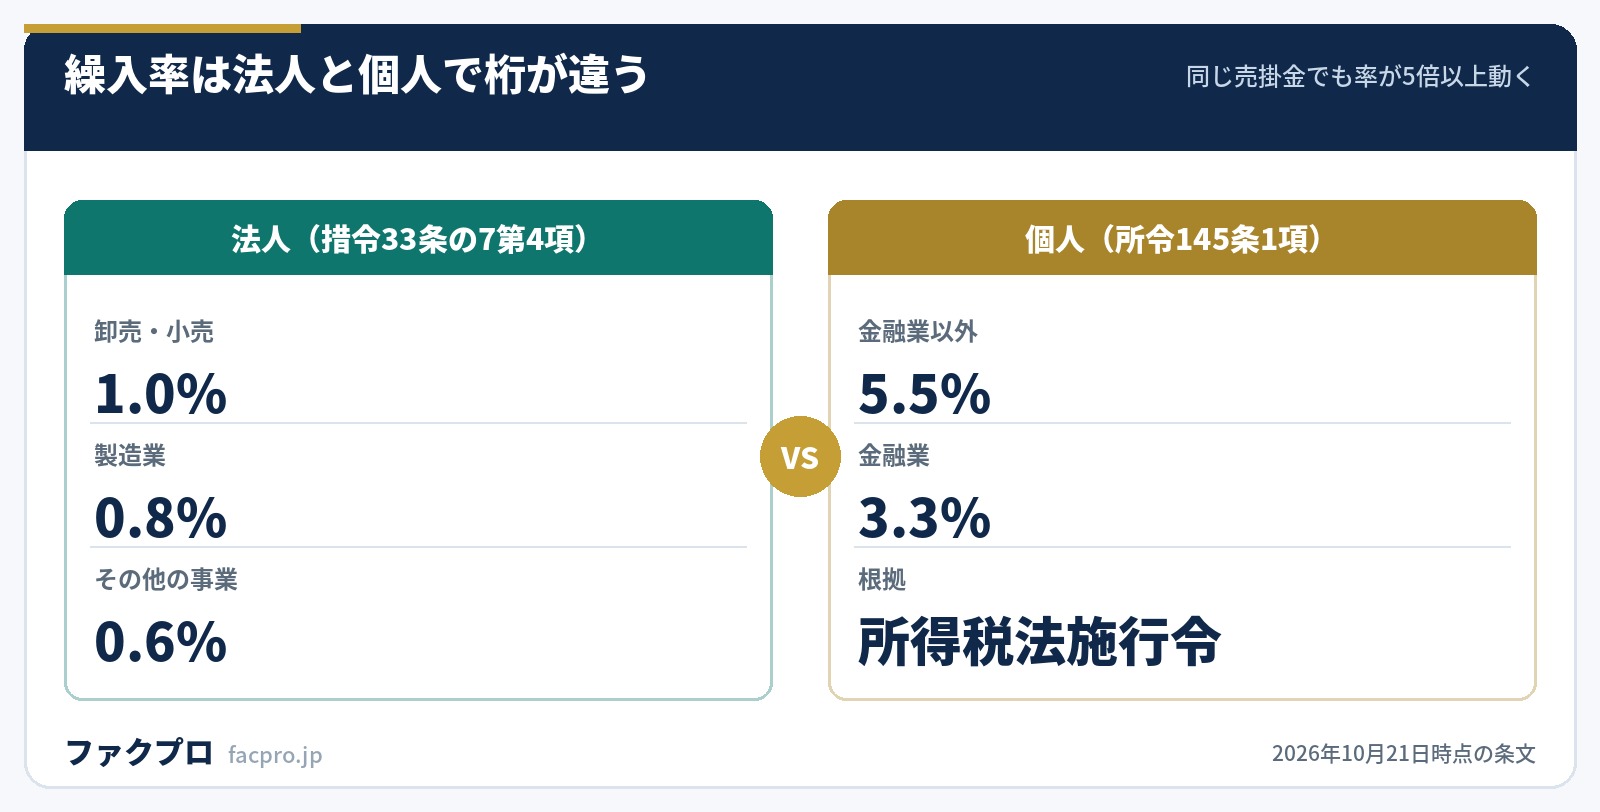
| 法定繰入率 | 卸売及び小売業 1.0%/製造業 0.8%/金融及び保険業 0.3%/割賦販売小売業等 0.7%/その他の事業 0.6%(措置法施行令33条の7第4項) |
| 個人事業主の繰入率 | 金融業以外 5.5%/金融業 3.3%(所得税法施行令145条1項) |
| 消費税の貸倒れ | 消費税法39条1項。対象は課税資産の譲渡等の相手方に対する売掛金その他の債権 |
貸倒損失の3類型とは?
法人税基本通達 第9章第6節第1款には、3本の通達が並んでいます。9-6-1が「金銭債権の全部又は一部の切捨てをした場合の貸倒れ」、9-6-2が「回収不能の金銭債権の貸倒れ」、9-6-3が「一定期間取引停止後弁済がない場合等の貸倒れ」です。
よく「3つのうちどれかに当てはまれば落とせる」と説明されますが、3本は効果の書き方からして違います。柱書の語尾を並べるだけで差が見えます。
| 通達 | 柱書の語尾 | 何が要るか |
|---|---|---|
| 9-6-1 | 「貸倒れとして損金の額に算入する」 | 断定形。損金経理という条件が付いていないので、申告調整でも落ちる |
| 9-6-2 | 「貸倒れとして損金経理をすることができる」 | 損金経理が条件。決算で費用処理していなければ損金にならない |
| 9-6-3 | 「損金経理をしたときは、これを認める」 | 損金経理が条件。認める、という書き方なので年度の幅がいちばん広い |
ここでいう損金経理は、法人税法2条25号が「法人がその確定した決算において費用又は損失として経理することをいう」と定義しているものです。仕訳の切り方そのものはファクタリングの仕訳の記事や勘定科目と消費税の記事でも扱っています。
9-6-1|切り捨てられた金額は損金経理なしで落とせる
“法人の有する金銭債権について次に掲げる事実が発生した場合には、その金銭債権の額のうち次に掲げる金額は、その事実の発生した日の属する事業年度において貸倒れとして損金の額に算入する。
並ぶ事実は4つです。
- ✓(1) 更生計画認可の決定又は再生計画認可の決定により切り捨てられた部分の金額
- ✓(2) 特別清算に係る協定の認可の決定により切り捨てられた部分の金額
- ✓(3) 債権者集会の協議決定、または行政機関・金融機関その他の第三者のあっせんによる契約で切り捨てられた部分の金額
- ✓(4) 債務超過の状態が相当期間継続し、その金銭債権の弁済を受けることができないと認められる場合の、書面により明らかにされた債務免除額
(1)〜(3)は手続の結果なので、自分の判断が入る余地はありません。判断が要るのは(4)だけです。倒産手続のどの段階で債権が切り捨てられるかは会社更生法の記事と債権者集会の記事にまとめています。
9-6-1の特徴は、担保物についての条件がどこにも付いていないことです。9-6-2は担保物の処分を先行させるよう求めていますが、9-6-1にはその条件がありません。この差が、後で見る実務上の抜け道につながります。
9-6-2|全額が回収できないとき、担保物の処分が先
“法人の有する金銭債権につき、その債務者の資産状況、支払能力等からみてその全額が回収できないことが明らかになった場合には、その明らかになった事業年度において貸倒れとして損金経理をすることができる。この場合において、当該金銭債権について担保物があるときは、その担保物を処分した後でなければ貸倒れとして損金経理をすることはできないものとする。
読むべき語が3つあります。
| 語 | 意味 | 実務での効き方 |
|---|---|---|
| その全額が | 一部だけ回収できない状態では使えない | 半分回収できる見込みがあるなら9-6-2は使えない。9-6-1(4)の債務免除に回す |
| 損金経理をすることができる | 決算で費用処理するのが条件 | 申告調整だけでは落ちない。決算を締める前に判断する必要がある |
| 担保物を処分した後でなければ | 担保物の処分が先行要件 | 不動産に抵当権を取っていると、競売が終わるまで貸倒損失にできない |
さらに注書きが「保証債務は、現実にこれを履行した後でなければ貸倒れの対象にすることはできないことに留意する」としています。連帯保証人を付けていれば、まず保証人から取りにいく順番になります。
担保物があって9-6-2が使えないとき、国税庁は9-6-1(4)へ回す道を示しています。質疑応答事例「担保物がある場合の貸倒れ」は、劣後抵当権が名目的で実質的に全く担保されていないことが明らかな場合には担保物はないものと取り扱って差し支えないとしたうえで、こう続けています。
「回収可能性のある金額が少額に過ぎず、その担保物の処分に多額の費用が掛かることが見込まれ、既に債務者の債務超過の状態が相当期間継続している場合に、債務者に対して書面により債務免除を行ったときには、その債務免除を行った事業年度において貸倒れとして損金の額に算入されます」。
つまり、担保物の処分を待つか、債務免除に切り替えるかの選択肢がある。通達だけを読んでいると「競売が終わるまで動けない」で止まりますが、質疑応答事例まで降りると別の出口が見えます。
9-6-3|取引停止から1年。売掛債権だけの特例
“債務者について次に掲げる事実が発生した場合には、その債務者に対して有する売掛債権(売掛金、未収請負金その他これらに準ずる債権をいい、貸付金その他これに準ずる債権を含まない。以下9-6-3において同じ。)について法人が当該売掛債権の額から備忘価額を控除した残額を貸倒れとして損金経理をしたときは、これを認める。
3類型のなかで9-6-3だけが対象を売掛債権に絞っています。カッコ書きで「貸付金その他これに準ずる債権を含まない」と明記されているので、取引先への貸付金には使えません。売掛金と貸付金の違いは売掛金とは何かの記事で整理しています。
(1) 取引停止から1年以上
条文の文言は「債務者との取引を停止した時(最後の弁済期又は最後の弁済の時が当該停止をした時以後である場合には、これらのうち最も遅い時)以後1年以上経過した場合(当該売掛債権について担保物のある場合を除く。)」です。
- ✓起算点は原則として取引を停止した時
- ✓最後の弁済期や最後の弁済の時が取引停止より後なら、3つのうち最も遅い時から1年を数える
- ✓担保物がある場合は、処分しても9-6-3(1)は使えない(9-6-2との違い)
- ✓注書きにより、継続的な取引を行っていた相手に限る。たまたま1回取引しただけの相手には使えない
(2) 取立費用に満たない場合
もうひとつの入口が「法人が同一地域の債務者について有する当該売掛債権の総額がその取立てのために要する旅費その他の費用に満たない場合において、当該債務者に対し支払を督促したにもかかわらず弁済がないとき」です。こちらには期間の要件がなく、代わりに支払を督促したという行為が要件になっています。督促の記録の残し方は入金催促の記事と内容証明の記事にまとめてあります。
「債務超過の状態が相当期間継続」は何年を指すのか
9-6-1(4)にも、貸倒引当金の法人税法施行令96条1項2号にも、同じ「債務超過の状態が相当期間継続」という言い回しが出てきます。ところが国税庁は、この同じ言葉に2通りの説明を与えています。
第9章第6節には、相当期間の意味を定めた通達が置かれていません。定義があるのは第11章の貸倒引当金のほうだけです。だから「貸倒損失は3年必要」「1年あれば足りる」という言い切りは、どちらの出典にも支えられていません。
ここは記事どうしで説明が割れやすい論点ですが、原典に戻れば理由がはっきりします。11-2-6は条文番号まで特定して「令第96条第1項第2号に規定する……における『相当期間』」と書いており、適用範囲を貸倒引当金に限定しているからです。
貸倒引当金で1年を使い、貸倒損失では個別判断に戻る。同じ決算のなかで言葉の意味が切り替わる、という前提で資料を用意しておくと、後から説明に困りません。
「書面」の求め方も、法人・個人・消費税で文言が3通りに分かれています。
| 根拠 | 文言 | 読み方 |
|---|---|---|
| 法人税基本通達9-6-1(4) | その債務者に対し書面により明らかにされた債務免除額 | 到達までは求めていない書きぶり |
| 所得税基本通達51-11(4) | その債務者に対し債務免除額を書面により通知したこと | 「通知した」なので到達を含む書きぶり |
| 消費税法施行規則18条2号 | その債務者に対し書面により債務の免除を行つたこと | 行為として書いている |
質疑応答事例は、法人の文脈で「必ずしも公正証書等の公証力のある書面によることを要しませんが、書面の交付の事実を明らかにするためには、債務者から受領書を受け取るか、内容証明郵便等により交付することが望ましい」としています。
貸倒れにならない債権放棄は寄附金になるのか
回収不能とまでは言えない段階で債務免除をすると、その額が寄附金として扱われるのではないか。国税庁の質疑応答事例「貸倒れに該当しない債権放棄の検討」が、この問いに直接答えています。
“貸倒れに該当しない債権放棄(回収不能が明らかでない場合の債権放棄)であっても、その債権放棄を行うことについて経済合理性を有する場合には、寄附金に該当しないこととなります。
判断の枠組みは法人税基本通達9-4-1と9-4-2です。9-4-1は「子会社等を整理する場合の損失負担等」、9-4-2は「子会社等を再建する場合の無利息貸付け等」で、どちらも「相当な理由があると認められるとき」は寄附金の額に該当しないとしています。
見落とされやすいのは「子会社等」の範囲です。9-4-1の注書きはこう書いています。
“子会社等には、当該法人と資本関係を有する者のほか、取引関係、人的関係、資金関係等において事業関連性を有する者が含まれる。
資本関係がなくても、取引関係があれば9-4-1・9-4-2の射程に入ります。つまり、資本でつながっていない仕入先や外注先への債権放棄も、この枠組みで検討できます。国税庁の質疑応答事例「合理的な整理計画又は再建計画とは」は、経済合理性の判断項目を7つ挙げています。
- ✓1 損失負担等を受ける者は、「子会社等」に該当するか
- ✓2 子会社等は経営危機に陥っているか(倒産の危機にあるか)
- ✓3 損失負担等を行うことは相当か(支援者にとって相当な理由はあるか)
- ✓4 損失負担等の額(支援額)は合理的であるか(過剰支援になっていないか)
- ✓5 整理・再建管理はなされているか
- ✓6 損失負担等をする支援者の範囲は相当であるか
- ✓7 損失負担等の額の割合は合理的であるか
貸倒引当金は誰が使えるか|法人税法52条
損失が確定する前に、見込み額を先に落とすのが貸倒引当金です。ただし法人税法52条1項は、使える法人を柱書で限定しています。「次に掲げる内国法人が」という書き出しのあとに、1号から3号までが並ぶ構造です。
| 号 | 対象 | 条文の文言の要点 |
|---|---|---|
| 1号イ | 中小法人 | 普通法人(投資法人及び特定目的会社を除く)のうち、資本金の額若しくは出資金の額が1億円以下のもの。ただし大法人との完全支配関係がある法人と大通算法人を除く |
| 1号ロ・ハ | 公益法人等・協同組合等・人格のない社団等 | 規模の要件は付いていない |
| 2号・3号 | 銀行、保険会社、リース債権等を有する法人 | 業態で入口が開かれている |
絞り込みは二重です。52条9項2号が、個別評価・一括評価のいずれについても「内国法人が当該内国法人との間に完全支配関係がある他の法人に対して有する金銭債権」を対象から外しています。グループ内の売掛金は、そもそも引当ての母数に入りません。
そして52条3項が「確定申告書にこれらの規定に規定する貸倒引当金勘定に繰り入れた金額の損金算入に関する明細の記載がある場合に限り、適用する」としています。別表の添付が適用の条件です。青色申告の承認そのものが取り消された場合の影響は青色申告の取消しの記事で扱っています。
法定繰入率と実績繰入率|措置法57条の9
一括評価金銭債権の繰入限度額には2つの計算方法があります。原則は法人税法施行令96条6項の貸倒実績率(前3年内事業年度の実績から計算)、特例が措置法57条の9の法定繰入率です。条文は「することができる」と書いているので、どちらを使うかは法人が選べます。
率の数値は、措置法の本体ではなく措置法施行令33条の7第4項の各号に直接書かれています。
| 事業の区分(政令の表記) | 率 | 小数 |
|---|---|---|
| 卸売及び小売業(飲食店業及び料理店業を含み、割賦販売小売業を除く) | 千分の十 | 1.0% |
| 製造業(電気業、ガス業、熱供給業、水道業及び修理業を含む) | 千分の八 | 0.8% |
| 金融及び保険業 | 千分の三 | 0.3% |
| 割賦販売小売業ならびに包括信用購入あつせん業及び個別信用購入あつせん業 | 千分の七 | 0.7% |
2つ、知っておくと効く点があります。
措置法57条の9の条文には適用期限が付いていません。「〜までの間に開始する各事業年度」といった期間の区切りが条文にありません。租税特別措置法に置かれてはいますが、2年ごとに延長される類の特例とは作りが違います。
適用除外事業者という入口の縛りはあります。措置法42条の4第19項8号の定義で、開始の日前3年以内に終了した各事業年度の所得金額の年平均額が15億円を超える法人は外れます。
業種の判定は日本標準産業分類。措置法通達57の9-3が「おおむね日本標準産業分類(総務省)の分類を基準として判定する」としています。2つ以上を兼営していても率を按分するのではなく、57の9-4により主たる事業の率ひとつで計算します。
なお、割賦販売小売業等の率は令和3年4月1日前に開始した事業年度では千分の十三でした。この千分の十三という数値は、改正時の措置法施行令の附則に置かれているもので、現行の政令本文のほうは千分の七です。
どれくらいの会社が貸倒引当金を使っているか
国税庁の令和6年度分 会社標本調査によると、貸倒引当金の利用法人数は719,232社、利用割合は24.0%、期末残高は1兆4,062億円でした。
| 資本金階級 | 貸倒引当金の利用割合 | 読み方 |
|---|---|---|
| 1,000万円以下 | 21.9% | 小規模な法人は使っていない先も多い |
| 1,000万円超1億円以下 | 41.7% | 最も高い階級。法人税法52条1項1号イの入口にちょうど収まる層 |
| 1億円超10億円以下 | 2.4% | 最も低い階級。52条1項の対象から外れる |
一方で、貸倒損失の金額を示す統計は公表されていません。貸倒損失は別表に独立した欄を持たず、販管費や営業外費用のなかに溶けてしまうためです。会社標本調査にも「貸倒損失」という語は出てきません。売掛金の貸倒れの総額は、公的統計が扱う範囲の外にあります。
個人事業主の5.5%は特例ではない
個人事業主の一括評価の繰入率は、所得税法施行令145条1項が定めています。金融業以外が千分の五十五(5.5%)、金融業が千分の三十三(3.3%)です。
ここで押さえておきたいのは、個人側に「法定繰入率の特例」という仕組みそのものが存在しないことです。法人は「原則=実績繰入率/特例=法定繰入率」という二段構えですが、個人は所得税法施行令145条1項の率が本法の原則で、実績繰入率という選択肢がありません。率の出どころが租税特別措置法ではなく所得税法施行令であるのは、そのためです。
| 比べる点 | 法人 | 個人(青色・事業所得) |
|---|---|---|
| 率 | 0.3〜1.0%(業種別) | 5.5%(金融業は3.3%) |
| 根拠 | 租税特別措置法施行令33条の7第4項 | 所得税法施行令145条1項 |
| 実績繰入率との選択 | できる(法人税法施行令96条6項) | 選択肢が置かれていない |
もうひとつ、個人の側だけにある受け皿があります。所得税基本通達51-17は、金銭債権を譲渡したことにより生じた損失について、実質的に贈与したと認められる場合を除き、その額の貸倒れによる損失が生じたものとして所得税法51条2項等を適用するとしています。売掛金を譲渡したときの個人側の扱いの根拠がここです。法人側の処理は勘定科目と手数料・消費税の記事にまとめています。
「個人のほうが引当てを厚く積める」という言い方が成り立つ条文配置になっています。法人は特例を使っても卸売・小売で1.0%、その他の事業なら0.6%。個人は本法で5.5%。法人成りを検討する局面では、この差が初年度の資金繰りに効くことがあります。ただし個人の繰入れには、同一先の買掛金などを控除する「実質的に債権とみられないもの」の調整が所得税法施行令145条1項のカッコ書きに入っている点を忘れないでください。
消費税の貸倒れは法人税と範囲が違う
法人税で貸倒れにしたら、消費税も自動で戻るわけではありません。消費税法39条1項は、対象を「当該課税資産の譲渡等の相手方に対する売掛金その他の債権」に限定しているからです。
- ✕貸付金の貸倒れは消費税の控除の対象外。法人税の9-6-1・9-6-2は金銭債権なので貸付金を含む
- ✕免税売上・非課税売上・輸出免税に係る債権は条文で除外されている
- ✕売上の時点でも貸倒れの時点でも課税事業者でなければ使えない(消費税法基本通達14-2-4・14-2-5)
- ✕書類の保存が法律上の要件。消費税法39条2項と施行規則19条が、課税期間の末日の翌日から2月を経過した日から7年間の保存を求めている
逆に、消費税のほうが広く見える場面もあります。消費税法施行規則18条3号イ・ロは、法人税の9-6-3(1)(2)と同じ内容(1年以上の取引停止/取立費用に満たない場合の督促)を消費税の貸倒れとして認めています。つまり1年以上回収できない売掛金は、消費税のほうでも税額の控除ができます。中間申告との関係は消費税の中間納付の記事で整理しています。
控除する税額は、貸倒れの金額の合計額に110分の7.8(軽減税率の対象なら108分の6.24)を乗じて計算し、1円未満の端数を切り捨てます。請求書や契約書の保存年数そのものは請求書の保存期間の記事にまとめました。
そもそも貸倒れにしないための選択肢
貸倒損失も貸倒引当金も、損失が出たあとの話です。入金予定日より前に売掛金を譲渡して現金化すれば、回収不能という事象そのものを手前で終わらせられます。仕組みと手数料の考え方はファクタリングとは何かの記事、回収そのものの手順は売掛金回収の記事にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
各社の条件は会社ページで比べられます。ペイトナーの会社ページや日本中小企業金融サポート機構の会社ページをどうぞ。
貸倒損失と貸倒引当金のよくある質問
取引を止めて1年たてば、必ず貸倒損失にできますか?
9-6-3(1)に当てはめる場合は、その売掛債権について担保物がないことが条件です。また注書きにより、継続的な取引を行っていた相手に限られます。たまたま1回だけ取引した相手の売掛債権には、この取扱いの適用がありません。
貸付金にも9-6-3は使えますか?
使えません。9-6-3の柱書が、売掛債権を「売掛金、未収請負金その他これらに準ずる債権をいい、貸付金その他これに準ずる債権を含まない」と定義しているためです。貸付金は9-6-1または9-6-2で検討することになります。
担保を取っていると貸倒損失にできないのですか?
9-6-2は担保物を処分した後なら損金経理ができます。9-6-3(1)は担保物があると使えません。9-6-1には担保物に関する条件がないので、債務超過が相当期間続いていて回収の見込みがないなら、書面による債務免除という形で9-6-1(4)に乗せる余地があります。
法定繰入率と実績繰入率はどちらを使うべきですか?
措置法57条の9は「することができる」と書いているので、どちらを使うかは選べます。貸倒れの実績が少ない法人は法定繰入率のほうが大きくなりやすく、過去3年で大きな貸倒れがあった法人は実績繰入率のほうが大きくなることがあります。事業年度ごとに有利なほうを選ぶ形で差し支えありません。
業種が複数あるときの法定繰入率はどう決めますか?
措置法通達57の9-4により、主たる事業について定められている割合ひとつで計算します。事業ごとに区分して計算するのではありません。どれが主たる事業かは、収入金額または所得金額の状況、使用人の数等の事業の規模、経常的な金銭債権の多寡などを総合的に勘案して判定します。
法人税で貸倒れにしたら消費税も戻りますか?
自動では戻りません。消費税法39条1項は課税資産の譲渡等の相手方に対する売掛金その他の債権に限っているため、貸付金や免税売上に係る債権は対象外です。また、消費税では貸倒れの事実を証する書類の保存が法律上の要件になっています(39条2項)。
個人事業主の繰入率5.5%は特例ですか?
特例ではありません。所得税法施行令145条1項という本法の政令が定めている率です。法人の法定繰入率が租税特別措置法の特例であるのとは、条文の置かれ方が違います。
このページの数値と引用は、すべて貸倒損失と貸倒引当金について条文・通達と国税庁の公表資料の原典を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月21日/法令・公的資料は改正や更新により変わることがあります)



