
製造業の資金繰り|飲食店との違いを回転期間で比較
同じ売上規模でも、業種が違えば必要な手元資金はまったく違います。製造業は材料を仕入れて作って納めて、代金が入るまでに何か月もかかります。飲食店はその日の仕入れがその日の売上になり、代金はその場で現金かカードで入ります。
この違いは、感覚ではなく数字で確かめられます。経済産業省のローカルベンチマーク(ロカベン)には、業種別の営業運転資本回転期間が基準値として入っているからです。この記事では、その数字と条文だけを使って、業種による資金繰りの構造の違いを分解します。
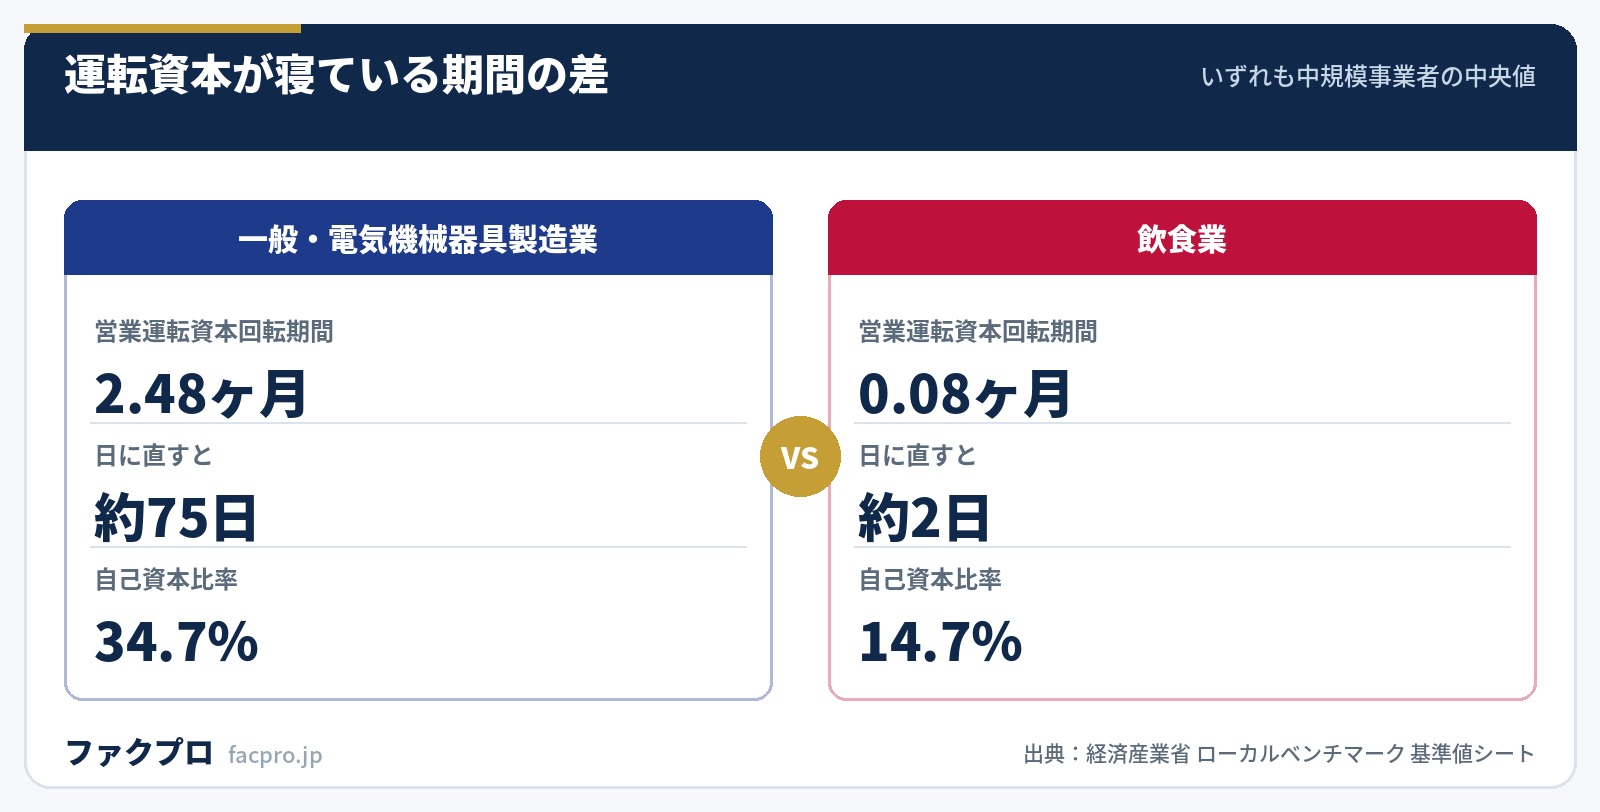
- ▸営業運転資本回転期間の中央値は、一般・電気機械器具製造業が2.48ヶ月、飲食業が0.08ヶ月。約30倍の差がある
- ▸ロカベンの基準値は平均値ではなく中央値。経済産業省の解説資料のほうが「業種平均」と書いている
- ▸支払期日の上限は業種で3つに割れる。取適法60日、建設業法1か月、特定建設業者50日で起算日も違う
- ▸回転期間がいちばん長い製造業の資金繰りDIは▲10.3で、全産業平均の▲11.9より良い
製造業と飲食業で、運転資本が寝ている期間が約30倍違う
ロカベンが使う6つの指標のうち、効率性を見るのが営業運転資本回転期間です。算式はこうなっています。
“{売上債権(売掛金+受取手形)+棚卸資産-買入債務(買掛金+支払手形)}/(売上高/12)
売ったのにまだ入っていないお金と在庫を足し、仕入れたのにまだ払っていないお金を引いて、月商で割る。つまり月商の何か月分を自分で立て替えているかを表します。業種別の中央値(中規模事業者)を並べると、次のようになります。
| 業種(ロカベンの区分) | 営業運転資本回転期間 | 日に直すと |
|---|---|---|
| 一般・電気機械器具製造業 | 2.48ヶ月 | 約75日 |
| 化学工業・関連製品製造業 | 2.46ヶ月 | 約75日 |
| 繊維関連製品卸売業 | 2.31ヶ月 | 約70日 |
| 金属製品製造業 | 2.15ヶ月 | 約65日 |
| 食料品・飼料・飲料製造業 | 1.83ヶ月 | 約56日 |
| 建設業 | 1.23ヶ月 | 約37日 |
| 運輸業 | 1.02ヶ月 | 約31日 |
| 小売業 | 0.86ヶ月 | 約26日 |
| 医療業 | 0.27ヶ月 | 約8日 |
| 飲食業 | 0.08ヶ月 | 約2日 |
製造業の上位は2.4ヶ月を超え、飲食業は0.08ヶ月です。飲食業の数値がほぼゼロなのは、売掛金も在庫もほとんど持たないからです。そのかわり自己資本比率の中央値は14.7%で、一般・電気機械器具製造業の34.7%の半分以下です。
ロカベンの基準値は「平均値」ではなく「中央値」
この数字を引用するときに気をつけたいのが、何の統計量かという点です。ロカベンのワークブックで基準値シートの見出しに入っているのは「中央値」で、平均値の列はありません。ところが同じ経済産業省が出している評定方法の解説資料には、「6つの指標について業種平均との乖離を把握できます」という書き方をしている箇所があります。
加えて、ワークブック本体では「業種基準値」という3つめの呼び方も使われています。分布が大きく歪む指標では平均値と中央値は離れるので、「業種平均」と書くと数値の性質を取り違えます。
ロカベンの基準値は国の統計そのものではなく、民間データベースの企業群を集計したものです。自社の数字と比べるときは、順位ではなく前期からの変化を見るほうが実務では役に立ちます。中央値から外れていること自体は、業態が違うだけという可能性が常に残ります。ロカベンの使い方は運転資金とは?計算方法と必要額の出し方でも扱っています。
分解した業種別の数字は、製造業と非製造業までしかない
営業運転資本回転期間は3つの要素を合成した数字です。では売上債権・棚卸資産・買入債務のそれぞれを業種別に見たいとなると、ロカベンのワークブックが扱う範囲の外になります。基準値シートは6指標分しかありません。
分解した数字が公表されているのは財務省の財務指標の例で、区分は製造業と非製造業の2つです。
| 指標 | 全産業 | 製造業 | 非製造業 |
|---|---|---|---|
| 売上債権回転期間 | 1.93月 | 2.26月 | 1.80月 |
| 棚卸資産回転期間 | 1.12月 | 1.64月 | 0.92月 |
| 買入債務回転期間 | 1.33月 | 1.52月 | 1.26月 |
製造業は売上債権も棚卸資産も非製造業より長く、差し引きしても2.38ヶ月(2.26+1.64−1.52)が残ります。ロカベンの製造業の中央値2.4ヶ月前後とおおむね一致しており、別々の役所の統計が同じ水準を示していることになります。
よく見る「CCC=売上債権+棚卸資産−仕入債務」という引き算の式ですが、経済産業省がCCCという名前で公表しているサプライチェーン・キャッシュ・コンバージョン・サイクル(SCCC)は3つを足し算しています。2020年度の値は165.6日で、足し算でなければ出ない水準です。財務省の2024年度の製造業の数値を足すと2.26+1.64+1.52=5.42ヶ月=約165日になり、ここでも一致します。引き算の式を使うのは構いませんが、出典をCCCの公的定義に求めると食い違います。
支払期日の上限は、業種で3つに割れている
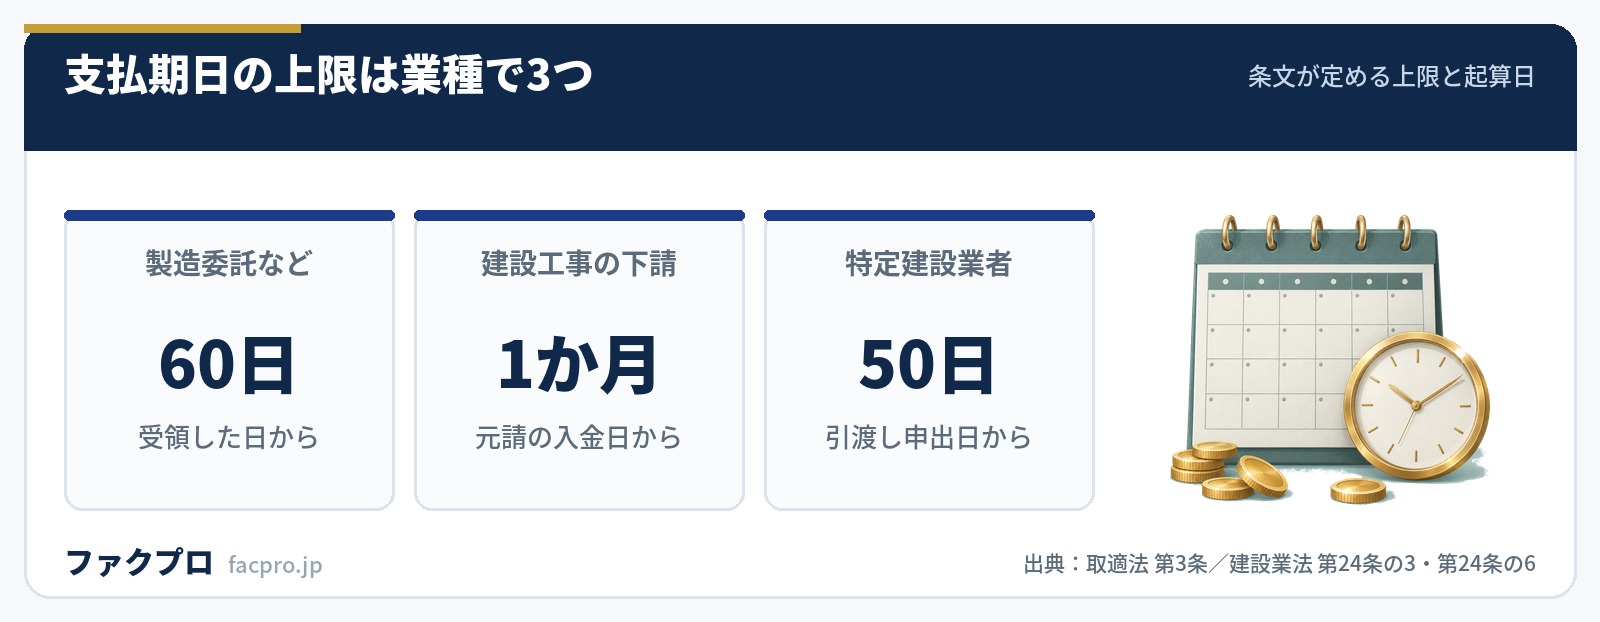
回転期間の長さは慣行だけで決まるわけではなく、法律が上限を引いています。ただしその上限が業種で割れているのが実務上やっかいなところです。
| 根拠 | 対象 | 起算日 | 上限 |
|---|---|---|---|
| 中小受託取引適正化法(取適法)第3条 | 委託事業者から中小受託事業者への代金 | 給付を受領した日(受領日を算入) | 60日 |
| 建設業法 第24条の3第1項 | 元請負人から下請負人への下請代金 | 元請が注文者から支払を受けた日 | 1か月 |
| 建設業法 第24条の6第1項 | 特定建設業者から下請負人への下請代金 | 引渡しの申出の日 | 50日 |
建設工事の下請負は取適法の対象外です。取適法第2条第4項の括弧書きが建設工事の再委託を除いており、テキストも「建設業法において本法と類似の規定が置かれており、中小受託事業者の保護が別途図られているためである」と理由を書いています。ただし建設業者が資材の製造を他社に委託する場合は取適法の対象になります。
手形の扱いも業種で違います。取適法第5条第1項第2号は「手形を交付すること」そのものを支払遅延として禁じていますが、建設業法第24条の6第3項が禁じているのは「一般の金融機関による割引を受けることが困難であると認められる手形」の交付です。同じ「手形で払われた」という事実でも、製造委託なら即アウト、建設工事の下請負なら割引可能性次第になります。
回転期間がいちばん長い製造業のほうが、資金繰りDIは良い
ここで一見ねじれた事実が出てきます。中小機構と中小企業庁が共同で取りまとめている中小企業景況調査(第185回・2026年7-9月期)の資金繰りDIを見ると、回転期間が最も長い製造業が、全産業平均より良いのです。
| 産業 | 資金繰りDI(2026年7-9月期) | 前期差 |
|---|---|---|
| 全産業 | ▲11.9 | +1.5 |
| 製造業 | ▲10.3 | +2.3 |
| 非製造業 | ▲12.4 | +1.3 |
| 建設業 | ▲8.2 | +2.8 |
| 卸売業 | ▲8.3 | +1.0 |
| 小売業 | ▲19.1 | ▲0.2 |
| サービス業 | ▲10.0 | +1.7 |
回転期間の長さは「どれだけ立て替えるか」であって、「資金繰りが苦しいか」ではありません。製造業は回転期間が長いぶん、立て替え分をあらかじめ資金計画に織り込んでいる業態だと読めます。むしろ苦しいのは、回転期間が短い小売業(▲19.1)のほうです。回転期間が短い業種は立て替えが要らない代わりに、自己資本比率が低く(飲食業14.7%)、売上が落ちた月に吸収する余力が薄くなります。
つまり、製造業の資金繰りリスクは「期間」、飲食業の資金繰りリスクは「厚み」に出るということです。打ち手も変わります。製造業は入金までの期間を縮める方向、飲食業は手元の現金を厚くする方向です。
国は「0.1ヵ月の悪化」を融資要件に書いている
回転期間を資金繰りの判定に使っている公的な例があります。日本政策金融公庫のセーフティネット貸付(経営環境変化対応資金)の対象要件です。8つ並ぶ要件のうち4番目がこれです。
“最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している方
売上が減っていなくても、入金が遅くなった、支払が早くなった、それだけで要件に当たりうるということです。0.1ヵ月はおよそ3日で、ロカベンの営業運転資本回転期間と単位がそろっています。
| 項目 | セーフティネット貸付(経営環境変化対応資金・国民生活事業) |
|---|---|
| 融資限度額 | 7,200万円 |
| 返済期間 | 運転資金10年以内(うち据置期間3年以内)/設備資金20年以内(うち据置期間3年以内) |
| 利率 | 基準利率。要件5に該当する一部は特別利率Q |
| 対象業種 | 業種を問わない |
| 担保・保証人 | 「お客さまのご希望を伺いながらご相談させていただきます。」経営者保証免除特例制度が併用できる |
業種別に使える公的制度と、業種を問わない制度
| 制度 | 対象 | 限度額 |
|---|---|---|
| 生活衛生貸付 | 生活衛生関係営業(飲食店営業等) | 設備1億5,000万円/運転5,700万円 |
| 生活衛生改善貸付 | 生活衛生関係営業の小規模(従業員5人以下、旅館・興行場は20人以下) | 2,000万円(無担保・無保証人) |
| マル経融資 | 全業種の小規模(商工業者) | 2,000万円(無担保・無保証人) |
| セーフティネット貸付 | 業種を問わない | 7,200万円(国民生活事業) |
もうひとつ、中小企業庁の早期経営改善計画策定支援のページには「資金予定表かんたん作成ツール」が通常用と製造業用の2種類置かれています。製造業用で増えているのは外注費・労務費・その他製造原価の3項目です。製造原価が分かれているぶん、材料と加工にいつ現金が出ていくかを月ごとに追えるようになっています。
同じページには「改善計画を進めていく上では、『ローカルベンチマーク』の活用も有用です」とも書かれており、ロカベンで業種の中央値と比べてから資金予定表で自社の先を引く、という流れが国の枠組みのまま作れます。資金繰り表そのものの作り方は資金繰り表の作り方は?項目とCF計算書の違いにまとめています。
売掛金を先に現金化する手が効くのは、どの業種か
ここまでの数字が示しているのは、売掛金を現金化する手段が効くかどうかは業種で決まるということです。売掛債権の売却は、売掛金があってはじめて成り立ちます。
営業運転資本回転期間が0.08ヶ月の飲食業は、そもそも売掛金がほとんどありません。店舗の売上は現金かカード決済で、事業者あての請求書が立たないからです。一方、回転期間が2.4ヶ月を超える製造業や、1.23ヶ月の建設業、1.02ヶ月の運輸業は、売掛金という形で立て替えが積み上がっています。ここは売却の対象になります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
掲載各社のうちGMO BtoB早払いは利用者も売掛先も法人に限っており、ビートレーディングは注文書の段階での買取に対応しています。受注から納品までが長い製造業や建設業では、請求書が立つ前の段階を扱えるかどうかが効きます。この論点は注文書ファクタリングとは?将来債権との違いで分解しています。
業種ごとの記事としては建設業のファクタリング、運送業・軽貨物のファクタリング、人材派遣のファクタリングがあります。各社の条件を横断で見るならファクタリング会社とは?選び方と掲載11社の条件を参照してください。
飲食店が資金繰りで困ったときに売掛債権の売却が選択肢になりにくいのは、手数料が高いからではなく売る対象そのものが帳簿にないからです。その場合は生活衛生貸付やマル経のような融資側の制度に向かうことになります。逆に製造業は、立て替え期間の長さが課題なので、入金までの期間を縮める手段と支払期日の交渉の両方が効きます。支払期日の決まり方は支払サイトとは?取適法の60日と計算方法で扱っています。
このページの数値・条文・引用は、すべて公的統計と法令の原典を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。(確認日:2026年10月6日/各制度の内容は改正されることがあります)



