債権譲渡の対抗要件|二文字の差で相手が変わる
売掛金を譲り渡したとき、その譲渡を「誰に向かって主張できるか」を決めるのが対抗要件です。ファクタリングでも、債権譲渡担保でも、入口はすべてここに戻ってきます。
ところが民法の条文を開くと、答えはたった2つの項に収まっています。しかも1項と2項の違いは、「その他の」と「以外の」という二文字だけです。この記事は、その二文字から読み直します。
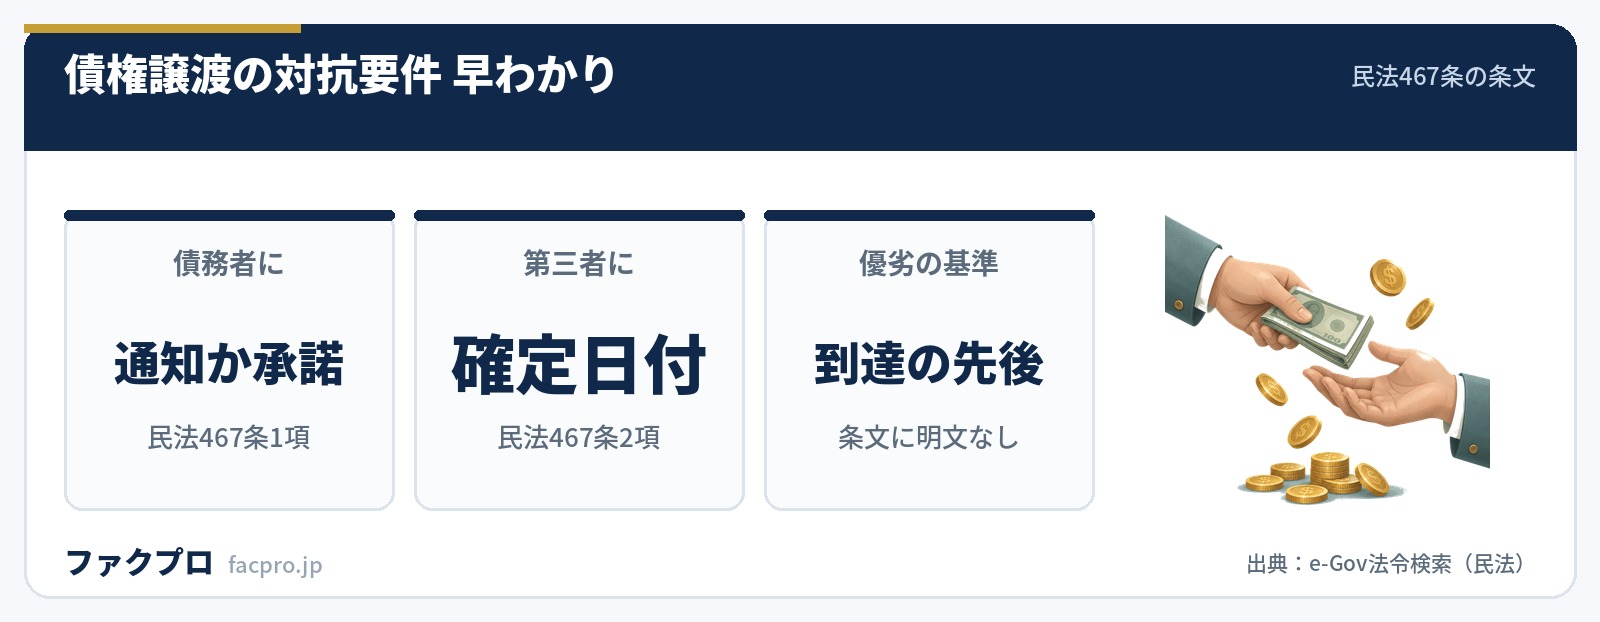
- ▸民法467条1項=通知か承諾で、売掛先にも第三者にも主張できる。形式は自由
- ▸民法467条2項=確定日付のある証書でなければ、売掛先以外の第三者には主張できない
- ▸二重譲渡でどちらが勝つかを決めた条文は、民法にも特例法にも置かれていません。実務の基準(到達の先後)を書いているのは法務省の案内ページ
- ▸債権譲渡登記をしても売掛先には何も主張できません。売掛先に主張するには、登記事項証明書を交付しての通知か承諾が別に要ります
民法467条の1項と2項は、相手が違う
条文はこうなっています。
“第四百六十七条(債権の譲渡の対抗要件)
1 債権の譲渡(現に発生していない債権の譲渡を含む。)は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない。
2 前項の通知又は承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができない。
1項の相手は「債務者その他の第三者」、2項の相手は「債務者以外の第三者」です。1項は売掛先を含み、2項は売掛先を外します。つまり売掛先に対しては、確定日付がなくても主張できます。確定日付が必要になるのは、もう一人の譲受人や差押債権者、破産管財人といった、売掛先以外の相手が出てきたときです。
| 通知・承諾だけで足りる相手 | 売掛先(債務者)本人 |
|---|---|
| 確定日付のある証書が要る相手 | もう一人の譲受人/差押債権者/破産管財人など |
| 通知ができる人 | 譲渡人(売り手)。譲受人は譲渡人から委任を受けた場合を除き、代位して通知することはできない(国税徴収法基本通達 第62条関係11 注1) |
| 承諾ができる人 | 債務者(売掛先) |
| 条文の位置 | 民法467条1項・2項 |
「2020年の民法改正で対抗要件のルールが変わった」という説明をよく見かけますが、2項は一字も変わっていません。改正で動いたのは1項で、見出しが「指名債権の譲渡の対抗要件」から「債権の譲渡の対抗要件」になり、本文に「(現に発生していない債権の譲渡を含む。)」が入りました。将来債権が1項の射程に明記された、というのが改正の中身です。確定日付が要る/要らないの線引きは、1896年の制定当時のまま動いていません。
確定日付になるのは7つの型だけ
では「確定日付のある証書」とは何か。これは民法ではなく民法施行法5条が決めています。条文は片仮名文語体のままで、しかも冒頭が「証書ハ左ノ場合ニ限リ確定日付アルモノトス」という限定列挙になっています。
| 号 | 何が確定日付になるか | 実務での意味 |
|---|---|---|
| 一号 | 公正証書の日付 | 公正証書で譲渡契約を結べば、それ自体が確定日付 |
| 二号 | 登記所または公証人役場で押した日付ある印章の日付 | いわゆる「確定日付をもらう」はこれ。公証役場だけでなく登記所でも可 |
| 三号 | 私署証書の署名者のうちに死亡した者があるときの死亡の日 | 実務ではまず使わない |
| 四号 | 確定日付のある証書が引用した私署証書の日付 | 間接的に確定日付が付く |
| 五号 | 官庁または公署が私署証書に事項を記入して日付を記載したときの日付 | — |
| 六号 | 郵便認証司が内容証明の取扱いに係る認証をしたときの日付 | 内容証明郵便の根拠はここ |
| 2項・3項 | 指定公証人が電磁的記録に付した日付情報 | PDF・XML・TXTが対象 |
二号に「登記所又ハ公証人役場」と書かれているとおり、確定日付は法務局でも取れます。手数料はどちらも700円ですが、根拠法令は別で、公証役場は公証人手数料令37条、登記所は確定日付手数料規則1項です。
確定日付の請求は、日本公証人連合会の案内によれば代理人や使者でもでき、委任状も印鑑証明書も運転免許証の提示も要りません。そして確定日付が証明するのは「その日にその文書が存在していたこと」だけで、同会は「文書の成立や内容の真実性については何ら公証するものではありません」と明記しています。確定日付は内容を保証する印ではなく、時刻をひとつ固定するだけの印だと考えたほうが実態に近いです。
内容証明が固定するのは「差し出した日」
内容証明が確定日付になる根拠は、民法施行法5条1項六号から郵便法58条1号へつながっています。その58条1号が確定日付とする日を見ると、こうです。
“一 内容証明の取扱いに係る認証(総務省令で定めるところにより、当該取扱いをする郵便物の内容である文書の内容を証明するために必要な手続が適正に行われたことを確認し、当該郵便物の内容である文書に当該郵便物が差し出された年月日を記載することをいう。)をすること。
固定されるのは差出日であって、到達日ではありません。一方、通知の効力が生じるのは民法97条1項の「到達した時」です。そして後で見るように、二重譲渡の優劣は到達の日時で判断されます。つまり内容証明だけでは、いつ届いたかを示せません。到達の時点を残すには配達証明を併せる必要があります。
二重譲渡の優劣は、条文に基準が置かれていない
同じ売掛金が二重に譲渡され、どちらも確定日付のある通知を済ませていたら、どちらが勝つのか。ここが実務でいちばん問題になります。ところが民法466条から469条、466条の2から466条の6、民法施行法5条・6条、特例法4条のいずれを読んでも、優劣を決める基準の条文が置かれていません。
e-Gov法令検索の全法令横断で語を引くと、「二重譲渡」は1件もありません。「到達の先後」も同じく1件もありません。「先後」という語は8件ありますが、ヒットするのは皇室会議議員及び予備議員互選規則、地方税法施行令、警察礼式、国税徴収法施行令、課徴金の減免に係る規則で、民法には1件も出てきません。対照として「到達」は1,153件、「対抗要件」は196件ヒットするので、検索そのものは正常に動いています。
では実務の基準はどこに書かれているのか。法務省の案内ページです。
“(1)双方の通知が債権譲渡登記の登記事項証明書を交付してされたものであるときは、当該証明書に記載された登記の日時により、登記の先後関係を確認した上、先にされた登記において譲受人とされている者を債権者として取り扱うこととなります。
(2)登記事項証明書の交付を伴う通知と民法第467条の確定日付ある証書による通知とが競合したものであるときは、当該証明書に記載された登記の日時と民法の通知が到達した日時との先後関係により、その優劣を判断することとなります。
法務省の同じページには「債権譲渡登記では、『登記の年月日』に加えて『登記の時刻』も記録されるため、登記された時が明確になります」という脚注が付いています。ところが特例法8条2項1号が定める登記事項は7条2項8号を引いた「登記の年月日」までで、時刻は条文に出てきません。順位を時刻で決めるのに、その時刻の記録が法律レベルでは担保されていない、という構造になっています。
債権譲渡登記は「売掛先以外」にしか効かない
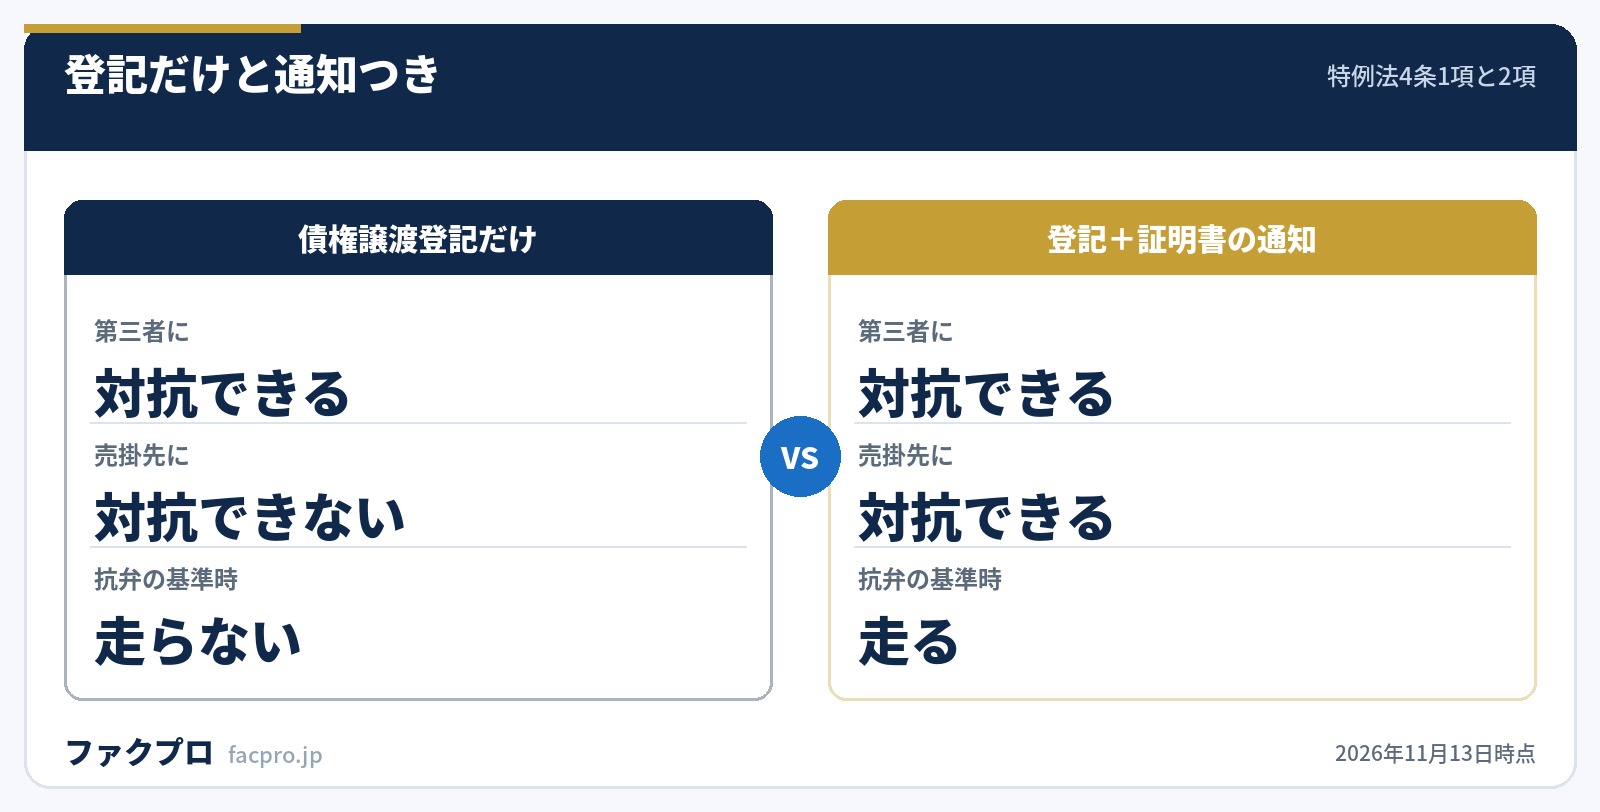
特例法4条の1項と2項は、要求している行為がまったく違います。
| 4条1項(第三者への対抗) | 4条2項(売掛先への対抗) | |
|---|---|---|
| 必要な行為 | 債権譲渡登記だけ | 登記+「登記事項証明書を交付して」の通知、または売掛先の承諾 |
| 通知できる人 | (通知は不要) | 譲渡人または譲受人。民法467条1項と違い譲受人からでもよい |
| 確定日付 | 登記の日付がそのまま確定日付になる | 1項と同様にみなされる |
| 効く相手 | 売掛先以外の第三者 | 売掛先(債務者)本人 |
法務省も「債権譲渡登記をしても、債務者に対しては、債権譲渡の事実を主張することはできません」と注記しています。登記は売掛先には届かない仕組みです。しかも2項が求めているのはただの通知ではなく「登記事項証明書を交付して」の通知なので、通知書だけを送っても条文の要件を満たしません。
4条3項はさらに一歩進んでいます。民法468条1項(債務者の抗弁)と469条1項・2項(相殺)は「前項に規定する場合に限り適用する」とされており、2項の債務者対抗要件を備えるまで、売掛先の抗弁や相殺の基準時である「対抗要件具備時」が走り出しません。登記だけでは、抗弁の切断点そのものが発生しないということです。
登記すると取引先に知られるのか
この点は条文から答えが出ます。特例法11条は証明書を2種類に分けていて、1項の登記事項概要証明書は「何人も」請求でき、2項の登記事項証明書は請求できる人を号で限定しています。
| 証明書の種類 | 請求できる人 | 載っている情報 |
|---|---|---|
| 登記事項概要証明書(特例法11条1項) | 誰でも | 譲渡人・譲受人・登記原因と日付・存続期間・登記番号など。譲渡債権を特定する事項は除かれる |
| 登記事項証明書(特例法11条2項) | 譲渡人・譲受人/売掛先/差押債権者/利害関係人/譲渡人の使用人など限定列挙 | 8条2項4号の「譲渡に係る債権を特定するために必要な事項」まで含む |
| 概要記録事項証明書(特例法12条) | 誰でも | 譲渡人の本店所在地を管轄する法務局でも取得できる概要 |
法務省も「債務者のプライバシー保護の観点から、債権譲渡登記の登記情報の開示について、情報内容によって異なる開示方法が設けられています」と説明しています。つまり取引先の名前まで誰でも見られるわけではありません。
見落とされやすいのは特例法12条です。登記そのものは東京法務局民事行政部債権登録課の1か所で扱いますが、12条2項・3項により、登記をした登記官は譲渡人の本店所在地を管轄する法務局へ概要を通知し、通知を受けた登記官は遅滞なくそれを記録しなければなりません。その結果、概要記録事項証明書は地元の法務局でも取れます。「登記は東京だから遠い相手には見えない」とは条文上なりません。
対抗要件を欠くと、譲渡人の債権として差し押さえられる
税務署の側から同じ問題を見ると、国税徴収法基本通達 第62条関係11がこう書いています。
“11 債権の譲渡は、確定日付のある証書(民法施行法第5条)により譲渡人がこれを債務者に通知し、又は債務者がこれを承諾しなければ、債務者以外の第三者に対抗することができない(民法第467条)ので、この要件を欠いている場合には、譲渡人の債権として差し押さえることができる。
同じ通達の14は、譲渡制限の意思表示が付いた債権について、逆の結論を書いています。
“14 譲渡制限の意思表示がされた債権(預貯金債権を除く。)が譲渡された場合において、譲受人がその意思表示がされたことを知っていたとき又は…重大な過失があるときは、第三債務者は譲受人に対する債務の履行を拒み、譲渡人に対して弁済することができる(民法第466条3項)が、この場合であっても債権譲渡は有効であるから(同条2項)、譲渡人の債権としては差し押さえることはできない。
見出しだけを追うと矛盾して見えますが、根拠が違います。11は対抗要件を欠いた話、14は譲渡制限の話で、「譲渡人のところに残っているように見える債権」でも、理由が違えば結論が逆になります。譲渡制限の扱いは債権譲渡禁止特約で、差押えとの競合は売掛金の差押えで詳しく扱っています。
対抗要件を備えるのにいくらかかるか
| 確定日付(公証役場) | 700円(公証人手数料令37条) |
|---|---|
| 確定日付(登記所) | 700円(確定日付手数料規則1項。収入印紙で納付) |
| 内容証明の加算料金 | 480円(2枚目以降は290円増)。一般書留とする必要がある |
| 債権譲渡登記の登録免許税 | 債権の個数が5,000個以下は7,500円(租税特別措置法84条の6第1項2号)。5,000個を超えると登録免許税法 別表第一 九号(二)の15,000円 |
| 存続期間の延長登記 | 3,000円(措置法84条の6第1項3号) |
| 抹消登記 | 1,000円(登録免許税法 別表第一 九号(四)。軽減の適用なし) |
| 登記事項証明書 | 1通500円。債権1個を超えるごとに200円加算(登記手数料令2条7項2号) |
| 登記事項概要証明書 | 1通300円(登記手数料令2条8項2号) |
| 概要記録事項証明書 | 1通300円(登記手数料令2条9項) |
よく「債権譲渡登記は7,500円」と説明されますが、これは債権の個数が5,000個以下のときの軽減額です。5,000個を超えると措置法の適用がなく、本則の15,000円になります。また、売掛先に主張するために登記事項証明書を交付して通知する以上、売掛先の数だけ証明書の代金が積み上がります。登記の費用については債権譲渡登記の費用と手続も併せてご覧ください。
抹消登記1,000円だけ、措置法の軽減が付いていません。登録免許税法 別表第一 九号(四)の本則がそのまま適用されます。設定を軽くして終了を軽くしない、という建て付けになっているので、短期間の利用を繰り返す設計では、抹消のたびにこの1,000円が乗ることを織り込んでおくと見通しが立ちます。
対抗要件の扱いは会社ごとに違います
債権譲渡登記を必須にしている会社、原則として不要としている会社、2社間か3社間かで扱いを変えている会社があります。仕組みの違いは2社間と3社間のちがいに、登記そのものの手続は債権譲渡登記にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。


このページの数値と引用は、すべて法令および官公庁の資料の記載を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年11月13日/各資料の記載は予告なく変更されることがあります)