債務免除益とは|赤字があると助かる法人・助からない個人
売掛金が回収できないまま時間が過ぎ、取引先から「もう払えない」と言われる。あるいは自社が払いきれなくなった買掛金や借入金を、相手に免除してもらう。どちらの場面でも、免除してもらった側の帳簿には「債務免除益」という利益が立ちます。支払わずに済んだのに税金が出る、という感覚のずれが、この論点をわかりにくくしています。
ところがこの「債務免除益」という言葉は、日本の法令の条文には置かれていません。国税庁と税務大学校が根拠として示すのは法人税法22条2項ですが、その22条2項を読んでも「債務」という語も「免除」という語も出てきません。しかも、免除された側が法人か個人事業主かで、救済のしくみは完全に逆向きです。このページでは、法令・通達・国税庁の質疑応答事例・裁決の逐語だけを使って、その構造を順に並べます。
- ▸「債務免除益」は法令の条文には置かれていない実務用語です。国税庁・税務大学校・国税不服審判所がそろって示す根拠は法人税法22条2項ですが、その列挙に「債務」も「免除」も出てきません
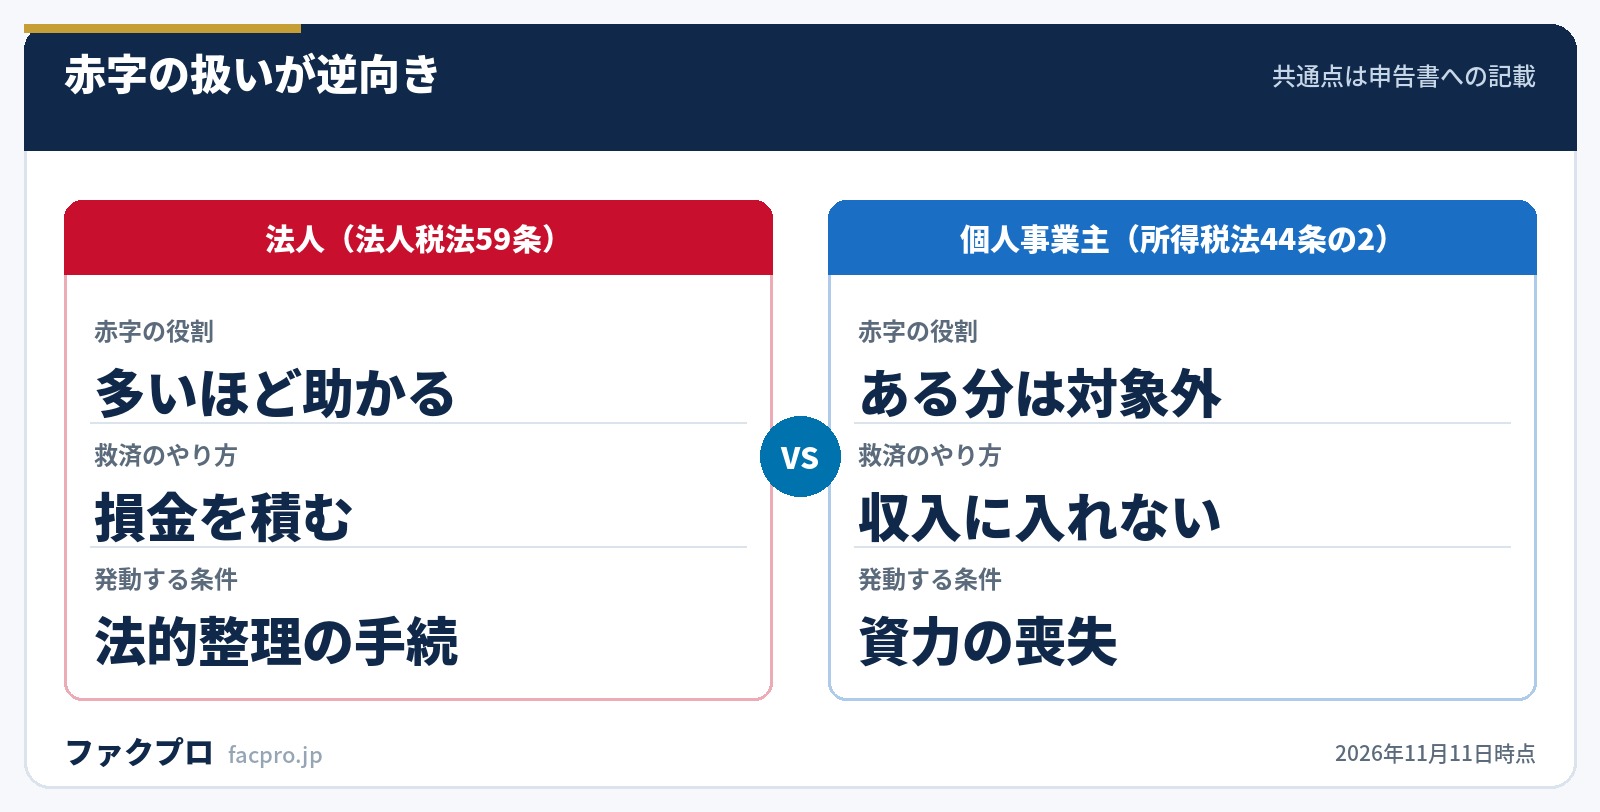
- ▸法人はいったん益金に算入してから、期限切れ欠損金で相殺します(法人税法59条)。過去の赤字が積み上がっているほど助かる設計です
- ▸個人事業主はそもそも総収入金額に算入しない設計(所得税法44条の2)。ただしその年の損失の金額と純損失の繰越控除額に相当する部分は対象外で、赤字がある分は助かりません
- ▸個人が個人の債務を免除すると相続税法8条のみなし贈与です。法人から免除を受けた場合は贈与税ではなく所得税(国税庁タックスアンサー No.4424)
「債務免除益」の根拠は法人税法22条2項|条文に「債務」も「免除」も出てきません
まず条文そのものを見ます。法人の所得は益金から損金を引いて計算し、その益金に何を入れるかを決めているのが法人税法22条2項です。2026年11月11日時点でe-Govに掲載されている条文は次のとおりです。
“内国法人の各事業年度の所得の金額の計算上当該事業年度の益金の額に算入すべき金額は、別段の定めがあるものを除き、資産の販売、有償又は無償による資産の譲渡又は役務の提供、無償による資産の譲受けその他の取引で資本等取引以外のものに係る当該事業年度の収益の額とする。
- ✓資産の販売
- ✓有償又は無償による資産の譲渡又は役務の提供
- ✓無償による資産の譲受け
- ✓その他の取引で資本等取引以外のもの
この4つのうち、債務の免除を当てはめられそうなのは「無償による資産の譲受け」か「その他の取引」のどちらかです。22条2項の列挙に「債務の免除」という言葉は置かれていません。それでも実務が動いているのは、国税庁・税務大学校・国税不服審判所がそろって22条2項を根拠として示しているからです。
“法人が、他の者から資産を無償又は低額で取得した場合及び他の者から債務の免除を受けた場合には、原則として、その資産の譲受価額と時価との差額及び債務免除された額が、その支出(債権放棄)側の損金算入の有無にかかわらず、収益として益金の額に算入される(法法22②)。
この一文のうち実務で効くのは「その支出(債権放棄)側の損金算入の有無にかかわらず」という部分です。相手が貸倒損失に落とせなくても、免除された側の益金は立ちます。「取引先が経費にできないのだから、こちらも課税されないはず」という読み方は、この一文と噛み合いません。免除する側の処理は貸倒損失の記事で別に扱っています。
“法人債務者が債権放棄を受けた場合には、その債権放棄を受けた金額は、法人税の所得金額の計算上、益金の額に算入されることとなります(法法22)。
国税不服審判所も、法人が資産を時価より低い価額で譲り受けた事案で、「法人税法と相続税法等との間に考え方の差異があるとしても、各々の租税の性質、目的等が異なる以上、やむを得ないものである」として22条2項による益金算入を認めています(平成14年5月21日裁決・裁決事例集No.63 269頁)。
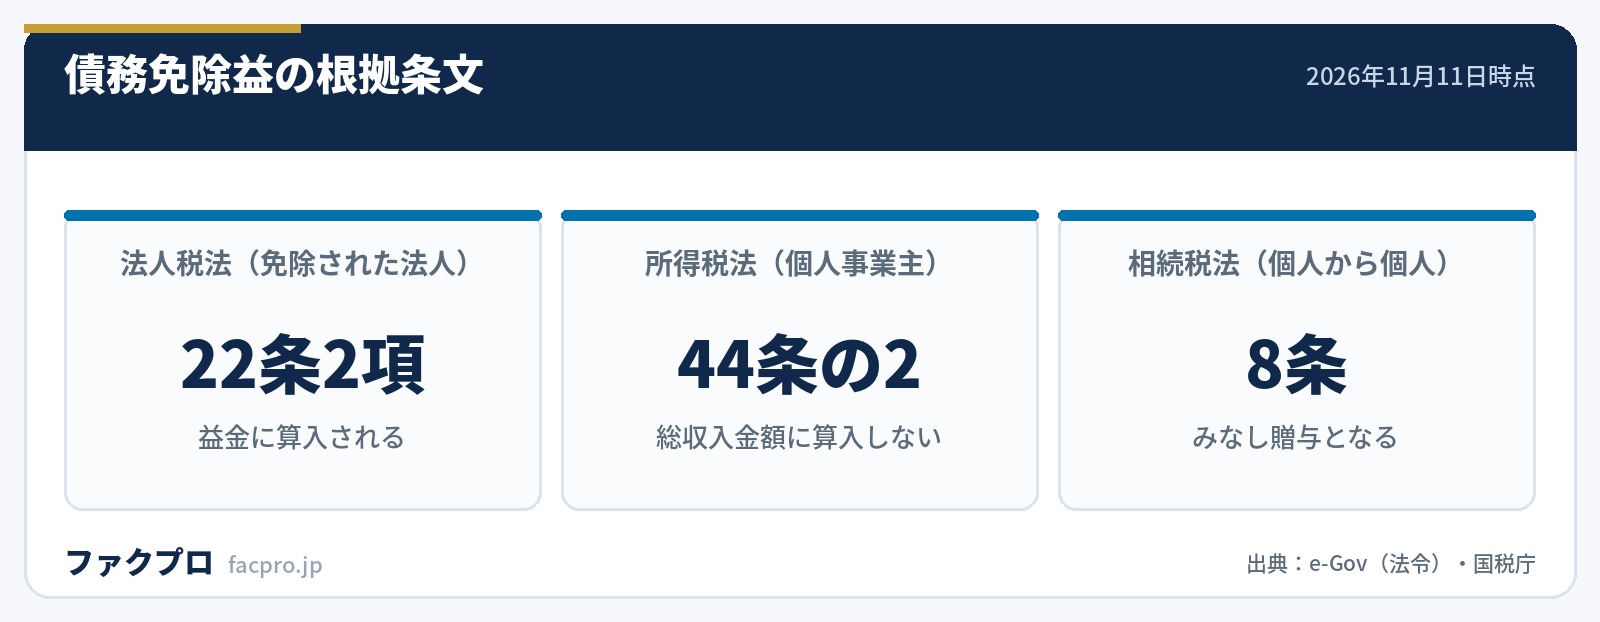
22条2項は「無償による資産の譲受け」までは名指しするのに、役務や債務には触れない書き方で止まっています。だから「22条2項のどの言葉に当たるのか」で議論を始めると、必ず「その他の取引」という受け皿に行き着いて、そこから先に進みません。条文の文言で粘るより、免除の事実・金額・通知を受けた日付をそろえるほうが、実務では話が早く終わります。
免除される側が法人か個人事業主かで、救済の設計が逆向きになります
同じ「債務を免除してもらった」という事実でも、法人と個人事業主では条文の作りがまったく違います。法人はいったん益金に算入したうえで損金を積んで相殺します。個人事業主はそもそも総収入金額に算入しない、という引き算のない形です。そして赤字が多いほど助かる法人、赤字がある分は助からない個人事業主という逆転が起きます。
法人の救済は法人税法59条|使えるかどうかは金額ではなく「手続」で決まります
法人税法59条の条見出しは「会社更生等による債務免除等があつた場合の欠損金の損金算入」です。条見出しの時点で「債務免除等」までしか書いておらず、「債務免除益」という語はここにも出てきません。中身は1項から4項まで、対象となる手続ごとに分かれています。
“内国法人について再生手続開始の決定があつたことその他これに準ずる政令で定める事実が生じた場合(第二十五条第三項又は第三十三条第四項の規定の適用を受ける場合を除く。)において、その内国法人が次の各号に掲げる場合に該当するときは、その該当することとなつた日の属する事業年度(中略)前の各事業年度において生じた欠損金額で政令で定めるものに相当する金額のうち当該各号に定める金額の合計額(中略)に達するまでの金額は、当該適用年度の所得の金額の計算上、損金の額に算入する。
「これに準ずる政令で定める事実」の中身は、法人税法施行令117条の3が4つの号に分けて書いています。59条が使えるかどうかは、免除してもらった金額ではなく、どの手続に乗っているかで決まります。
“一 内国法人について特別清算開始の命令があつたこと/二 内国法人について破産手続開始の決定があつたこと/三 第二十四条の二第一項(再生計画認可の決定に準ずる事実等)に規定する事実/四 前条第一号又は第一号若しくは第二号に掲げる事実に準ずる事実(更生手続開始の決定があつたこと及び前号に掲げる事実を除く。)
| 法人税法59条の項 | 対象となる手続 | 青色欠損金との順番 |
|---|---|---|
| 1項 | 更生手続開始の決定(会社更生法/金融機関等の更生手続の特例等に関する法律) | 損金算入の限度に所得金額の上限がかからない書き方になっている |
| 2項 | 再生手続開始の決定、または施行令24条の2第1項の事実で、25条3項・33条4項(資産の評価損益)の適用を受けるとき | 限度の計算に「57条1項を適用しないものとして計算した所得金額」を使う=青色欠損金より先に使える |
| 3項 | 再生手続開始の決定/特別清算開始の命令/破産手続開始の決定/施行令24条の2第1項の事実/これらに準ずる事実(25条3項・33条4項の適用を受ける場合を除く) | 限度の計算に57条1項が入る=青色欠損金を控除したあとの所得が上限 |
| 4項 | 解散した場合で、残余財産がないと見込まれるとき | 青色欠損金を控除したあとの所得が上限 |
4号の「準ずる事実」を具体化しているのが法人税基本通達12-3-1です。(1)法律の定める手続による資産の整理、(2)主務官庁の指示に基づく一連の手続、そして(3)として次のように書かれています。
“(1)及び(2)以外の資産の整理で、例えば、親子会社間において親会社が子会社に対して有する債権を単に免除するというようなものでなく、債務の免除等が多数の債権者によって協議の上決められる等その決定について恣意性がなく、かつ、その内容に合理性があると認められる資産の整理があったこと。
更生手続そのものの流れは会社更生法の記事、破産手続で担保権がどう扱われるかは別除権の記事、青色欠損金の繰越しは欠損金の繰越しの記事にまとめています。
「二以上の金融機関等」で変わるのは、使えるか否かではなく「順番」です
私的整理で債務免除を受ける場合、よく話題になるのが「金融機関が2行以上そろっているか」という要件です。これは法人税法施行令24条の2第1項4号に書かれています。条文の逐語は次のとおりです。
“四 二以上の金融機関等(次に掲げる者をいい、当該計画に係る債務者に対する債権が投資事業有限責任組合契約等に係る組合財産である場合における当該投資事業有限責任組合契約等を締結している者を除く。)が債務免除等をすることが定められていること。イ 預金保険法(昭和四十六年法律第三十四号)第二条第一項各号(定義)に掲げる金融機関(協定銀行を除く。)/ロ 農水産業協同組合貯金保険法(昭和四十八年法律第五十三号)第二条第一項(定義)に規定する農水産業協同組合/ハ 保険業法第二条第二項(定義)に規定する保険会社及び同条第七項に規定する外国保険会社等/ニ 株式会社日本政策投資銀行/ホ 信用保証協会/ヘ 地方公共団体(イからホまでに掲げる者のうちいずれかの者とともに債務免除等をするものに限る。)
条文は「二以上の金融機関等」で、イからヘに信用保証協会と地方公共団体まで並べています。ところが同じ要件を説明する国税庁の質疑応答事例は、次のように書いています。
“2以上の金融機関が債務免除等をすることが定められていること(政府関係金融機関、株式会社地域経済活性化支援機構(以下「機構」といいます。)又は株式会社整理回収機構(以下「RCC」といいます。)は単独放棄でも可)。
政令は「二以上の金融機関等」(漢数字)、国税庁は「2以上の金融機関」(アラビア数字・「等」なし)。読者がどちらを前提に動けばよいかというと、要件を数えるときは政令の「等」のほうを数えます。政令には信用保証協会(ホ)と地方公共団体(ヘ)が名指しで入っているためです。ただし地方公共団体は「イからホまでに掲げる者のうちいずれかの者とともに債務免除等をするものに限る」と限定されているので、単独では1者として数えられません。なお単独放棄が認められる者も、政令5号は「政府関係金融機関、株式会社地域経済活性化支援機構又は協定銀行」と書き、国税庁側は「RCC」という名前で説明しています。
では、取引金融機関が1行しかない会社はどうなるのか。これに正面から答えている国税庁の質疑応答事例があります。中小企業活性化協議会の準則に従って再生計画を作ったものの、債権放棄する銀行が1行だけ、というケースです。
“ご照会の場合、上記1のとおり企業再生税制の適用はありませんが、本件再生計画が(中略)合理的な再生計画に該当するものであれば、債権放棄をしたA銀行にあっては寄附金に該当せず、また、債務免除を受けた貴社にあっては期限切れ欠損金の損金算入規定の適用ができると考えられます(なお、この場合には、期限切れ欠損金を青色欠損金等に優先して控除することはできません。)。
つまり「2行以上そろわないと期限切れ欠損金が使えない」のではなく、青色欠損金より先に使えるか、後になるかが変わります。国税庁はもう1本、要件を満たしていたのに資産の評価損益の金額が出なかったケースにも答えており、「貴社は、繰越欠損金の控除規定による欠損金額の損金算入後の所得の金額を上限として、期限切れ欠損金額を損金算入することができます」と回答しています。協議会の手続そのものは中小企業活性化協議会の記事で解説しています。
政令は「金融機関等」でイからヘまで並べているのに、国税庁の質疑応答事例は「2以上の金融機関」と短く書いています。この一語の差で、銀行が1行しかない会社は最初から対象外だと判断してしまいがちです。数えるときは、取引銀行の数ではなく、政令4号のイからヘに当てはまる相手が何者いるかを数えてください。信用保証協会が代位弁済後の求償権を放棄する、という形が加われば、数え方そのものが変わります。
「期限切れ欠損金」の実体は、別表五(一)の期首現在利益積立金額のマイナスです
59条の説明では必ず「期限切れ欠損金」という言葉が出てきますが、この語も法令の条文には置かれていません。条文が書いているのは次の表現だけです。
“適用年度終了の時における前事業年度以前の事業年度から繰り越された欠損金額の合計額
青色欠損金のほうは法人税法57条1項が「各事業年度開始の日前十年以内に開始した事業年度において生じた欠損金額」と期間で区切るのに対し、この文言には期間の区切りが置かれていません。この「期間制限の不在」が、いわゆる期限切れ欠損金の正体です。そして金額の数え方は、法人税基本通達12-3-2が具体的に決めています。
“(前略)「前事業年度以前の事業年度から繰り越された欠損金額の合計額」とは、当該事業年度の確定申告書に添付する法人税申告書別表五(一)の「利益積立金額及び資本金等の額の計算に関する明細書」に期首現在利益積立金額の合計額として記載されるべき金額で、当該金額が負(マイナス)である場合の当該金額による。ただし、当該金額が、当該確定申告書に添付する法人税申告書別表七(一)の「欠損金の損金算入等に関する明細書」に控除未済欠損金額として記載されるべき金額に満たない場合には、当該控除未済欠損金額として記載されるべき金額による。
「期限切れ」という名前が指しているのは、10年を過ぎた青色欠損金そのものではありません。通達が示す原則は別表五(一)の期首現在利益積立金額の合計額のマイナスで、下限として別表七(一)の控除未済欠損金額が置かれています。国税庁自身が「期限切れ欠損金」の定義を書いている箇所は、平成22年2月22日の文書回答事例です。
“期限切れ欠損金(法人税法第59条の規定の適用対象となる欠損金額をいいます。)を青色欠損金等(法人税法第57条第1項及び第58条第1項の規定の適用対象となる欠損金額をいいます。)に優先して控除することができる
59条は益金を消す条文ではなく、損金を積む条文です。ですから過去の赤字が積み上がっていない会社では、手続をどれだけ丁寧にそろえても効きません。しかも積める上限は、繰越欠損金の残高ではなく別表五(一)の期首現在利益積立金額のマイナスで決まります。手続の相談に入る前に、直近の別表五(一)と別表七(一)を並べて数字を突き合わせるのが順番です。赤字が出た年の資金繰りは繰戻し還付の記事も合わせて検討できます。
個人事業主は所得税法44条の2|赤字がある分だけ救済が減ります
個人事業主が債務を免除してもらった場合、まず所得税法36条1項の「経済的な利益」として総収入金額に入ります。その根拠を所得税基本通達36-15が列挙していて、(5)に次のように書かれています。
“買掛金その他の債務の免除を受けた場合におけるその免除を受けた金額又は自己の債務を他人が負担した場合における当該負担した金額に相当する利益
「買掛金その他の債務の免除」と名指しされているので、仕入先に買掛金を免除してもらった場面にそのまま当たります。そのうえで、救済規定が所得税法44条の2です。
“居住者が、破産法(平成十六年法律第七十五号)第二百五十二条第一項(免責許可の決定の要件等)に規定する免責許可の決定又は再生計画認可の決定があつた場合その他資力を喪失して債務を弁済することが著しく困難である場合にその有する債務の免除を受けたときは、当該免除により受ける経済的な利益の価額については、その者の各種所得の金額の計算上、総収入金額に算入しない。
ここで読み違えやすいのが2項です。2項は「資力喪失」を外す規定ではなく、その年の赤字と相殺できてしまう範囲を非課税から外す規定です。2項2号の逐語は次のとおりです。
“二 事業所得を生ずべき事業に係る債務の免除を受けた場合 当該免除を受けた日の属する年分の事業所得の金額の計算上生じた損失の金額
同じ形で不動産所得(1号)・山林所得(3号)・雑所得(4号)が並び、5号は純損失の繰越控除額を挙げています。赤字と相殺できる範囲は、はじめから非課税にしないという二重に優遇しない設計です。法人が「赤字が多いほど相殺できる」のとちょうど逆向きになっているのが、ここです。
| 条文の位置 | 所得税法44条の2(免責許可の決定等により債務免除を受けた場合の経済的利益の総収入金額不算入) |
|---|---|
| 1項の適用場面 | 破産法252条1項の免責許可の決定/再生計画認可の決定/その他資力を喪失して債務を弁済することが著しく困難である場合 |
| 2項で外れる部分 | その年の不動産所得・事業所得・山林所得・雑所得の損失の金額、および純損失の繰越控除額に相当する部分 |
| 3項(適用の条件) | 確定申告書に、適用を受ける旨と総収入金額に算入されない金額その他財務省令で定める事項を記載すること |
| 4項(宥恕) | やむを得ない事情があると認めるときは、税務署長が1項を適用することができる |
| 改正の経緯 | 所得税基本通達36-17が削除され、44条の2として法令化(平26課個2-9、課審5-14) |
「資力を喪失して債務を弁済することが著しく困難である場合」の意味は、所得税基本通達44の2-1が定めています。
“(前略)「資力を喪失して債務を弁済することが著しく困難」である場合とは、破産法(平成16年法律第75号)の規定による破産手続開始の申立て又は民事再生法(平成11年法律第225号)の規定による再生手続開始の申立てをしたならば、破産法の規定による免責許可の決定又は民事再生法の規定による再生計画認可の決定がされると認められるような場合をいうことに留意する。
この「申立てをしたならば決定がされると認められるような場合」という言い回しは、実際に破産や再生を申し立てていなくても当たりうる、という意味です。国税庁は令和7年1月8日(課税部審理室長回答)の文書回答事例で、中小企業の事業再生等に関するガイドライン(再生型私的整理手続)の事業再生計画で個人事業者が債務免除を受けた場合について、「所得税法第44条の2第1項の規定により、当該個人事業者の各種所得の金額の計算上、総収入金額に算入されない」という照会者の見解を「貴見のとおりで差し支えありません」と回答しています。保証人側の扱いは経営者保証ガイドラインの記事で整理しています。
個人が個人の債務を免除したら相続税法8条|条見出しがないのに別名が4つあります
同じ債権放棄でも、免除する側も免除される側も個人なら、話は贈与税に移ります。根拠は相続税法8条です。
“対価を支払わないで、又は著しく低い価額の対価で債務の免除、引受け又は第三者のためにする債務の弁済による利益を受けた場合においては、当該債務の免除、引受け又は弁済があつた時において、当該債務の免除、引受け又は弁済による利益を受けた者が、当該債務の免除、引受け又は弁済に係る債務の金額に相当する金額(対価の支払があつた場合には、その価額を控除した金額)を当該債務の免除、引受け又は弁済をした者から贈与(当該債務の免除、引受け又は弁済が遺言によりなされた場合には、遺贈)により取得したものとみなす。ただし、当該債務の免除、引受け又は弁済が次の各号のいずれかに該当する場合においては、その贈与又は遺贈により取得したものとみなされた金額のうちその債務を弁済することが困難である部分の金額については、この限りでない。一 債務者が資力を喪失して債務を弁済することが困難である場合において、当該債務の全部又は一部の免除を受けたとき。二 債務者が資力を喪失して債務を弁済することが困難である場合において、その債務者の扶養義務者によつて当該債務の全部又は一部の引受け又は弁済がなされたとき。
この8条には条見出し(カッコ書きの見出し)が置かれていません。e-GovのXMLで見出しの要素を確認すると、5条と7条には見出しがあり、6条・8条・9条には置かれていない、という状態です。その結果、呼び名が資料ごとに割れています。
- 相続税法の条文そのもの:見出しが置かれていないため、名前は「第8条」だけ
- 相続税法基本通達の章立て:「第8条《免除等を受けた債務》関係」
- 国税庁タックスアンサー:「No.4424 債務免除等を受けた場合」
- 相続税法基本通達8-2の見出し:「事業所得の総収入金額に算入される債務免除益」(ただし本文は「割引又は割戻しによる利益」だけを扱っています)
では、相手が法人だったらどうなるのか。これはタックスアンサー No.4424 が1行で片づけています。
“なお、法人から債務免除等を受けた場合は、贈与税ではなく、所得税の対象となります。
つまり同じ債権放棄でも、免除される側が法人なら法人税、個人事業主なら所得税、個人が個人を免除したなら贈与税です。さらにややこしいのが、個人が会社の債務を免除した場合です。会社側は法人税法22条2項で益金に算入され、同時に相続税法基本通達9-2(3)により、株式の価額が増えた分をその会社の株主が贈与で取得したものとして取り扱う、という扱いが重なります。ただし9-3に除外があります。
“同族会社の取締役、業務を執行する社員その他の者が、その会社が資力を喪失した場合において9-2の(1)から(4)までに掲げる行為をしたときは、それらの行為によりその会社が受けた利益に相当する金額のうち、その会社の債務超過額に相当する部分の金額については、9-2にかかわらず、贈与によって取得したものとして取り扱わないものとする。なお、会社が資力を喪失した場合とは、法令に基づく会社更生、再生計画認可の決定、会社の整理等の法定手続による整理のほか、株主総会の決議、債権者集会の協議等により再建整備のために負債整理に入ったような場合をいうのであって、単に一時的に債務超過となっている場合は、これに該当しないのであるから留意する。
ここで押さえておきたいのは、「資力を喪失」の判定基準が資料ごとに違うことです。相続税法基本通達7-4(8-4で8条に準用)は「破産手続開始の原因となる程度に至らないものを含む」と幅を広げる一方、9-3は「単に一時的に債務超過となっている場合は、これに該当しない」と狭めています。所得税法側の44の2-1はさらに別の言い方です。読者としては、まず自分の場面がどの税目かを決めてから、その税目の基準だけを見るのが確実です。
相続税法8条には条見出しが置かれていないため、検索に使う語が人によって変わります。通達は「免除等を受けた債務」、タックスアンサーは「債務免除等を受けた場合」、同じ通達の8-2の見出しだけが「債務免除益」です。税理士や税務署に相談するときは、呼び名ではなく「相続税法8条」と条番号で伝えると、最初のやり取りが1往復減ります。
いつの事業年度に立つのか、免除する側はどうなるのか
計上時期は「債権放棄の意思表示が客観的に明らかである通知書を受けた日」
債務免除益をどの事業年度に立てるかは、条文にも通達にも細かい定めが置かれていません。国税不服審判所の公表裁決事例要旨で、法人税法関係の分類「債務免除益」に入っている1件が、この点を正面から扱っています。
“債権者が債権放棄をするに当たって、相手方の会計処理年月日を指定するなどの行為は通常考えられないことであって、本件の場合、債権者が請求人の代表者等であるという特殊関係に基づきなされたものと認められるので、一般の例により、本件債権放棄の意思表示をしたことが客観的に明らかである昭和55年6月30日発信の内容証明郵便の本件通知書を受けた日を含む事業年度(昭和56年3月期)と解すべきである。
通知書に「○月末日付で免除する」と書いてあっても、その日付がそのまま認められるとは限らない、という内容です。決め手になったのは内容証明郵便を受け取った日でした。免除を受ける側としては、免除の事実と日付が外から分かる形で残っているかどうかが、そのまま期ずれのリスクになります。
免除する側は「寄附金か、そうでないか」の線引きになります
免除する側の法人は、放棄した金額が寄附金に当たるかどうかで損金の扱いが変わります。線引きを決めているのが法人税基本通達9-4-1・9-4-2です。
“法人がその子会社等に対して金銭の無償若しくは通常の利率よりも低い利率での貸付け又は債権放棄等をした場合において、その無利息貸付け等が例えば業績不振の子会社等の倒産を防止するためにやむを得ず行われるもので合理的な再建計画に基づくものである等その無利息貸付け等をしたことについて相当な理由があると認められるときは、その無利息貸付け等により供与する経済的利益の額は、寄附金の額に該当しないものとする。
9-4-1の(注)は「子会社等には、当該法人と資本関係を有する者のほか、取引関係、人的関係、資金関係等において事業関連性を有する者が含まれる」としています。つまり資本関係がなくても、継続的な売買の取引先なら「子会社等」に入りうるという書き方です。免除する側に立ったときの処理は貸倒損失の記事にまとめてあり、このページ(免除される側)とは記事を分けています。回収そのものをあきらめる前の手順は売掛金の回収の記事をご覧ください。
免除の話になる前に、売掛金が残っているうちにできること
債務免除益は、資金繰りが行き詰まったあとに出てくる論点です。まだ回収予定の売掛金が手元に残っている段階であれば、その売掛金を期日前に資金化して支払いに回す、という選択肢もあります。仕組みと費用の考え方はファクタリングとはの記事で解説しています。下の表は、当サイトの掲載社を同じ項目で並べたものです。条件は各社の案内でご確認ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。


このページの数値と引用は、すべて国の法令と官公庁が自ら公開している情報を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。掲載のない項目は「記載なし」と書いています。(確認日:2026年11月11日/掲載内容は予告なく変更されることがあります)