
事業承継税制の年次報告と継続届出書|3月と5月
事業承継税制は、認定を受けて終わりではありません。株式を引き継いだあと、毎年2通の書類を、別々の役所に、別々の期限で出し続けます。この2つを取り違えたまま走ると、納税の猶予が途中で切れます。
ややこしいのは、どちらも同じ「基準日」から数えるのに、期限の長さが違うところです。年次報告書は3か月、継続届出書は5か月。根拠も、片方は経済産業省令、もう片方は租税特別措置法と、所管が分かれています。条文の単位で並べて、何がいつまでにどこへ行くのかを整理します。
- ▸都道府県知事へ年次報告書を3か月以内、税務署長へ継続届出書を5か月以内。基準日は同じ日です
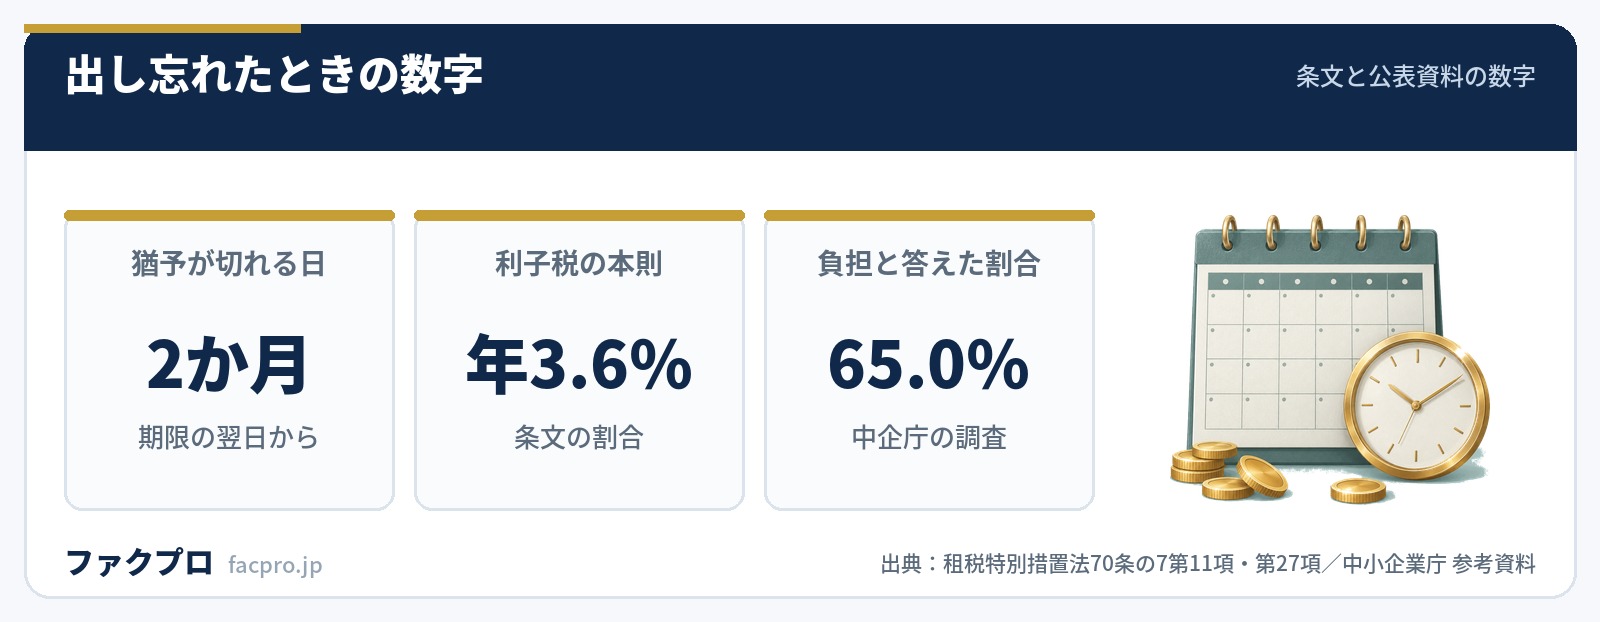
- ▸出し忘れると届出期限の翌日から2か月を経過する日で納税の猶予が切れます(措置法70条の7第11項)
- ▸5年を境に継続届出書の添付書類が入れ替わります。5年以内は年次報告書の写し、5年経過後は登記事項証明書です
- ▸利子税は出し忘れた時期によって計算される期間が5年分変わります
同じ基準日から、片方は3か月・片方は5か月
まず基準日の定義を見ます。租税特別措置法70条の7第2項7号イは、第一種贈与基準日を「贈与税の申告期限の翌日から一年を経過するごとの日」と定めています。一方、経営承継円滑化法施行規則12条1項の第一種贈与報告基準日も「当該贈与税申告期限の翌日から起算して一年を経過するごとの日」で、文言はほぼ同一です。
同じ日から数えはじめて、施行規則12条1項は3月、措置法70条の7第9項は5月。これが「窓が違う」の正体です。
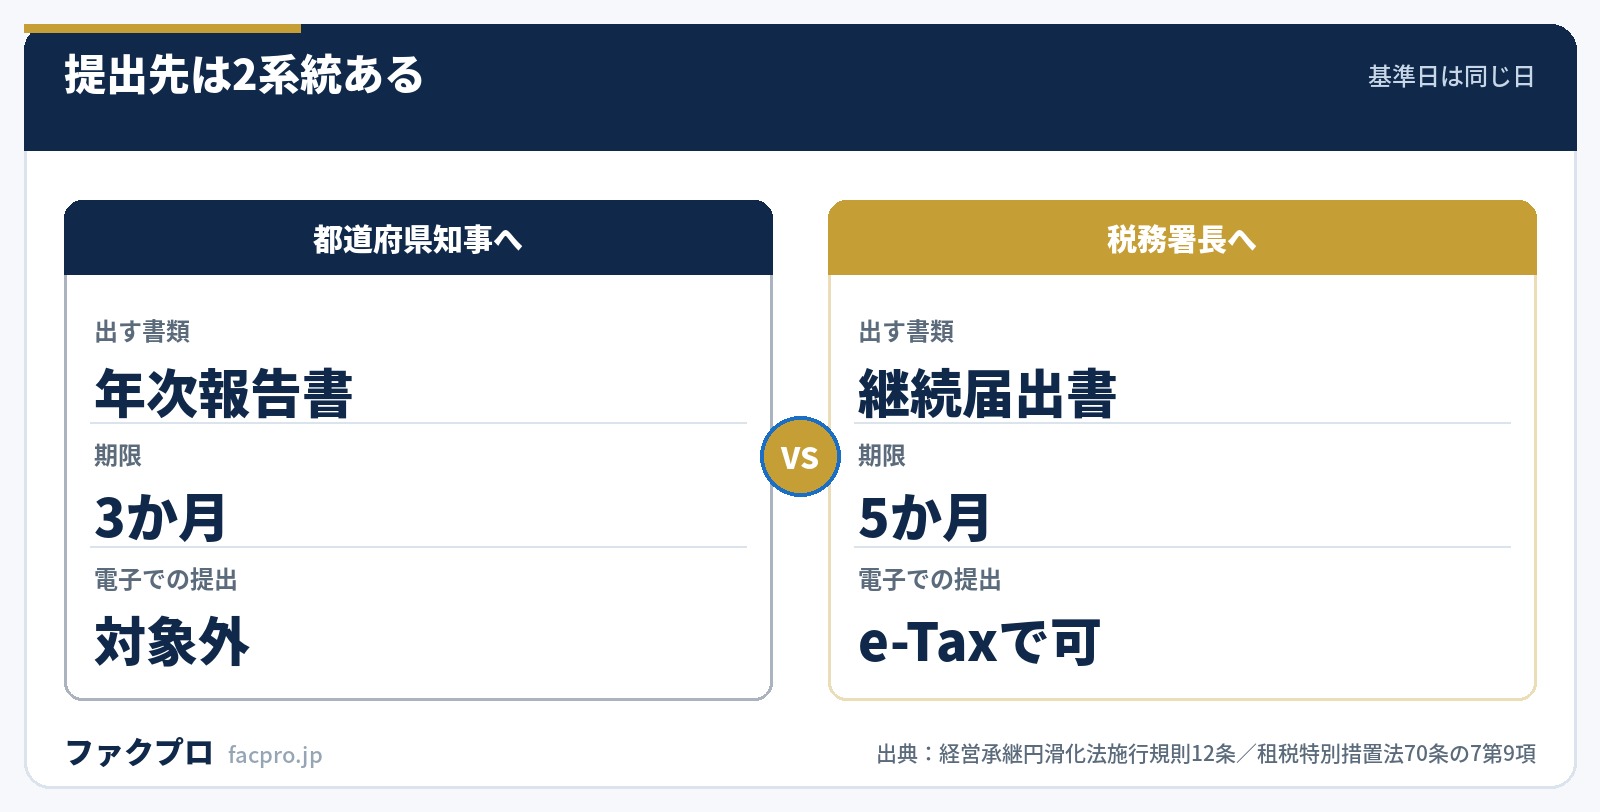
この3か月・5か月という数字は、制度の種類で変わりません。一般措置の贈与(70条の7第9項)、一般措置の相続(70条の7の2第10項)、特例措置の贈与(70条の7の5第6項)、特例措置の相続(70条の7の6第7項)の4パターンすべてで同じです。条項番号だけが制度ごとに違います。
出す相手も書類の名前も違う
| 年次報告書 | 継続届出書 | |
|---|---|---|
| 出す先 | 都道府県知事 | 税務署長 |
| 根拠 | 経営承継円滑化法施行規則12条 | 租税特別措置法70条の7第9項ほか |
| 期限 | 報告基準日の翌日から3か月 | 基準日の翌日から5か月 |
| 様式 | 様式第11 | 国税庁の届出書様式 |
| 電子での提出 | 対象外 | e-Taxのイメージデータ送信で可 |
| 5年経過後 | 不要になる | 3年ごとに提出 |
提出の手段まで非対称です。継続届出書はe-Taxのイメージデータ送信で出せますが、年次報告書のほうは紙で都道府県に出します。
名前の呼ばれ方も資料によって揺れます。たとえば特例承継計画の実績報告にあたる様式第27は、施行規則20条の条タイトルでは「特例承継計画に係る報告」、様式本体では「特例承継計画に関する報告書」、中小企業庁の手引きでは「実績報告」、国税庁のパンフレットでは「その旨の報告書」と、同じ書類が4通りの名前で呼ばれています。検索で資料を探すときに引っかかる原因になります。
年次報告書と継続届出書は、どちらも先に出しておくことができません。措置法通達70の7-35は「その提出期間は、それぞれ、当該第1種贈与基準日の翌日から当該5月を経過するごとの日までの期間」として取り扱うと書いており、基準日より前には受け付けてもらえません。決算の繁忙期を避けて前倒しで片付ける、という段取りは取れません。
5年を境に添付書類が入れ替わる
継続届出書に何を添えるかは、租税特別措置法施行規則23条の9第25項に書かれています。この項の括弧書きが、5年の前後で添付書類を入れ替えています。
“その経営贈与報告基準日が…いずれか早い日以前である場合には第二号に掲げる書類を除き、当該いずれか早い日の翌日以後である場合には第四号に掲げる書類を除く。
第2号が登記事項証明書、第4号が年次報告書の写しと確認書の写しです。つまり、
- ✓5年以内:年次報告書の写しと確認書の写しを添える。登記事項証明書は不要
- ✓5年経過後:登記事項証明書を添える。年次報告書の写しは不要
「5年経過後は年次報告が不要になる」という説明の裏返しが、この括弧書きに条文として書かれています。なお、条文が5年経過後の添付書類として求めている登記事項証明書は、国税庁のパンフレット(令和8年7月)の添付書類の一覧表には行が置かれていません。条文のほうを基準に用意するのが安全です。
出し忘れると何が起きるか|2か月で猶予が切れる
継続届出書を出さなかった場合の効果は、措置法70条の7第11項です。
“届出期限の翌日から二月を経過する日をもつて…納税の猶予に係る期限とする
猶予されていた贈与税や相続税の期限が、この日に来ます。本税に加えて利子税を納めることになります。
年次報告書のほうを出さなかった場合は、認定の取消しの話になります。施行規則9条2項の各号が取消事由で、報告をしなかったことや虚偽の報告は16号に当たります。さらに中小企業庁の手引きは、年次報告書を未提出だった場合に「随時報告」として様式第12で報告することを求めています。施行規則12条5項の表第1号が9条2項各号から除外しているのは3号・22号・23号で、16号は除かれていないため、条文上もこの建て付けと整合します。報告しなかったことを報告する、という構造です。
利子税は出し忘れた時期で5年分変わる
ここが実務でいちばん効くところです。措置法70条の7第27項が定める利子税の本則は年3.6%で、計算期間は「贈与税の申告書の提出期限の翌日から」です。続く第28項に、この割合を年0%に読み替える規定があります。
“同表の第四号又は第五号の上欄に掲げる場合に該当する場合には、経営贈与承継期間の末日の翌日以後に…該当することとなつた場合に限る
第4号が継続届出書の未提出(11項の適用)です。括弧書きの効果はこうなります。
| 出し忘れた時期 | 利子税の計算期間 | 最初の5年分 |
|---|---|---|
| 5年以内(経営贈与承継期間の中) | 申告期限の翌日まで遡る | 年3.6%ベースで計算される |
| 5年経過後 | 期間の末日の翌日以後の分 | 年0%に読み替えられる |
同じ「出し忘れ」でも、5年以内に起きると最初の5年分まで遡って利子税がかかります。特例措置・相続でも同じ構造です(70条の7の2第29項、70条の7の5第23項、70条の7の6第24項)。
この非対称があるため、注意を向ける時期の優先順位がはっきりします。最初の5年が終わるまでは、1回の出し忘れの金額的な重さが違います。5年を過ぎれば提出も3年ごとになり、万一のときの遡りも効きません。社内のカレンダーに入れるなら、最初の5回を手厚くしておくのが合理的です。
「やむを得ない事情」の中身は条文にも通達にも出てこない
救済規定はあります。措置法70条の7第26項の宥恕です。やむを得ない事情があると税務署長が認める場合に、期限内に提出があったものとみなされます。提出のしかたは措置法施行令40条の8第48項に定められており、「提出することができなかつた事情の詳細を記載」するとあります。
では何が「やむを得ない事情」に当たるのか。措置法・施行令・施行規則・国税庁のパンフレット・質疑応答事例、そして70条の7関係の通達62件の見出しまで当たっても、具体例を挙げた記述は1か所も出てきません。26項に対応する通達そのものが置かれていません。
2022年9月より前に認定を受けた人は基準日がずれる
もうひとつ、資料によって扱いが分かれている論点があります。中小企業庁の手引き第3章が、次の注意書きを置いています。
“「最初の円滑化法の認定を受けた日」が2022年9月1日より前の場合は、従前どおり「旧」円滑化省令基準日等が適用されますので、ご注意ください。
同じページの図は、税法上の報告基準日が3月15日なのに対して、年次報告の基準日が8月21日という、約5か月ずれる例を示しています。国税庁のパンフレットも質疑応答事例も、この例外には触れていません。2022年9月より前に認定を受けている場合は、中小企業庁の手引きのほうを見る必要があります。
なお、あとから追加で承継した株式は、先の承継のカレンダーに乗ります。国税庁の質疑応答事例の設例では、×3年6月20日の相続(申告期限×4年4月20日)について、第1種報告基準日は4月20日ではなく各年3月15日とされ、特例経営承継期間は約2年11か月になります。中小企業庁の手引きは、この場合に「年次報告を5回行わないケースが発生します」と書いています。
都道府県で実務が違う
年次報告書は都道府県に出すため、窓口の運用が県で揃っていません。公表されている範囲でも、次のように分かれています。
| 運用 | 出どころ | |
|---|---|---|
| 東京都 | 郵送のみで来庁は受け付けない。一次審査を外部に委託 | 都の事業承継税制の案内 |
| 大阪府 | 正副2部・押印不要。持参も可。確認書と報告書を袋とじで返送 | 府の案内 |
| 愛知県 | 複数年次の報告を同時に出す場合、重複する書類の一部を省略できる | 県の案内 |
提出部数について書いているのは大阪府だけでした。条文(施行規則12条2項)は「報告書の写し一通」を求めています。手数料については、経営承継円滑化法施行規則に規定そのものが置かれていません。
県ごとの運用差は、期限の管理より段取りの管理に効きます。郵送しか受け付けない県では、期限の前日に窓口へ持ち込むという逃げ道がありません。提出先の県の案内を、最初の1回目の前に読んでおくと、以後5年分の段取りが決まります。
資金繰りの面から見ておくこと
この制度は、猶予されている税額が大きいほど、出し忘れたときの資金需要も大きくなります。中小企業庁が2025年に行った調査では、事業承継税制の利用者のうち65.0%が年次報告を負担と答えています(有効回答1,246件、調査期間2025年6月1日〜30日)。同じ資料は「報告回数の見直しなども検討すべきではないか」と提起していますが、令和9年度の税制改正要望に、年次報告の見直しは挙がっていません。
提出件数や認定の取消件数は公表されていません。公表されているのは特例承継計画の申請件数までです。制度の利用者側から見れば、自分のところで止めるしかないということになります。
- ✓最初の5年は、基準日・都道府県の期限・税務署の期限の3つをカレンダーに入れる
- ✓基準日より前には出せないので、基準日の直後に動く段取りにしておく
- ✓猶予されている税額と、期限が来た場合に必要な現金を把握しておく
期限が来てしまった場合に動かせる資金
猶予が確定した場合、本税と利子税の納付に現金が要ります。納付の時期をずらす手続としては換価の猶予がありますが、要件と期限が決まっています。手元の売掛金を期日前に資金化する手段については、手数料の表示方法と入金までの条件を各社の公開ページから確認して一覧にしています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
計画そのものの提出期限は特例承継計画、指導助言を受ける相手は認定経営革新等支援機関で扱っています。事業承継まわりの補助金は事業承継・M&A補助金、経営者保証の整理は経営者保証ガイドラインをご覧ください。
このページの数値と引用は、すべて国の機関と都道府県の法令・通達・手引きの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月2日)



