アクセルファクターの審査は厳しい?審査時間・必要書類・落ちる原因
アクセルファクターは審査項目を公式サイトで具体的に公開している数少ない会社です。何を見られるのかが事前に分かるので、申し込む前に自分の案件が通りそうかをある程度判断できます。
この記事では、公式に書かれている審査の中身・所要時間・必要書類・落ちるケースを整理します。
- ▸審査時間は公式の記載に2つの表記があります(サービスページ「最短30分」/FAQ「最短1時間」)
- ▸審査項目を具体的に公開している数少ない会社です。何を見られるかが事前に分かります
- ▸もっとも重視されるのは売掛債権の信用力。つまり審査に出す請求書は選べます
審査時間は公式サイト内で表記が2つある
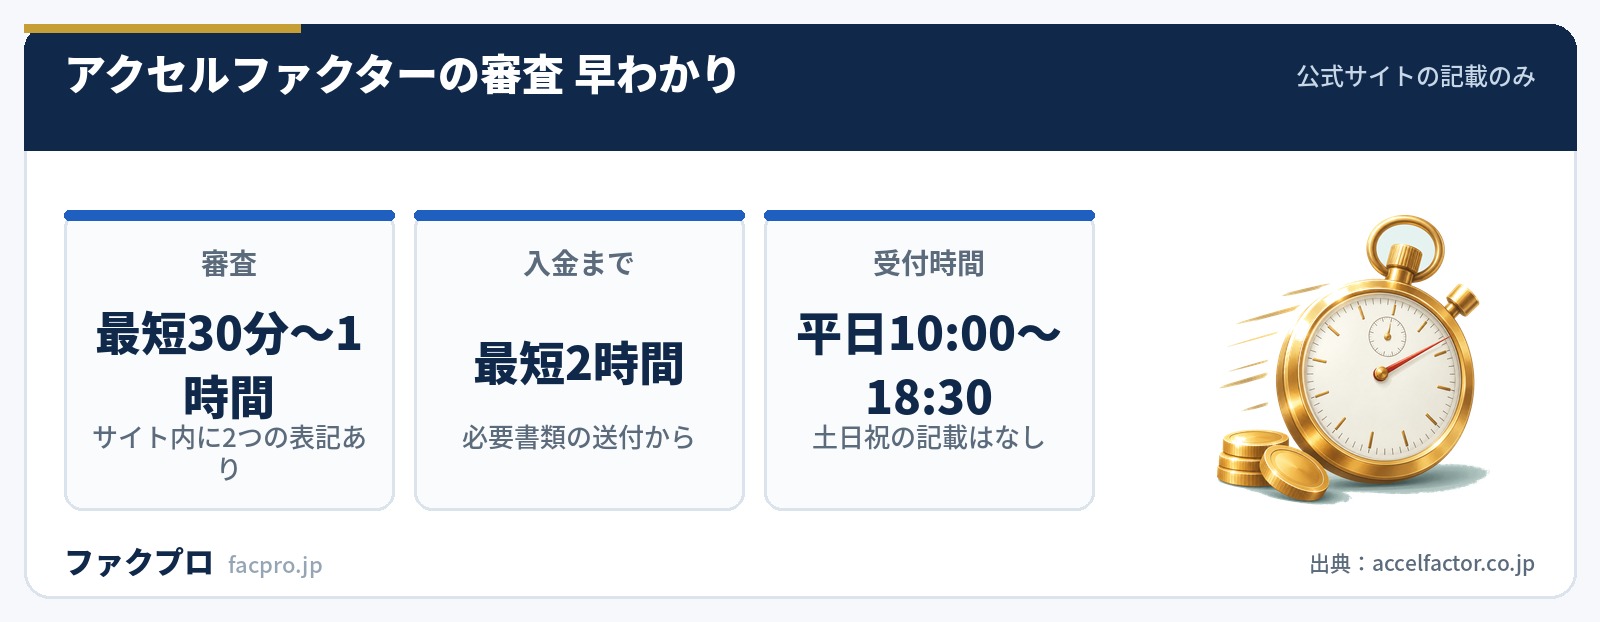
まずここを正確に。アクセルファクターの公式ページには、審査時間について異なる数字が併存しています。
| 掲載場所 | 記載 |
|---|---|
| サービスページ「ご利用の流れ」 | 「ご提出後最短30分で審査が完了します」 |
| FAQ | 「営業時間内かつご提出書類が揃っていれば、最短1時間で審査結果がでます。ただし審査の混雑状況や、お客さまの会社の状況によって審査時間が前後することもございます」 |
入金までの流れは「審査を通過すればオンライン契約書を締結後、最短15分〜1時間ほどで振込が完了します」、全体では「必要書類の送付から最短2時間以内でのスピード調達が可能」とされています。あわせて「実際にお申し込みいただいたお取引の半数以上が即日中の決済を完了しています」という記載もあります。
安全側で見るなら「書類が揃っていて営業時間内なら、審査に1時間前後、入金まで2時間程度」と考えておくのが実務的です。
受付時間は平日10:00〜18:30
公式ページのヘッダー・フッターに「受付時間 平日 10:00〜18:30」と記載されています。
安全側で見るなら「書類が揃っていて営業時間内なら、審査に1時間前後、入金まで2時間程度」と考えておくのが実務的です。
公式には「実際にお申し込みいただいたお取引の半数以上が即日中の決済を完了しています」という記載もあります。「最短」ではなく「半数以上」という書き方をしている点は、他社より実態に近い表現です。
何を審査されるのか(公式に公開されている項目)
1. 売掛債権の信用力
ここが最重要だと公式に説明されています。
“融資の場合は「お金を借りる人の信用」が主に調査されますが、ファクタリングでは「売掛債権の信用」が重点的に調査されます。大企業や国・地方公共団体に対して有する売掛金は信用力が高く、逆に事業規模が小さい企業に対する売掛金は信用力が低く、買取金額を下げてしまう要因になります。また、売掛金の支払日が近ければ近いほど審査は有利に働きます。
つまり審査に出す請求書は選べるということです。手元に複数の請求書があるなら、売掛先の規模が大きく、支払日が近いものを選んだほうが条件は良くなります。
ここが実務でいちばん効きます。公式は「大企業や国・地方公共団体に対して有する売掛金は信用力が高く、逆に事業規模が小さい企業に対する売掛金は信用力が低く、買取金額を下げてしまう要因になります。また、売掛金の支払日が近ければ近いほど審査は有利に働きます」と説明しています。
つまり審査に出す請求書は選べるということです。手元に複数の請求書があるなら、売掛先の規模が大きく、支払日が近いものを選んだほうが、通過率も買取額も条件が良くなります。書類を整えるより先に、どの請求書を出すかを考えてください。
2. 希望金額と売上規模のバランス
「例えば、年商2000万円の企業様より1000万円を調達したいとのお申し込みがあった場合、本当に必要な資金調達なのか・買取金の使途等を念の為確認させていただいております」と記載されています。売上に対して大きすぎる金額を希望すると、確認が入ります。
3. 財務状況・税金の滞納
赤字や税金滞納があっても原則利用可能とされています。ただし条件があります。
“赤字や税金滞納があったとしても原則ご利用が可能ですが、差し押さえの蓋然性がある場合はご利用をお断りする又はタイミングをずらしていただく可能性がございます
4. 申込書の記載事項
企業基本情報、設立年月日、事業内容、社員数、金融機関からの借入の有無と返済状況、税金や保険料の滞納の有無、希望金額と決済希望日、連絡可能な時間帯。加えて「入金予定表(取引先各社の売掛金の総額と入金日をまとめたもの)」の提出を求められる場合があるとされています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
申し込む前に自分で確かめられること
公式に書かれている条件だけを並べると、申し込む前に自分で確かめられることがいくつかあります。通る見込みは会社ではなく、どの請求書を出すかで動く部分が大きいので、ここを先に見てください。
- ✓売掛先が法人か。公式は「大企業や国・地方公共団体に対して有する売掛金は信用力が高い」と説明しています
- ✓支払日が近い請求書を選べているか。公式は「売掛金の支払日が近ければ近いほど審査は有利に働きます」と明記しています
- ✓希望額が売上規模に見合っているか。公式は年商2,000万円の企業が1,000万円を希望した場合を例に、使途の確認を行うとしています
- ✓請求書・通帳3か月分・身分証の3点が揃っているか(必要書類は会社ごとに点数が違います)
- ✓受付時間(平日10:00〜18:30)内に書類を出せるか(土日の扱いは会社ごとに違います)
- ✕売掛先が個人・個人事業主への請求権(売掛先が個人のときの各社の条件)
- ✕同じ取引先に買掛金もある(反対債権を有している債権)
- ✕売掛先の資金的な理由で入金が遅れている請求書
- ✕倒産寸前・不渡り経験・債務超過など、貸倒リスクが高いと判断される債権
- ✕税金の滞納で差し押さえの蓋然性がある場合(赤字や滞納それ自体は原則利用可とされています)
公式は赤字や税金の滞納を原則利用可としたうえで、差し押さえの蓋然性がある場合だけを別扱いにしています。見ているのは滞納があるかどうかではなく、入金前に売掛金が差し押さえられる可能性だと読めます。だから滞納の事実を隠すより、いまどういう状態か(分納の相談中か、滞納処分まで進んでいるか)を先に伝えたほうが話が早く進みます。
必要書類
| 場面 | 必要なもの |
|---|---|
| 原則 | ①請求書などの売掛金額が確認できる書類 ②通帳3か月分の写し ③身分証明書 |
| 場合により | 納税証明書(または納付書・領収書)/印鑑証明書/取引先との契約書/直近の確定申告書 |
| 契約時 | 会社実印または個人実印での捺印+印鑑証明書(契約日から3か月以内のもの) |
決算書については「ご利用金額によっては決算書のご提出をお願いする場合もございます」と注記されています。財務状況の確認には「法人様は法人税の確定申告書、個人事業主様は所得税の確定申告書(共に財務諸表類を含む)」を用いるとされ、「申告を行っていない、設立してまだ間が無く決算期が未だ到来していない等の理由で当該書類のご用意が難しい場合は別途ご相談ください」との記載もあります。
本人確認は「運転免許証やパスポートといった顔写真付きのものであれば1点のみ、顔写真付きの身分証をお持ちでない場合は保険証に公共料金の領収書等を加えた2点」です。
買取対象外になる債権
- 個人への請求権(一般個人や個人事業主への売掛金・未収金)
- 反対債権を有している債権(同一取引先に対して売掛債権と買掛債権の両方がある場合)
- 貸倒リスクが高い債権(倒産寸前、不渡り経験、債務超過、二重譲渡の可能性)
入金が遅れている請求書については「遅れている理由によっては買取不可の場合もございます。お取引先さまの資金的理由で入金が遅れている場合は、買取不可となります」と明記されています。
一方で公式ページには「他のファクタリング会社で断られてしまっても決して諦めないでください。アクセルファクターにも買取不可の債権がございますが、他社に比べて柔軟に対応しております」との記載もあります。FAQでも「他社利用中でも審査は可能です。ご状況に応じて、乗り換え・買取の一本化のご提案をさせていただきます」とされています。
他社の審査に落ちた/他社を使っている場合
公式は他社で断られた案件についても「他社に比べて柔軟に対応しております」とし、FAQでは他社利用中でも審査は可能で、状況に応じて乗り換えや買取の一本化を提案するとしています。ただし柔軟と書かれていても、買取対象外の条件そのものが緩むわけではありません。
他社で落ちた理由が売掛先側の属性(個人への請求権・入金遅延・反対債権)にある場合は、同じ請求書を別の会社に回しても結果は変わりにくい、と公式の記載からは読めます。先に審査に通らない理由を切り分けたうえで、他社利用中の申込条件や乗り換えの可否を見るほうが早いです。
落ちたときに公式が挙げている対処法
これも公式に明記されています。
- 社会的信用度の高い売掛先の債権を利用する
- 支払日までの期間が短い売掛債権を利用する
- 希望額と売り上げ規模のバランスをとる
- 3社間ファクタリングへと切り替える
4番目は手数料の面でも効きます。アクセルファクターの手数料表では3社間のほうが2社間より低く設定されており、100万円未満の区分でも3社間4.0〜10.5%、2社間4.5〜12.0%です。取引先に債権譲渡を知られてよい関係なら、通過率と手数料の両方で有利になります。
4番目の「3社間ファクタリングへの切り替え」は、通過率と手数料の両方に効きます。アクセルファクターの手数料表では3社間のほうが2社間より低く設定されており、100万円未満の区分でも3社間4.0〜10.5%/2社間4.5〜12.0%です。
取引先に債権譲渡を知られてよい関係なら、切り替えるだけで条件が改善します。売掛先が官公庁や大企業で、経理に事情を説明できる間柄なら検討する価値があります。
審査通過率93.3%の扱いについて
アクセルファクターは審査通過率93.3%を公表しています。当サイト掲載の11社のうち、通過率を数値で公表しているのはアクセルファクターとベストファクター(92.25%)の2社だけです。
公式のサービスページには「審査通過率93.3%/独自の審査で高通過率を実現」と記載されています。同じページには調査機関(日本マーケティングリサーチ機構)と調査期間の注記もありますが、HTMLの構造上はページ内のNo.1表示に対する注記で、93.3%の直下に置かれたものではありません。93.3%そのものの母数・算定期間・調査方法は、公式ページでは確認できませんでした。
通過率を公表していること自体は、他社と比べる材料として意味があります。ただし母数と算定期間が分からない数値は「自分の案件が93.3%の側に入るか」の判断には使えません。公表しているかどうかで会社を絞り、通るかどうかは公式が挙げている条件(売掛債権の信用力・支払日・希望額のバランス)で見るほうが確実です。
評判・口コミの観点はアクセルファクターの評判は?、通過率の高さと「審査が緩い」が別の話である点はファクタリングの審査が緩いとは?で整理しています。審査なしをうたう業者との違いもあわせて確認してください。
個人事業主・創業直後でも使えるのか
“はい、ご利用いただけます。創業から間もなくてもご利用いただいているお客さまも多数いらっしゃいます
対象は法人・個人事業主で、業種は問わないとされています。財務状況の確認は「法人様は法人税の確定申告書、個人事業主様は所得税の確定申告書(共に財務諸表類を含む)」で行うとされ、申告を行っていない場合や決算期が到来していない場合は別途相談と書かれています。本人確認は顔写真付きの書類なら1点、なければ保険証に公共料金の領収書などを加えた2点です。
注意したいのは向きの違いです。使う側が個人事業主でも申し込めますが、売掛先が個人・個人事業主への請求権は買取対象外とされています。フリーランス同士の取引は請求書があっても対象から外れます(フリーランスが使える会社/個人で即日に使うときの条件)。


よくある質問
面談は必要ですか?
公式FAQには「必須ではございません。審査状況によって面談をお願いする場合もございますが、オンラインで面談を実施することも可能です」と記載されています。
債権譲渡登記は必要ですか?
「必須ではございません。審査結果によっては設定をお願いすることもございます」とされています。ただし公式の2社間フローチャートには最終ステップとして債権譲渡登記が図示されています。
いくらから買い取ってもらえますか?
上限は最大1億円と明記されています。手数料表の最下段が「100万円未満」の区分であることから少額にも対応していると読めますが、確実なところは問い合わせが必要です。