
中小企業活性化協議会とは?相談の流れと計画の費用
借入の返済が重くなってきたとき、金融機関に相談する前にもう一段手前の窓口があります。それが中小企業活性化協議会です。47都道府県に1か所ずつ置かれていて、商工会議所などが運営しています。
名前は知っていても、どこまでが無料で、どこから費用がかかるのかが分かりにくい制度でもあります。この記事では、中小企業庁の実施基本要領と各事業の手引きの原文から、相談の流れ、費用の上限、そして使う順番の注意点を整理します。
- ▸窓口相談は無料・秘密厳守・事前予約制。ただし民事再生や破産を申し立て済みの企業は対象から外れます
- ▸費用がかかるのはその先。計画の策定を専門家に頼む2つの事業は補助率3分の2で、残り3分の1は自己負担です
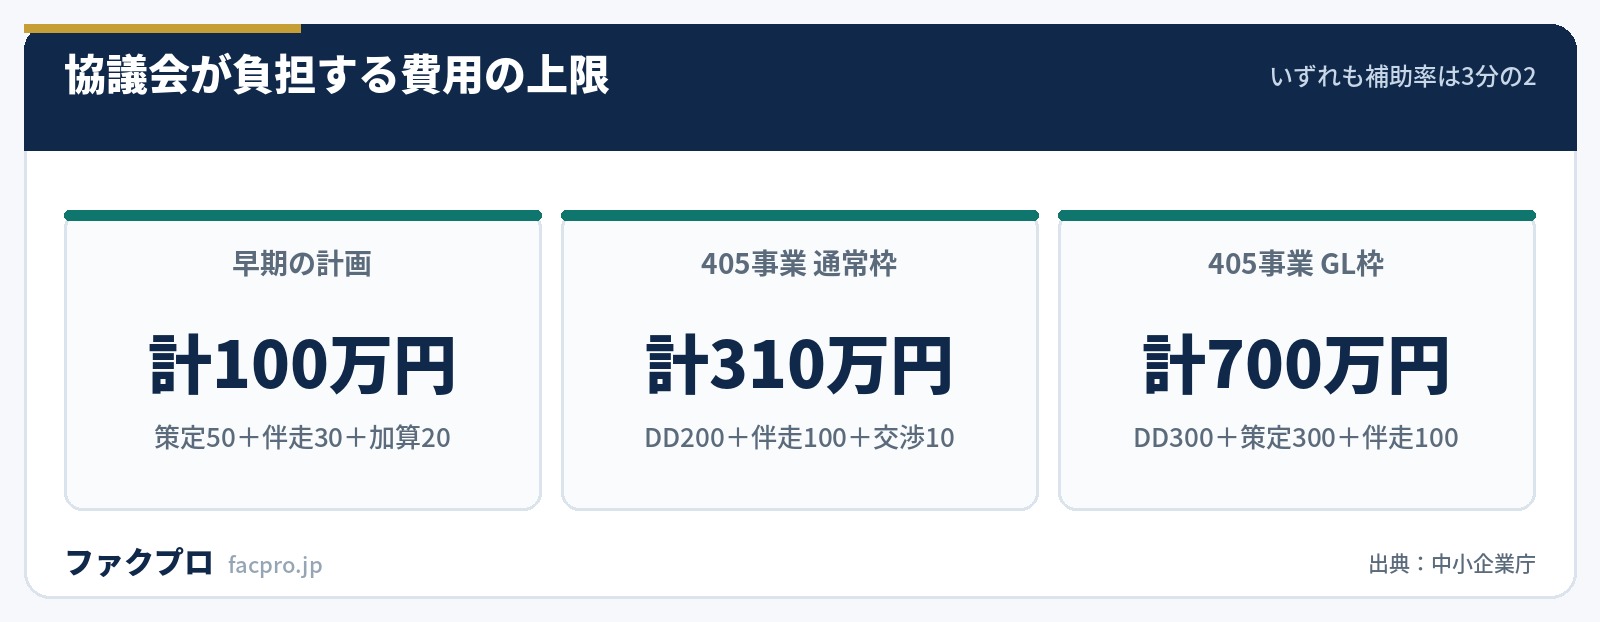
- ▸補助の上限は早期の計画が計100万円、405事業の通常枠が計310万円、中小版GL枠が計700万円
- ▸早期経営改善計画は原則1回限りで、過去に405事業や協議会の再生支援を使った事業者は対象から外れます。使う順番が結果を左右します
中小企業活性化協議会とは
根拠になっているのは産業競争力強化法です。134条が商工会議所などを「中小企業再生支援業務を行う者」として認定し、135条1項が「認定支援機関に、中小企業再生支援協議会を置く。」と定めています。136条1項は役員・職員・委員に守秘義務を課しています。
ここで最初につまずきやすい点があります。法律上の名称はいまも「中小企業再生支援協議会」のままです。「中小企業活性化協議会」は2022年の組織統合にあわせて使われるようになった呼称で、条文を検索しても出てきません。実施基本要領も、この名称は「支援業務部門及び協議会事務局の呼称のこと」と注記しています。
| 根拠法 | 産業競争力強化法 134条(認定支援機関)・135条(中小企業再生支援協議会)・136条(秘密保持義務) |
|---|---|
| 設置数 | 47都道府県に各1か所(連絡先一覧・2026年4月9日時点で47件) |
| 運営 | 商工会議所または公益財団法人。大分県のみ大分県商工会連合会 |
| 上位機関 | 中小企業活性化全国本部(中小企業基盤整備機構に設置) |
| 相談費用 | 窓口相談は無料。事前予約が必要 |
| 対象外 | 民事再生・破産等を申し立て済みの企業(保証人が保証債務の整理を相談することは可能) |
| 前身 | 2003年創設の中小企業再生支援協議会。2022年4月1日に経営改善支援センターと統合 |
| 窓口相談の累計 | 88,831件(2003年度〜2026年6月末) |
| 再生支援完了の累計 | 21,263件(同) |
「認定支援機関」という言葉が2つの別の法律に、別の意味で存在します。協議会が置かれるのは産業競争力強化法134条の認定支援機関(商工会議所など)で、計画を実際に作るのは中小企業等経営強化法31条の認定経営革新等支援機関(税理士・公認会計士・中小企業診断士・金融機関など)です。後者は2026年8月26日時点の一覧で約30,844機関あり、認定は5年ごとの更新制です(同法33条)。どちらを指しているかで話が噛み合わなくなることがあります。
相談は無料か|どこまでが無料なのか
中小企業庁のページは「相談は無料です。」とはっきり書いています。ただしこれは窓口相談についての話で、その先に進むと支援の種類ごとに扱いが変わります。
| 支援の段階 | 費用の扱い | 出どころ |
|---|---|---|
| 窓口相談(第一次対応) | 無料 | 中小企業庁 活性化協議会トップ |
| 収益力改善支援 | 収益力改善計画の策定費用は原則無料 | 同 収益力改善支援のページ |
| プレ再生支援・再生支援(第二次対応) | 再生計画策定にかかる費用の一部を協議会が負担 | 同 プレ再生支援・再生支援のページ |
| 再チャレンジ支援 | 協議会が行う支援は無料 | 同 再チャレンジ支援のページ |
| 早期経営改善計画・405事業 | 専門家報酬の3分の2を協議会が負担(3分の1は自己負担) | 各事業の手引き |
つまり「協議会に相談すること」は無料でも、「計画を作ること」は原則として有料です。中小企業活性化パッケージの施策集も、収益力改善支援について「事業者の状況に応じ、費用負担が生じる可能性もあるが、その際も国が費用の一部を負担。」と脚注を置いています。
窓口相談の流れと持っていく資料
実施基本要領は、窓口相談について「中小企業者又は保証人からの申し出に対して、相談を拒むことなく、幅広く誠実に対応する」と書いています。原則は面談ですが、オンライン会議などの代替手段も妨げないとされています。
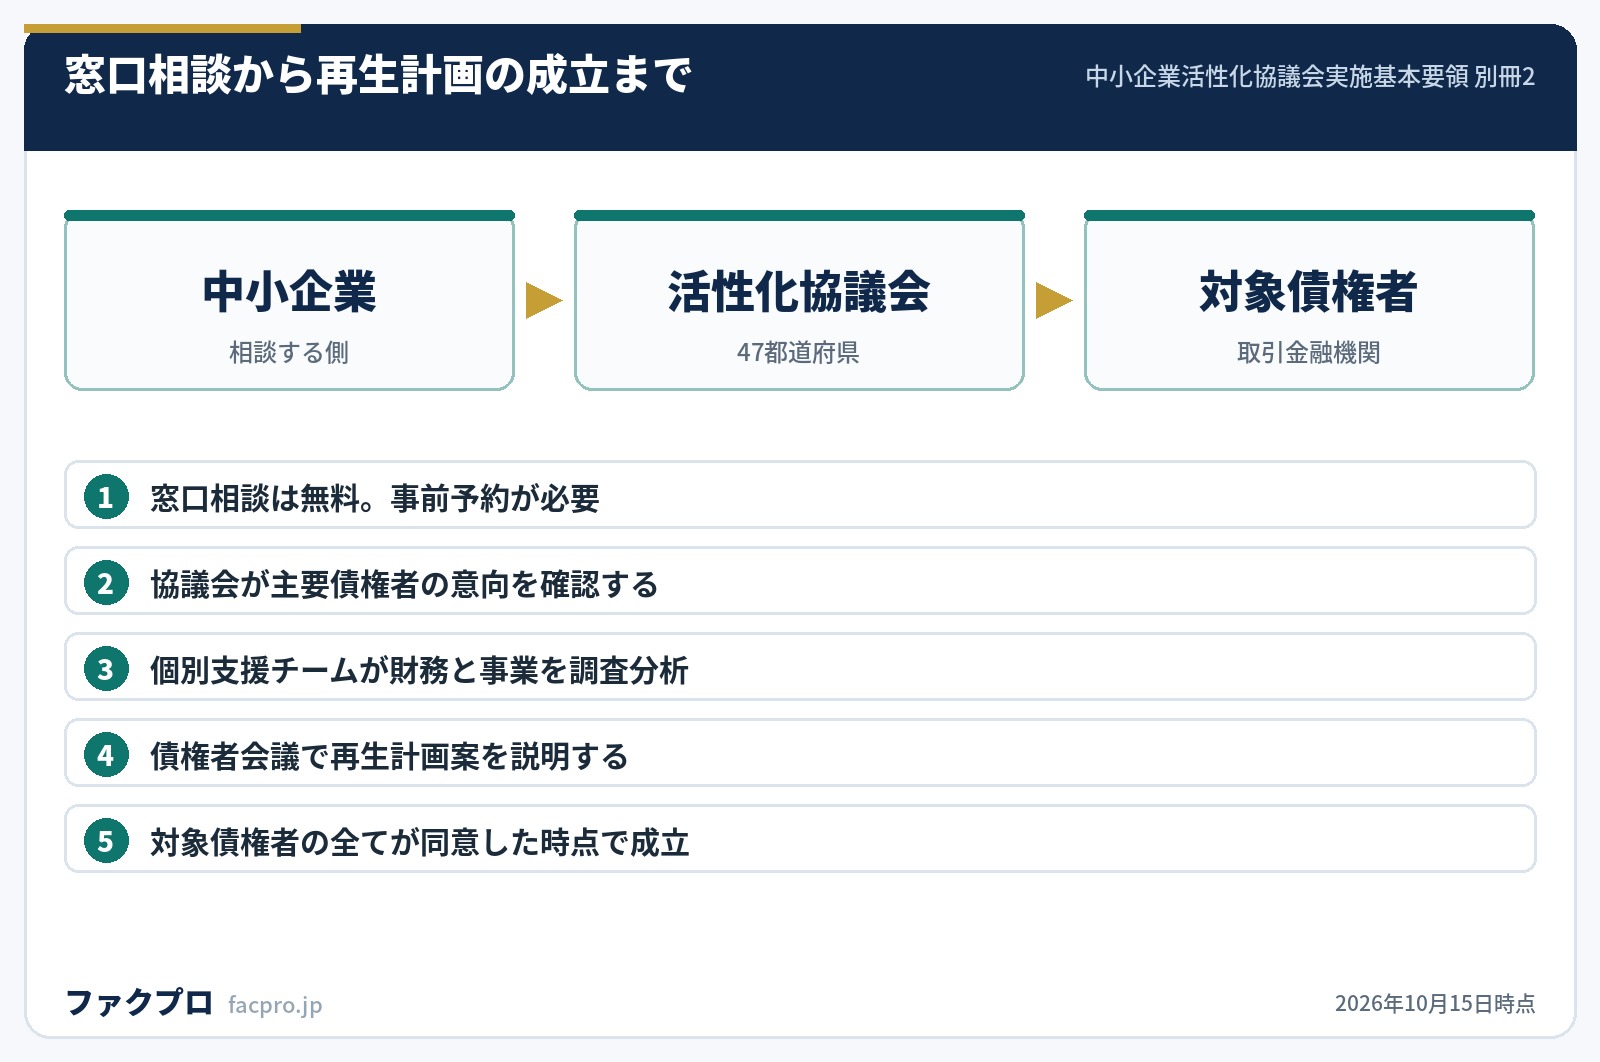
要領には、窓口相談で協議会が把握する事項が箇条書きで並んでいます。ここがそのまま持っていく資料のリストになります。
- ✓企業の概要と事業形態、主要取引先
- ✓直近3年間の財務状況(財務諸表、資金繰り表、税務申告書等)
- ✓滞納公租公課の存否及び状況(滞納金額目録、換価の猶予許可通知書等)
- ✓株主、債権債務関係の状況(取引金融機関等)
- ✓現状に至った経緯と、改善に向けたこれまでの努力およびその結果
- ✓取引金融機関との関係、社内体制の準備の可能性
税金や社会保険料の滞納がある場合は、その状況も最初の相談で扱われます。猶予の制度そのものは換価の猶予と納税の猶予に整理しました。資金繰り表の作り方は資金繰り表の作り方が入口になります。
再生支援(第二次対応)で何が起きるか
窓口相談で把握した状況をもとに、協議会が再生支援を行うのが適当だと判断すると、相談企業の承諾を得たうえで主要債権者に説明し、意向を確認します。ここで初めて金融機関が関与します。資金繰りの状況によっては、協議会から対象債権者に元金返済猶予の要請が行われます。
開始が決まると個別支援チームが編成されます。要領は「原則として公認会計士又は税理士を含める」とし、債権放棄等の要請を含む計画を作る見込みがある場合は弁護士と公認会計士を含めると定めています。財務面は公認会計士または税理士が、事業面は中小企業診断士等が調べます。
計画の中身には数値基準があります。中小企業の場合は、実質的に債務超過なら計画成立後の事業年度開始の日から5年以内を目処に解消、経常利益が赤字なら概ね3年以内を目処に黒字転換、計画終了年度の有利子負債の対キャッシュフロー比率が概ね10倍以下です。小規模な事業者(売上1億円未満かつ有利子負債1億円未満を含む)には別の基準が置かれています。
成立の要件は対象債権者の全てが同意することです。ただし要領には例外があり、「不同意の対象債権者を除外しても再生計画の実行上影響が無いと判断できる場合」には、その債権者からの金融支援を除外した変更計画で成立を認めることができるとされています。
これは後で触れる中小版GLとの違いです。中小版GLの私的整理には、この除外の仕組みが置かれていません。1行でも同意が得られなければ手続は終了します。
もうひとつ。支援が完了した案件の企業名は、相談企業が公表に同意した場合に限り公表できるという建て付けです。取引先に知られるかどうかを気にして相談をためらう必要はありません。
早期経営改善計画と405事業の費用
協議会自身の支援とは別に、民間の専門家を使う2つの補助事業があります。どちらも補助率は3分の2で、上限額だけが違います。
| 枠 | 補助対象と上限(協議会の負担分) | 想定される場面 |
|---|---|---|
| 早期経営改善計画策定支援 | 計画策定50万円/伴走支援30万円/事業承継先探索10万円/金融機関交渉10万円=計100万円 | 金融支援を伴わない段階。資金繰り管理や採算管理の立て直し |
| 405事業 通常枠 | DD・計画策定200万円/伴走支援100万円/金融機関交渉10万円=計310万円 | 金融支援(リスケジュール等)を伴う本格的な経営改善 |
| 405事業 中小版GL枠 | DD費用等300万円/計画策定300万円/伴走支援100万円=計700万円 | 中小版GLに基づく事業再生または廃業。第三者支援専門家の費用も対象 |
申請の主体は事業者です。認定経営革新等支援機関と連名で、中小企業活性化協議会に申請します。早期ではメイン行または準メイン行の事前相談書、405事業の通常枠では主要金融機関の確認書面を添えます。どちらも直近3年分の申告書の写しが必要です。
早期経営改善計画は原則1回限りで、しかも「過去に中小企業再生支援事業又は経営改善計画策定支援若しくは早期経営改善計画策定支援を利用した者を除く」という条件が付いています。405事業や協議会の再生支援を先に使うと、早期は使えなくなります。
405事業の側は少し緩く、「過去に本事業を利用した際と異なる要因で業況が悪化している場合等」や「抜本的な再生(DDS、DES、債権放棄)や廃業のために計画策定が必要となる者」は再利用が認められています。ただし上限額は過去の実績を引き継いで通算されます。
自己負担の3分の1には支払方法の縛りがあります。手引きは「金融機関による振込」と指定したうえで、「本事業の契約とは別の契約に基づく顧問料や決算料等での精算は認めない」と明記しています。顧問税理士にまとめて払う形は取れません。
なお「405事業」という通称は中小企業庁自身が各ページで使っていますが、その由来を説明した記述は、手引き・マニュアル・要領・施策集のいずれが扱う範囲の外にあります。予算額に由来するという説明を見かけることがありますが、公的資料でそう裏取りできるものはありませんでした。
中小版GLを使った私的整理
2022年4月15日から適用されているのが「中小企業の事業再生等に関するガイドライン」(中小版GL)です。全国銀行協会が事務局を務める研究会が策定したもので、法的拘束力はないものの自発的に尊重されることが期待される、という位置づけです。
手続は再生型と廃業型の2つに分かれます。再生型は事業再生計画を作って事業を続ける形、廃業型は弁済計画を作って円滑に畳む形です。再生型では、中小企業者が公表されたリストから第三者支援専門家(弁護士・公認会計士等で適格認定を得た者)の候補を選びます。
法的整理との違いとして公的資料が書いているのは、私的整理のほうが事業価値や資産等の毀損が少ないという点、そして対象が原則として金融債務に限られるという点です。Q&Aは、一般的な商取引債権者を対象債権者に含めることは「通常適切ではないと考えられます」としています。取引先を巻き込まずに進められる設計になっているということです。
廃業を選ぶ場合でも、経営者個人の側には経営者保証に関するガイドラインがあります。一定期間の生計費に相当する額や華美でない自宅等を残存資産に含めることを検討する、という書き方で、中小企業庁の資料は「従来の自由財産99万円に加え、年齢等に応じて100万円〜360万円」という目安を示しています。
協議会に相談する前にできること
協議会の支援は、金融機関との調整が中心です。逆に言えば目先の支払日に間に合わせる手段ではありません。窓口相談から再生計画の成立までには、個別支援チームの編成と調査分析の期間が入ります。
今月の支払いが先に来る局面では、売掛金を資金化する選択肢が現実的な場合があります。借入ではないため、運転資金の不足を埋めつつ、協議会での話し合いと並行して進めることもできます。仕組みはファクタリングとはにまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
税金の滞納があると審査にどう影響するかは審査に通らない理由、赤字決算でも使えるかは資金調達の選択肢で扱っています。会社ごとの条件はアクセルファクターやビートレーディングの会社ページをご覧ください。
中小企業活性化協議会のよくある質問
相談したことが取引銀行に伝わりますか
窓口相談の段階では、協議会が主要債権者に説明するのは「相談企業の承諾を得て」からと要領に定められています。産業競争力強化法136条1項も、役員・職員・委員に守秘義務を課しています。再生支援に進む段階では、金融機関との調整が手続の中心になります。
費用はいくらかかりますか
窓口相談は無料です。計画の策定を専門家に頼む場合は補助率3分の2で、残る3分の1が自己負担になります。協議会の負担の上限は、早期経営改善計画が計100万円、405事業の通常枠が計310万円、中小版GL枠が計700万円です。
すでに破産を申し立てていますが相談できますか
企業自体は支援の対象から外れます。ただし中小企業庁のページは、そうした企業の保証人が保証債務の整理について相談することは可能だとしています。
早期経営改善計画と405事業はどちらを先に使うべきですか
金融支援(リスケジュール等)を伴わない段階なら早期、伴うなら405事業というのが建て付けです。ただし早期は原則1回限りで、405事業や協議会の再生支援を先に使うと対象から外れます。順番は認定経営革新等支援機関と相談して決めてください。
どのくらいの企業が使っていますか
2026年4月〜6月の3か月で、窓口相談2,578件、再生支援完了229件、収益力改善支援完了190件でした。窓口相談の累計は88,831件、再生支援完了の累計は21,263件です(2026年6月末時点)。
中小版GLを使うと信用情報に載りますか
公的な根拠があるのは保証人についてです。経営者保証ガイドラインに基づく保証債務の整理では、その旨が信用情報登録機関に報告・登録されないという扱いが置かれています。会社そのものの扱いは、金融機関ごとの判断になります。
このページの制度の内容と金額は、すべて中小企業庁・全国銀行協会・金融庁の公表資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月15日/制度・料金は改正や改定で変わることがあります)



