
動産譲渡登記とは?ABLの費用と存続期間を解説
売掛金を資金に換える方法を探していると、ABL(動産・売掛金担保融資)という言葉に行き当たります。在庫や売掛金を担保に入れて銀行から借りる方法で、その担保を公示するために使うのが動産譲渡登記と債権譲渡登記です。どちらも同じ1本の法律に根拠があります。
ところが同じ法律の隣り合った条文なのに、動産と債権では扱いがかなり違います。存続期間も、登録免許税が軽くなる条件も、証明書の手数料も、そして年間の登記件数も、それぞれ別の数字になっています。この記事では条文と登記統計を原文で並べて、在庫担保と売掛金担保のどちらを検討するときに何が効いてくるのかを整理します。
- ▸存続期間の上限は動産譲渡登記が10年、債権譲渡登記は50年または10年です(特例法7条3項・8条3項)
- ▸登録免許税はどちらも1件7,500円。ただし軽減の条件に「5,000個以下」が付いているのは債権の側だけです(租税特別措置法84条の6)
- ▸令和7年の新規の登記は動産譲渡2,499件に対して債権譲渡26,181件で、10倍以上の開きがあります
- ▸公的な保証制度では在庫の担保は動産譲渡登記の一択で、売掛債権は登記・通知・承諾から選べます
動産譲渡登記とは|特例法3条がしていること
根拠は「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(動産債権譲渡特例法)です。まず第3条を見ます。
“法人が動産(当該動産につき倉荷証券、船荷証券又は複合運送証券が作成されているものを除く。以下同じ。)を譲渡した場合において、当該動産の譲渡につき動産譲渡登記ファイルに譲渡の登記がされたときは、当該動産について、民法第百七十八条の引渡しがあったものとみなす。
動産の対抗要件は本来「引渡し」です(民法178条)。ところが在庫を担保に入れる場面では、現物を相手に渡してしまったら商売が止まります。そこで登記をすれば引渡しがあったものとみなすという道を用意したのが3条1項です。在庫を手元に置いたまま担保にできるのがこの制度の肝です。
売掛金の側は第4条で、こちらは二段構えになっています。登記をすると民法467条の確定日付のある証書による通知があったものとみなされますが、それが効くのは「当該債権の債務者以外の第三者」まで。売掛先本人に主張するには、4条2項により登記事項証明書を交付した通知か、売掛先の承諾が別に要ります。この点は債権譲渡登記とは?費用と手続の流れで詳しく扱っています。
| 動産譲渡登記(在庫) | 債権譲渡登記(売掛金) | |
|---|---|---|
| 根拠条文 | 特例法3条1項 | 特例法4条1項・2項 |
| みなされるもの | 民法178条の引渡し | 民法467条の確定日付のある通知 |
| 効き方 | 一段(これで第三者に対抗できる) | 二段(第三者と債務者で分かれる) |
| 譲渡人の要件 | 法人 | 法人 |
| 登記所 | 東京法務局民事行政部動産登録課 | 東京法務局民事行政部債権登録課 |
存続期間は動産10年・債権50年または10年
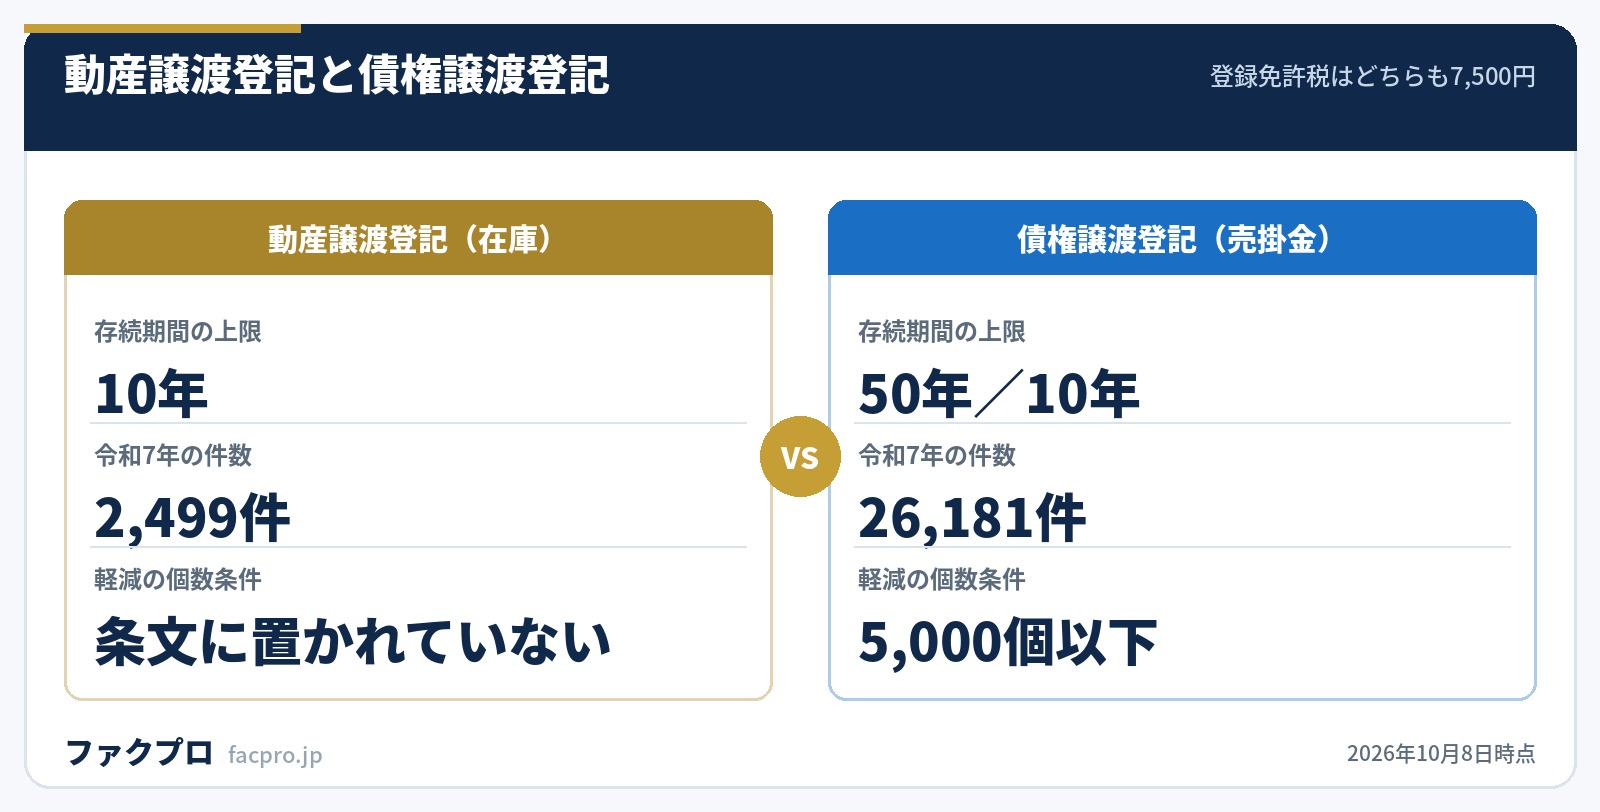
登記には期限があります。不動産登記と違って入れたら消えるまで残り続けるものではありません。
期間が切れそうなときは第9条の延長登記で延ばせます。さらに7条4項・8条4項には、譲受人がさらに転売して新しい登記が入ったときに古い登記の期間が自動で延びたものとみなす規定が置かれ、7条5項・8条5項には、現実の引渡しや通知・承諾が済んだときに存続期間は無期限とみなすという規定まであります。期間の延ばし方が3系統も用意されているのは、実務で期間切れが起きやすいことの裏返しでもあります。
債権譲渡登記の「50年」は、債務者がすべて特定している場合の上限です。将来発生する売掛金をまとめて譲渡する形だと、売掛先が確定していないケースが混ざるため10年の側に落ちます。
つまり50年という数字は、実務でよく使われる将来債権の一括譲渡には当てはまりにくい。登記の期間を見るときは、数字の大小よりも「債務者が特定しているかどうか」を先に見ることになります。
登録免許税はどちらも7,500円。違うのは条件
費用の本体は登録免許税です。本来の額は登録免許税法 別表第一 第九号で1件15,000円ですが、租税特別措置法に軽減の規定があります。
“個人又は法人が、登録免許税法別表第一第九号の動産の譲渡又は債権の譲渡若しくは質権の設定について次の各号に掲げる登記(第二号に掲げる登記にあつては、同号の債権又は同号の質権の目的とされた債権の個数が五千個以下であるものに限る。)を受ける場合には、(略)一 動産の譲渡の登記 一件につき七千五百円 二 債権の譲渡又は質権の設定の登記 一件につき七千五百円 三 前二号に掲げる登記の存続期間を延長する登記 一件につき三千円
金額は動産も債権も同じ7,500円です。違うのはかっこ書きの条件のほうで、「個数が五千個以下であるものに限る」がかかるのは第二号=債権の側だけです。動産の側に個数の上限は条文の側に置かれていません。在庫を何点まとめて登記しても7,500円のままという読み方になります。
そしてこの条に適用期限の定めはありません。期限つきの租税特別措置であれば「令和◯年3月31日までに」という書き方が入りますが、84条の6にはそれがありません。
| 費用の項目 | 動産譲渡登記 | 債権譲渡登記 |
|---|---|---|
| 登録免許税(本則) | 15,000円(登免法 別表第一 第九号) | 15,000円(同左) |
| 登録免許税(軽減後) | 7,500円(個数の条件なし) | 7,500円(5,000個以下のとき) |
| 延長登記 | 3,000円 | 3,000円 |
| 登記事項証明書(書面請求) | 800円+1個超ごとに300円 | 500円+1個超ごとに200円 |
| 登記事項概要証明書(書面請求) | 500円 | 300円 |
作るコストは同じ7,500円なのに、あとから調べるコストは動産のほうが高いという形になっています。登記事項証明書は動産800円・債権500円、概要証明書は動産500円・債権300円。1個を超える分の加算も動産300円・債権200円と差があります。
さらに特例法11条1項は、誰でも取れる概要証明書から7条2項5号(動産を特定するために必要な事項)を外しています。つまり第三者が概要証明書を取っても、どの在庫が担保に入っているかまでは見えません。
動産譲渡登記は「登記はされている、中身は当事者しか分からない」という状態を正面から作る制度だ、と条文の構造から読めます。
在庫を担保にする公的な保証制度
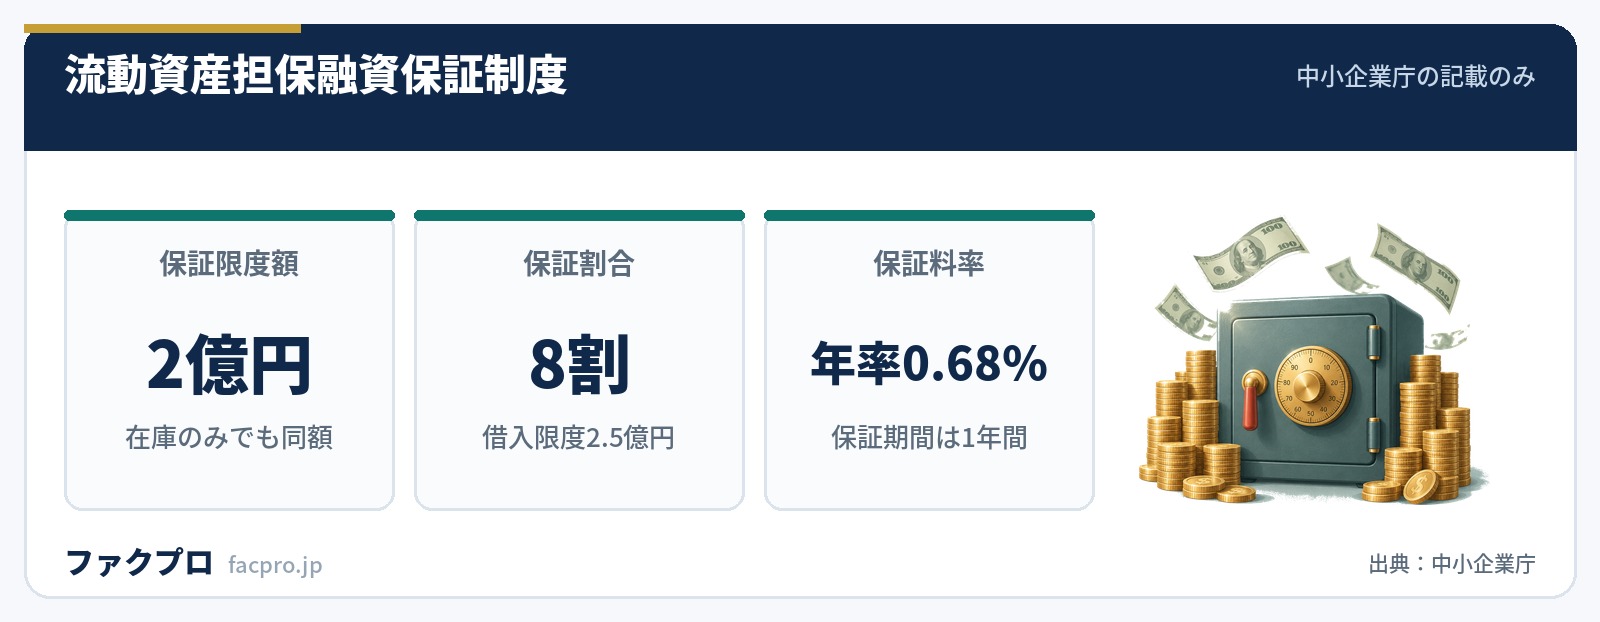
ABLを公的に後押ししているのが、信用保証協会の流動資産担保融資保証制度です。中小企業庁が示している条件は次のとおりです。
| 対象となる方 | 中小企業者(製造業では資本金3億円以下または常時使用する従業員数300人以下の会社等) |
|---|---|
| 保証限度額 | 2億円(在庫のみ、売掛債権のみ、両方のいずれでも2億円) |
| 保証割合 | 8割(設定可能な借入限度額は2億5,000万円) |
| 保証料率 | 年率0.68% |
| 保証期間 | 1年間(個別保証の場合は一年以内) |
| 担保条件 | 申込人の有する在庫・売掛債権。法人代表者以外の保証人は徴求しない |
| 対象になり得る在庫 | 商品在庫、製品在庫、仕掛品、半製品、原材料、貯蔵品など |
| 対象外の資産 | 決算書などに固定資産として計上される機械設備や車両運搬具など |
| 譲渡禁止特約付きの売掛債権 | 本制度の対象外。売掛先から解除承諾書の提出を受ける必要がある |
この制度でいちばん効いてくるのは、担保を保全する方法の指定です。中小企業庁のページには「譲渡担保の保全のため、在庫の譲渡については動産譲渡登記制度に基づく登記が、売掛債権の譲渡については、債権譲渡登記制度に基づく登記、売掛先への通知、売掛先の承諾のいずれかが必要です」と書かれています。
つまり在庫は動産譲渡登記の一択、売掛債権は3つから選べるという非対称があります。在庫担保に進むなら登記は避けて通れません。なお日本政策金融公庫については「特段の融資制度は有りません」としたうえで、在庫や売掛債権が担保として認められる場合には無担保時の貸付利率よりも低い利率での融資が可能、と案内されています。
登記の件数は動産と債権で10倍以上の差
制度としては並んでいるのに、使われ方はまったく違います。法務省の登記統計を見ます。
10年前と比べると、動産譲渡は5,207件から2,499件へおよそ半減、債権譲渡は14,891件から26,181件へ約1.76倍です。同じ法律の中で逆方向に動いています。
もう1つ目を引くのが、動産譲渡登記ファイルの「その他」の欄です。これは延長・抹消・否認と職権による登記で、令和7年は4,791件。新規の2,499件の約1.9倍あります。平成28年は新規5,207件に対してその他2,687件でしたから、新規と維持の多寡が10年で逆転しています。動産譲渡登記は、新しく積み上げる制度から、すでにある担保を維持し整理する制度に寄っていると読めます。
動産譲渡登記の存続期間は20年に変わる
2025年6月6日に「譲渡担保契約及び所有権留保契約に関する法律」が公布されました。この法律の整備法(令和7年法律第57号)によって特例法7条3項が改正され、e-Gov に収録されている改正後の条文では「二十年を超えることができない」となります。一方で債権譲渡登記の8条3項は50年・10年のまま変わりません。
施行日について、整備法の附則が定めているのは「公布の日から起算して二年六月を超えない範囲内において政令で定める日」という条件だけです。具体的な日付を定める政令は、2026年10月8日の時点ではe-Gov法令検索が扱う範囲の外にあります。公布日が2025年6月6日ですから、遅くとも2027年12月上旬までには施行されるという読み方になります。
| 現在 | 改正後 | |
|---|---|---|
| 動産譲渡登記の存続期間 | 10年 | 20年 |
| 債権譲渡登記の存続期間 | 50年/10年 | 50年/10年(変更なし) |
| 両者の差 | 5倍(50年と10年の比較) | 2.5倍(50年と20年の比較) |
改正で動く数字が片側だけ、というところに意味があります。債権譲渡登記の10年は据え置きで、動産譲渡登記だけが10年から20年に延びます。
前の章で見たとおり、動産譲渡登記は新規が10年で半減し、延長・抹消などの「その他」が新規の1.9倍になっています。期間が10年だと、設備や在庫を長く担保に入れ続ける取引では延長登記の手間が定期的に発生します。
件数の内訳が示していた「維持コストの重さ」に、存続期間の延長で手当てをした、という並びになっていると読めます。数字の大きさではなく、どちらを動かしたかに注目すると筋が通ります。
なお、すでに入っている10年の登記が自動で20年になるのかどうかについては、e-Gov に収録されている附則が施行期日の部分にとどまるため、この記事では触れません。既存の登記をお持ちの場合は、延長登記の時期を従来どおりの前提で管理しておくのが無難です。
在庫担保と売掛金の資金化をどう使い分けるか
ここまでの数字を並べると、使い分けの軸が見えてきます。
- ✓時間:ABLは信用保証協会と金融機関の審査を通します。売掛債権の売却は審査の対象が売掛先の信用に寄ります
- ✓金額:保証限度額は2億円、借入限度額は2億5,000万円。まとまった枠が要るならABLの土俵です
- ✓担保に出すもの:ABLは在庫や売掛債権を担保に残したまま借ります。売却は債権そのものを手放します
- ✓特約:譲渡禁止特約つきの売掛債権は保証制度の対象外。解除承諾書が要ります
譲渡禁止特約の扱いは債権譲渡禁止特約とは?民法466条と解除の実務に、公的な資金調達の選択肢全体は資金繰りが厳しいときの選択肢|融資・保証・売掛債権にまとめています。銀行とファクタリングの関係については銀行はファクタリングをやっている?提携とABLの違いもあわせてご覧ください。
売掛債権の売却では、債権譲渡登記を使う会社と使わない会社があります。登記を求めない運用の会社の条件はペイトナーの手数料と審査条件などの会社ページで確認できます。
掲載している会社の条件を並べて見る
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの条文と数値は、すべて法令と公的統計の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月8日/制度は予告なく改正されることがあります)



