
経営セーフティ共済とは?掛金と解約手当金の仕組み
経営セーフティ共済は、取引先が倒産して売掛金が回収できなくなったときに、積み立てた掛金の10倍まで無利子で借りられる制度です。正式名称は中小企業倒産防止共済制度で、根拠法は中小企業倒産防止共済法(昭和52年法律第84号)、運営は独立行政法人中小企業基盤整備機構(中小機構)です。制度の開始は昭和53年4月1日でした。
掛金が損金や必要経費になることから節税の文脈で語られがちですが、条文を開くと共済金は保険金ではなく貸付けで、借りると掛金が削られる仕組みになっています。この記事では、制度のしおり(令和8年1月改訂版)と法令の条文だけを使って、掛金・貸付け・解約の3つを順番に分解します。
- ▸共済金は保険金ではなく無利子の貸付け。借りると、その額の10分の1が掛金から引かれる
- ▸掛金月額の上限20万円と積立上限800万円は、貸付限度8,000万円から割り算で出てくる数字
- ▸解約手当金はやめ方で割合が変わる。40か月以上でも、機構解約なら95%止まり
- ▸2024年10月1日以降に解約して入り直すと、解約日から2年間は掛金が損金にならない
経営セーフティ共済は「保険」ではなく「貸付け」の制度
中小機構は制度の目的をこう書いています。
“経営セーフティ共済は、取引先事業者の倒産の影響を受けて中小企業が連鎖倒産することを防止するため、共済契約者の拠出による掛金を原資として共済金の貸付けを行う制度です。
貸付額は「納付された掛金の10倍(限度額8,000万円)」と「回収困難となった売掛金債権等の額」のいずれか少ない額の範囲内です。規模としては、令和7年3月末時点で加入は約66万の企業や事業者等、共済金の貸付実績は累計で約27万件・約1兆9,000億円と公表されています。
加入できるのは「1年以上事業を行っている中小企業者」
加入資格は、引き続き1年以上事業を行っている中小企業者で、資本金の額または出資の総額と、常時使用する従業員数のいずれかに該当することが条件です。
| 業種 | 資本金または出資の総額 | 常時使用する従業員数 |
|---|---|---|
| 製造業、建設業、運輸業その他の業種 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
| ゴム製品製造業(一部を除く) | 3億円以下 | 900人以下 |
| ソフトウェア業または情報処理サービス業 | 3億円以下 | 300人以下 |
| 旅館業 | 5,000万円以下 | 200人以下 |
加入できない場合として8項目が並びますが、実務で引っかかりやすいのは税金です。しおりは「納付すべき所得税または法人税を滞納している方」と書き、施行規則第2条第4号は「源泉徴収による所得税以外の所得税(法人である場合は、法人税)について、申込みの日以前一年間において納期が到来した税額を完納していないこと」と範囲を絞っています。
この注意書きは加入の可否ではなく出口の可否の話です。小売や飲食のように売上の相手が一般消費者中心の事業だと、掛金は積めても共済金の貸付けの土俵に上がれません。自社の売上のうち事業者向けの売掛金がどれくらいあるかを先に数えてから入る制度だと考えてください。
掛金の上限20万円は、貸付限度から逆算された数字
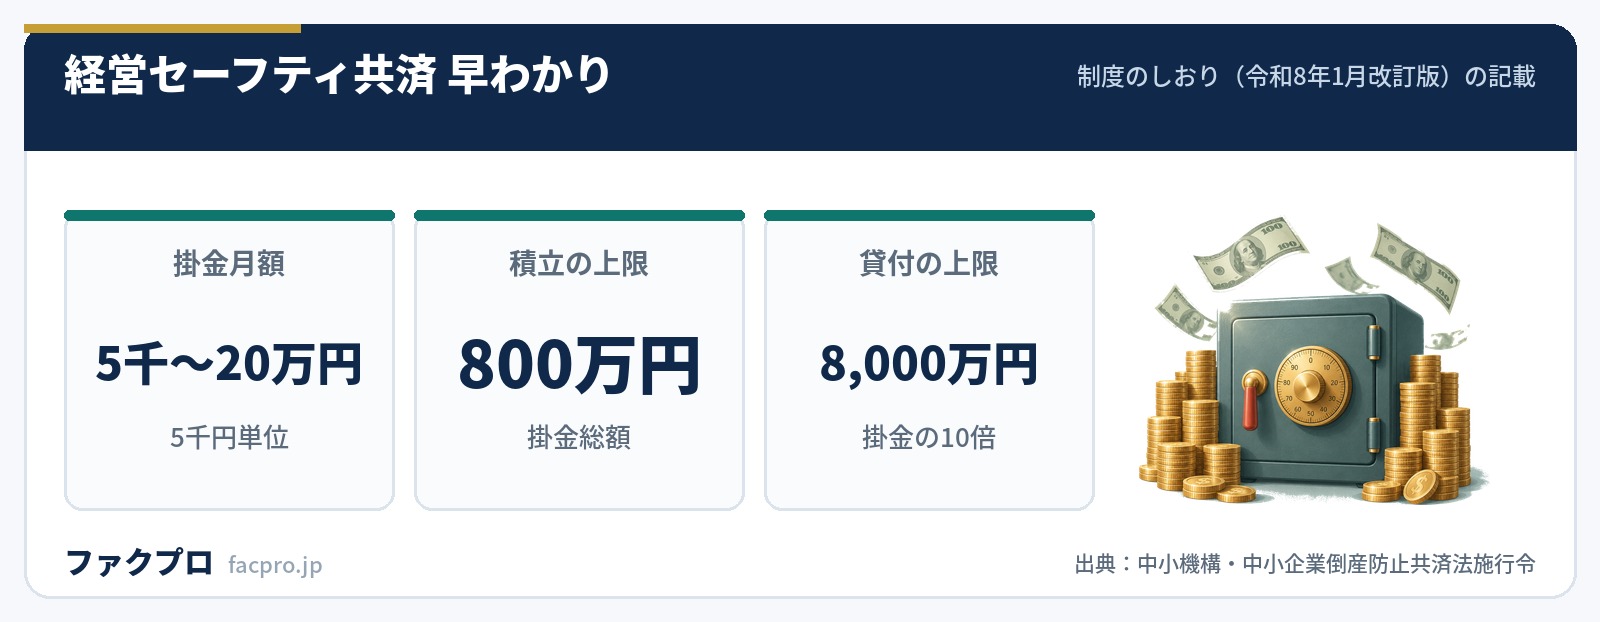
掛金月額は5,000円から20万円までの範囲(5,000円単位)で、掛金総額が800万円に達するまで積み立てられます。ところがこの20万円も800万円も、法律の条文には書かれていません。第4条第2項はこう定めています。
“掛金月額は、五千円以上であつて五千円に整数を乗じて得た額とする。ただし、第九条第二項ただし書の政令で定める額の十分の一に相当する額(以下「掛金納付制限額」という。)の四十分の一に相当する額を超えてはならない。
第9条第2項ただし書の政令で定める額は、施行令第2条が8,000万円としています。ここから逆算すると、8,000万円 ÷ 10 = 800万円(掛金納付制限額)、800万円 ÷ 40 = 20万円(掛金月額の上限)になります。よく見かける2つの数字は、どちらも貸付限度8,000万円から導かれた計算結果です。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 掛金月額 | 5,000円〜20万円(5,000円単位) | 法 第4条第2項+施行令 第2条 |
| 積立の上限 | 掛金総額800万円 | 同上(掛金納付制限額) |
| 振替日 | 毎月27日(休日の場合は翌営業日)。初回は加入申込月の翌々月に3か月分 | 制度のしおり |
| 前納の減額 | 掛金月額 × 0.9/1000 × 前納月数。前納月数が12か月を超える分は12か月として計算 | 施行規則 第37条 |
| 納付が遅れたとき | 後納割増金(最大年14.6%)。12か月分以上の滞納で契約が解除される | 制度のしおり/法 第7条第2項第1号 |
| 掛止め | 掛金総額が掛金月額の40倍に達しているとき | 法 第14条第4項 |
掛止めの条件「掛金月額の40倍」も、上の割り算と同じ数字です。月20万円なら40倍で800万円、つまり上限まで積むのに最短40か月かかる設計になっています。この40か月という数字は、あとで出てくる解約手当金の100%の境目とぴったり重なります。偶然ではなく、同じ割り算から出ています。
「倒産」として扱われる事由と、扱われない事由
共済金の貸付けが動くのは、取引先に次の事態が生じたときです。しおりは5つの類型を表で示しています。
| 事態 | 内容 | 倒産日 |
|---|---|---|
| 法的整理 | 破産手続開始、再生手続開始、更生手続開始、特別清算開始の申立てがされること | 申立てがされた日 |
| 取引停止処分 | 手形交換所(電子交換所)またはでんさいネットに参加する金融機関による取引停止処分 | 取引停止処分の日 |
| 私的整理 | 債務整理の委託を受けた弁護士等から、支払を停止する旨の通知がされること | 通知がされた日 |
| 災害による不渡り | 甚大な災害により手形等が「災害による不渡り」、でんさいが「災害による支払不能」となること | 手形交換日・呈示日または支払期日 |
| 特定非常災害による支払不能 | 特定非常災害により代表者が死亡等した場合に、弁護士等から支払を停止する旨の通知がされること | 通知がされた日 |
一方で、しおりは「夜逃げ」等は、本制度の取引先事業者の「倒産」には該当しませんと明記しています。取引先の社長が消えて連絡が取れなくなっても、共済金は出ません。
ただし例外がひとつあります。施行規則第10条の2第2項第4号は、特定非常災害の場合に限って、代表者の全員が「死亡した場合又は生死不明若しくは所在不明である場合」に弁護士等から通知があったときを倒産に含めています。平時の所在不明は対象外で、特定非常災害の指定下では対象になるという非対称です。
この非対称は、公庫の取引企業倒産対応資金(中小企業事業)と比べると効いてきます。公庫は「経営者の行方不明などにより事実上事業の継続が困難となった企業」を倒産の類型に入れています。同じ事態に、国の2つの制度が反対の答えを出すということです。取引先の形と消え方の両方を見て窓口を選ぶ必要があります。この論点は与信管理の記事で詳しく分解しています。
共済金の貸付けには、4つの期限と「10分の1」がある
しおりは貸付けが受けられる要件を4つ挙げています。①加入後6か月以上を経過し、かつ6か月分以上の掛金を納付していること、②直接の取引先事業者が倒産したこと、③その倒産により売掛金債権等の回収が困難となったこと、④倒産日から6か月以内に貸付請求をしていることです。4つめを過ぎると、掛金をいくら積んでいても共済金は出ません。
そして貸付条件のうち、金額に直接効くのが次の一文です。
“貸付けは無利子です。ただし、貸付けを受けた共済金の額の10分の1に相当する額が、納付した掛金から控除され、控除された額に相当する掛金の権利が消滅します(控除された掛金は、共済金の貸付財源に充てられます)。
ここは誤解されやすいところです。引かれるのは借りた額の10分の1であって、掛金総額の10分の1ではありません。たとえば500万円を借りると50万円が掛金から消えます。無利子ですが、ここが実質の負担になります。
| 貸付額 | 償還期間(6か月の据置期間を含む) | 償還方法 |
|---|---|---|
| 5,000万円未満 | 5年 | 54回均等分割償還 |
| 5,000万円以上6,500万円未満 | 6年 | 66回均等分割償還 |
| 6,500万円以上8,000万円以下 | 7年 | 78回均等分割償還 |
なお、貸付額には下限もあります。施行規則第12条は、50万円と「共済契約者の月間の総取引額に100分の20を乗じて得た額」のいずれか少ない額に達しないときは貸付けをしないと定めています。少額の回収不能では動かない設計です。
解約手当金は、やめ方で戻る割合が変わる
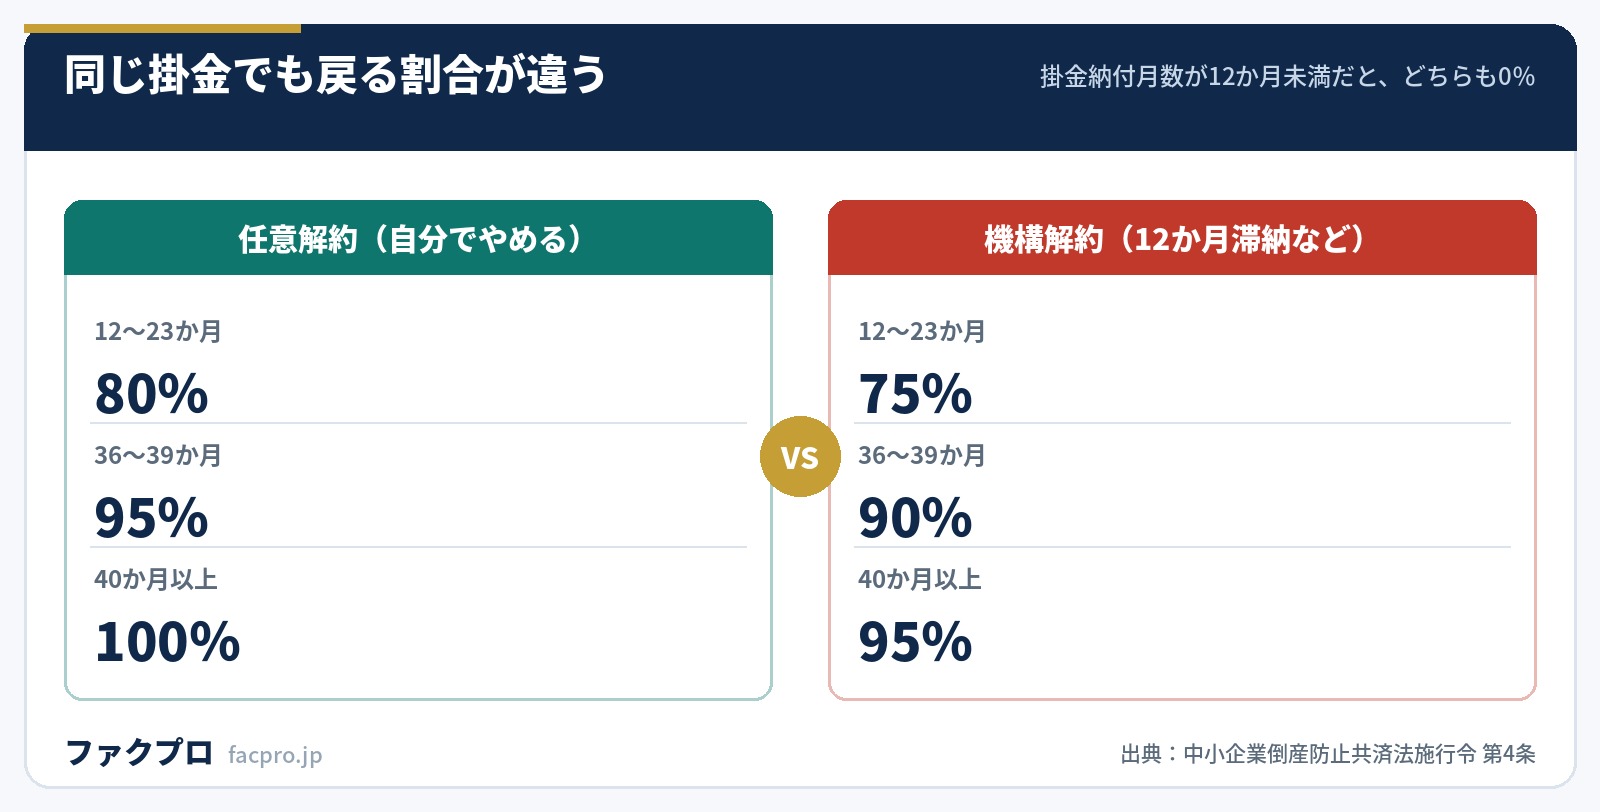
解約には3つの型があります。自分の意思でやめる任意解約、12か月分以上の掛金滞納などで中小機構が行う機構解約、死亡・解散・事業の全部譲渡などで自動的に解約されたとみなされるみなし解約です。支給率を定めているのは施行令第4条で、3つの型ごとに別の数字が並びます。
| 掛金納付月数 | 任意解約 | 機構解約 | みなし解約 |
|---|---|---|---|
| 1〜11か月 | 0% | 0% | 0% |
| 12〜23か月 | 80% | 75% | 85% |
| 24〜29か月 | 85% | 80% | 90% |
| 30〜35か月 | 90% | 85% | 95% |
| 36〜39か月 | 95% | 90% | 100% |
| 40か月以上 | 100% | 95% | 100% |
表を縦に見ると、みなし解約だけ36か月で100%に到達していることがわかります。政令第4条第3号は「三十六月以上のときは百分の百」と1区分で定めており、40か月の線を引いていません。しおりは6行の表に合わせて36〜39か月と40か月以上に分けて書いているため、表だけを眺めると40か月が境目に見えてしまいます。
中小機構の制度概要ページは「自己都合の解約であっても、掛金を12か月以上納めていれば掛金総額の8割以上が戻り」と書いていますが、政令の機構解約12〜23か月は75%です。この「8割以上」は任意解約に限った話と読むのが整合します。12か月以上なら無条件で8割戻ると覚えると、滞納で解除されたときに誤差が出ます。
掛金は損金になるが、2024年10月から再加入の2年ルールが入った
掛金は、個人事業なら事業所得の必要経費、法人なら損金に算入できます。根拠は租税特別措置法第28条第1項第2号(個人)と第66条の11第1項第2号(法人)です。前納については、前納の期間が1年以内のものは支払った日の属する年分または事業年度で算入でき、1年を超えるものは期間の経過に応じて算入します(措置法通達28-3、66の11-3)。
2024年(令和6年)10月1日からは、この特例に不適用の規定が加わりました。措置法第28条・第66条の11のそれぞれ第2項です。
“令和6年10月1日以降に共済契約を解約し、再度共済契約を締結(再加入)する場合、その解約の日から2年を経過する日までの間に支出する掛金については、必要経費または損金の額に算入できません。
起点は再加入の日ではなく解約した日です。40か月で100%戻してから入り直して掛金を再び落とす、という回し方を想定した改正になっています。
- ✓掛金の損金・必要経費算入には、確定申告書に明細書を添付することが要件(措置法 第28条第3項・第66条の11第3項)
- ✓解約手当金は、法人なら益金、個人なら事業所得の収入金額に算入する
- ✓個人事業の場合、事業所得以外の収入(不動産所得等)からは掛金を必要経費として落とせない
- ✓前納減額金は、受領した事業年度の営業外収益に雑収入として計上するのが一般的(中小機構FAQ)
解約手当金が益金・収入金額に入るということは、掛けたときに落とした分は、やめたときに戻ってくるという構造です。節税ではなく課税の繰り延べで、出口で利益が出る年にぶつけると意味が薄れます。共済金の貸付けという本来の機能を基準に入るかどうかを決めるほうが、判断を誤りません。勘定科目まわりはファクタリングの勘定科目は?手数料と消費税の扱いも参考になります。
共済が動かない場面と、売掛金を先に現金化する選択肢
ここまでを整理すると、経営セーフティ共済が動かない場面がはっきりします。加入から6か月たっていない、倒産日から6か月を過ぎている、取引先が夜逃げだった、売掛先が一般消費者だった、回収困難額が50万円に届かない。どれも取引先が倒れたあとに判定される条件です。
もうひとつ、共済金は貸付けなので返済が始まります。5,000万円未満なら据置6か月を含む5年・54回払いです。そのため、取引先が倒れる前の段階で資金を作っておく手段も並べて考える価値があります。入金を待っている売掛金を期日前に売る方法については、ファクタリングとは?仕組みと2社間・3社間の違いを図解にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
掲載各社の条件はファクタリング会社とは?選び方と掲載11社の条件で横断比較しています。たとえばアクセルファクターは利用額別の料率表を、ビートレーディングは実績の平均手数料を公開しています。公的な資金繰り支援と並べて検討したい場合は資金繰りが厳しいときの選択肢|融資・保証・売掛債権を参照してください。
このページの条文・数値・引用は、すべて中小機構の資料と法令の原典を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。(確認日:2026年10月6日/各制度の内容は改正されることがあります)



