
運転資金とは?計算方法と必要額の出し方
運転資金という言葉は、融資の申込書にも資金繰り表にも出てきます。ところが「いくら必要か」を計算しようとすると、調べる資料によって式が違う、という場面にぶつかります。
この記事では、どの式がどの公的資料に載っているのかを出どころごとに確かめます。そのうえで、業種によって必要額がどれだけ違うのか、増えてしまった運転資金をどう手当てするのかまで見ていきます。
- ▸式は公的資料にある。運転資金=売上債権+棚卸資産-仕入債務(日本政策金融公庫の手引)
- ▸ロカベンの「営業運転資本回転期間」は、同じ分子を月商で割って期間に直したもの
- ▸ただし公的資料のなかで定義は3通りに分かれる。創業前は費用ベース、創業後は貸借対照表ベース
- ▸「月商何か月分」も3通り。1か月分・2〜3か月分・1〜3か月分は、それぞれ別の問いに答えている
- ▸業種差は大きい。営業運転資本回転期間の中央値は飲食業0.08ヶ月、製造業(一般・電気機械)2.48ヶ月
運転資金の計算式は、公的資料にそのまま載っている
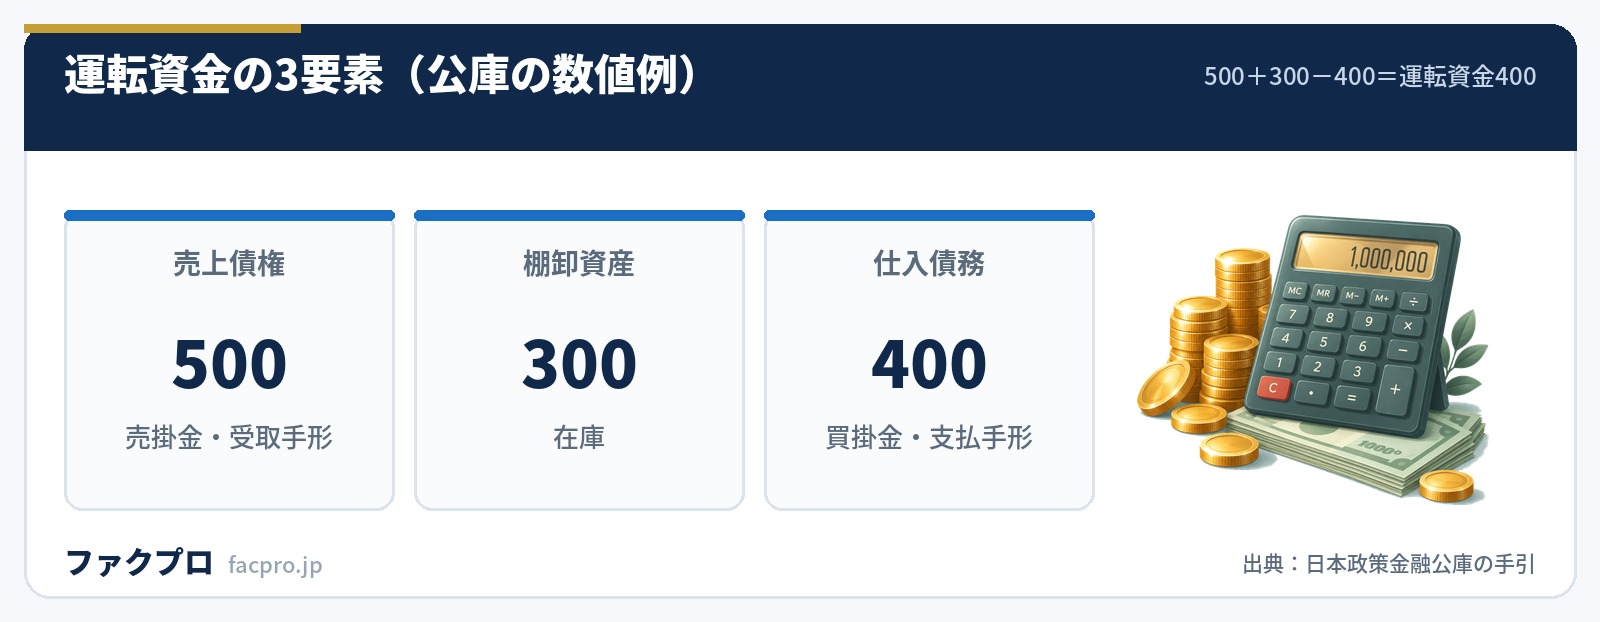
日本政策金融公庫の「経営改善計画書策定の手引」22ページに、式が明記されています。
“運転資金は、次の計算式で計算することができます。/運転資金 = 売上債権(注)+ 棚卸資産(注)- 仕入債務/(例)売掛金、受取手形 (例)買掛金、支払手形 (注)不良分は除きます。
同じ手引の13ページには、言い換えの式と、何のための数字かという説明もあります。「運転資金は、売掛金と在庫の合計から買掛金を控除することで計算されます。この運転資金と短期借入金(1年以内に返済する予定の長期借入金は除きます。)が見合っているのが望ましい状態です」。
なぜこの引き算になるのかは、同じ手引が説明しています。「在庫を仕入れてから売るまでのサイクルの中で、買掛金の支払いと売掛金の入金までの間の時点の差(ズレ)」が運転資金の必要な理由だ、という整理です。売掛金と在庫はまだ現金になっていない自社の持ち出し、買掛金はまだ払っていない分だけ相手が立て替えてくれている額。差額が自社で用意すべき金額になります。
| 要素 | 中身 | 資金繰りへの効き方 |
|---|---|---|
| 売上債権 | 売掛金・受取手形 | 増えると資金が出ていく(入金待ちが増える) |
| 棚卸資産 | 商品・製品・仕掛品・原材料など | 増えると資金が出ていく(在庫に寝る) |
| 仕入債務 | 買掛金・支払手形 | 増えると資金が戻る(支払いが後ろにずれる) |
同じ分子を「月数」に直したのがロカベンの指標
経済産業省が公開しているローカルベンチマーク(ロカベン)には、6つの財務指標のひとつとして「営業運転資本回転期間」があります。シートに書かれている算出式はこうです。
“営業運転資本回転期間(ヶ月)={売上債権(売掛金+受取手形)+棚卸資産-買入債務(買掛金+支払手形)}/(売上高/12)
中かっこの中身は、公庫の式の分子とまったく同じです。違うのはそれを月商(売上高÷12)で割っている点だけで、金額で見るか、期間(月数)で見るかという表示の違いになります。
この2つを行き来できるようになると、使い分けが利きます。金額は「いくら用意するか」、月数は「同業と比べて長いか短いか」を見る道具です。月商3,000万円の会社で運転資金が6,000万円なら回転期間は2ヶ月。ロカベンの業種別の中央値と並べれば、自社が立替を多く抱えているのか少ないのかが分かります。
ロカベンのシートには入力上の注記もあります。「受取手形には、割引手形を含めた金額を入力して下さい」「支払手形には、設備支払手形は含めません」。手形割引で先に現金化した分も立替として数える一方、設備の支払手形は営業のサイクル外として外す、という考え方です。自社で計算するときも同じ扱いにそろえないと、中央値と比べられません。
公的資料のなかでも、運転資金の定義は3通りある
ここが実務で混乱するところです。公的資料を横断すると、「運転資金」という同じ言葉が3通りの意味で使われています。
| 出どころ | 定義 | 性格 |
|---|---|---|
| 日本政策金融公庫 経営改善計画書策定の手引 | 売上債権+棚卸資産-仕入債務 | 貸借対照表ベース(金額) |
| 中小機構 J-Net21 ビジネスQ&A Q0759 | (受取手形+売掛金+棚卸資産)-(支払手形+買掛金+前受金) | 貸借対照表ベース。前受金も控除する |
| 経済産業省 ローカルベンチマーク | {売上債権+棚卸資産-買入債務}÷(売上高÷12) | 貸借対照表ベース。期間(ヶ月)で表示 |
| 中小機構 J-Net21 起業マニュアル | 変動費+固定費 | 損益ベース(費用の積み上げ) |
4つ目だけ、式の形が根本的に違います。J-Net21の起業マニュアルは「運転資金は、大きく『変動費』と『固定費』に分けられます」として、人件費・家賃・材料費・外注費・広告宣伝費・借入金返済元金と支払利息までを1か月単位で積み上げる方法を示しています。
矛盾しているわけではなく、答えている問いが違うだけです。創業前はまだ貸借対照表がないので、費用を積み上げるしかありません。一方、決算を一度でも終えた会社なら、売掛金・在庫・買掛金の実額から計算したほうが実態に合います。自分がどちらの立場かで、使う式を決めてください。なおJ-Net21のQ0759だけが前受金を控除項目に入れています。前受金や着手金を先にもらう商売なら、これを引かないと立替額を過大に見積もることになります。
「月商何か月分」の答えも3通りある
必要額の目安としてよく出てくる「月商◯か月分」も、公的資料のなかで数字が分かれています。ただしこれも、3つが別々の問いに答えているからです。
| 出どころ | 数値 | 何についての数値か |
|---|---|---|
| 日本政策金融公庫 経営改善計画書策定の手引 | 月商1ヵ月分程度 | 運転資金に対して手元に持っておきたい現金及び預金 |
| 中小機構 J-Net21 起業マニュアル | 2〜3ヶ月分 | 開業時点で用意しておく運転資金(費用ベース) |
| 中小機構 J-Net21 経営ハンドブック | 最低でも1〜2か月分、できれば3か月分 | キャッシュポジション(手元流動性) |
公庫の手引の原文は「運転資金は、営業を行ううえで最低限必要な資金ですので、業種にもよりますが、一般的には月商分(年間売上高の1ヵ月分)程度の現金及び預金(すぐに現金化できる預金)を保有していることが望ましい」です。運転資金そのものの額ではなく、それに対して持っておく現金の話である点に注意してください。
業種で必要額はこれだけ違う
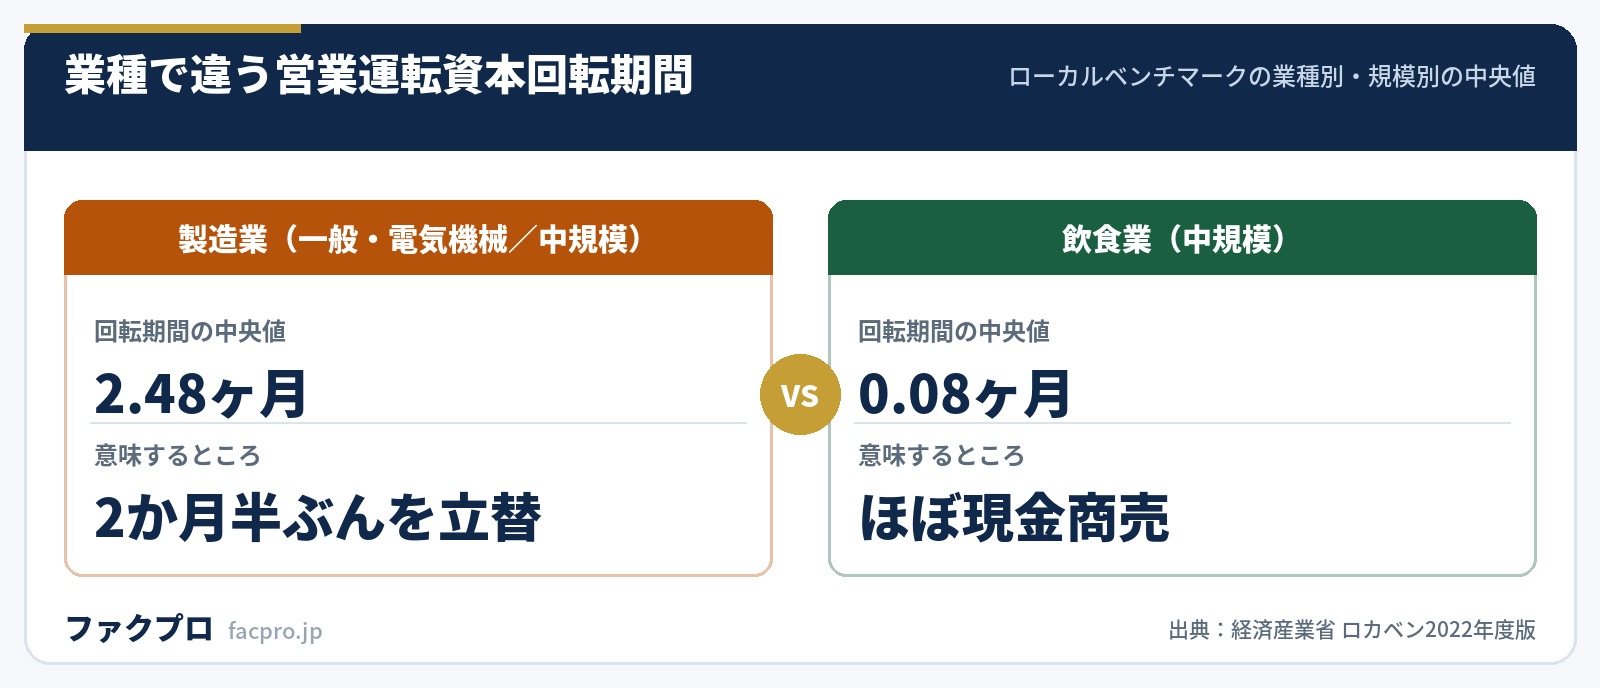
ロカベンのシートには、業種別・規模別の営業運転資本回転期間の中央値が収録されています。これを並べると、業種差の大きさがはっきりします。
| 業種 | 中規模 | 小規模 |
|---|---|---|
| 建設業 | 1.226ヶ月 | 0.781ヶ月 |
| 製造業(一般・電気機械器具) | 2.484ヶ月 | 1.962ヶ月 |
| 製造業(化学工業・関連製品) | 2.462ヶ月 | 1.785ヶ月 |
| 卸売業(食料品) | 0.664ヶ月 | 0.773ヶ月 |
| 小売業 | 0.864ヶ月 | 1.052ヶ月 |
| 飲食業 | 0.076ヶ月 | 0.087ヶ月 |
| 運輸業 | 1.016ヶ月 | 0.959ヶ月 |
| サービス業(事業サービス業) | 1.137ヶ月 | 0.957ヶ月 |
| 医療業 | 0.268ヶ月 | 0.268ヶ月 |
| 不動産業 | 1.560ヶ月 | 3.667ヶ月 |
飲食業の0.08ヶ月(約2.5日)は、その場で現金を受け取る商売だからです。J-Net21の飲食業向けページも「飲食業の場合は、基本的にその場で代金を現金回収する場合が多いので、運転資金の問題はあまり発生しません」としており、数字と説明が一致しています。
逆に製造業が2.5ヶ月前後と長いのは、在庫と売掛金の両方を抱えるからです。原材料を仕入れて、仕掛品になり、製品になり、出荷して、入金を待つ。この一連が全部「まだ現金になっていない状態」として積み上がります。製造業で売上が伸びると、伸びた分だけ運転資金が先に出ていくのはこの構造によるものです。
不動産業の小規模が3.667ヶ月と最長なのは、販売用不動産が棚卸資産に入るためと考えられます。業種の中央値と自社を比べるときは、何が棚卸資産に計上されているかを先に確認してください。同じ業種区分でも、在庫の中身が違えば回転期間の意味も変わります。
全国の実額としては、財務省の財務総合政策研究所が法人企業統計ベースの指標を公開しています。2024年度の全産業・全規模で、売上債権回転期間1.93月、棚卸資産回転期間1.12月、買入債務回転期間1.33月です。なお同研究所の資料によると、2018年度の売上債権回転期間は資本金が小さい会社ほど短い傾向があり、製造業では資本金1,000万円未満が1.64月、10億円以上が2.45月となっています。
回転期間の式は出どころで分母が違う
回転期間そのものの定義式も、資料によって分母が違います。ここは混ぜて計算すると数字が合わなくなります。
違いは買入債務の分母です。財務省は売上高、中小機構は純仕入高で割っています。どちらが正しいという話ではなく、2つの出どころの数字を混ぜて計算してはいけないということです。
キャッシュ・コンバージョン・サイクル(CCC)について、ひとつお伝えしておきたいことがあります。「CCC=売上債権回転日数+棚卸資産回転日数-仕入債務回転日数」という引き算の式は、今回確認した公的資料が扱う範囲の外にあります。CCCという名前で公的に定義されているのは経済産業省のサプライチェーンキャッシュコンバージョンサイクル(SCCC)で、そこでは「SCCC=売上債権回転日数+棚卸資産回転日数+仕入債務回転日数」と、仕入債務を足しています。公表値も2020年度で165.6日と、合計であることと整合する水準です。引き算の式を使うこと自体は構いませんが、出どころを公的資料に求めることはできません。
なお「正常営業循環基準」という言葉も、財務諸表等規則と会社計算規則の条文には出てきません。条文が使っているのは「通常の取引」で、財務諸表等規則8条2項が「事業目的のための営業活動において、経常的に又は短期間に循環して発生する取引」と定義しています。売掛金・棚卸資産・買掛金が流動項目に区分されるのは、この「通常の取引」に基づいて発生したものだからです。
増えた運転資金を売掛債権で手当てするとき
売上が伸びたり支払サイトが延びたりすると、運転資金はその分だけ増えます。増えた分を手当てする手段のひとつが、売掛債権を期日前に現金化することです。各社の条件は下の表のとおりです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
会計上の位置づけも押さえておくと説明しやすくなります。金融庁の企業会計審議会「連結キャッシュ・フロー計算書等の作成基準の設定に関する意見書」は、「商品及び役務の販売により取得した手形の割引による収入等、営業活動に係る債権・債務から生ずるキャッシュ・フローは、『営業活動によるキャッシュ・フロー』の区分に表示する」としています。一方、借入れによる収入は「財務活動によるキャッシュ・フロー」です。手数料と金利の違いはファクタリングは金利ではない?手数料との違い、仕訳はファクタリングの仕訳で扱っています。
支払サイトが延びると運転資金は増える
運転資金が増える外的な要因の筆頭が、支払サイトです。取適法(中小受託取引適正化法。旧・下請法)3条1項は、代金の支払期日を「給付を受領した日から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない」としています。
期日までに払わなかったときは、6条1項により受領日から60日を経過した日から支払日までの日数に応じた遅延利息が発生します。その率は公正取引委員会規則で年14.6%と定められています。
2026年1月1日に施行された改正では、手形払いの扱いも変わりました。5条2号は、委託事業者がしてはならない行為として「製造委託等代金をその支払期日の経過後なお支払わないこと(当該製造委託等代金の支払について、手形を交付すること並びに金銭及び手形以外の支払手段であつて当該製造委託等代金の支払期日までに当該製造委託等代金の額に相当する額の金銭と引き換えることが困難であるものを使用することを含む。)」を挙げています。
並行して、全国銀行協会は紙の手形・小切手の交換廃止を進めています。「2027年3月末までに紙の手形・小切手の交換が廃止されます」としたうえで、「金融機関によっては、手形・小切手の最終振出期限を設定しており、10月1日以降は、原則として手形・小切手を用いた当座勘定からの支払いができなくなります」という案内を出しています。
支払サイトの短縮は、それ自体が運転資金を減らす手段です。売上高が同じでも、回収が30日早まれば売上債権回転期間はおよそ1か月分縮み、その分の立替が不要になります。手数料を払って期日前に現金化するのも同じ方向の手当てですが、条件交渉のほうは1回成功すれば以後ずっと効くという違いがあります。どちらが先かと言えば、交渉できる相手には交渉が先です。支払サイトの数え方は支払サイトとは?取適法の60日と計算方法をご覧ください。
公的な調達手段を一覧にする
運転資金そのものを借りる、あるいは保証を付けるという手段もあります。
| 制度 | 限度額 | 期間・利率ほか |
|---|---|---|
| 日本政策金融公庫 セーフティネット貸付(経営環境変化対応資金) | 国民生活事業7,200万円/中小企業事業7億2千万円 | 運転資金10年以内(据置3年以内)。基準利率(2026年10月1日現在、無担保・2期終了で年4.05〜5.65%) |
| 日本政策金融公庫 マル経融資(小規模事業者経営改善資金) | 2,000万円 | 10年以内(据置2年以内)。特別利率F=年3.05%(同日現在)。無担保・無保証人 |
| 流動資産担保融資保証制度(ABL保証) | 保証限度額2億円(借入限度額2億5,000万円)・保証割合8割 | 保証期間1年間。保証料率は年率0.68%。担保は売掛債権と棚卸資産 |
| 経営セーフティ共済 一時貸付金 | 機構解約時の解約手当金の95%の範囲内 | 1年・期限一括償還。年0.9%(令和6年4月1日時点)。担保・保証人不要。使途は運転資金・設備資金 |
ABL保証の対象になる売掛債権には、中小企業庁のページが「売掛金債権/割賦販売代金債権/運送料債権/診療報酬債権/その他の報酬債権/工事請負代金債権など」を挙げています。ただし「譲渡禁止特約の付いた売掛債権は本制度の対象となりません。売掛先から解除承諾書の提出を受ける必要があります」という条件が付きます。詳しくは銀行はファクタリングをやっている?提携とABLの違いをご覧ください。
資金繰りが厳しくなったときの選択肢の全体像は資金繰りが厳しいときの選択肢|融資・保証・売掛債権、個人事業主向けの手段は個人事業主の資金調達方法は?公的支援と売掛債権にまとめています。売掛金と買掛金の関係そのものは売掛金と買掛金の違いは?資産と負債で対になるをご覧ください。
このページの計算式・条文・統計の数値は、すべて法令・省庁・独立行政法人の原典を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月5日/制度と条文は改正されることがあります)



