
ファクタリングの仕組みを図解で解説|2社間と3社間
ファクタリングの説明は「売掛金を買い取ってもらって早く現金化する仕組み」で終わってしまうことが多く、お金と書類がどの順番で、誰と誰のあいだを動くのかまでは見えにくいところがあります。
この記事では、2社間・3社間・注文書買取の3つの型を流れの図で分け、それぞれが民法のどの条文に対応しているのかまで並べます。図を5枚載せていますので、本文を読まなくても図だけで筋が追えるように作ってあります。
- ▸ファクタリングは法律上債権の売買です。金融庁も「法的には債権の売買(債権譲渡)契約」と説明しています。
- ▸2社間と3社間を分けているのは民法467条の「通知または承諾」をするかどうかの一点だけです。
- ▸注文書の買取ができるのは、民法466条の6が将来債権の譲渡を認めているためです。
- ▸債権譲渡登記は売掛先に知らせる仕組みではありません。効くのは債務者以外の第三者に対してだけです。
前提:ファクタリングは「貸す」ではなく「売る」取引
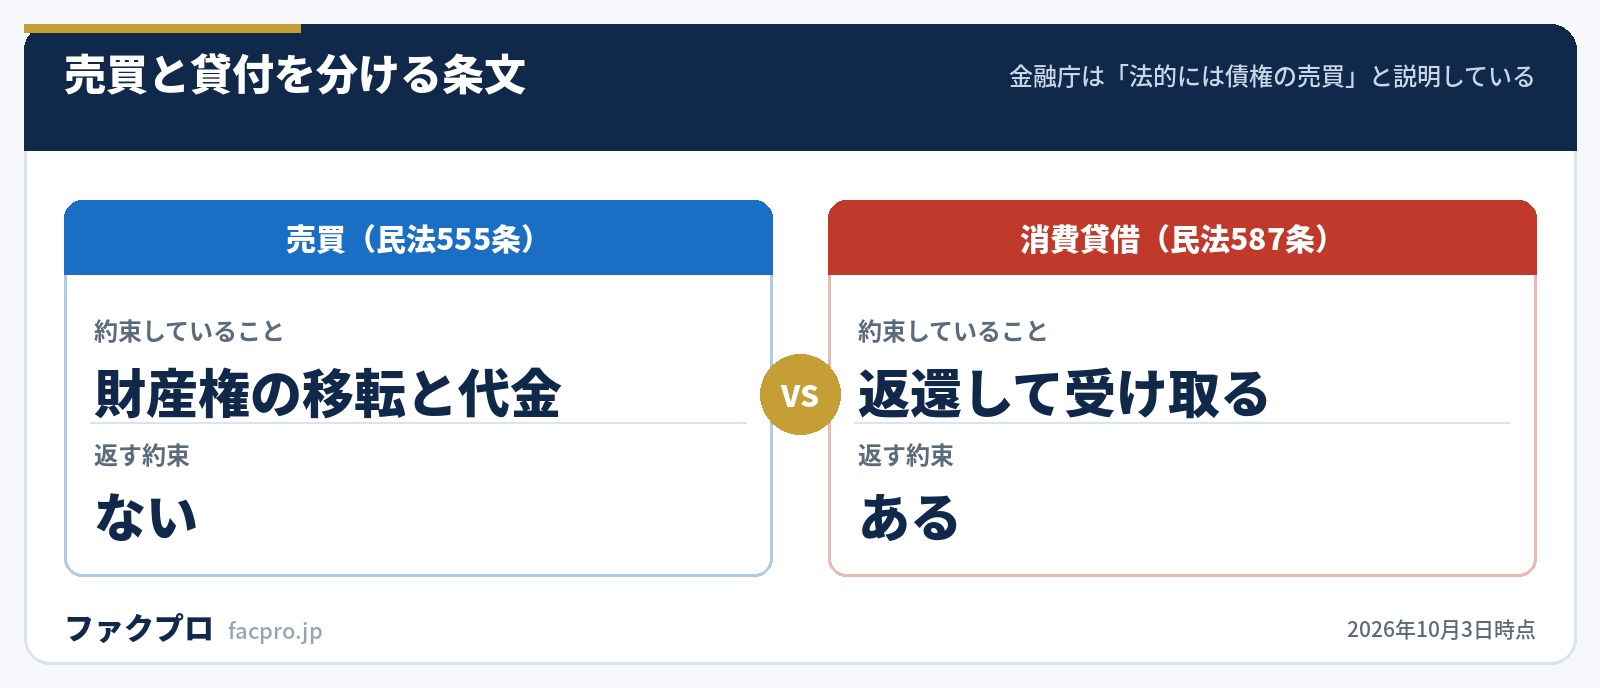
民法は、売買と消費貸借を別々の条文で定義しています。違いは1点で、返す約束があるかどうかです。
“売買は、当事者の一方がある財産権を相手方に移転することを約し、相手方がこれに対してその代金を支払うことを約することによって、その効力を生ずる。
“消費貸借は、当事者の一方が種類、品質及び数量の同じ物をもって返還をすることを約して相手方から金銭その他の物を受け取ることによって、その効力を生ずる。
ファクタリングは前者です。売掛金という財産権を移して、その代金を受け取る。だから担保も保証人も要らず、信用情報にも載りません。金融庁は注意喚起のページで「一般に『ファクタリング』とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です」と説明しています。
この線引きは、実は法令の条文そのものが同じ一つの号のなかで書き分けています。令和7年公正取引委員会規則第8号の第1条第5号です。
そこでは「債権譲渡担保方式(中小受託事業者が、代金債権を担保として、金融機関から金銭の貸付けを受ける方式)」と「ファクタリング方式(中小受託事業者が、代金債権を金融機関に譲渡することにより、当該金融機関から金銭の支払を受ける方式)」が、並べて定義されています。
違っているのは〈担保/譲渡〉と〈貸付け/支払〉の4語だけです。そして金融庁が「ファクタリングを装った」ものとして挙げる形を「債権担保貸付け」と呼んでいるのは、この号の左側そのものです。法令が自分で引いた線と、金融庁の注意喚起の線が、同じ言葉で一致しています。
2社間ファクタリングの流れ
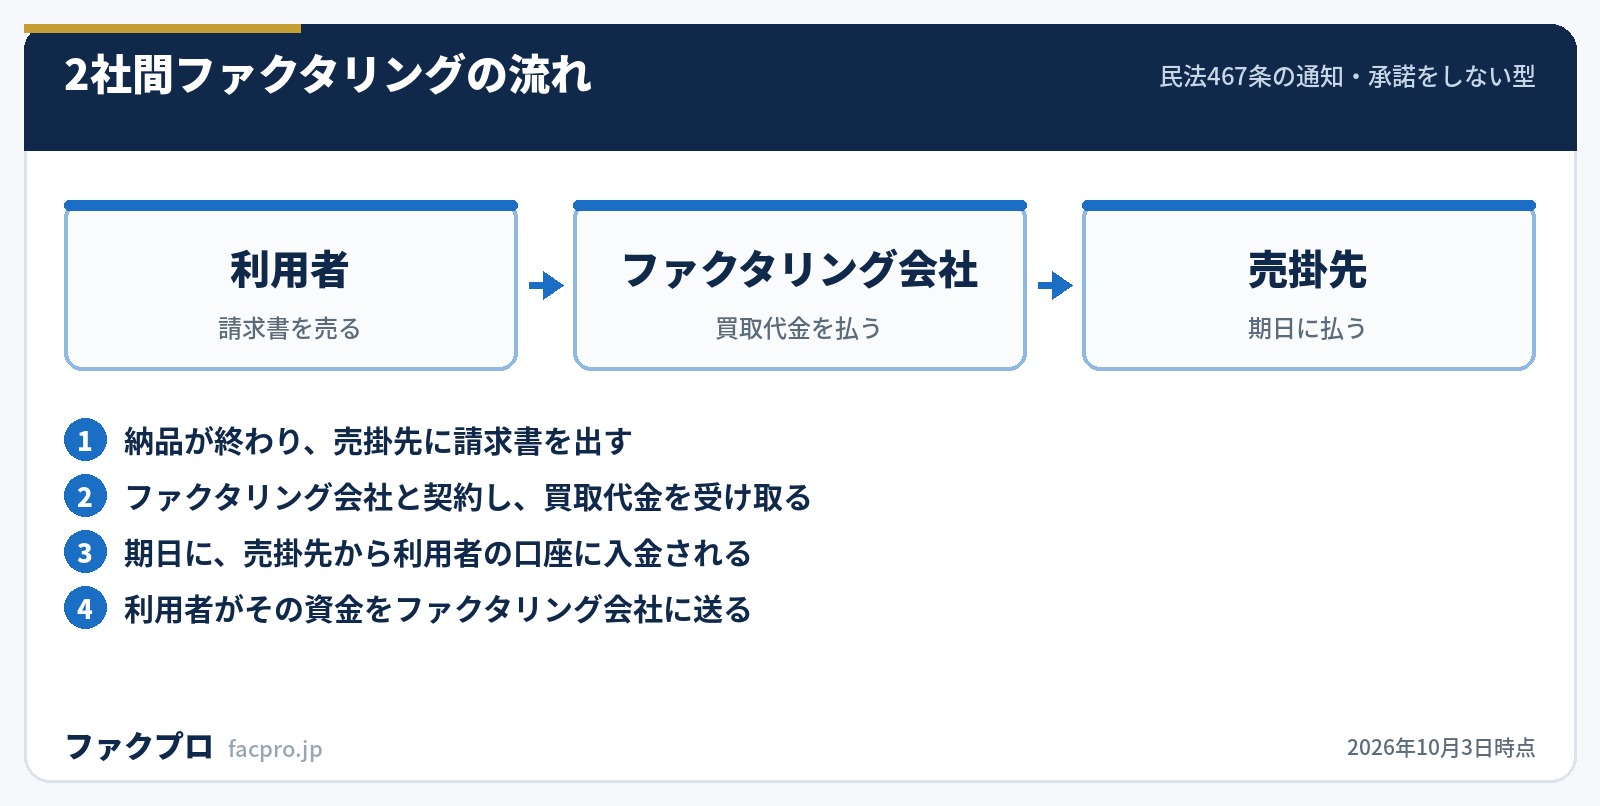
登場するのは3者ですが、契約に入るのは利用者とファクタリング会社の2者だけです。売掛先は契約の外にいて、期日にいつもどおり払うだけ。だから売掛先への連絡が要りません。
特徴は、お金の動きがU字に折り返すところです。期日の入金は売掛先から利用者の口座に届き、利用者がそれをファクタリング会社へ送ります。レゾナスはこの流れを「スライド送金」と呼び、回収のリスクが高くなるぶん手数料率は3社間より高めになると説明しています。
この折り返しをどう処理するかで、各社のやり方が分かれます。GMO BtoB早払いは仮想口座を使う方式を原則とし、トップ・マネジメントは利用者名義の専用口座を作って振込先だけを変える方式を「2.5社間」という名前の別サービスにしています。呼び名は違っても、解いている問題は同じ「折り返し」です。
3社間ファクタリングの流れ
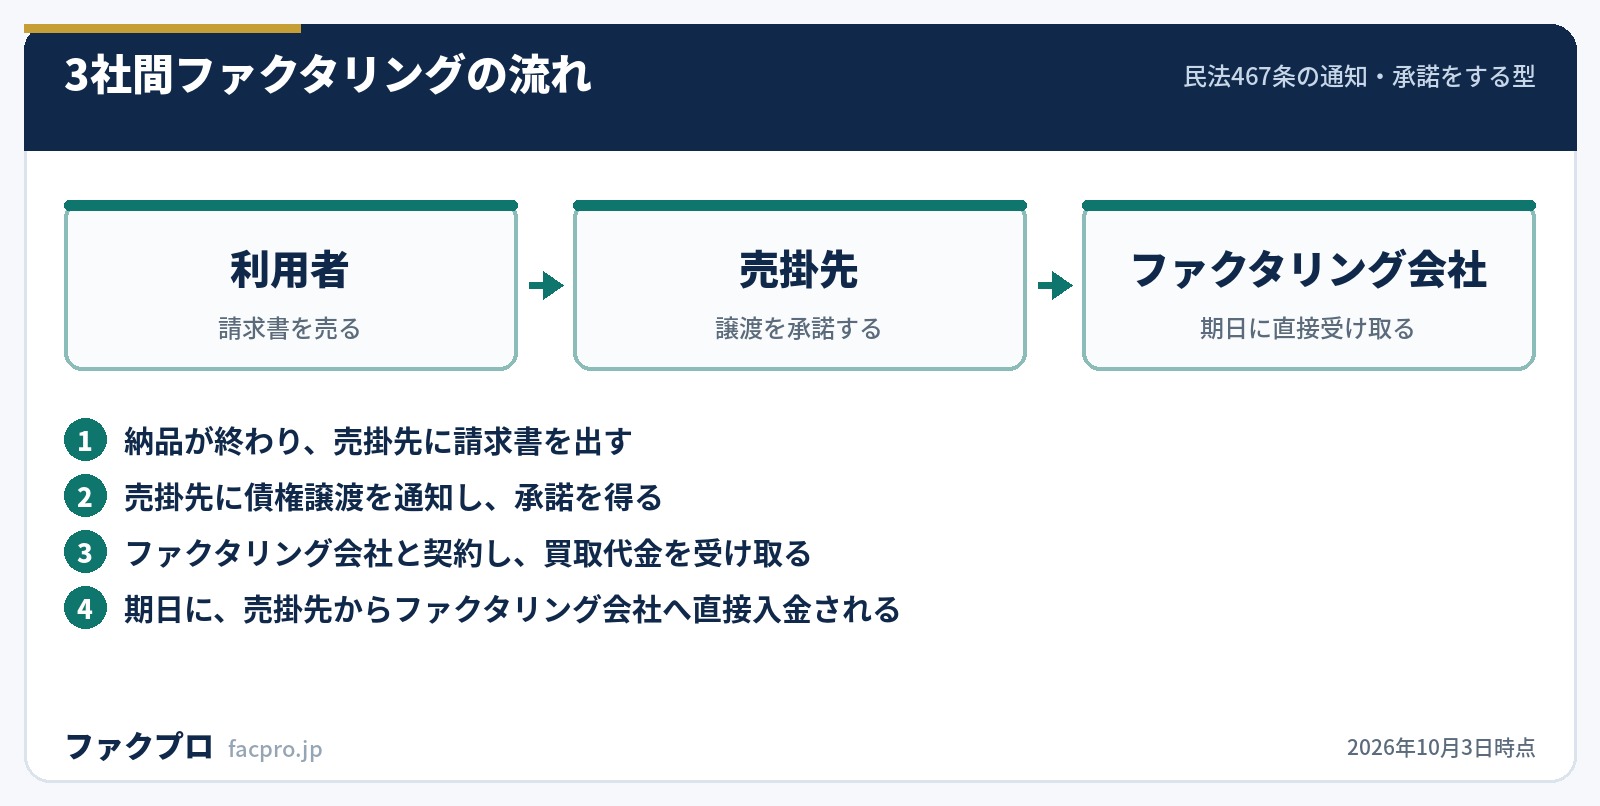
3社間では、矢印が1本増えて1本減ります。増えるのは「売掛先への通知と承諾」、減るのは折り返しです。期日の入金は売掛先からファクタリング会社へ直接届きます。
手数料の差は、回収のリスクを誰が負っているかの差です。3社間では売掛先がファクタリング会社に直接払うので、途中で資金が別の用途に回る余地がありません。ビートレーディングが公開している2024年度の平均手数料は、2者間10.3%に対して3者間6.8%でした。
2社間と3社間の違いをもっと細かく見たい場合はファクタリングの2社間と3社間の違いは?手数料と入金速度で比較にまとめています。
2つを分けているのは民法467条の一点だけ
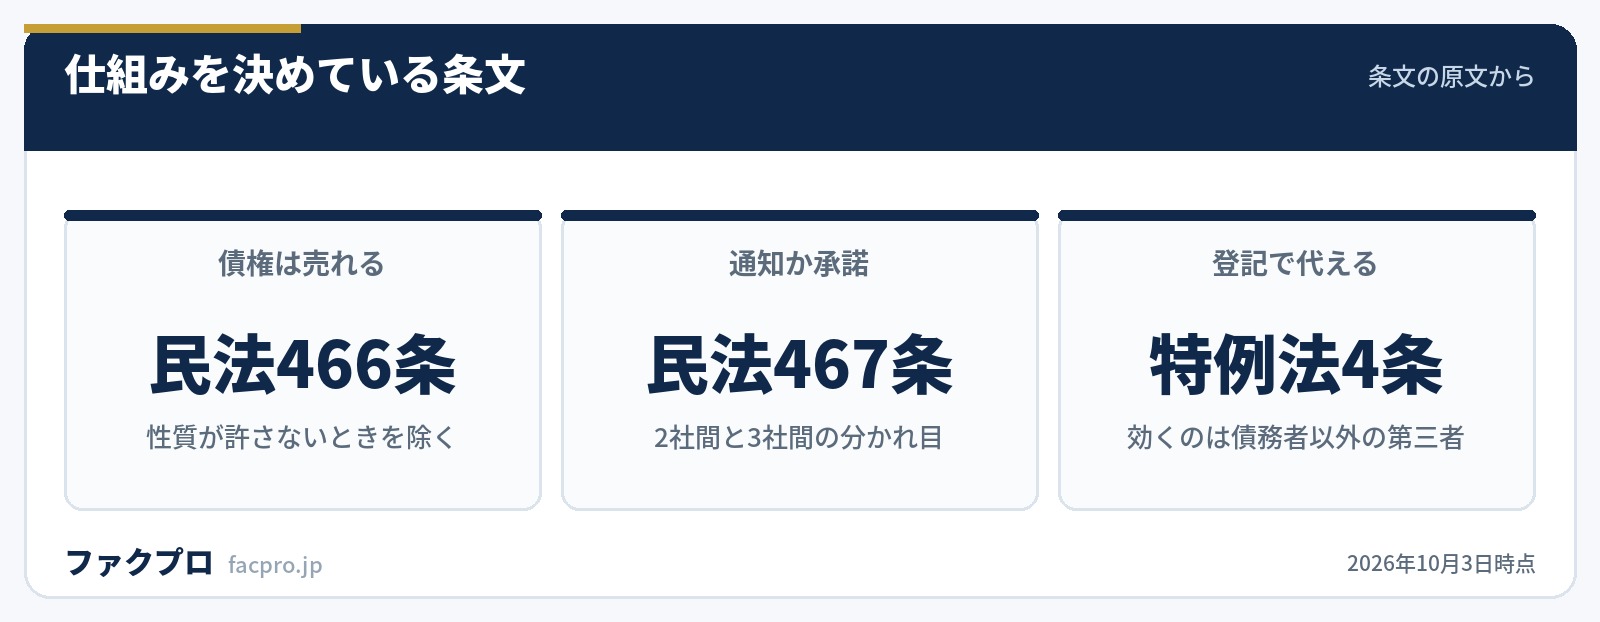
そもそも売掛金を売れるのは、民法466条1項が「債権は、譲り渡すことができる」と定めているからです。そのうえで、467条が「売ったことを誰に主張できるか」を決めています。
“債権の譲渡(現に発生していない債権の譲渡を含む。)は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない。2 前項の通知又は承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができない。
3社間は、この通知と承諾を実際にやる型です。2社間は、やらずに置いておく型です。ここから先は全部、この1点から自動的に決まります。
- ✓売掛先に知られるかどうか → 通知をしないから知られない(2社間)
- ✓お金が折り返すかどうか → 売掛先に主張できない状態なので、売掛先は従来どおり利用者に払う(2社間)
- ✓手数料が高いか安いか → 折り返しのあいだのリスクを買取会社が負う(2社間)
- ✓入金までが早いか遅いか → 承諾を取る工程がない(2社間)
もう一つ、467条2項には「譲渡制限の意思表示」があっても譲渡の効力は妨げられないという前提があります。これは466条2項の定めで、契約書に譲渡禁止特約が入っていても売買そのものは成立します。
ただし466条3項により、特約を知っていた(または重大な過失で知らなかった)譲受人に対しては売掛先が支払いを拒めます。だから各社は特約の有無を確認します。特約があると売れないのではなく、売れるが支払いを拒まれうる、という構造です。
もう一つの実務上の注意は469条です。売掛先が利用者に対して持っている債権と相殺されると、買い取った額面どおりには入ってきません。買取会社が過去の取引実績を見たがる理由の一つがここにあります。
注文書・将来債権の買取はなぜ成立するのか
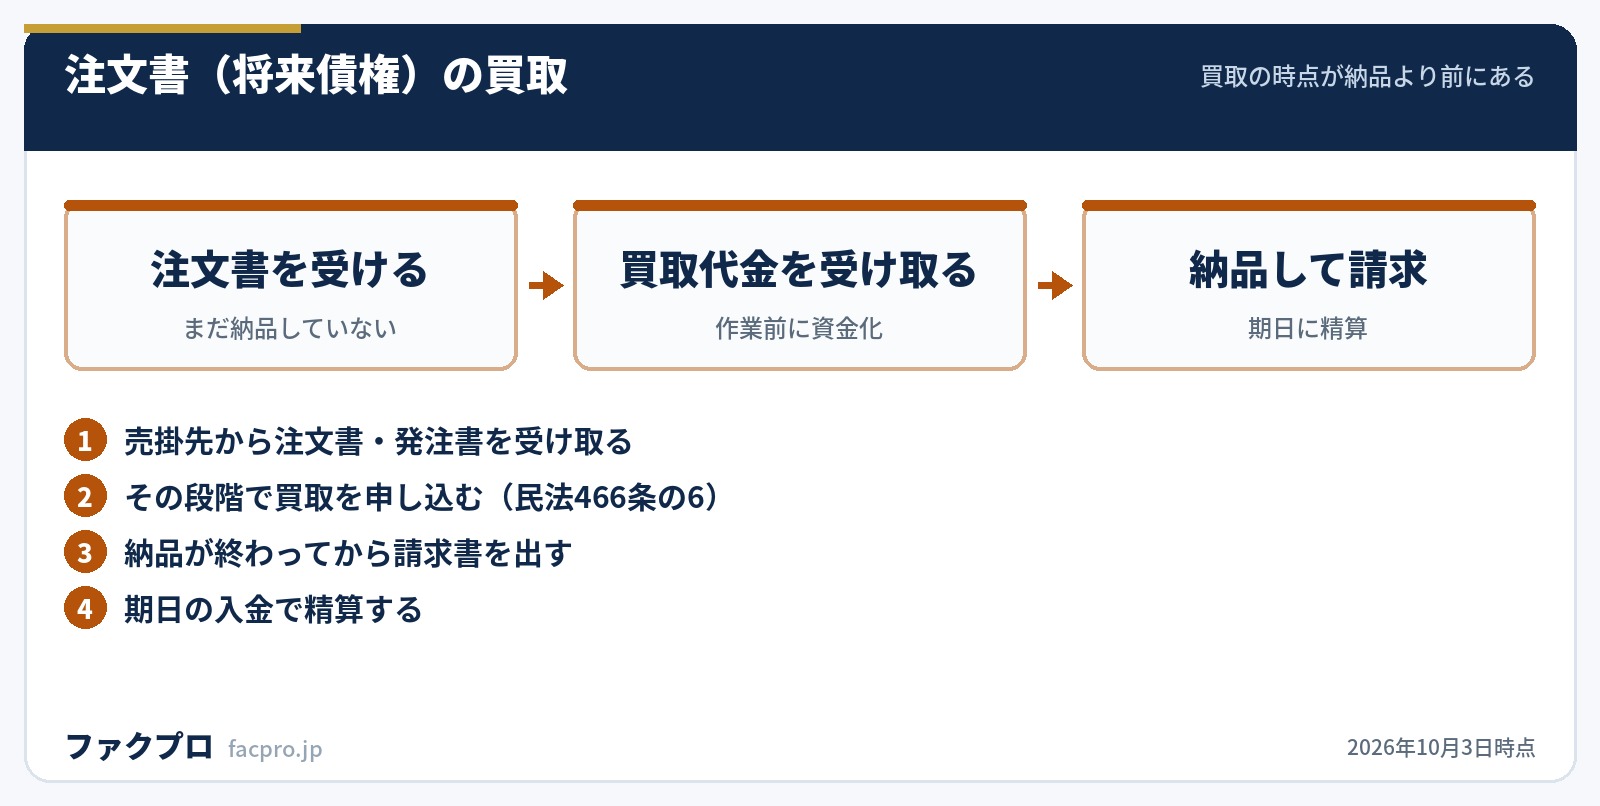
通常のファクタリングは、納品が終わって請求書が出た後の債権を扱います。注文書ファクタリングは、その1段階手前の注文書・発注書の時点で買い取るものです。まだ発生していない債権を売ることができるのは、民法466条の6が次のように定めているからです。
“債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない。2 債権が譲渡された場合において、その意思表示の時に債権が現に発生していないときは、譲受人は、発生した債権を当然に取得する。
そのぶん、審査の見方が変わります。トップ・マネジメントは「通常の請求書ファクタリングに比べ、まだ『実行されていない(納品されていない)』債権であるため、審査の難易度がやや高くなる場合があります」と書き、設立から半年以上・月商500万円以上の法人を対象とする旨を明記しています。GMO BtoB早払いは受注金額の最大50%までを買取の範囲としています。
| 会社 | 注文書・将来債権の扱い |
|---|---|
| ビートレーディング | 注文書(将来債権)の買取に対応。支払いサイトを最大6か月短縮できる旨を記載 |
| トップ・マネジメント | 見積書・注文書・発注書に対応。設立半年以上・月商500万円以上の法人限定 |
| GMO BtoB早払い | 注文書買取に対応。受注金額の最大50%まで、審査完了後は最短2営業日 |
| レゾナス | 請求書以外(支払通知書・発注書・注文書)は対応が難しいケースとして記載 |
| ベストファクター | 記載なし |
| PAYTODAY | 請求書発行前でも、納品等が完了して債権が確定していれば申込可と記載 |
注文書買取の条件をもっと詳しく見る場合は注文書ファクタリングとは?建設業で使える会社と条件と将来債権ファクタリングとは?注文書買取との違いをご覧ください。
債権譲渡登記は、売掛先に知らせる仕組みではない
2社間では通知をしないので、同じ債権を別の会社にも売られてしまったときにどちらが優先するかという問題が残ります。これを通知の代わりに処理するのが債権譲渡登記です。根拠は動産債権譲渡特例法4条1項です。
“法人が債権(金銭の支払を目的とするものであって、民法第三編第一章第四節の規定により譲渡されるものに限る。)を譲渡した場合において、当該債権の譲渡につき債権譲渡登記ファイルに譲渡の登記がされたときは、当該債権の債務者以外の第三者については、同法第四百六十七条の規定による確定日付のある証書による通知があったものとみなす。
条文をそのまま読むと、通俗的な理解と向きが逆だと分かります。登記の効力が及ぶのは「債務者以外の第三者」に対してだけです。法務省も「債権譲渡登記をしても,債務者に対しては,債権譲渡の事実を主張することはできません」と注記しています。
売掛先に主張するには、4条2項の登記事項証明書を交付した通知が別に必要です。つまり登記は「売掛先に知られないまま、他の譲受人や差押債権者に勝つ」ための道具で、2社間の弱点を補う装置という位置づけになります。
もう一つ、条文の冒頭が「法人が」で始まっている点も実務に効きます。この制度を使えるのは譲渡する側が法人の場合だけなので、個人事業主の申込みには、そもそも登記という選択肢自体が存在しません。
二重譲渡が起きてしまったときの優劣も、条文と法務省の説明ではっきりしています。登記どうしなら登記の先後で決まり、登記と通常の通知が競合するなら登記の日時と通知が到達した日時の先後で決まります。しかも債権譲渡登記には年月日に加えて登記の時刻まで記録されるため、同じ日に重なっても順番が付きます。
登記の存続期間も条文に書かれています。売掛先がすべて特定している場合は50年、そうでない場合は10年が上限です。登記の要否は会社によって扱いが違うので、ファクタリングの債権譲渡登記とは?必要・不要の会社を比較で整理しています。
でんさい・手形割引とは、法律上の置き場所が違う
売掛金を期日前に資金にする手段は、ファクタリングだけではありません。ただし、似ているようで法律上の置き場所が違います。
消費税法施行令10条3項は、7号で「手形(約束手形を除く。)の割引」、8号で「金銭債権の譲受けその他の承継」を並べて非課税としています。税法上は隣どうしです。ところが貸金業法2条1項は、貸金業の定義のかっこ書きで「手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付」を貸付けに含めているため、業法では別の箱に入ります。
同じ取引が、税法では債権の譲受けの隣、業法では貸付けの側に置かれている。これは資料の矛盾ではなく、2つの法律が別の目的で線を引いているためです。
税法が見ているのは「お金を受け取ることに消費税がかかるか」、業法が見ているのは「返す約束があるか」。だから手形割引は非課税だが貸金業の登録が要るという組み合わせになります。
逆に言えば、ファクタリングが貸金業の登録を要しないのは「返す約束がないから」の一点にかかっています。買戻しや償還請求が組み込まれていれば、名前がファクタリングでも業法の側に移ります。
なお、紙の手形は役目を終えつつあります。全国銀行協会は「2026年度末(2027年3月末)までに電子交換所における手形・小切手の交換枚数をゼロにすること」を目標として掲げています。でんさいとの違いはでんさいとファクタリングの違いは?手形割引やABLとも比較で詳しく扱っています。
掲載11社がどの型を扱っているか
ここまでの型を、実際の会社に当てはめたものです。2社間だけを扱う会社と、両方を扱う会社に分かれます。
| 会社 | 扱う型 | 売掛先への通知・承諾 |
|---|---|---|
| ビートレーディング | 2社間・3社間 | 2者間は不要、3者間は原則必要 |
| 日本中小企業金融サポート機構 | 2社間・3社間 | 2者間は不要、3者間は承諾が必要 |
| ベストファクター | 2社間・3社間 | 2社間は通知をカットすると記載 |
| アクセルファクター | 2社間・3社間 | 記載なし |
| トップ・マネジメント | 2社間・3社間・2.5社間 | 記載なし |
| レゾナス | 2社間のみ | 原則一切不要 |
| ペイトナー | 2社間 | 原則連絡しない |
| PAYTODAY | 2社間のみ | 通知しない |
| QuQuMo | 2社間のみ | 一切不要 |
| GMO BtoB早払い | 二者間 | 原則不要 |
| labol | 2者間 | 債権譲渡登記も不要 |
| OLTA | 2社間 | 通知は不要 |
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
よくある質問
ファクタリングは借金になりますか
なりません。民法555条の売買にあたるため、返済義務も利息も発生しません。金融庁も「法的には債権の売買(債権譲渡)契約です」と説明しています。ただし、買戻しの約束や償還請求が組み込まれている契約は、経済的に貸付けと同じ機能を持つとして貸金業に該当するおそれがあると金融庁は注意を促しています。
2社間と3社間は自分で選べますか
両方を扱う会社なら相談できます。ビートレーディング・日本中小企業金融サポート機構・ベストファクター・アクセルファクター・トップ・マネジメントは両方を扱う旨を書いています。レゾナス・PAYTODAY・QuQuMo のように2社間のみを扱う会社では選択肢がありません。
売掛先に知られたくない場合はどうすればよいですか
2社間を選ぶことになります。2社間は民法467条の通知と承諾をしないため、売掛先は契約の存在を知る立場にありません。債権譲渡登記についても、特例法4条1項の効力は債務者以外の第三者に対するものなので、登記をしたこと自体で売掛先に伝わることはありません。
譲渡禁止特約がある請求書は売れませんか
民法466条2項により、譲渡制限の意思表示があっても債権の譲渡そのものの効力は妨げられません。ただし同条3項により、特約を知っていた譲受人に対しては売掛先が支払いを拒めます。GMO BtoB早払いのように譲渡禁止債権も買取対象とする旨を書いている会社もあります。
このページの数値と引用は、すべて掲載各社の公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公式に記載がない項目は「記載なし」と書いています。(確認日:2026年10月3日/公式サイトの記載は予告なく変更されることがあります)



