交際費の損金不算入|1万円の線は条文のどこにあるか
交際費等の損金不算入は、法人が使った交際費を所得の計算上どこまで損金にできるかを決める規定です。中小法人の800万円という枠は広く知られていますが、税務調査で実際に争点になるのは、その手前の「そもそもその支出は交際費等に当たるのか」「1人当たりの金額はどう計算するのか」という部分です。
この記事では、租税特別措置法61条の4と同施行令37条の5、同施行規則21条の18の4、そして国税庁の通達・タックスアンサー・FAQを逐語で突き合わせ、条文のどこに何が置かれているのかを確認します。数値はすべて、どの資料の何年何月時点のものかを添えています。
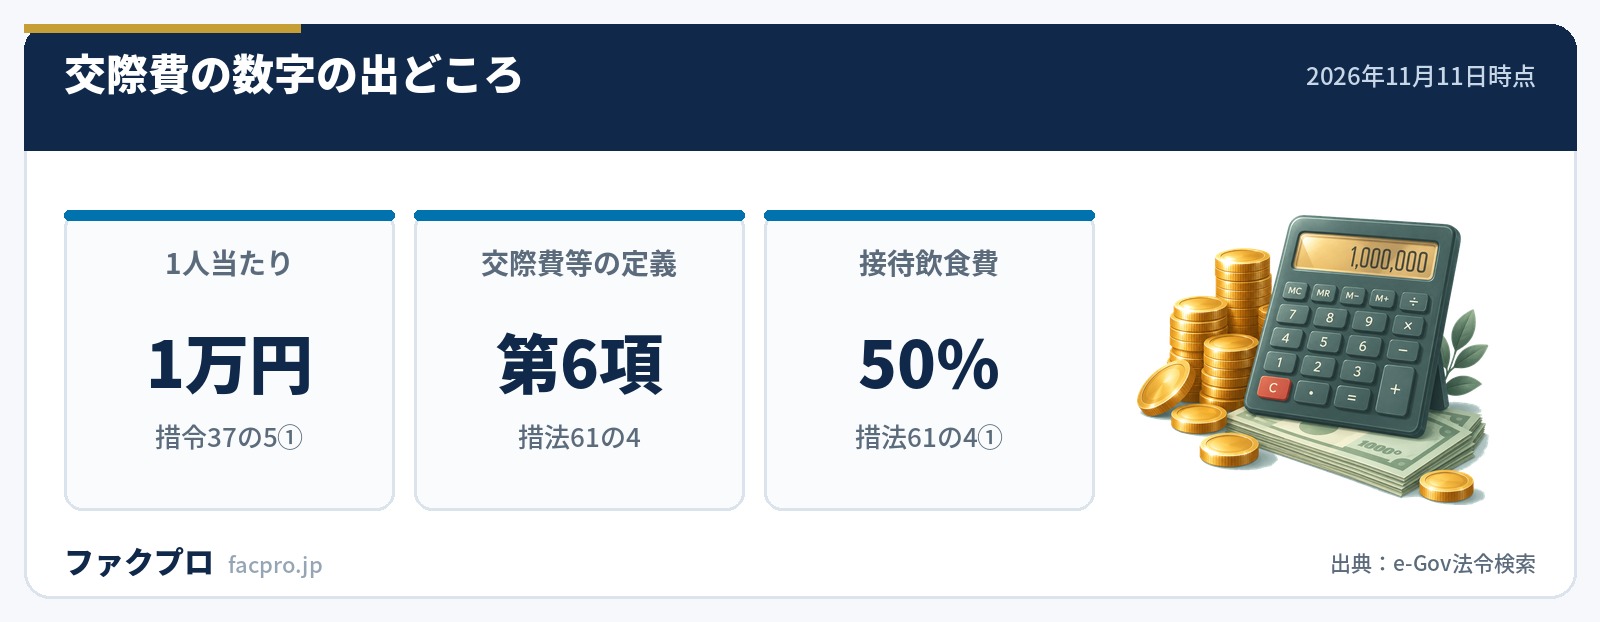
- ▸交際費等の定義が置かれているのは措置法61条の4の第6項です(令和4年4月1日に第4項から繰り下がりました)
- ▸1人当たりの線は1万円。措置法施行令37条の5第1項が「一万円とする」と書いています(令和6年4月1日以後に支出する飲食費から)
- ▸国税庁の現役ページ2本(接待飲食費FAQ・平成18年5月のQ&A)は、2026年11月11日時点でも5,000円のままです
- ▸1万円を超えると超過部分だけでなく全額が交際費等になります。一方で会議費は1万円を超えても交際費等になりません
交際費の損金不算入は、何をどこまで損金にしない規定か
出発点は租税特別措置法61条の4第1項です。この項が「損金の額に算入しない」という原則を立て、資本金等の額に応じて例外を置いています。
“法人が平成二十六年四月一日から令和九年三月三十一日までの間に開始する各事業年度(以下この条において「適用年度」という。)において支出する交際費等の額(……が百億円以下である法人……については、当該交際費等の額のうち接待飲食費の額の百分の五十に相当する金額を超える部分の金額)は、当該適用年度の所得の金額の計算上、損金の額に算入しない。
800万円の枠は、条文では「八百万円に当該適用年度の月数を乗じてこれを十二で除して計算した金額」と定義されています(措置法61条の4第2項)。設立初年度や決算期変更で事業年度が12か月に満たない法人は、この月数按分を外すと必ず計算を誤ります。中小企業庁の「中小企業税制パンフレット 令和8年度版」(2026年9月16日作成のPDF)p.6は「800万円までの交際費等の全額損金算入」と書くだけで、月数按分は同パンフレットが扱う範囲の外です。
適用期限についても書きぶりが分かれます。条文は「令和九年三月三十一日までの間に開始する各事業年度」と現在形で書いていますが、同パンフレット p.6 は「適用期間は令和9年3月31日までに開始した事業年度です」と過去形です。帳簿づけの実務面は勘定科目の記事も参考にしてください。
交際費等の定義は「第4項」ではなく第6項に置かれています
交際費等が何かを決めているのは第1項ではありません。交際費等の定義が置かれているのは、措置法61条の4の第6項です。ところが世の中の解説には「61条の4第4項」と書いたものが数多く残っています。これは誤記というより、令和4年4月1日より前の条文を引いているためです。
e-Gov法令検索で過去時点の条文を取り直すと、2022年3月31日時点では交際費等の定義は第4項にあり、2022年4月1日時点では第6項に移っています。グループ通算制度への対応で第3項・第5項が新設され、定義が2つぶん繰り下がったためです。同じ改正で、1万円以下除外の根拠も「第四項第二号」から「第六項第二号」に変わりました。
“第一項、第三項及び前項に規定する交際費等とは、交際費、接待費、機密費その他の費用で、法人が、その得意先、仕入先その他事業に関係のある者等に対する接待、供応、慰安、贈答その他これらに類する行為(以下この項において「接待等」という。)のために支出するもの(次に掲げる費用のいずれかに該当するものを除く。)をいい、第一項に規定する接待飲食費とは、同項の交際費等のうち飲食その他これに類する行為のために要する費用(専ら当該法人の法人税法第二条第十五号に規定する役員若しくは従業員又はこれらの親族に対する接待等のために支出するものを除く。第二号において「飲食費」という。)であつて、その旨につき財務省令で定めるところにより明らかにされているものをいう。
この1項目だけで2つのことが決まっています。ひとつは交際費等の定義、もうひとつは接待飲食費の定義です。後者には「その旨につき財務省令で定めるところにより明らかにされているもの」という記載要件が条文本体に組み込まれています。帳簿書類への記載がなければ、その飲食費は「飲食費」ではあっても「接待飲食費」ではなく、50%の損金算入は使えません。
条番号のズレは古い資料にも残っています。たとえば昭和53年12月20日裁決は交際費等の根拠条文として「租税特別措置法第62条第1項」を引き、昭和57年12月24日裁決は同条第4項を引いていますが、現行の措置法62条は使途秘匿金の40%加算課税です。古い裁決や判例を読むときは、条番号が別制度を指していることがあります。
条番号は、その資料がいつの状態で止まっているかを測る物差しになる。「措法61の4第4項」と書いてあれば令和4年4月1日より前、「措法68の66」が併記してあれば通算制度移行前の資料だと分かる。同じ理屈で、昭和の裁決が引く「措置法62条」は当時の交際費条文であって、現在の62条とは別物だ。本文を読む前に条番号だけ見れば、その資料を現在の判断にそのまま使ってよいかどうかが先に決まる。
1人当たり1万円の線は、措置法本体ではなく施行令にあります
第6項第2号は「飲食費であつて、その支出する金額を基礎として政令で定めるところにより計算した金額が政令で定める金額以下の費用」としか書いていません。金額そのものは施行令に委ねられています。
“(交際費等の範囲)第三十七条の五 法第六十一条の四第六項第二号に規定する政令で定めるところにより計算した金額は、同項に規定する飲食費として支出する金額を当該飲食費に係る飲食その他これに類する行為に参加した者の数で除して計算した金額とし、同号に規定する政令で定める金額は、一万円とする。
つまり1万円という金額は措置法本体ではなく、施行令37条の5第1項の一文にあります。措置法の条文をいくら読んでも金額は出てきません。
もうひとつ、条文は「1人当たり」という言い方を使っていません。条文の書きぶりは「飲食費として支出する金額を……参加した者の数で除して計算した金額」です。「1人当たり」という表現を使うのは通達とタックスアンサー、中小企業庁パンフレットの側で、措置法通達61の4(1)-21の注2が「その1人当たりの費用の金額」と書いています。除す分母は「参加した者の数」であり、社外の参加者だけに限定されていません。
金額が5,000円から1万円に変わったのは令和6年4月1日です。改正政令(令和6年3月30日政令第151号)の附則第16条が、適用のしかたを定めています。
“(交際費等の範囲に関する経過措置)第十六条 新令第三十七条の五第一項の規定は、法人が施行日以後に支出する租税特別措置法第六十一条の四第六項に規定する飲食費について適用し、法人が施行日前に支出した同項に規定する飲食費については、なお従前の例による。
国税庁の現役ページ2本は、いまも「5,000円」のままです
国税庁のサイトには、1人当たり基準を5,000円と書いたページが2本あります。2026年11月11日に実際にアクセスしたところ、どちらも通常どおり表示されました。削除されたページではなく、リンクをたどって到達できる現役のページです。
では読者はどちらを前提に動けばよいのか。いま支出する飲食費の判定は、施行令37条の5第1項の1万円で行います。措置法通達61の4(1)-23の注(令和8年9月4日付改正分まで更新)も、タックスアンサーNo.5265(令和8年4月1日現在法令等)も、中小企業庁の令和8年度版パンフレットもすべて10,000円で統一されています。
5,000円の2本を使う場面は限られます。ひとつは令和6年3月31日以前に支出した飲食費を見直すとき。もうひとつは、金額以外の判定ルールを読むときです。1次会と2次会の扱い、1万円を超えたときに全額が交際費等になること、会議費との関係といった細かい取扱いを国税庁が説明しているのは、実はこの2本だけだからです。金額だけを読み替えて使う、という読み方になります。
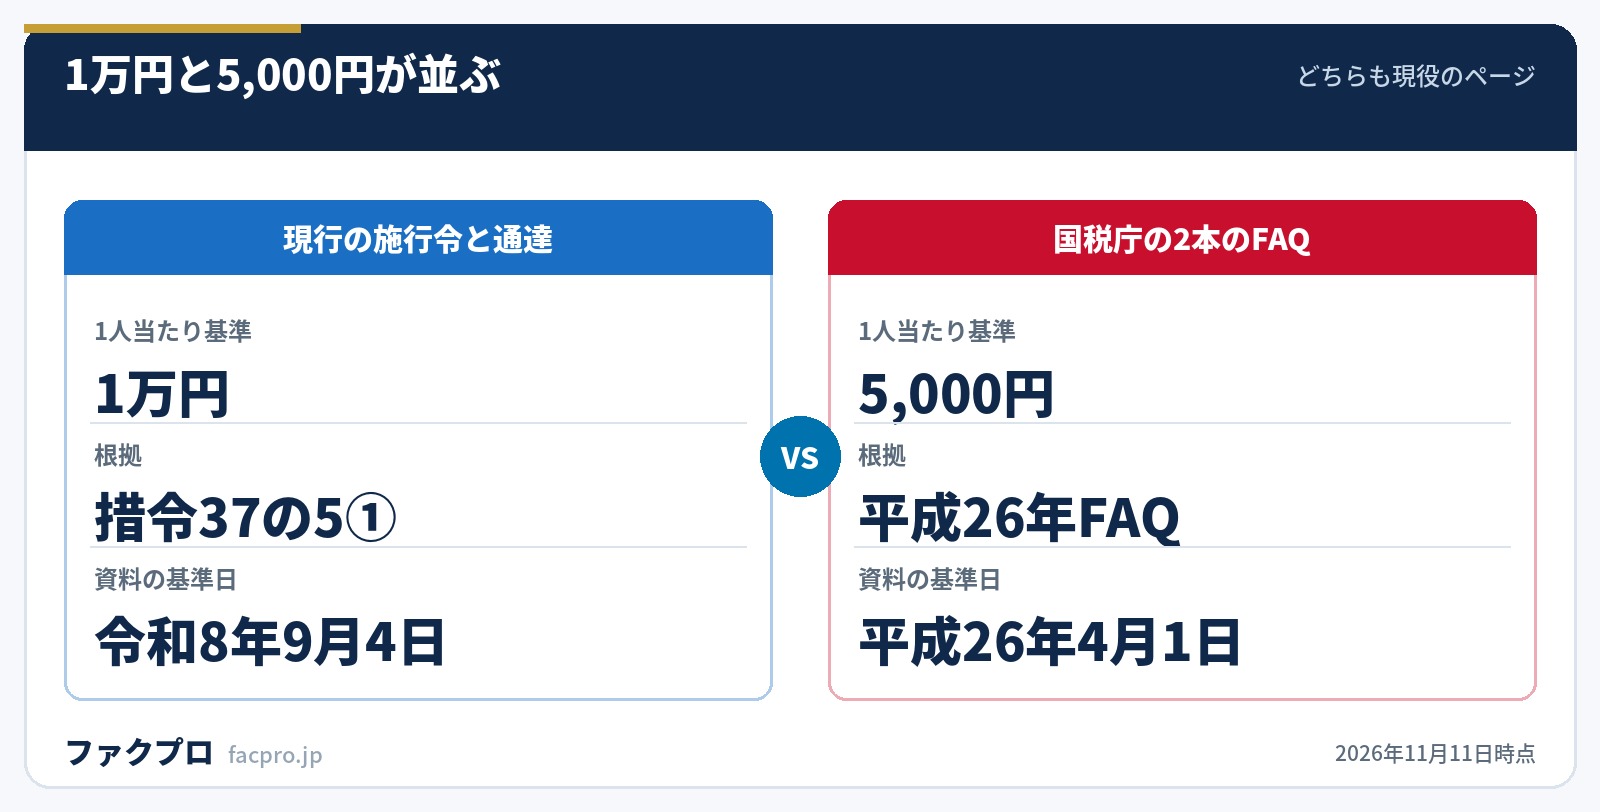
「国の資料に書いてあった」は、それだけでは根拠にならない。国税庁のページには自己申告の基準日が入っていて、接待飲食費FAQは「平成26年4月1日現在」、タックスアンサーは「令和8年4月1日現在法令等」と書いている。同じドメインの同じ発行者でも、基準日が12年違えば中身も12年違う。金額を拾う前に基準日を拾う、という順番にしておくと、この種の取り違えは起きない。
1万円を超えると、超過部分ではなくその費用の全額が交際費等になります
ここが実務でいちばん効く論点です。1万円を超えた場合、超えた部分だけが交際費等になるのではなく、その費用の全額が交際費等になります。1人11,000円の会食なら、1,000円ではなく11,000円の全額が交際費等の側に入ります。
“(注)10,000円を超えた支出の場合は、超えた部分だけが交際費等の範囲から除外されるのではなく、10,000円を超えた費用全額が交際費等に該当します。
現行の金額でこのルールを書いている国の資料は、中小企業庁のこのパンフレットです。国税庁側で同じ趣旨を書いているのは平成18年5月のQ&AのQ9で、そこでは「1人当たりの飲食費のうち5,000円相当額を控除するというような方式ではありません」と、当時の金額のまま説明されています。金額を1万円に読み替えれば、結論は同じです。
1次会・2次会の扱いも同じQ&AのQ10にあります。それぞれの行為が単独で行われていると認められるとき(例えばまったく別の業態の飲食店を使ったとき)は飲食費ごとに判定してよく、連続する飲食が一体の行為であると認められるときは全体を合算して判定する、という整理です。実質的に同じ飲食店で行われたのに支払を分割しているときは、合算側の例として挙げられています。
- ✓自己の従業員等が得意先等を接待して飲食するための「飲食代」
- ✓飲食等のために支払うテーブルチャージ料やサービス料等
- ✓飲食等のために支払う会場費
- ✓得意先等の業務の遂行や行事の開催に際して、弁当の差入れを行うための「弁当代」
- ✓飲食店等での飲食後、その飲食店等で提供されている飲食物の持ち帰りに要する「お土産代」
- ✕ゴルフや観劇、旅行等の催事に際しての飲食等に要する費用
- ✕接待等を行う飲食店等へ得意先等を送迎するために支出する送迎費
- ✕飲食物の詰め合わせを贈答するために要する費用
2社以上で費用を分担したときの判定基準は、措置法通達61の4(1)-23の注にあります。「飲食費として支出する金額」とはその飲食等のために要する費用の総額をいうので、分担したときも総額を参加者数で割って判定します。ただし総額の通知がなく、1人当たりの費用がおおむね10,000円程度に止まると想定される場合は、自社が負担した金額で判定して差し支えない、とされています。
1万円は超過分を切る線ではなく、またぐかどうかで扱いが切り替わる線だ。だから店を決める段階で見るべきは「いくら超えそうか」ではなく「超えるか超えないか」になる。さらに1次会と2次会が一体と見られれば合算で判定されるので、1軒目を抑えても2軒目で線を越えれば両方が交際費等の側に回る。同じ店で支払を分けるのは、合算される側の例として国税庁自身が挙げている。
会議費は1人当たり1万円を超えても交際費等になりません
1万円の線は、飲食費に適用される線です。会議に関連する飲食物は、そもそも別の号で交際費等から外れています。施行令37条の5第2項第2号が「会議に関連して、茶菓、弁当その他これらに類する飲食物を供与するために通常要する費用」を挙げており、この号には金額の線が置かれていません。
“61の4(1)−21 会議に際して社内又は通常会議を行う場所において通常供与される昼食の程度を超えない飲食物等の接待に要する費用は、原則として措置法令第37条の5第2項第2号に規定する「会議に関連して、茶菓、弁当その他これらに類する飲食物を供与するために通常要する費用」に該当するものとする。(注)1 会議には、来客との商談、打合せ等が含まれる。2 本文の取扱いは、その1人当たりの費用の金額が措置法令第37条の5第1項に定める金額を超える場合であっても、適用があることに留意する。
この注2が決定打です。会議費は1人当たり1万円を超えても交際費等になりません。そして注1により、「会議」には来客との商談や打合せが含まれます。ただし条文側の縛りは「通常会議を行う場所において通常供与される昼食の程度を超えない」ことと「通常要する費用」であることなので、程度を超えれば会議費では収まらなくなります。
国税庁が同じ内容を説明しているのは、平成18年5月のQ&AのQ12です。「従来から交際費等に該当しないこととされている会議費等については、1人当たり5,000円超のものであっても、その費用が通常要する費用として認められるものである限りにおいて、交際費等に該当しないものとされます」と書かれています(当時の金額のまま)。国税庁の分野別索引の交際費の欄に並ぶタックスアンサーは4本(No.5265・No.5260・No.5261・No.5262)で、会議費との区分はその4本が扱う範囲の外です。根拠はこの通達とQ&Aに集まっています。
旅行や観劇に招待し、あわせて会議を開いた場合は措置法通達61の4(1)-16があります。「その会議が会議としての実体を備えていると認められるとき」は、会議に通常要する費用を交際費等に含めない取扱いです。ただし同通達の注は、旅行・観劇等の行事に際しての飲食は「当該行事と不可分かつ一体的なもの」として扱うと念を押しています。
「業務のために使用したことが明らかでないもの」は800万円の枠の外に出ます
条文の第6項は除外を3つしか書いていませんが、通達はもっと広い枠組みを立てています。措置法通達61の4(1)-1は、交際費等には含まれないものとして①寄附金 ②値引き及び割戻し ③広告宣伝費 ④福利厚生費 ⑤給与等の5つの性質を挙げ、以降の通達がそれぞれを具体化しています。⑤給与等を担当するのが61の4(1)-12です。
“61の4(1)−12 従業員等に対して支給する次のようなものは、給与の性質を有するものとして交際費等に含まれないものとする。(1) 常時給与される昼食等の費用 (2) 自社の製品、商品等を原価以下で従業員等に販売した場合の原価に達するまでの費用 (3) 機密費、接待費、交際費、旅費等の名義で支給したもののうち、その法人の業務のために使用したことが明らかでないもの
ここでいう「従業員等」は、同じ通達群の61の4(1)-7の注が「役員及び従業員をいう」と定義しています。つまり(3)は役員にも及びます。そして役員については法人税基本通達9-2-9(9)が、ほぼ同文で「機密費、接待費、交際費、旅費等の名義で支給したもののうち、その法人の業務のために使用したことが明らかでないもの」を経済的な利益=給与として扱います。毎月定額で支給されていれば、法人税基本通達9-2-11(3)により定期同額給与の側に入ります。
注意したいのは、交際費等に含まれないことは、必ずしも有利ではないという点です。(3)に落ちた支出は給与の性質を持つものとされ、800万円の枠の計算にも、接待飲食費50%の分母にも入りません。枠を使い切っていない中小法人ほど、交際費等として処理できたはずの支出が給与側に振られるほうが痛手になります。
| どの段階に落ちるか | 根拠となる条文・通達 | 結果 |
|---|---|---|
| 交際費等に当たる | 措法61条の4第6項 | 800万円の枠または接待飲食費50%の計算に入ります |
| 業務のために使用したことが明らかでない | 措通61の4(1)-12(3)/法基通9-2-9(9) | 給与の性質。交際費等に含まれず、枠の計算にも入りません |
| 費途が明らかでない | 法基通9-7-20 | 損金の額に算入されません。仮払金経理や取得価額算入でも同じ扱いです |
| 相手方の氏名等を帳簿書類に記載していない | 措法62条第2項 | 法人税額に支出額の40%が加算されます(同条第1項) |
最後の段が措置法62条の使途秘匿金です。同条第1項は「当該使途秘匿金の支出の額に百分の四十の割合を乗じて計算した金額を加算した金額とする」と書いています。交際費の61条の4には「令和九年三月三十一日」という適用期限がありますが、62条には適用期限が置かれていません(「平成六年四月一日以後に」とあるだけです)。この段階の詳細は使途不明金・使途秘匿金の記事で条文ごとに整理しています。役員まわりの資金移動が絡むときは役員貸付金の記事と役員借入金の記事も合わせてご覧ください。隠ぺい・仮装と判定された場合の加算税は重加算税と延滞税の記事にまとめています。
交際費等に「該当しない」と言われたら安心する、という反応は危ない。通達61の4(1)-12(3)に落ちた支出は、交際費等の枠の外に出ると同時に給与の側へ移る。法人の損金としては残っても、受け取った側の課税と源泉徴収の問題が立ち上がる。さらに費途が明らかでない段、相手方を帳簿に書いていない段と下がるたびに、損金不算入、法人税額への40%加算と不利が積み上がる。分岐を決めているのは支出そのものではなく、帳簿に何をどこまで書いてあるかだ。
交際費の線引きを誤らないために、手元で整えておくこと
記載の要件は、同じ条文の中で2つに分かれています
接待飲食費の50%特例と、1人当たり1万円以下の除外。この2つは、どちらも措置法施行規則21条の18の4という1本の条文を根拠にしていますが、求められる記載事項が違います。条文に「(第三号に掲げる事項を除く。)」という括弧書があり、50%特例のほうだけ第3号「飲食等に参加した者の数」が外れるためです。
| 50%特例の記載先 | 法人税法上で整理・保存が義務付けられている帳簿書類(措規21条の18の4の前半) |
|---|---|
| 50%特例の記載事項 | 第1号・第2号・第4号・第5号の4項目。第3号「参加した者の数」は除かれます |
| 1万円以下除外の保存物 | 所定事項を記載した書類の保存(措法61条の4第8項) |
| 1万円以下除外の記載事項 | 第1号から第5号までの5項目。参加した者の数を含みます |
| 800万円の枠の手続 | 定額控除限度額の計算に関する明細書の添付(措法61条の4第7項) |
記載事項のうち相手方の氏名については、国税庁が「○○会社・□□部、△△◇◇(氏名)部長他10名、卸売先」という書き方でも差し支えないとしています。一方で一の飲食等の行為を分割して記載すること、相手方を偽って記載すること、参加者の人数を水増しして記載することは、事実の隠ぺい又は仮装に当たる、と明示されています(平成18年5月のQ&A Q14)。領収書や請求書の保存期間については請求書の保存期間の記事、日々の記帳は仕訳の記事も参考になります。
支出の前に、資金の順番を考えておく
交際費の損金不算入は、支出した事業年度の税額に効いてきます。措置法通達61の4(1)-24は「交際費等の支出の事実があったもの」を基準にしており、仮払や未払の経理をしているかどうかを問いません。つまり接待を行った事業年度に計算が確定します。枠の使い方は期中に把握しておくほうが動きやすく、資金繰り表の記事と運転資金の記事が整理の下敷きになります。
支払の順序を組み替えたい場面では、売掛金の入金時期を前に動かす選択肢もあります。仕組みそのものはファクタリングとはの記事にまとめています。入金までの日数や申込みの条件は会社ごとに違うため、下の一覧で条件を並べて比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。


このページの数値と引用は、すべて国の法令と官公庁が自ら公開している情報を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。掲載のない項目は「記載なし」と書いています。(確認日:2026年11月11日/掲載内容は予告なく変更されることがあります)