役員貸付金とは|認定利息の年1.3%は官報から決まる
会社が社長や役員にお金を貸したまま、決算書に役員貸付金として残っている。中小企業ではよく見る形です。ところがこの言葉、税務署が条文で使っている言葉かというと、そうではありません。
2026年11月11日にe-Gov法令検索のキーワード検索で「役員貸付金」と「認定利息」を引くと、どちらも日本の法令全体で1件もヒットしません。それでいて、会社がこの貸付けについて受け取るべき利息の率は、令和8年中に貸したものなら年1.3%と決まっています。しかもその数字は、所得税基本通達を開いても出てきません。通達が指しているのは租税特別措置法93条2項で、その93条2項が指しているのは毎年11月末に財務大臣が出す告示、つまり官報です。この記事では、その3段のチェーンを条文と通達の逐語で最後までたどります。
- ▸令和8年中に会社が役員へ貸し付けた分の利息相当額は年1.3%。平均貸付割合0.8%(財務省告示第305号)に年0.5%(措置法93条2項)を足した数字です
- ▸令和4年〜7年は年0.9%。平成22年以降ずっと下がり続けてきた率が、令和8年に初めて上がりました
- ▸国税庁「令和8年版 源泉徴収のあらまし」の利率表は令和4年〜7年で終わっていて、令和8年の行はタックスアンサーNo.2606の側にしかありません
- ▸会社が益金に計上する利息(認定利息)の率を定めた法人税の通達は置かれていません。拠りどころは平成25年3月15日の名古屋裁決2件です
「役員貸付金」も「認定利息」も、法令の条文には置かれていません
e-Gov法令検索には、現行法令の条文を語で横断検索するキーワード検索があります。2026年11月11日に同じ語を3回ずつ引いた結果はこうでした。
- ✕役員貸付金……日本の法令全体で1件もヒットしません(3回とも同じ結果)
- ✕役員に対する貸付金……同じく1件もヒットしません
- ✕認定利息……同じく1件もヒットしません
検索そのものが動いていないわけではありません。対照に引いた「貸付金」は2,430件、「役員」は16,757件が返ってきます。一方で「経済的利益」は170件、「定期同額給与」は18件(法人税法・同施行令・同施行規則の3本のみ)、「利子税特例基準割合」は6件(租税特別措置法と同施行令の2本のみ)でした。
国税庁のサイト側も同じです。タックスアンサーのコード一覧、質疑応答事例(所得税・源泉所得税・法人税・財産の評価)、文書回答事例、国税庁告示の一覧、法人税基本通達の目次。この10本の索引を2026年11月11日に直接取得して語を数えましたが、「役員貸付金」「認定利息」はどの見出しにも1か所も出てきません。タックスアンサーの該当ページも、タイトルは「金銭を貸し付けたとき」(No.2606)で、「役員」の語が入っていません。
実務でいちばん使われている2語が、条文にも国税庁の索引の見出しにも置かれていない。これが、この話を調べはじめた人が最初につまずくところです。
令和8年中の貸付けは年1.3%。率は官報の財務省告示で決まります
利率の出発点は所得税基本通達36-49です。逐語で引きます。
“(利息相当額の評価)
36-49 使用者が役員又は使用人に貸し付けた金銭の利息相当額については、当該金銭が使用者において他から借り入れて貸し付けたものであることが明らかな場合には、その借入金の利率により、その他の場合には、貸付けを行った日の属する年の租税特別措置法第93条第2項《利子税の割合の特例》に規定する利子税特例基準割合による利率により評価する。(平19課法9-9、課個2-20、課審4-32、平25課法9-7、課個2-16、課審5-32、令2課法11-7、課審5-30改正)
読んだとおり、36-49には率の数字が1つも入っていません。入っているのは行き先だけです。会社が他から借りてそのまま役員に貸したことが明らかならその借入金の利率、それ以外は貸付けを行った日の属する年の利子税特例基準割合。その利子税特例基準割合の定義は、租税特別措置法93条2項にあります。
“2 前項に規定する利子税特例基準割合とは、平均貸付割合(各年の前々年の九月から前年の八月までの各月における短期貸付けの平均利率(当該各月において銀行が新たに行つた貸付け(貸付期間が一年未満のものに限る。)に係る利率の平均をいう。)の合計を十二で除して計算した割合として各年の前年の十一月三十日までに財務大臣が告示する割合をいう。以下同じ。)に年〇・五パーセントの割合を加算した割合をいう。
条文は「各年の前年の十一月三十日までに財務大臣が告示する割合」と書いています。つまり率の最終的な出どころは官報です。令和8年分の告示は、令和7年11月28日の本紙第1598号8頁に載りました。
“〇財務省告示第三百五号
租税特別措置法(昭和三十二年法律第二十六号)第九十三条第二項の規定に基づき、令和八年の同項に規定する平均貸付割合を次のように告示する。
令和七年十一月二十八日 財務大臣 片山さつき
年〇・八パーセント
平均貸付割合が年0.8%。これに措置法93条2項の年0.5%を足して年1.3%。これが令和8年中に貸し付けた分に使う率です。
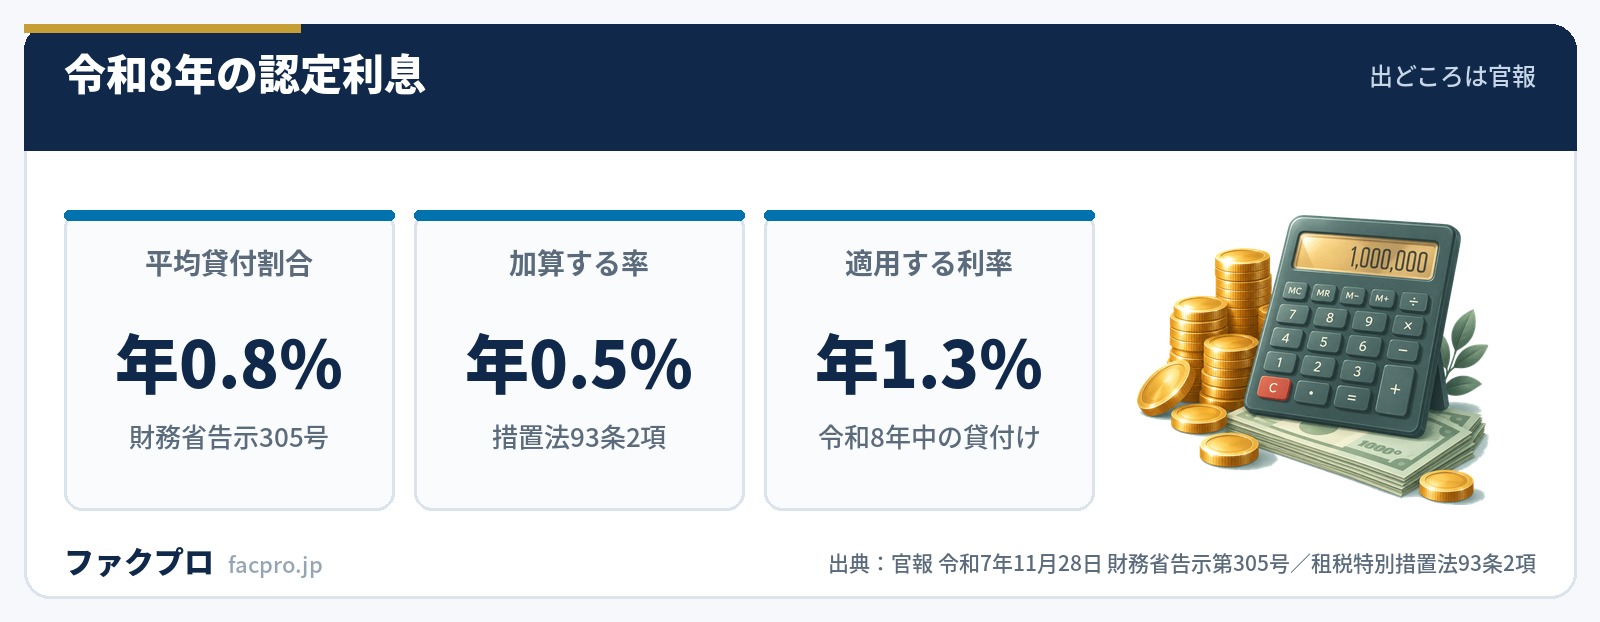
同じ1.3%は、国税庁タックスアンサーNo.2606「金銭を貸し付けたとき」([令和8年4月1日現在法令等])の表にも「令和8年中に貸付けを行ったもの:1.3パーセント」として並んでいます。措置法の計算式と国税庁の公表値は、ここでぴたりと合います。
36-49が率を決める基準は「貸付けを行った日の属する年」です。だから同じ役員への同じ貸付けでも、年をまたいで貸し増した分は、その年の率で別に計算することになります。金銭消費貸借契約書に率を1つだけ固定して書いて終わりにすると、翌年の貸し増し分が取りこぼしになります。契約書に書くなら、率そのものではなく「貸付けを行った日の属する年の利子税特例基準割合による」と参照先で書いておくほうが、毎年の巻き直しがいりません。
0.9%から1.3%へ。上がったのは平成22年以降で初めてです
年ごとの率は、タックスアンサーNo.2606にまとめて並んでいます。
| 平成22年〜25年中の貸付け | 4.3% |
|---|---|
| 平成26年中の貸付け | 1.9% |
| 平成27年〜28年中の貸付け | 1.8% |
| 平成29年中の貸付け | 1.7% |
| 平成30年〜令和2年中の貸付け | 1.6% |
| 令和3年中の貸付け | 1.0% |
| 令和4年〜7年中の貸付け | 0.9% |
| 令和8年中の貸付け | 1.3% |
| 令和9年中の貸付け | 記載なし(告示は令和8年11月30日まで) |
4.3%から0.9%まで一貫して下がってきた率が、令和8年に初めて上がりました。令和4年〜7年の0.9%に対して令和8年は1.3%で、0.4ポイントの上昇です。
国税庁の別ページでも同じ数字を突き合わせられます。「延滞税の割合」ページの参考表は、利子税特例基準割合を令和4年から令和7年まで各年0.9%、令和8年1月1日〜令和8年12月31日を1.3%としています。同じページの令和8年の延滞税は①2.8%②9.1%。平均貸付割合0.8%に1%を足した1.8%を基準にすると、①は1.8+1=2.8%、②は1.8+7.3=9.1%で、措置法の計算式どおりに並びます。
ただし「所基通36-49で何%」という言い方は、年を特定しないとかならず外れます。36-49が指している措置法93条2項の中身が、これまでに2回入れ替わっているからです。
| 世代 | 率の定め方 | 告示の期限 |
|---|---|---|
| 〜平成25年 | 商業手形の基準割引率(日本銀行法15条1項1号)に年4%を加算 | 前年11月30日を経過する時 |
| 平成26年〜令和2年 | 短期貸付けの平均利率(前々年10月〜前年9月)に年1%を加算。0.1%未満は切捨て | 前年12月15日まで |
| 令和3年〜 | 平均貸付割合(前々年9月〜前年8月)に年0.5%を加算。切捨ての定めなし | 前年11月30日まで |
令和3年1月1日に、用語が「特例基準割合」から「利子税特例基準割合」に変わり、「平均貸付割合」という名前が新しく括弧書きで定義され、集計期間が1か月前倒しになり、0.1%未満の端数切捨てが外れ、告示期限が12月15日から11月30日に半月早まりました。5か所が同時に動いています。
通達の側はほとんど動いていないのに、適用される率だけが毎年動く。36-49は令和2年の改正を最後に文言が変わっていませんが、その間に率は令和3年1.0%、令和4年〜7年0.9%、令和8年1.3%と動きました。通達番号を覚えても率は出てこない、という構造がここにあります。
「令和8年版 源泉徴収のあらまし」には、令和8年の行が入っていません
国税庁は毎年「源泉徴収のあらまし」を出しています。令和8年版の「第2 給与所得の源泉徴収事務」−24−ページに36-49の説明があり、参考として年ごとの率が並んでいます。そこを逐語で引きます。
“(参考)平成27年以降に適用される上記ロの利率は、次のとおりです。
・平成27年〜28年中に貸付けを行ったもの…………1.8%
・平成29年中に貸付けを行ったもの…………………1.7%
・平成30年〜令和2年中に貸付けを行ったもの……1.6%
・令和3年中に貸付けを行ったもの…………………1.0%
・令和4年〜7年中に貸付けを行ったもの…………0.9%
表は令和4年〜7年の0.9%で終わっています。令和8年中に貸し付けた分の行は、この冊子が扱う範囲の外です。同じ国税庁のタックスアンサーNo.2606には1.3%と並んでいるのに、です。
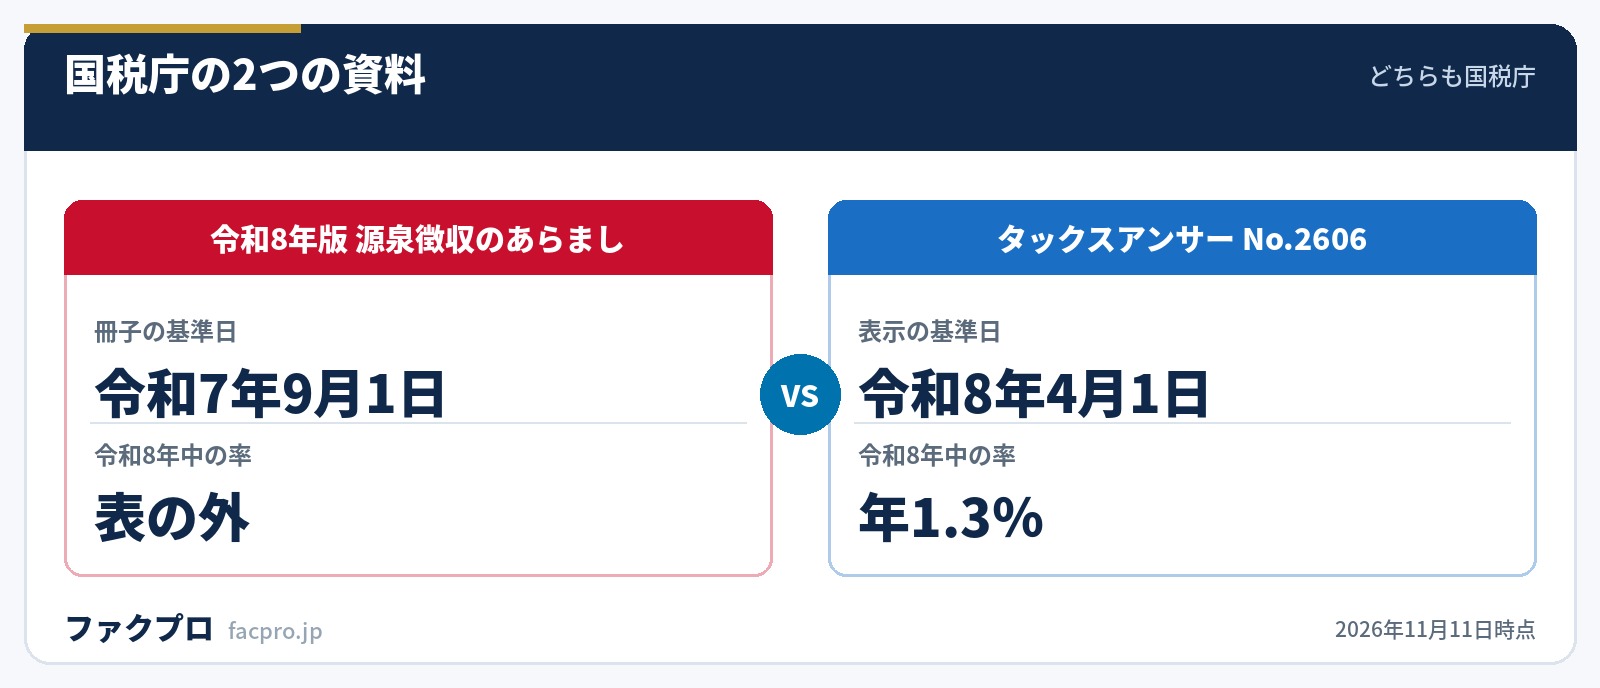
理由は冊子自身が冒頭に書いています。
“この「源泉徴収のあらまし」は、令和7年9月1日現在の所得税法等関係法令(租税条約については発効予定条約を含みます。)の規定に基づいて、源泉徴収の事務に携わっている方に、令和8年における源泉徴収の仕組みやその内容を十分理解していただくために作成しているものです。
基準日が令和7年9月1日。令和8年分の平均貸付割合の告示が出たのは令和7年11月28日です。つまり告示が冊子の基準日より3か月近く後に出るので、「令和8年版」に令和8年の率は構造的に入りません。措置法93条2項が告示期限を「前年11月30日まで」と定めている以上、このズレは毎年必ず起きます。
どちらが間違っているという話ではなく、基準日が違う2つの資料を同じ棚に置くとこうなる、というだけです。読者の側の動き方としては、率を確かめる窓口を冊子ではなくタックスアンサーNo.2606か官報の告示に寄せるのが手戻りがありません。なお同じ冊子の冒頭には「令和9年版以後は、冊子の作成を行いません」「令和9年版以後も国税庁ホームページには…PDFデータの掲載を継続いたします」とも出ています。紙で確認する習慣のある経理担当の方は、この年が切り替えどきです。
利息を取らなくても課税しない3つの例外と、5,000円の枠
無利息で貸したらかならず課税されるかというと、そうではありません。所得税基本通達36-28が3つの例外を置いています。全文を引きます。
“(課税しない経済的利益……金銭の無利息貸付け等)
36-28 使用者が役員又は使用人に対し金銭を無利息又は36-49により評価した利息相当額に満たない利息で貸し付けたことにより、その貸付けを受けた役員又は使用人が受ける経済的利益で、次に掲げるものについては、課税しなくて差し支えない。(平11課法8-11、課所4-23改正)
(1) 災害、疾病等により臨時的に多額な生活資金を要することとなった役員又は使用人に対し、その資金に充てるために貸し付けた金額につき、その返済に要する期間として合理的と認められる期間内に受ける経済的利益
(2) 役員又は使用人に貸し付けた金額につき、使用者における借入金の平均調達金利(例えば、当該使用者が貸付けを行った日の前年中又は前事業年度中における借入金の平均残高に占める当該前年中又は前事業年度中に支払うべき利息の額の割合など合理的に計算された利率をいう。)など合理的と認められる貸付利率を定め、これにより利息を徴している場合に生じる経済的利益
(3) (1)及び(2)の貸付金以外の貸付金につき受ける経済的利益で、その年(使用者が事業年度を有する法人である場合には、その法人の事業年度)における利益の合計額が5,000円(使用者が事業年度を有する法人である場合において、その事業年度が1年に満たないときは、5,000円にその事業年度の月数(1月未満の端数は1月に切り上げた月数)を乗じて12で除して計算した金額)以下のもの
- ✓災害・疾病等で臨時に多額の生活資金が要ることになった人へ、その資金に充てるために貸した分。返済に要する期間として合理的と認められる期間内に受ける利益
- ✓借入金の平均調達金利など、合理的と認められる貸付利率を自社で定めて、その利率で利息を取っている場合
- ✓上の2つ以外の貸付金で、その年(法人なら事業年度)の利益の合計額が5,000円以下のもの
この3号は、どれも主語が「役員又は使用人」です。社宅の通達(36-40〜36-48)が役員と使用人で算式を書き分けていて、使用人の側にだけ「実際に徴収している賃貸料が50%相当額以上なら経済的利益はないものとする」という扱いを置いているのとは対照的に、金銭の貸付けについては、所得税の側で役員と従業員の扱いが分かれていません。差がつくのは、使用人への住宅資金の貸付けに年1%の利率を基準とする特例(平成22年12月31日までに行った貸付け限り)の1点と、このあと見る法人税の損金性だけです。
ところが、この3号目の「5,000円」の判定単位が、国税庁の資料ごとに違う書かれ方をしています。
国税庁「令和8年版 源泉徴収のあらまし」−27−は3つ目として、「その年又はその事業年度における利益の合計額が5,000円(その事業年度が1年に満たない場合には、「5,000円×その事業年度の月数/12」)以下のもの」としていて、通達とタックスアンサーのちょうど中間の書き方です。事業年度という単位は残っていますが、1月未満の端数の切り上げは出てきません。
読者がどちらを前提に動けばよいかというと、いちばん厳しい通達の読み方に合わせておけば、どの資料を見てきた相手とも話が合います。8月に設立して翌3月決算(8か月)の会社なら、通達の計算では5,000円×8÷12=3,333円が上限で、タックスアンサーの「1年間で5,000円」だけを前提にすると、枠を実際より大きく見てしまいます。なおこの5,000円の枠そのものを争った裁決要旨は、2026年11月11日時点の裁決要旨検索では1件も出てきません。27年間動いていない基準をめぐって揉めること自体が珍しい、という裏返しでもあります。
会社が受け取るべき利息の率は、法人税側の通達には出てきません
ここまでは所得税、つまり借りた役員の側の話でした。会社の側、つまり法人税ではどうなるか。入口は法人税法34条4項のたった1文です。
“4 前三項に規定する給与には、債務の免除による利益その他の経済的な利益を含むものとする。
この1文を受けて、法人税基本通達9-2-9が「債務の免除による利益その他の経済的な利益」を12項目に分けて列挙します。そのうち貸付けを扱っているのが(7)です。
“(7) 役員等に対して金銭を無償又は通常の利率よりも低い利率で貸し付けた場合における通常取得すべき利率により計算した利息の額と実際徴収した利息の額との差額に相当する金額
法人税側が置いているのは「通常取得すべき利率」という言葉までで、具体的な数字への橋は所得税側の36-49にしかありません。タックスアンサーNo.5202「役員等に対する経済的利益」の項目7も、同じ「通常取得すべき利率」で止まっています。
法人税基本通達の目次を2026年11月11日に全文取得して語を数えると、「貸付金」「利息」「無利息」「受取利息」「利率」は、どれも見出しに1か所も出てきません。法人税基本通達2-1-24〜2-1-26は利子を益金に入れる時期(「その利子又は利息相当部分の計算期間の経過に応じ当該事業年度に係る金額を当該事業年度の益金の額に算入する」)を定めているだけで、率はその通達が扱う範囲の外です。
その名古屋裁決(平24-32/平24-33、いずれも平成25年3月15日)は、こう述べています。
“原処分庁が適用した所得税基本通達36−49《利息相当額の評価》で定める利率は、租税特別措置法第93条《利子税の割合の特例》に規定する利子税の特例基準割合(…)と同じであり、法人税法第22条《各事業年度の所得の金額の計算》第2項に基づき収益の額に計上すべき利息相当額を算定する場面においても、これと異なる取扱いをすべき特段の事情がない限り、当該通達に基づき算定することが不合理であるということはできない。
「不合理であるということはできない」は、「36-49の率でなければならない」とは別の言い方です。実際、36-28(2)は会社が自社の借入金の平均調達金利などから合理的な貸付利率を定めることを認めていて、平成19年5月7日の熊本裁決(平18-15)では、会社が内部規定で決めた平均調達金利4.27%がそのまま受取利息の利率として採用されました。自社ルールを作るなら、作った年のうちに社内規程として残し、毎年見直した記録まで残すところまでが一式です。規程を作った以上、その規程の率で課税される、という向きにも効きます。
損金になるかどうかは、もう一段あります。法人税基本通達9-2-11(2)は、9-2-9の(6)または(7)の金額を定期同額給与に入れる根拠ですが、括弧で「その額が毎月著しく変動するものを除く」と置いています。
残高が毎月大きく動く役員貸付金は、ここで定期同額給与から外れます。外れた経済的利益は法人税法34条1項の壁に当たり、損金に入りません。役員報酬から毎月定額で返済していく形が実務でよく選ばれるのは、残高の動き方をならす効果もあるからです。
逆向きの救済もあります。法人税基本通達9-2-10は、所得税法上で経済的な利益として課税されないもので、かつ会社がその役員への給与として経理しなかったものは、給与として取り扱わないとしています。つまり36-28(3)の5,000円の枠に収まれば、所得税でも課税されず、法人税でも役員給与になりません。所得税の通達が法人税の損金性まで決めている、めずらしい形です。ただし「給与として経理しなかったものであるとき」という条件が付いています。
向きが逆の役員借入金と並べると、当たる条文がまるごと入れ替わります
同じ1本の金銭消費貸借契約でも、貸し手が会社か役員かで、当たる条文が入れ替わります。役員が会社に貸している側については役員借入金の記事に分けて書きました。ここでは、社長が亡くなったときの跳ね返り方だけを並べます。
財産評価基本通達204が、貸付金債権の評価を定めています。
“(貸付金債権の評価)
204 貸付金、売掛金、未収入金、預貯金以外の預け金、仮払金、その他これらに類するもの(以下「貸付金債権等」という。)の価額は、次に掲げる元本の価額と利息の価額との合計額によって評価する。
(1) 貸付金債権等の元本の価額は、その返済されるべき金額
(2) 貸付金債権等に係る利息(208≪未収法定果実の評価≫に定める貸付金等の利子を除く。)の価額は、課税時期現在の既経過利息として支払を受けるべき金額
204の主語は「貸付金債権等の価額」で、債権者=貸した側の財産の評価規定です。役員貸付金の債権者は会社。亡くなった社長は債務者の側なので、204も、回収不能分を元本から外す205も、社長の相続財産そのものには当たりません。では何に当たるか。2つに分かれます。
- 社長の側は債務控除。相続税法13条1項1号が「被相続人の債務で相続開始の際現に存するもの(公租公課を含む。)」と定めています。ただし同14条1項が「前条の規定によりその金額を控除すべき債務は、確実と認められるものに限る。」と置いています
- 会社の側は株価。204で返済されるべき金額どおりに評価された貸付金が、財産評価基本通達185の純資産価額の計算で資産に入り、取引相場のない株式の評価額を押し上げます。その株式もまた社長の相続財産です
同じ金額が、同じ人の相続税のなかで、債務控除のマイナスと自社株評価のプラスの両方に現れます。しかも「確実と認められるものに限る」という縛りがかかるのは、マイナス側だけです。
財産評価基本通達186は「貸倒引当金、退職給与引当金、納税引当金その他の引当金及び準備金に相当する金額は負債に含まれないものとし」としたうえで、186(3)では「被相続人の死亡により、相続人その他の者に支給することが確定した退職手当金、功労金その他これらに準ずる給与の金額」は負債に含まれるとしています。中小企業庁の好事例集が役員貸付金の解消策として並べて挙げた「引当金計上」と「経営者の退職金による一部充当」は、相続税の自社株評価の場面では効き方がまったく違う、ということです。なお財産評価基本通達には、債務そのものの評価を定めた項目は置かれていません。債務側は相続税法13条・14条だけで処理されます。
引当金の繰入そのものの扱いは貸倒引当金と法定繰入率の記事、債権を切るときの貸倒れの判定は貸倒損失の記事、免除を受けた側の課税は債務免除益の記事に分けています。
放棄・免除の分岐点は、法人税基本通達9-2-9(4)の括弧書きです。「役員等に対して有する債権を放棄し又は免除した場合(貸倒れに該当する場合を除く。)におけるその放棄し又は免除した債権の額に相当する金額」。貸倒れに当たらなければ役員給与で、臨時の支給なので原則として損金に入りません。
免除された役員の側が非課税になる道も、かなり狭く作られています。所得税法44条の2第1項が挙げているのは「破産法第252条第1項に規定する免責許可の決定」「再生計画認可の決定」「その他資力を喪失して債務を弁済することが著しく困難である場合」の3つだけで、しかも同条3項で、確定申告書にその適用を受ける旨の記載があることが要件とされています。
残高が積み上がった会社に、実際に何が起きたか
役員貸付金をめぐる公的な判断は、ほぼ国税不服審判所の裁決に集まっています。裁判所の裁判例検索(2026年11月11日時点で稼働中)で「役員貸付金」を引くと平成12年11月30日の東京地裁判決が返りますが、全文を読むと子会社の貸借対照表の流動資産の内訳として2回出てくるだけで、争点は認定利息ではありません。認定利息の課税を正面から扱った公開裁判例は、この検索では1件も出てきません。
裁決要旨検索で拾える主なものを、新しい順に並べます。
- 令和6年9月13日 東京(令6-31):みなし役員への支出を「返済を前提とした貸付金」として決算処理し修正申告もしていたが、金銭消費貸借契約の成立を客観的に示す事実が示されず、全額が給与等に当たるとされた(棄却)
- 令和5年12月14日 東京(令5-52、裁決事例集No.133):使途不明金を役員への貸付金に振り替えた残高が膨れ上がり、不動産の売買代金と相殺して消し込もうとした件。第二次納税義務まで争われた(棄却)
- 令和5年1月20日 名古屋(令4-6):車両の売却代金をみなし役員が現金で受け取った件。貸付金とする合意があったことをうかがわせる証拠がなく、給与等に当たるとされた(棄却)
- 平成21年6月12日 仙台(平20-23):役員貸付金の放棄を損金にした件。放棄する旨の意思表示が役員に対してされておらず効果がまだ生じていないとして、原処分が全部取消しになった
- 平成19年5月7日 熊本(平18-15):会社の内部規定で決めた平均調達金利4.27%が、役員への貸付金の受取利息の利率として採用された(棄却)
- 平成18年11月29日 札幌(平18-3):売上除外などで捻出した資金を代表者への貸付金と認定した件。認定利息まで重加算税の対象になった(棄却)
- 平成16年6月7日 熊本(平15-25):自ら認定利息の計算の基礎にしていたことが、代表者への貸付金だと認識していた根拠のひとつとされた(棄却)
並べてみると、否認の入口はほぼ1つに絞られます。勘定科目に「役員貸付金」と書いたかどうかではなく、金銭消費貸借契約として外から見える事実が残っているかどうかです。勘定科目の付け方そのものは勘定科目の記事と仕訳の記事に整理しています。
金融機関がどう見るかも、公的資料の側に文章が残っています。中小企業庁「経営者保証解除の好事例集」(令和4年9月)は、3つの事例で経営者への貸付金を挙げています。
“【ポイント】法人の経理と経営者の家計が分離していない
・会社から経営者への多額の貸付金が存在しており、「特別保証制度」の利用要件を満たしていなかった。
【ポイント】法人と経営者間の資金のやりとりの解消を明示
・会社から経営者への貸付金につき、一定期間で解消すべく、経営者が会社に対する借用書を作成。
同じ好事例集の事例3は「決算書上に長期にわたり積み上がった経営者への貸付金が存在」としたうえで、「長期に亘り積み上がった経営者に対する多額の貸付金の内容について、正確に金融機関に説明できる材料を有していなかった」と書き、解決策として「引当金計上や経営者の退職金による一部充当など事業承継計画書に課題解決策を細かく落し込み」と続けています。
“(5) 主債務者たる中小企業等から資金調達の要請を受けた場合には、当該企業の経営状況等を分析した上で、法人個人の一体性の解消等が図られているか、あるいは、解消を図ろうとしているかを検証するとともに、検証の結果、一体性の解消が図られている等と認められる場合は、経営者保証を求めない可能性等を債務者の意向も踏まえた上で検討する態勢が整備されているか。
ただし、この監督指針の全13ファイルを2026年11月11日に取得して語を数えると、「役員貸付」という語は1か所も出てきません。金融庁が使っているのは「法人個人の一体性」という抽象的な言い方だけで、勘定科目の名前は使っていません。中小企業庁の信用保証協会監督指針も同じでした。経営者保証そのものの考え方は経営者保証ガイドラインの記事、事業承継のときの保証制度は事業承継特別保証の記事にまとめています。
統計の側は、もっと手前で止まっています。中小企業実態基本調査の令和8年調査票(法人企業用・乙)が貸借対照表について聞いている欄は、流動資産の内訳が「現金・預金」「受取手形・売掛金」「棚卸資産」の3つだけです。負債側は短期借入金・長期借入金を「金融機関」「金融機関以外」まで細かく分けているのに、資産側の貸付金はまったく分けていません。役員貸付金は、①流動資産か⑤投資その他の資産のどこかに埋もれます。調査票で「役員貸付」「役員に対する貸付」を数えても、甲・乙いずれにも1か所も出てきません。
資金の出どころを並べて比べたいとき
役員貸付金そのものを減らすのは、返済・役員報酬からの天引き・退職金での充当・資産での清算といった社内の話です。ただ、その手前に「会社の運転資金が足りていないから社長が立て替え、戻しきれていない」という事情が重なっている会社もあります。考え方の整理は運転資金とはの記事とファクタリングとはの記事に置いています。売掛金を使った資金調達の条件を並べて見たい方は、こちらからどうぞ。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。


このページの数値と引用は、すべて国の法令と官公庁が自ら公開している情報を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。掲載のない項目は「記載なし」と書いています。(確認日:2026年11月11日/掲載内容は予告なく変更されることがあります)