
信用保証料率の9区分|下限が3通りに見える理由
信用保証協会の保証料率を調べると、「0.45%〜1.90%の9区分」という説明に行き当たります。ところが実際に協会のページを開くと、東京は0.30%から、大阪は0.32%からと書かれている。どれが正しいのか、という疑問がこの記事の出発点です。
結論から言えば、どれも正しく、見ている資料が違うだけです。保証料率は法令ではなく各協会が決めるもので、料率表の作り方そのものが協会によって違います。この記事では、9という数の出どころから、下限が割れる理由までを順にたどります。
- ▸保証料率を定めた条文はありません。法令が定めているのは協会が日本政策金融公庫に払う保険料率のほうです
- ▸「責任共有」「部分保証」「てん補率」「保証料率」は5つの関係法令97,610字に1文字も置かれていません
- ▸標準は責任共有0.45〜1.90%/責任共有外0.50〜2.20%。9協会のうち8協会がこの値で一致しています
- ▸崩しているのは2協会だけ。東京は融資額の段を足して0.30%、大阪は有担保に一律10%割引を重ねて0.32%を作っています
9という数はどこから来たのか
9段という構造そのものは法令に由来します。中小企業信用保険法施行規則20条1項に、9行の表が置かれているからです。ただし、その表が定めているのは事業者が払う保証料率ではありません。
| 表の中身 | 保険事故の発生率の区分に応じた保険料率(9段) |
|---|---|
| 第三欄の9つの値 | 0.25/0.43/0.61/0.79/0.97/1.15/1.33/1.51/1.69% |
| 括弧内(手形割引等特殊保証) | 0.21/0.37/0.52/0.67/0.82/0.98/1.13/1.28/1.44% |
| 並びの向き | 区分が上(事故率が低い)ほど安い |
| 誰が誰に払う率か | 信用保証協会が日本政策金融公庫に払う保険料の率 |
協会の保証料率9区分(1.90/1.75/1.55/1.35/1.15/1.00/0.80/0.60/0.45%)と並べると、数値もまったく違えば、区分1と区分9の向きも逆です。法令の表は区分1が最も安く、協会の表は区分1が最も高い。同じ「9区分」という言葉が、法令と協会で別の表を指しています。
協会の9区分は、法令の9段の構造を借りた民間側の設計です。だから「法令で決まっているから全国同じはず」という前提が成り立ちません。9という数だけが共通していて、中身は協会ごとに作られている、と読むのが正確です。
法令が定めているのは保険料率のほう
中小企業信用保険法4条は「保険料の額は、保険金額に年百分の三以内において政令で定める率を乗じて得た額とする」と定め、政令が具体的な率を決めています。ここで動いているのは協会と公庫の間のお金で、事業者は登場しません。
では事業者が払う保証料はどこにあるのか。5つの関係法令を全文で走査した結果が次のとおりです。
| 検索語 | 5法令の本則(計58,787字)でのヒット数 | 附則(計38,823字) |
|---|---|---|
| 責任共有 | 0 | 0 |
| 部分保証 | 0 | 0 |
| てん補率/填補 | 0/0 | 0/0 |
| 保証料率 | 0 | 0 |
| 信用保証料 | 0 | 0 |
| 別枠 | 0 | 0 |
| 代位弁済 | 0 | 0 |
| 保証料 | 2(下記の2か所のみ) | 0 |
97,610字を通して「保証料」が出てくるのは2か所だけで、しかもその2か所が制度の要所です。1つは信用保証協会法施行規則3条2号で、保証料は各協会の「業務方法書」に記載する事項とされています。もう1つは中小企業信用保険法施行規則4条の2第1項5号で、事業者選択型経営者保証非提供制度の上乗せを「保険料率に加えることとされている率が加えられたことに伴うもの」という条件付きでしか書いていません。
保証料の数値が法令にないのは、書き忘れではなく設計です。信用保証協会法8条が業務方法書の作成を求め、33条が変更に主務大臣の認可を求め、36条が違反に是正命令を置いている。つまり保証料は51協会がそれぞれ決めて認可を受けるものなので、全国統一の法定料率はどこにも置かれていません。
責任共有制度は2方式ある|選ぶのは金融機関
「責任共有」という言葉も法令にはありません。定義を書いているのは全国信用保証協会連合会のサイトです。
“責任共有制度には「部分保証方式」と「負担金方式」の2つの方式があり、そのいずれかの方式を各金融機関が選択することとなっています。部分保証方式は、個別貸付金の80%(一部の保証を除く)を信用保証協会が保証し、負担金方式は、保証時点では100%保証ですが、代位弁済状況に応じて、金融機関は信用保証協会に対し負担金を支払うことにより、部分保証と同等の負担を負うこととなっています。
読み落としやすいのが方式を選ぶのは金融機関であって、事業者ではないという点です。どちらの方式でも事業者が払う保証料は同じになるよう設計されています。
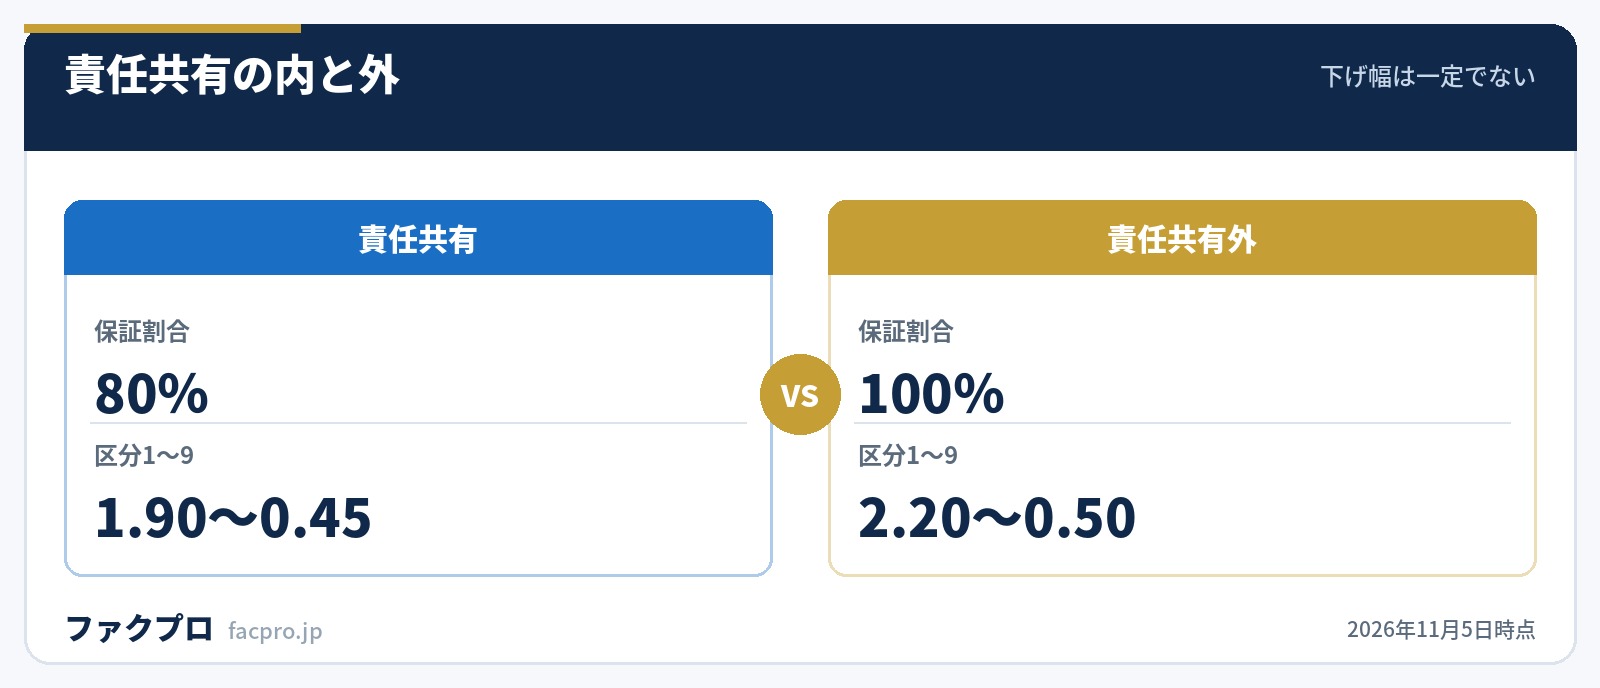
ここで「80%保証なら保証料も0.8倍になるのでは」と考えると、数字が合いません。責任共有の区分1は1.90%、責任共有外は2.20%で差は0.30ポイント。区分9は0.45%と0.50%で差は0.05ポイント。比率が一定になっていません。理由は料率表の注記にあります。
“責任共有制度の対象となる保証に適用する。なお、「責任共有保証料率」は、保証委託額に対して計算される保証料を融資金額に対する率で表示する。
責任共有の料率は、保証委託額(融資額の80%)にかかる保証料を、融資額に対する率に換算して表示したものです。この換算があるから、部分保証方式でも負担金方式でも事業者の負担が同じになり、同時に「1.90対2.20」が単純な0.8倍にならない。この注記を書いているのは、当サイトが確認した9協会のうち東京と福岡の2つだけです。
9協会の料率表を並べてみる
実際に9つの協会の料率表を取得して、責任共有・責任共有外の9区分を比べました。
| 協会 | 責任共有(区分1→区分9) | 責任共有外(区分1→区分9) |
|---|---|---|
| 神奈川県/兵庫県/埼玉県/北海道/愛知県 | 1.90〜0.45% | 2.20〜0.50% |
| 千葉県/福岡県 | 1.90〜0.45%(特殊保証 1.62〜0.39%) | 2.20〜0.50%(特殊保証 1.87〜0.43%) |
| 東京(1,000万円超・無担保の行) | 1.90〜0.45% | 2.20〜0.50% |
| 東京(500万円以下の行) | 1.27〜0.30% | 1.47〜0.33% |
| 大阪(無担保) | 1.90〜0.45% | 2.20〜0.50% |
| 大阪(有担保・一律10%割引後) | 1.62〜0.32% | 2.10〜0.40%(10%割引の対象外) |
標準の9区分(1.90〜0.45%/2.20〜0.50%)は、9協会のうち8協会で完全に一致しています。崩しているのは東京と大阪の2つだけで、崩し方も違います。
ほかの7協会は、有担保を0.10%の絶対値割引で処理しています。大阪だけが率での割引を重ねているので、0.35%×0.9=0.315%が0.32%として表に載ります。なお埼玉県は、同じ有担保でも県制度融資・市町村制度融資の場合は0.03%という第3の割引幅を持っています。
下限が3通りに見える理由
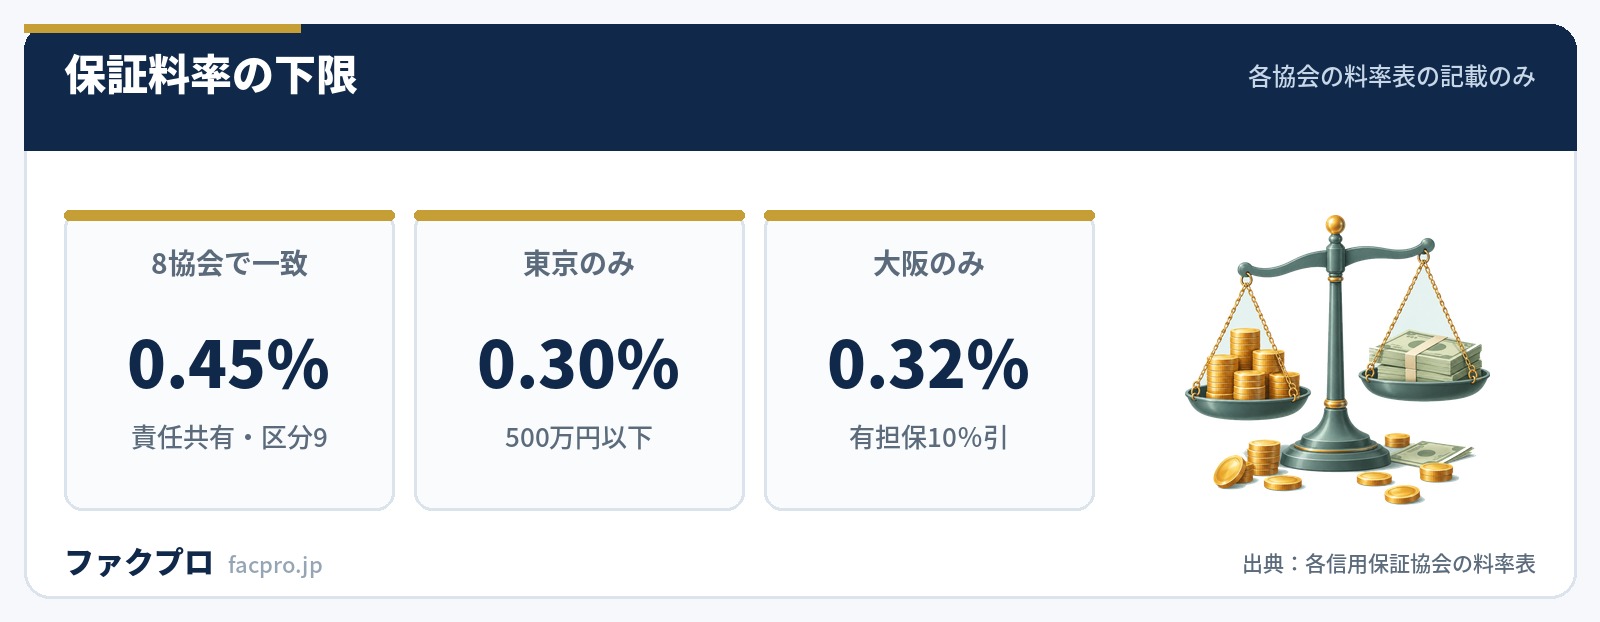
もう1つ、資料の側の事情があります。「0.45%〜1.90%」という言い方をしているのは協会ではなく中小企業庁です。中小企業政策審議会金融小委員会の資料(2026年6月2日)に「保証料率:原則0.45%〜1.90%」と書かれています。
ところが東京信用保証協会の料率表では、500万円以下の行の上限が1.27%で、中小企業庁の「原則」は国内最大の協会には1区分も当たりません。東京自身も「ご利用の金額が1,000万円以下の場合には信用保証料率の上限を1.55%と低く設定し、500万円以下の場合は上限1.27%と更に低い信用保証料率にする」と説明しています。
一方、全国信用保証協会連合会の「信用保証料」ページは、「中小企業・小規模事業者の経営状況に応じた9つの料率区分から適用されます」と書いたうえで、%の数値を1つも載せていません(1,457字のページに「%」が1回も出てきません)。末尾は「詳しくは、お近くの信用保証協会までお問い合わせください」で締められています。
連合会が数値を出さず、中小企業庁が「原則0.45〜1.90%」と書き、協会が自分の表を出す。この3層があるので、どの資料を見たかで答えが変わります。事業承継特別保証(東京・愛知・北海道で0.20%)や大阪のCSジョイント保証(0.28%)まで入れると、下限は5通りになります。自分の数字を知りたければ、取引予定の協会の料率表を直接見るのが唯一の近道です。
決算書がないと区分5になる
区分の決まり方は、中小企業信用保険法施行規則19条がリスク計測モデルの要件として定めています。条文が求めているのは観測期間3年以上・10万社以上のデータという性能要件だけで、モデルの名前は条文に出てきません。
一方、発生率を算出できない場合は施行規則21条が3つの類型を挙げています。
- ✓個人その他、法令上は貸借対照表と損益計算書を作成する義務がなく、実際にも作成していない者
- ✓事業開始後最初の事業年度の決算における貸借対照表と損益計算書がない者(=創業初年度)
- ✓金融機関からの借入れに係る連帯債務を負担する者
この3類型に施行令2条1項が当てる保険料率は0.97%で、これは9段のちょうど真ん中です。協会側もこれに対応して区分5の料率を適用します。神奈川・千葉・兵庫・埼玉・大阪・北海道のいずれもページ上で「区分5」と明記しています。
創業初年度は最低区分にも最高区分にもならず、真ん中に置かれます。つまり「決算を出せないから不利になる」のではなく「よくも悪くも平均で見られる」という扱いです。北海道だけは例外を書いていて、経営力強化保証の場合は区分4が基準になるとしています(愛知も同じ)。
割引と割増|どこで料率が動くか
9区分が決まったあと、いくつかの要素で料率が動きます。9協会に共通して確認できたものを並べます。
| 有担保 | 0.10%の絶対値割引が7協会。大阪は一律10%の率割引、埼玉の制度融資は0.03% |
|---|---|
| 会計参与の設置 | 0.10%割引。個人事業者・組合・医療法人・NPO法人は対象外とする協会が多い |
| 区分の上下操作 | 予約保証は1区分高く、経営力強化保証は1区分低い(東京の注8) |
| 事業者選択型経営者保証非提供制度 | 0.25%または0.45%の割増。国の保証料補助がある |
| 制度ごとの率割引 | 千葉20%、兵庫20%・平均20%・平均25%、大阪の有担保10% |
| 分割返済回数の係数 | 2〜6回0.70/7〜12回0.65/13〜24回0.60/25回以上0.55(不均等はこれに1.1倍) |
意外なことに、分割返済回数の係数は9協会すべてで一致しています。保証料率は協会ごとに違うのに、分割の係数だけは全国で揃っている。福岡が「不均等分割返済の場合は、上記の係数に10%加算」と算式で説明しているとおりの数値です。
割増のほうは、事業者選択型経営者保証非提供制度を使ったときの0.25%/0.45%です。2つの要件(債務超過でないこと/直近2期の減価償却前経常利益が連続赤字でないこと)の組み合わせで分かれますが、この分岐を4通りのマトリクスで明示しているのは当サイトが確認した範囲では福岡県信用保証協会だけでした。
100%保証のほうが代位弁済が多い
料率の高低を理解するうえで、実績値も見ておく価値があります。中小企業庁が公表している協会別の保証実績(令和7年4月〜令和8年3月)の合計行からは、次のことが読めます。
| 項目 | 全体 | うち100%保証制度 |
|---|---|---|
| 保証債務残高(平均)件数 | 2,884,065件 | 1,519,384件(52.7%) |
| 保証債務残高(平均)金額 | 33,413,906百万円 | 15,502,011百万円(46.4%) |
| 代位弁済 件数 | 48,176件 | 27,229件(56.5%) |
| 代位弁済 金額 | 549,104百万円 | 303,883百万円(55.3%) |
残高の構成比より代位弁済の構成比のほうが高い。つまり100%保証の制度は、残高に占める割合よりも代位弁済に占める割合のほうが大きいという関係です。中小企業政策審議会金融小委員会の資料も「コロナ前(平時)では、100%保証と80%保証における代位弁済率に2%程度の差がある」と記しています。
なお、協会別・全国の平均保証料率は公表されていません。連合会の統計、中小企業庁の協会別実績、審議会の資料をいずれも確認しましたが、代わりに取得できるのは協会別の代位弁済率と100%保証制度の内訳です。
自分の保証料率をどう確かめるか
- ✓取引予定の信用保証協会のページで料率表を開く。全国共通の表は存在しない
- ✓責任共有か責任共有外かを確かめる。セーフティネット保証1〜4号・6号、創業関連、小口零細などは責任共有外
- ✓融資額の段があるかを見る(段があるのは東京のみ)
- ✓担保を出せるなら、その協会が絶対値割引か率割引かを確かめる
- ✓経営力強化保証・事業承継特別保証など、区分をまたいで料率が下がる制度に当たらないかを見る
- ✓経営者保証を外す場合は、0.25%または0.45%の割増と国の保証料補助の有無を確かめる
制度そのものの選び方は、セーフティネット保証、経営力強化保証、事業承継特別保証の各記事で個別に扱っています。返済が苦しくなったときの条件変更や代位弁済のその後も、あわせて確認しておくと全体像がつかめます。
保証付き融資が間に合わないとき
保証付き融資は、協会の審査と金融機関の審査の2段構えなので、申込みから実行までに時間がかかります。運転資金の穴が先に来るようなら、売掛債権を期日前に現金化する方法も並行して検討する価値があります。借入ではないので保証料も区分もありませんが、手数料と入金までの時間は会社ごとに大きく違います。条件を並べて比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、中小企業信用保険法・同施行令・同施行規則・信用保証協会法・同施行規則の全文、全国信用保証協会連合会と中小企業庁の公表資料、および9つの信用保証協会の料率表について下記の資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。本文の記載は上記の資料で確認した範囲にとどめています。(確認日:2026年11月5日時点/各資料の内容は予告なく変更されることがあります)



