
事業者選択型経営者保証非提供制度|上乗せ0.25%の条件
信用保証つきの融資を受けるとき、代表者の個人保証を求められるのが長く当たり前でした。その当たり前を、保証料率の上乗せと引き換えに外せるようにしたのが事業者選択型経営者保証非提供制度です。2024年3月15日から取扱いが始まっています。
制度の名前は長いのですが、使う側が判断すべきことは多くありません。上乗せが0.25%か0.45%か、その分かれ目はどこか、そして国の補助がいつまで付くか。この3つです。法令・中小企業庁の告知・各信用保証協会の料率表を突き合わせて整理します。
- ▸上乗せは財務の2要件を両方満たせば0.25%、一方だけなら0.45%
- ▸設立後2事業年度の決算がない法人も0.45%の側。両方満たさない場合は対象から外れます
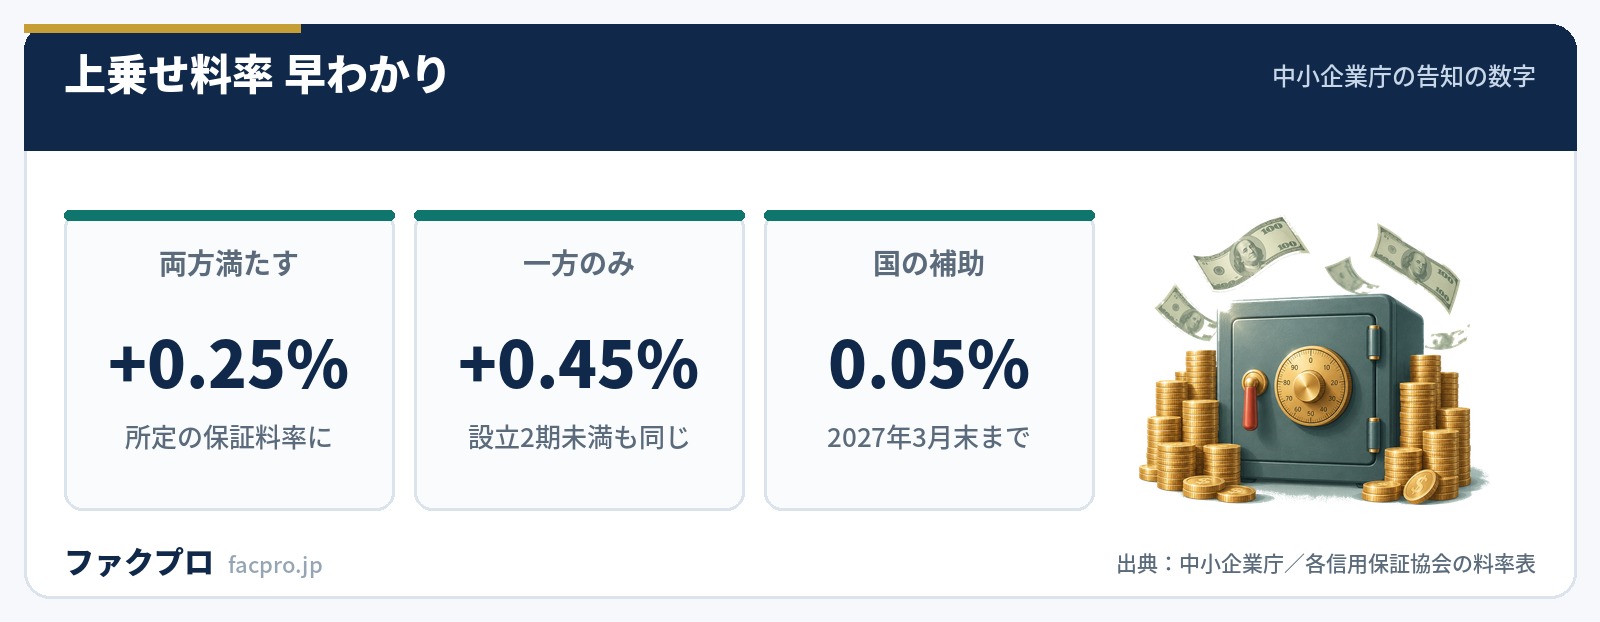
- ▸国の保証料補助は申込日で決まり、2026年4月1日以降の申込分は0.05%
- ▸法令が定めているのは協会が公庫に払う保険料率への+0.0625%だけ。0.25%・0.45%は協会の要綱側の数字
| 制度の開始 | 2024年3月15日 |
|---|---|
| 要件を定める条文 | 中小企業信用保険法施行規則4条の2(令和6年経済産業省令第12号で新設) |
| 対象 | 法人(中小企業信用保険法3条の2第1項が「法人に限る。」と括弧書き) |
| 保証料率の上乗せ | 0.25%(財務の2要件を両方充足)/0.45%(一方のみ、または設立後2事業年度の決算なし) |
| 保険料率の上乗せ | 0.0625%(中小企業信用保険法施行令2条7項・3条2項・4条2項) |
| 対象となる保険 | 無担保保険・公害防止保険・エネルギー対策保険・海外投資関係保険・新事業開拓保険・事業再生保険 |
| 対象から外れる保証 | 経営承継準備関連保証(一部)・経営承継借換関連保証(施行令2条7項の括弧書き) |
| 無担保保険の限度額 | 8,000万円(中小企業信用保険法3条の2第1項) |
| 国の保証料補助 | 2024年3月15日〜2025年3月31日の申込分 0.15%/2025年4月1日〜2026年3月31日 0.10%/2026年4月1日〜2027年3月31日 0.05% |
| 促進特別保証の取扱期間 | 2027年3月31日まで |
| 利用実績(横断的制度) | 23,762件(令和7年度・2026年3月末時点/中小企業庁) |
| 無保証人の承諾割合 | 37.0%(令和7年度・216,034件/584,576件) |
事業者選択型経営者保証非提供制度とは
信用保証協会の保証つき融資で、代表者の連帯保証を外す代わりに保証料率を上乗せする制度です。中小企業庁が2024年3月15日に取扱い開始を告知しました。名前のうち「事業者選択型」の部分は、使うかどうかを事業者の側が選ぶという意味です。
この「選ぶ」という設計は、条文にそのまま書かれています。中小企業信用保険法施行規則4条の2第1項5号の末尾は、要件のひとつとしてこう定めています。
“…保証料率の引上げ(令第二条第七項、第三条第二項及び第四条第二項、…の規定により、…の保険関係についての保険料率に加えることとされている率が加えられたことに伴うものに限る。)を条件として、保証人の保証を提供しないことを希望すること。
制度を支えているのは3つの改正が同じ日に施行された結果です。法律が令和5年法律第61号、政令が令和6年政令第32号、省令が令和6年経済産業省令第12号。いずれも2024年3月15日施行で、法律が対象を法人に限り、政令が料率の上乗せ幅を決め、省令が要件を書く、という分担になっています。
上乗せは0.25%か0.45%か|分かれ目は財務の2つの条件
いちばん知りたいのはここだと思います。中小企業庁の告知は、上乗せ幅をこう分けています。
| 区分 | 保証料率への上乗せ | 該当する状況 |
|---|---|---|
| 要件③の両方を満たす | +0.25% | 直近決算が債務超過でなく、かつ直近2期の減価償却前経常利益が連続赤字でない |
| 要件③の一方のみを満たす | +0.45% | どちらか片方だけを満たす |
| 設立後2事業年度の決算がない | +0.45% | 創業期の法人 |
| どちらも満たさない | 対象から外れます | 大阪信用保証協会の制度一覧による |
要件③は、中小企業庁の表現では「直近の決算において債務超過でない(純資産の額がゼロ以上である)こと又は直近2期の決算において減価償却前経常利益が連続して赤字でないこと」です。施行規則4条の2第1項3号も「又は」で結んでおり、省令は「一方を満たせば要件を満たす」としか書いていません。両方か一方かで料率を2段に分ける仕組みは、条文ではなく協会の制度要綱の側にあります。
この2段構えが料率表に現れている例が、東京信用保証協会の信用保証料率表の注11です。「事業者選択型経営者保証非提供制度を利用した保証は、同制度要綱に基づき、0.25%又は0.45%割増した料率を適用する」と書かれています。0.25%と0.45%という数字を正面から書いている料率表で、金額の見積りに使えます。
この2段は「どちらを狙うか」が動かせる数字です。債務超過の解消は時間がかかりますが、減価償却前経常利益が2期連続赤字でないという条件は、決算の組み方で届くことがあります。0.45%と0.25%の差は0.20ポイント。3,000万円を5年で借りるなら保証料で十数万円の差になります。申込みの前に、どちらの区分で見積もられるかを保証協会に当ててもらうのが近道です。
法令が定めているのは保険料率への0.0625%
ここは制度の作りを理解しておくと、料率表の読み方が変わるところです。法令に「0.25%」「0.45%」という数字は1つも置かれていません。中小企業信用保険法・同施行令・同施行規則・信用保証協会法のいずれを全文で数えても、出てきません。
法令が定めているのは、信用保証協会が日本政策金融公庫に払う保険料率への上乗せです。中小企業信用保険法施行令2条7項は、対象となる法人を「特定法人」と呼んだうえで、保険料率を「前各項に定める率にそれぞれ〇・〇六二五パーセントを加えた率とする」と定めています。同じ0.0625%が、経営安定関連保証(3条2項)と危機関連保証(4条2項)にも置かれています。
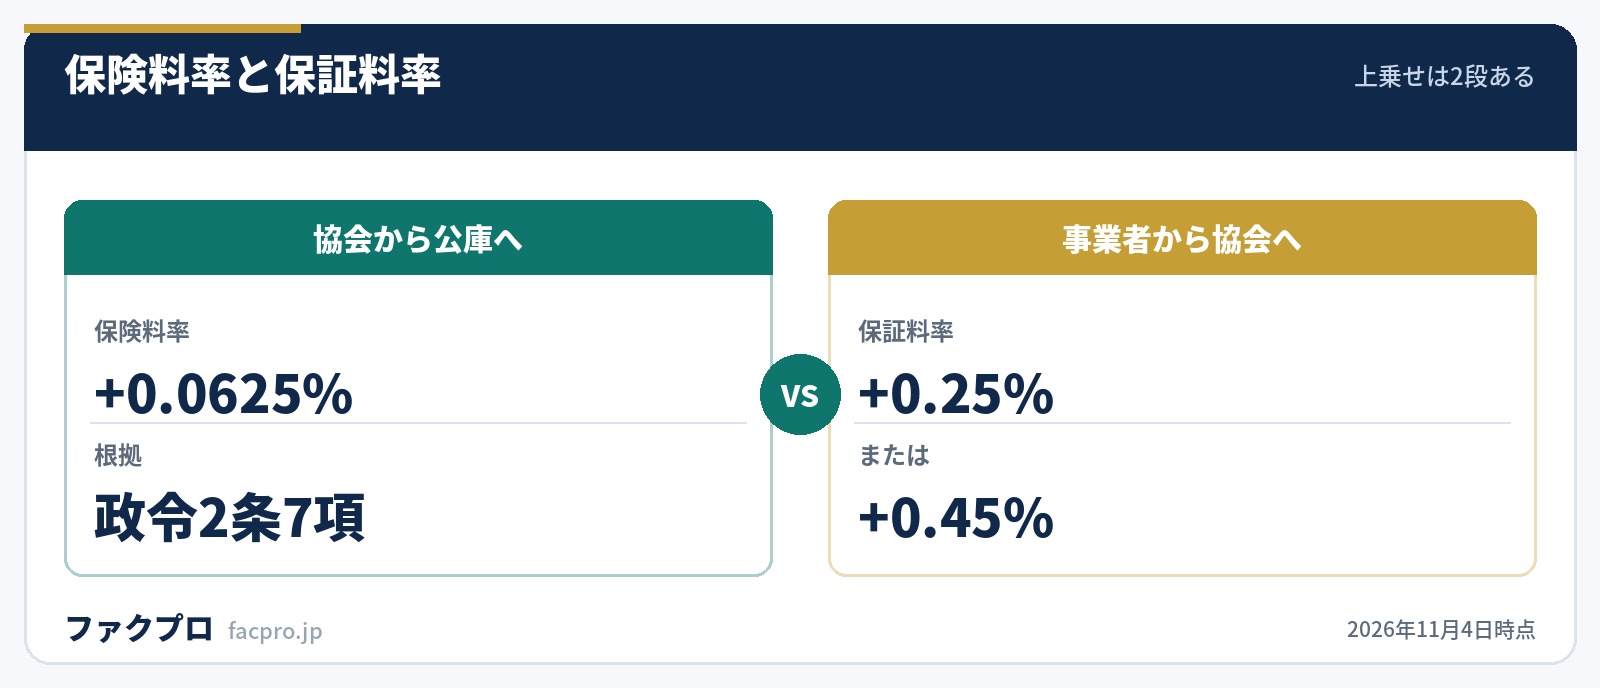
つまり上乗せは2段あります。協会から公庫へ払う保険料率が+0.0625%、事業者から協会へ払う保証料率が+0.25%または+0.45%。前者は政令、後者は協会の制度要綱という、置かれている場所が違う数字です。
この構造を知っていると、協会ごとに数字が揃わない理由が見えてきます。0.0625%は全国どの協会でも同じですが、0.25%と0.45%は要綱の数字なので、協会が表に出すかどうかも協会次第になります。東京と愛知の料率表は注記で明示していますが、見積りの前提を確かめたいときは、申込先の協会の料率表の注記を先に読んでおくと話が早く進みます。
国の保証料補助は申込日で決まる
上乗せ分の負担を軽くするために、国が保証料を補助する仕組みが付いています。中小企業庁の告知は「保証申込日に応じて」と書いており、借入後の経過年数ではなく、申し込んだ日がどの区間に入るかで決まります。
| 保証申込日 | 補助率 |
|---|---|
| 2024年3月15日〜2025年3月31日 | 0.15% |
| 2025年4月1日〜2026年3月31日 | 0.10% |
| 2026年4月1日〜2027年3月31日 | 0.05% |
2026年11月時点で申し込むなら、補助率は0.05%です。0.25%区分なら実質0.20%、0.45%区分なら実質0.40%の上乗せになります。補助が付く促進特別保証の取扱期間は2027年3月31日までとされているので、補助を使うつもりなら時期そのものが判断材料になります。
審議会の資料には「当初3年間に限り保証料補助(1年目0.15%、2年目0.1%、3年目0.05%)」という書き方も出てきます。これを「借りてから2年目になると0.10%に下がる」と読むと実務とずれます。各協会のリーフレットは揃って「保証申込日に応じて」としており、申し込んだ時点の率で一度決まる形です。
どの保証に使えるか|対象と、外れるもの
対象となる保険は政令2条7項が6つ挙げています。無担保保険、公害防止保険、エネルギー対策保険、海外投資関係保険、新事業開拓保険、事業再生保険です。東京信用保証協会と兵庫県信用保証協会のリーフレットは、この6つをそのまま並べています。
一方で、同じ政令2条7項の括弧書きが事業承継まわりの保証を対象から外しています。経営承継準備関連保証(円滑化法12条1項1号ハの認定を受けた中小企業者に係るもの)と経営承継借換関連保証がそれです。事業承継特別保証と重ねて使うことは条文上できません。
逆に経営力強化保証は除外されていません。経営力強化保証の料率は施行令2条1項に基づく率なので、7項の「前各項に定める率にそれぞれ…加えた率」に含まれます。愛知県信用保証協会の料率表でも、経営力強化保証の行に「横断的制度区分」の○が付いています。
- ✓無担保保険にかかる保証(限度額8,000万円)
- ✓事業再生保険・新事業開拓保険にかかる保証
- ✓セーフティネット保証(施行令3条2項に同じ0.0625%)
- ✓危機関連保証(施行令4条2項)
- ✓経営力強化保証(除外の括弧書きに入っていません)
実際にどれくらい使われているか
中小企業庁は信用保証協会ごとの活用実績を毎年公表しています。令和8年3月末を基準日とする公表(2026年6月26日)によると、令和7年度の数字はこうです。
協会別では東京が6,778件、大阪が3,145件、愛知が1,703件、滋賀が1,591件、北海道が1,448件と続きます。無保証人の承諾全体(216,034件)に占める本制度の割合は1割強で、経営者保証を外すルートとしては、まだ主流ではない位置づけです。
経営者保証を外す方法はほかにもあります。中小企業庁も信用保証協会も「金融機関連携型」「財務要件型」「担保充足型」という3つの類型を案内しており、これらは保証料率の上乗せを伴いません。上乗せなしの3類型に当てはまるなら、そちらが先です。上乗せ型は、3類型に届かない会社のための4つ目の道と考えると位置づけがはっきりします。
この制度の数字が政策資料に出てくる文脈にも注意して読む価値があります。「新制度は保証制度利用者の約9割が要件を満たす見込み」という一文は、中小企業政策審議会 金融小委員会の第12回(2024年3月29日)資料で、事業承継特別保証のEBITDA要件の緩和を解除してよいかという文脈で出てきたものです。「9割の会社が経営者保証を外せる」という意味ではなく、「上乗せを払う前提なら要件そのものは広い」という話として読むのが正確です。
資料によって数字が揃っていないところ
この制度は開始からまだ2年半で、公的な資料のあいだで数字や扱いが揃っていない箇所があります。見積りの前提にするときは、どれを正とするかを決めておくと迷いません。
1つ目がプロパー融資借換特別保証のEBITDA有利子負債倍率です。中小企業庁の2024年3月15日の告知は「15倍以内」としていますが、施行規則20条2項2号は令和6年経済産業省令第51号(2024年9月2日施行)で「十以内」に戻っています。大阪・兵庫の各協会はいずれも10倍で案内しており、倍率は協会の案内と条文で取るのが確実です。
2つ目が通常の保証料率の下限です。多くの協会が責任共有保証で0.45%〜1.90%の9区分ですが、東京だけは融資額で4段に分かれ、500万円以下の区分9が0.30%です。大阪の0.32%は、有担保料率に一律10%の割引を掛けた後の数字です。下限が協会ごとに違って見えるのは、料率の水準ではなく表の刻み方の違いです。
3つ目が協会ごとの案内の粒度です。東京・愛知・大阪・兵庫・千葉は料率表や制度一覧で本制度に触れていますが、全国信用保証協会連合会の料率ページは「ご利用の場合には割増となります」の一文のみで、率は扱っていません。率と条件は、申込先の協会の料率表とリーフレットで確かめるのが確実です。
保証が下りるまでの資金をどうつなぐか
制度そのものの話とは別に、現場でよく起きるのが時間の問題です。保証協会つきの融資は、申込みから実行まで数週間かかることが珍しくありません。経営者保証を外す協議が入ればなおさらです。支払いの期日が先に来るなら、つなぎの手当てを並行で考えることになります。
リスケジュール中や他の保証を使い切っている場合は、条件変更(リスケジュール)や中小企業活性化協議会の枠組みも検討材料です。認定経営革新等支援機関が間に入ると、計画づくりの手間が減ります。
売掛金の入金を前倒しする選択肢
融資の実行を待てない場面では、売掛金を期日前に資金化するファクタリングも選択肢になります。手数料の水準、入金までの速さ、売掛先への通知の要否は会社ごとに条件が違うので、同じ項目で並べて見るのが早いです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
なお、当サイトに寄せられた口コミは現在0件のため、上の比較に口コミ評価は含めていません。条件そのものを見比べる用途でお使いください。国の登録や許認可を根拠に安全性をうたう説明は、この業種の制度の作りと合いませんので、条件の中身で判断されるのが確実です。
事業者選択型経営者保証非提供制度のよくある質問
上乗せは0.25%と0.45%のどちらになりますか
直近決算が債務超過でないことと、直近2期の減価償却前経常利益が連続赤字でないことの両方を満たせば0.25%、どちらか一方だけなら0.45%です。設立後2事業年度の決算がない法人は0.45%の側になります。
個人事業主でも使えますか
中小企業信用保険法3条の2第1項が「法人に限る。」と括弧書きで定めているため、対象は法人です。個人事業の資金調達は個人事業主の資金調達も参考にしてください。
国の保証料補助はいまいくらですか
2026年4月1日から2027年3月31日までの保証申込分は0.05%です。補助率は保証申込日の属する区間で決まります。
事業承継特別保証と併用できますか
中小企業信用保険法施行令2条7項の括弧書きが、経営承継借換関連保証と経営承継準備関連保証の一部を対象から外しています。条文上は重ねて使えません。
経営力強化保証と併用できますか
経営力強化保証は施行令2条7項の除外の括弧書きに入っていません。愛知県信用保証協会の料率表でも横断的制度の対象として○が付いています。
保証料率の上乗せなしで経営者保証を外す方法はありますか
信用保証協会には「金融機関連携型」「財務要件型」「担保充足型」の3類型があり、いずれも保証料率の上乗せを伴いません。条件に当てはまるならそちらが先です。
保証料の上乗せ分はいつ払いますか
保証料は保証の実行時に支払うのが一般的ですが、分割の可否や計算方法は協会ごとに扱いが分かれます。申込先の協会の料率表と保証料の計算方法のページを確認してください。
このページの数値と引用は、すべて法令の条文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月4日)



