
共済や企業年金は差し押さえられるのか|条文で確認
税金や社会保険料の滞納が続くと、売掛金や預金が差し押さえられます。では、将来のために積んできた小規模企業共済や経営セーフティ共済、企業年金はどうなるのか。「共済は守られる」という言い方を見かけますが、条文を並べると制度ごとにかなり違います。
結論から書くと、守りには2つの層があり、どちらが働くかで「誰が差し押さえられるか」と「いくら残るか」が別々に決まります。そして経営セーフティ共済だけは、どちらの層も用意されていません。法律と政令の条文だけで整理します。
- ▸中小企業倒産防止共済法に差押禁止の条文はありません。本則23か条を全文で数えても「差し押」「受給権」が1件も出てきません。
- ▸中退共と小規模企業共済は「税だけ」解禁されています。ただし書が解禁しているのは国税滞納処分(その例による処分を含む)だけで、民事執行は本文の禁止が残ります。
- ▸小規模企業共済の解約手当金は65歳で扱いが分かれます。65歳未満の任意解約だけが国税徴収法77条の対象外になり、最低限残る額の床がなくなります。
- ▸企業年金は遺族給付金まで差押え可。公的年金では遺族年金が守られるのに、確定給付企業年金では守られるのは障害給付金だけです。
共済・企業年金の差押えの枠組み
| 守りの第1層 | 各共済法・各年金法の本文の差押禁止。ただし書で滞納処分だけが解禁される |
|---|---|
| 守りの第2層 | 国税徴収法77条を経由した76条の差押禁止額(金額の床) |
| 給料の床(1月あたり) | 107,000円。同一生計の親族1人につき48,000円を加算 |
| 退職手当の床 | 1月あたりの金額の3倍。本人のみなら321,000円 |
| 中退共の受給権保護 | 中小企業退職金共済法20条。ただし書あり |
| 小規模企業共済の受給権保護 | 小規模企業共済法15条。ただし書あり |
| 経営セーフティ共済の受給権保護 | 条文が置かれていない |
| 確定給付企業年金の受給権保護 | 確定給付企業年金法34条。ただし書あり |
| 確定拠出年金の受給権保護 | 確定拠出年金法32条。iDeCoは73条で準用 |
| 77条の対象外になる給付 | 国税徴収法施行令35条4項の6号に限定列挙 |
| 中退共の解約手当金 | 77条の対象外(施行令35条4項5号) |
| 小規模企業共済の解約手当金 | 65歳未満の任意解約と機構解約のみ対象外(同6号) |
国税徴収法・同施行令、中小企業退職金共済法、小規模企業共済法、中小企業倒産防止共済法、確定給付企業年金法、確定拠出年金法、所得税法施行令から。
共済の差押えは2つの層で決まる
まず仕組みを整理します。共済や年金の受給権を守る条文は、性格の違う2種類があります。
77条の条文はこうなっています。
“社会保険制度に基づき支給される退職年金、老齢年金、普通恩給、休業手当金及びこれらの性質を有する給付(…その他政令で定める退職年金を含む。)に係る債権は給料等と、退職一時金、一時恩給及びこれらの性質を有する給付(…その他政令で定める退職一時金を含む。)に係る債権は退職手当等とそれぞれみなして、前条の規定を適用する。
つまり「77条の対象外」というのは、第1層は残るが第2層が消えるという意味です。民間の債権者は手を出せないが、税務署は1円も残さず取れる——という組み合わせが生まれます。
この2層構造が分かると、よくある誤解が解けます。「共済は差押えできない」という説明は第1層の話で、「共済も差し押さえられる」という説明はただし書と第2層の話です。どちらも間違いではなく、見ている層が違うだけです。自社の状況を当てはめるときは、債権者が税務署なのか取引先なのかをまず分けて、そのうえで給付の種類を見る——という順番になります。
経営セーフティ共済には差押禁止の条文がない
中小企業倒産防止共済法(経営セーフティ共済の根拠法)の本則は23か条しかありません。全文を数えると、「差し押」0回・「受給権」0回・「禁止」0回。2017年4月・2021年4月・2026年11月の3時点で振っても同じでした。
唯一それらしい条文が18条の先取特権ですが、向きが逆です。
“解約手当金又は完済手当金の支給を受ける権利を有する者は、…機構の財産について他の債権者に先だつて弁済を受ける権利を有する。
これは機構が倒れたときに他の債権者より先に取れるという規定で、契約者自身の債権者に対しては何も守っていません。
さらに、国税徴収法77条2項の7つの法律にも、同法施行令35条3項の12号にも、中小企業倒産防止共済法は1度も登場しません。第2層にも入っていないということです。
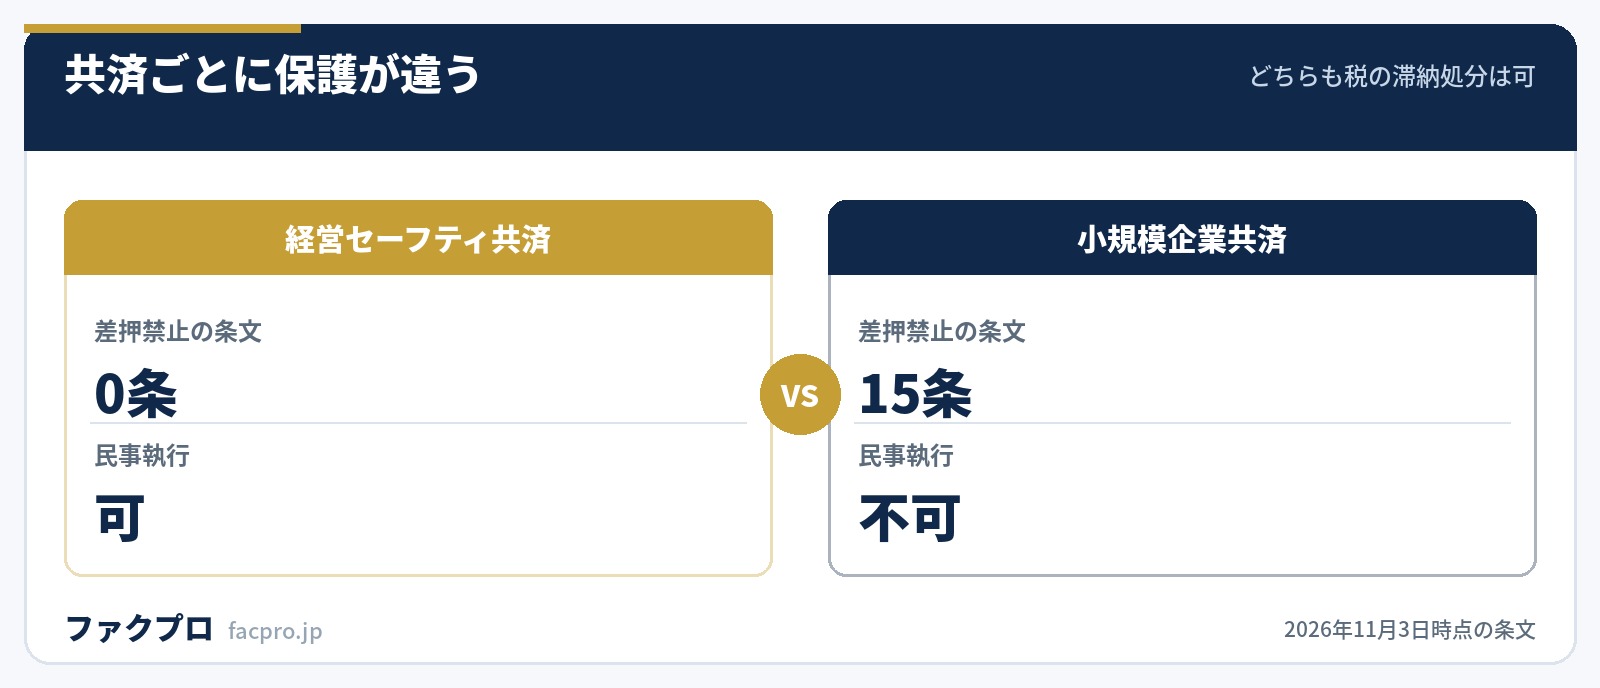
結論として、経営セーフティ共済の解約手当金は、滞納処分でも民事執行でも全額が差押えの対象になります。同じ中小機構が運営していても、小規模企業共済とは前提が違います。制度そのものの使い方は経営セーフティ共済の記事で整理しています。
中退共・小規模企業共済は「税だけ」解禁されている
この2つには第1層があります。条文を見ると、ただし書が解禁している範囲が限定的です。
“退職金等の支給を受ける権利は、譲り渡し、担保に供し、又は差し押えることができない。ただし、被共済者の退職金等の支給を受ける権利については、国税滞納処分(その例による処分を含む。)により差し押える場合は、この限りでない。
“共済金等の支給を受ける権利は、譲り渡し、担保に供し、又は差し押さえることができない。ただし、…及び国税滞納処分(その例による処分を含む。)により差し押さえる場合は、この限りでない。
ただし書が挙げているのは国税滞納処分(その例による処分を含む。)だけで、民事執行法による差押えは一言も出てきません。したがって取引先・銀行・ファクタリング会社は、この2つの共済を差し押さえられません。
「その例による処分」には地方税の滞納処分と社会保険料の滞納処分が入ります。地方税法が国税徴収法の滞納処分の例によるとし、健康保険法・厚生年金保険法・労働保険徴収法が地方税の滞納処分の例によるという連鎖です。市役所も年金事務所も差し押さえられるということになります。
中退共のただし書には「被共済者の」という主語が付いています。中退共の退職金・解約手当金を受け取るのは従業員であって事業主ではないので、滞納している事業主の国税のために中退共の積立を差し押さえることはできません。勤労者退職金共済機構のQ&Aも「いかなる理由があっても事業主(会社)が受け取ることはできません」と書いています。会社の滞納対策として中退共の解約を考えるのは、そもそも入口が違うということです。
小規模企業共済は65歳で扱いが分かれる
第2層のほうに進みます。国税徴収法施行令35条4項は、77条の対象から外れる給付を6号だけ限定列挙しています。そのうち5号と6号が共済です。
“五 中小企業退職金共済法第十六条第一項(解約手当金等)に規定する解約手当金又は特定退職金共済団体が行うこれに類する給付六 小規模企業共済法第十二条第一項(解約手当金)に規定する解約手当金で所得税法施行令第七十二条第三項第三号ロ及びハに掲げる解約手当金以外のもの
5号には戻しの括弧書きがないので、中退共の解約手当金は全部が対象外です。6号には「…以外のもの」という戻しがあり、所得税法施行令72条3項3号ロ・ハが65歳以上の任意解約とみなし解約を指しています。
| 解約の種類 | 77条1項の対象 | 差押禁止額の床 |
|---|---|---|
| 65歳以上の任意解約 | 対象 | あり(本人のみ321,000円) |
| みなし解約 | 対象 | あり(本人のみ321,000円) |
| 65歳未満の任意解約 | 対象外 | なし |
| 機構解約(掛金の滞納等) | 対象外 | なし |
床の金額は条文から計算できます。76条4項3号が「1月として算定した金額の3倍」とし、施行令34条が1月あたり107,000円(同一生計の親族1人につき48,000円加算)と定めています。本人のみなら321,000円、配偶者と扶養親族1人がいれば609,000円です。
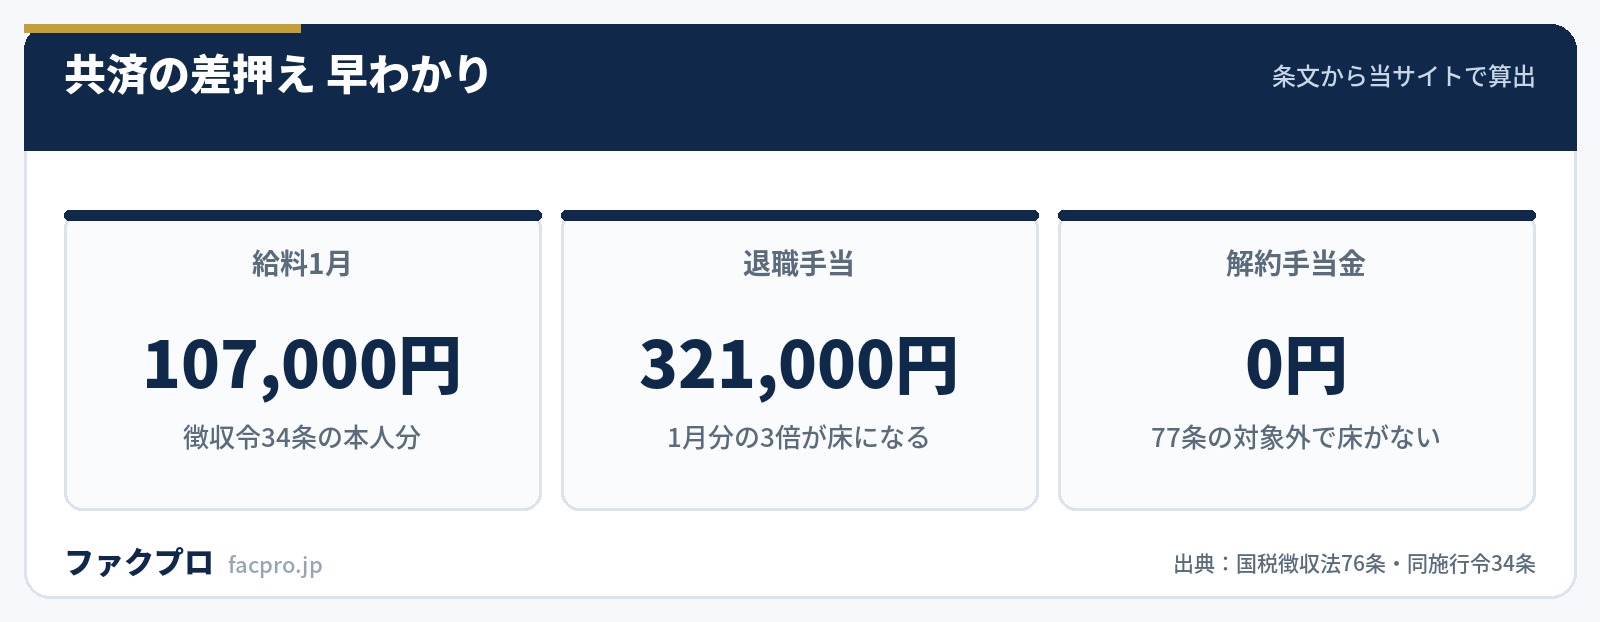
なおこの金額は2026年4月1日に10万円から10万7千円へ、親族加算が4万5千円から4万8千円へ上がりました。経過措置はありません。給与の差押えについては給与の差押禁止額で詳しく整理しています。
企業年金は遺族給付金まで差押え可
企業年金のただし書は、公的年金と並べると違いがはっきりします。
| 制度 | 根拠条文 | 差押えが可能な給付 |
|---|---|---|
| 確定給付企業年金 | 34条1項 | 老齢給付金・脱退一時金・遺族給付金 |
| 確定拠出年金(企業型・iDeCo) | 32条(73条で準用) | 老齢給付金・死亡一時金 |
| 厚生年金 | 41条1項 | 老齢厚生年金のみ |
| 国民年金 | 24条 | 老齢基礎年金・付加年金のみ |
| 健康保険 | 61条 | ただし書がなく差押え不可 |
| 国家公務員共済・地方公務員等共済 | 48条・51条 | 退職年金・公務遺族年金・休業手当金 |
| 国民年金基金・同連合会 | 133条・137条の21 | 基金が支給する年金の全部(一時金は不可) |
注目したいのは2点です。1つは公的年金では遺族年金が守られるのに、確定給付企業年金では遺族給付金が差押え可になっていること。守られるのは障害給付金だけです。
もう1つは国民年金基金で、読み替えの結果ただし書の対象が「基金が支給する年金」全部に広がります。本体の国民年金法では老齢基礎年金と付加年金に限られていたのに、基金では年金が全部解禁され、一時金のほうが保護が厚いという逆転が起きています。公的年金そのものの扱いは年金は差し押さえられるのかをご覧ください。
企業年金で「老齢給付金」だけでなく「脱退一時金」まで解禁されているのは、退職して受け取る性格の給付だからです。逆に障害給付金が全制度で守られているのは、働けなくなった状態への給付という性格が共通しているためと読めます。給付の名前ではなく、その給付がどういう状態に対して払われるものかで線が引かれている、と見ると整理しやすくなります。
国税庁の通達が現行法と食い違っている
77条の運用には、注意しておきたい点があります。国税庁の基本通達 第77条関係は項目が2つしかなく、どちらも「別に定めるところによる」とだけ書かれています(全文4,573バイト)。
その「別に定めるところ」が昭和58年7月13日付の個別通達ですが、現行の条文と照らすとずれが目立ちます。
| 項目 | 通達の記載 | 現行の条文 |
|---|---|---|
| 中退共の根拠 | 徴収令35条1項3号 | 徴収令35条3項3号 |
| 中退共の実施機関 | 中小企業退職金共済事業団 | 独立行政法人勤労者退職金共済機構 |
| 中退共の解約手当金 | 同法13条 | 同法16条1項 |
| 中退共の差押禁止規定 | 同法16条 | 同法20条 |
| 小規模企業共済 | 記載が置かれていない | 徴収令35条3項4号・4項6号で名指し |
この通達は廃止された法律も現に掲げています。公共企業体職員等共済組合法、国会議員互助年金法、農林漁業団体職員共済組合法、簡易生命保険法などが別表に並んだままです。
税務大学校の講本も万全ではありません。「国税徴収法(基礎編)令和8年度版」の21頁は、差押禁止額の計算例を10万円+4万5千円×2=19万円という旧額で載せています。この講本の凡例は基準日を令和8年1月1日としていて、施行令34条が改正された2026年4月1日より前です。現行額で計算すると、設例そのものが成立しなくなります。
滞納があるときに何を確認するか
ここまでを踏まえると、滞納が発生したときに確認する順番は決まってきます。
- ✓債権者は誰か(税務署・市役所・年金事務所なのか、取引先・銀行なのか)
- ✓その共済に第1層(本文の差押禁止)があるか
- ✓ただし書が解禁している範囲に、その債権者が入っているか
- ✓国税徴収法施行令35条3項・4項で、第2層が働くかどうか
- ✓働くなら、床は給料型(1月107,000円)か退職手当型(その3倍)か
そのうえで重要なのは、共済を解約して納税に充てるという選択が、必ずしも有利とは限らないことです。小規模企業共済の65歳未満の任意解約は第2層が働かないため、解約して現金にした瞬間に全額が差押えの射程に入ります。納税の猶予や換価の猶予を先に検討する余地があるかどうかは、換価の猶予や換価の猶予申請書で整理しています。
売掛金そのものには、そもそも差押禁止額がありません。国税徴収法76条が対象にしているのは「給料、賃金、俸給、歳費、退職年金及びこれらの性質を有する給与に係る債権」で、徴収法の全文に「売掛」という語は出てきません。入金を前に倒して納付や支払に充てる方法として、売掛金の早期現金化があります。融資ではないので決算の内容に左右されにくい一方、手数料の水準は会社ごとに差があります。
ファクタリング会社の条件を同じ項目で比べる
当サイトに掲載している会社を、手数料・入金までの時間・買取額の下限などの同じ項目で並べています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
共済の差押えに関するよくある質問
経営セーフティ共済の解約手当金は守られますか
守る条文が中小企業倒産防止共済法に置かれていません。本則23か条を全文で数えても「差し押」「受給権」という語が出てこず、国税徴収法77条2項・同施行令35条3項の対象制度にも入っていません。滞納処分でも民事執行でも全額が対象になります。
取引先が小規模企業共済を差し押さえることはできますか
できません。小規模企業共済法15条の本文が差押えを禁止しており、ただし書が解禁しているのは国税滞納処分(その例による処分を含む)だけです。民事執行法による差押えは解禁されていません。
iDeCoと企業型確定拠出年金で扱いは違いますか
同じです。確定拠出年金法73条が「同章第五節の規定は個人型年金の給付について…準用する」としていて、32条がiDeCoにもそのまま準用されます。老齢給付金と死亡一時金が差押え可、障害給付金が差押え不可という点も共通です。
差押債権者が代わりに共済を解約できますか
国税庁の通達が代位による契約解除を認めているのは、民法541条・542条の債務不履行解除、商法534条の交互計算、信託法165条の3つに限られていて、共済契約の任意解約権については出てきません。公的資料が扱う範囲の外にある論点です。
解約する前の請求権も差し押さえられますか
通達は、差押え時に契約等により債権発生の基礎としての法律関係が存在し、内容が明確なものは将来生ずべき債権でも差し押さえられるとしています。ただし例示として挙げられているのは売掛代金債権・給料債権・賃料債権・診療報酬債権などで、共済の解約手当金請求権は挙げられていません。
中小機構のサイトに差押えのことは書いてありますか
小規模企業共済・経営セーフティ共済とも、制度概要のページが扱っている範囲の外にあります。公式のよくある質問でも「差押」で検索すると該当する項目が返ってきません。同じ検索窓で「解約」は多数ヒットするので、検索機能そのものは動いています。差押えの扱いは条文で確認する必要がある、ということになります。
このページの数値と引用は、すべて法令・国税庁・中小機構・勤労者退職金共済機構の条文・通達・公表資料を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月3日)



