
欠損金の繰越控除は10年|中小法人は所得の全額まで
赤字の期があっても、その赤字は翌期以降の黒字と相殺できます。これが欠損金の繰越控除です。国税庁「令和6年度分 会社標本調査」によると、調査対象299万9,680社のうち欠損法人は180万7,925社、割合にして60.3%。赤字の会社のほうが多い前提で税制が組まれています。
ただし「10年繰り越せる」の一言で済ませると、どこまで引けるかと何を揃えておく必要があるかを落とします。控除の限度は会社の規模で2通りあり、帳簿の保存年数も通常の7年とは別です。条文と国税庁の資料で順に確認します。
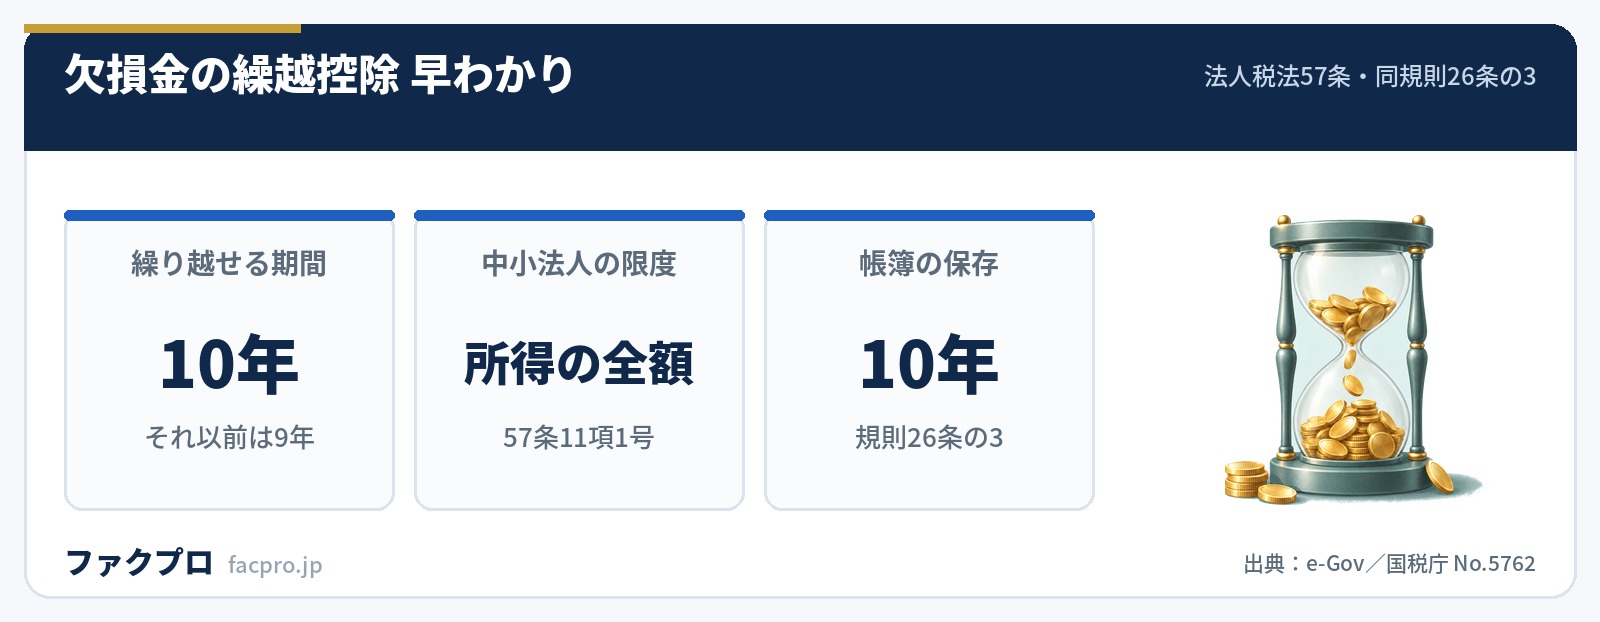
- ▸繰り越せるのは10年。平成30年4月1日以後に開始する事業年度に生じた欠損金からで、それ以前に開始した事業年度の分は9年です。
- ▸控除の限度は条文上所得の50%が原則。ただし資本金1億円以下の中小法人等は所得の全額まで引けます(法人税法57条11項)。
- ▸青色が必要なのは欠損金が出た事業年度。その後の年が白色でも、連続して申告していればその欠損金は繰り越せます(国税庁 No.5762)。
- ▸欠損金が生じた事業年度の帳簿書類は10年保存。通常の7年とは別枠です(法人税法施行規則26条の3第1項)。
| 根拠条文 | 法人税法57条(欠損金の繰越し) |
|---|---|
| 繰越期間 | 各事業年度開始の日前10年以内に開始した事業年度に生じた欠損金額 |
| 10年になった時期 | 平成30年4月1日以後に開始する事業年度に生ずる欠損金額から。それ以前は9年 |
| 控除限度額(原則) | 所得の金額の100分の50(57条1項ただし書) |
| 控除限度額(中小法人等) | 所得の金額(57条11項で読替え) |
| 中小法人等の範囲 | 資本金1億円以下の普通法人等。大法人の100%子法人等・大通算法人は除く |
| 適用の要件 | 欠損金発生年度の確定申告書提出/その後連続して確定申告書提出/帳簿書類の保存(57条10項) |
| 青色の位置づけ | 58条1項が青色でない事業年度の欠損金を災害損失金額を超える部分について「ないものとする」 |
| 帳簿書類の保存 | 起算日から10年(施行規則26条の3第1項)。通常の青色法人は7年(同59条1項) |
| 保存の起算日 | 事業年度終了の日の翌日から2月を経過した日(同59条2項) |
| 控除の順序 | 最も古い事業年度に生じたものから順次(法人税基本通達12-1-1) |
| 繰戻し還付 | 欠損事業年度開始の日前1年以内(80条1項)。中小企業者等以外は令和10年3月31日まで原則停止 |
| 個人事業主の純損失 | 前年以前3年内(所得税法70条1項)。10年の定めはない |
欠損金の繰越控除とは?10年の根拠条文
法人税法2条19号は欠損金額を「各事業年度の所得の金額の計算上当該事業年度の損金の額が当該事業年度の益金の額を超える場合におけるその超える部分の金額」と定義しています。いわゆる税務上の赤字です。この赤字を将来に持ち越すのが57条1項です。
“内国法人の各事業年度開始の日前十年以内に開始した事業年度において生じた欠損金額…がある場合には、当該欠損金額に相当する金額は、当該各事業年度の所得の金額の計算上、損金の額に算入する。ただし、当該欠損金額に相当する金額が損金算入限度額(…当該各事業年度の所得の金額の百分の五十に相当する金額をいう。)…を超える場合は、その超える部分の金額については、この限りでない。
「十年」は本文、「百分の五十」はただし書にあります。10年になったのは平成27年法律第9号の改正で、同法附則27条1項が「法人の平成三十年四月一日以後に開始する事業年度において生ずる欠損金額について適用し、法人の同日前に開始した事業年度において生じた欠損金額については、なお従前の例による」としています。それ以前に開始した事業年度の赤字は9年のままです。
控除限度の割合も段階的に下がってきました。国税庁 No.5762 が年度ごとの率を示しています。
| 開始事業年度 | 控除限度額の割合 | 対象 |
|---|---|---|
| 平成27年4月1日〜平成28年3月31日 | 所得金額の65% | 中小法人等以外 |
| 平成28年4月1日〜平成29年3月31日 | 所得金額の60% | 中小法人等以外 |
| 平成29年4月1日〜平成30年3月31日 | 所得金額の55% | 中小法人等以外 |
| 平成30年4月1日以後 | 所得金額の50% | 中小法人等以外 |
| (年度を問わず) | 所得金額の全額 | 中小法人等 |
青色申告が要件になる条文のつくり
「欠損金を繰り越すには青色申告が必要」と説明されますが、57条1項を読んでも青色という言葉は出てきません。青色の要件は、隣の58条が裏から作っています。見出しは「青色申告書を提出しなかつた事業年度の欠損金の特例」です。
“内国法人の各事業年度開始の日前十年以内に開始した事業年度のうち青色申告書を提出する事業年度でない事業年度において生じた欠損金額に係る第五十七条第一項…の規定の適用については、当該欠損金額のうち、…災害により生じた損失の額で政令で定めるもの…を超える部分の金額は、ないものとする。
白色の期に出た赤字は、災害による損失を超える部分が「ないものとする」と扱われる。だから結果として繰り越せない、という組み立てです。逆に言えば、災害損失金額の範囲なら白色でも繰り越せます。
ここで国税庁 No.5762 がはっきり書いている一文があります。
“欠損金額が生じた事業年度において青色申告書である確定申告書を提出していれば、その後の事業年度について提出した確定申告書が白色申告書であっても、その欠損金額についてはこの繰越控除の規定の対象となります。
青色が必要なのは、赤字が出たその年だけです。翌年以降に青色が外れても、すでに発生した欠損金は生き残ります。ただし57条10項は「その後において連続して確定申告書を提出している場合」を要件にしているので、申告そのものを飛ばすと、その時点で切れます。白色でもいいから出し続ける、が条文の読み方です。
もうひとつ、青色の取消事由は法人と個人で条文の数が違います。法人税法127条1項は4号まであり、4号が「確定申告書をその提出期限までに提出しなかつたこと」。いっぽう所得税法150条1項は3号までで、期限後申告は取消事由に入っていません。法人は1回の期限後申告でも条文上は取消しの射程に入る、という差があります。
中小法人等なら所得の全額まで控除できる
57条11項は、中小法人等について1項ただし書の「所得の金額の百分の五十に相当する金額」を「所得の金額」と読み替えると定めています。読替えなので、条文の順序としては50%が原則、全額が例外です。
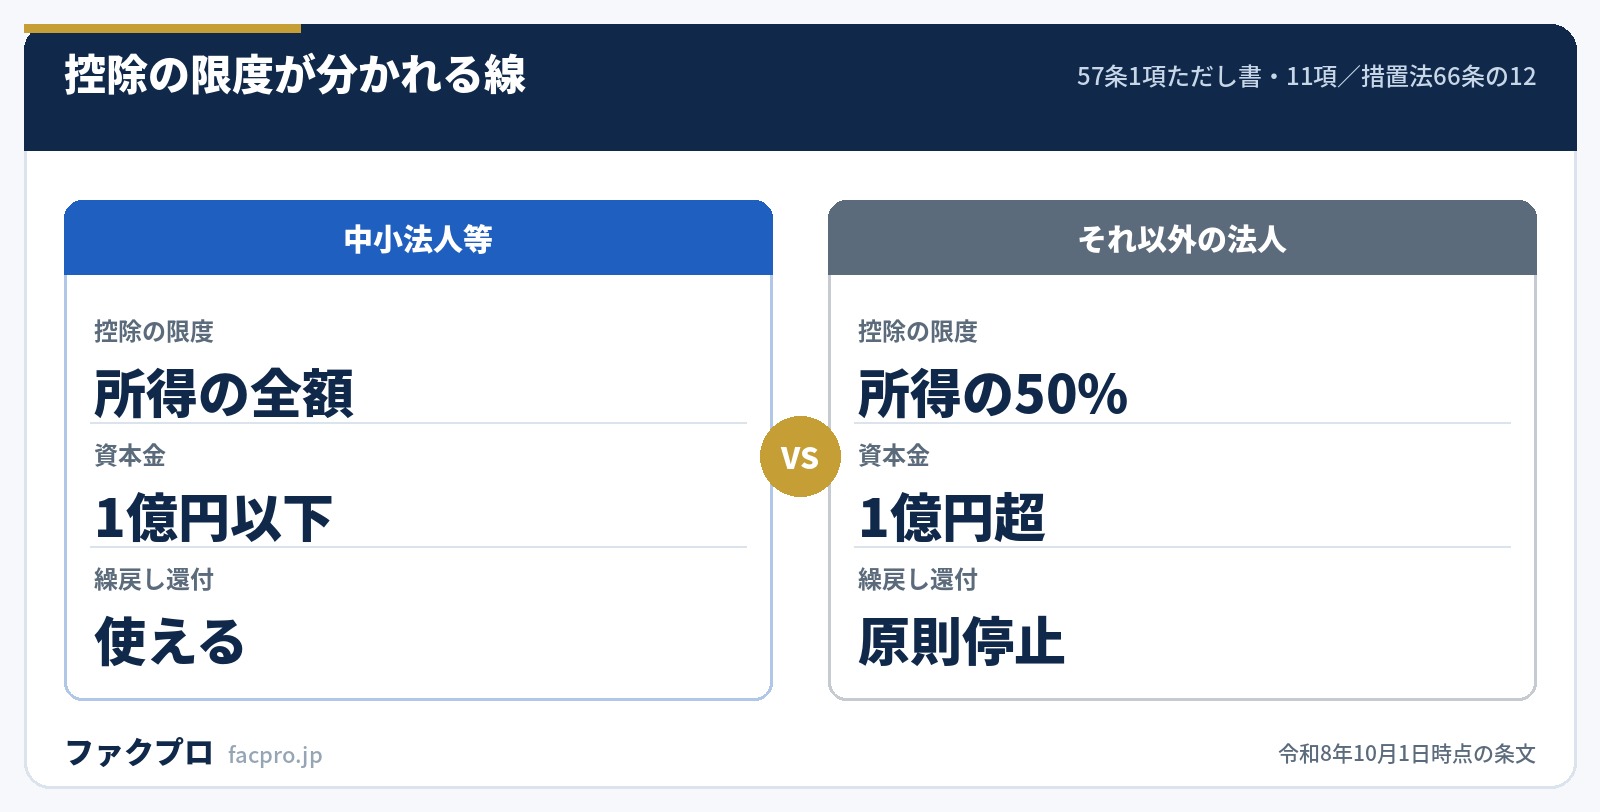
11項1号イが挙げる中小法人等は「普通法人…のうち、資本金の額若しくは出資金の額が一億円以下であるもの(第六十六条第五項第二号又は第三号…に掲げる法人に該当するもの及び同条第六項に規定する大通算法人を除く。)」です。この括弧書きが効きます。66条5項2号は資本金5億円以上の大法人による完全支配関係がある普通法人のこと。つまり資本金1億円以下でも、資本金5億円以上の親会社の100%子会社なら中小法人等に当たりません。
中小法人等に当たらなくても限度額が所得の全額になる場合が2つあります。11項2号は更生手続開始の決定・再生手続開始の決定などの事実があった法人について、その決定の日から計画認可の決定の日以後7年を経過する日までの期間内の日の属する事業年度。11項3号は新設法人について、設立の日から7年を経過する日までの期間内の日の属する事業年度です。いずれも上場等によって事業の再生が図られたと認められる事由が生じた場合は、その日以後に終了する事業年度が外れます。
条文と国税庁の説明では、原則と例外の立て方が逆転しています。法人税法57条1項ただし書は損金算入限度額を所得の50%と定義したうえで11項で読み替える。国税庁 No.5762 は損金算入限度額をまず所得金額と定義して、「なお、中小法人等以外の法人の…損金算入限度額は」と後から50%を出す。結論は同じですが、どちらを引用するかで文章の向きが変わります。
実務で効くのは、資本金1億円以下という数字だけを見ていると取りこぼす点です。グループ再編で親会社の資本金が5億円を超えた期から、子会社の控除限度は所得の50%に切り替わります。赤字を抱えたまま資本政策を動かすときは、控除限度の側も一緒に確認しておく必要があります。
使うための3つの要件と帳簿の10年保存
57条10項が適用要件をまとめています。
- ✓欠損金額の生じた事業年度について確定申告書を提出していること
- ✓その後において連続して確定申告書を提出していること
- ✓欠損金額の生じた事業年度に係る帳簿書類を財務省令で定めるところにより保存していること
3つめの「財務省令で定めるところ」が法人税法施行規則26条の3です。1項は「…第五十九条第二項に規定する起算日から十年間、これを納税地…に保存しなければならない」と定めています。青色申告法人の通常の保存期間は規則59条1項で7年ですから、欠損金が出た期だけ3年長いことになります。
起算日は規則59条2項で「帳簿についてはその閉鎖の日の属する事業年度終了の日の翌日から二月を経過した日」。決算日の2か月後、つまり確定申告書の提出期限のあたりから数え始めます。申告期限を延長している法人は延長月数+2か月です。国税庁 No.5930 も「青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた事業年度…においては、10年間(平成30年4月1日前に開始した事業年度は9年間)となります」と同じ整理をしています。書類ごとの年数は請求書の保存期間にまとめています。
白色の事業年度についても規則26条の3第3項に読替えが置かれており、規則66条1項の帳簿と67条1項各号の書類が10年保存の対象になります。控除の順序は法人税基本通達12-1-1が「もっとも古い事業年度において生じた欠損金額に相当する金額から順次損金算入を行う」としています。
繰戻し還付は中小企業者等だけが使える
赤字を将来に持ち越すのではなく、前期に納めた法人税を返してもらうのが繰戻し還付です。法人税法80条1項は、青色申告書である確定申告書を提出する事業年度に欠損金額が生じた場合、その確定申告書の提出と同時に、欠損事業年度開始の日前1年以内に開始したいずれかの事業年度の法人税の還付を請求できるとしています。
ただし租税特別措置法66条の12第1項により、この制度は平成4年4月1日から令和10年3月31日までの間に終了する各事業年度については原則停止されています。停止の対象外として1号から4号が挙げられており、1号が「資本金の額若しくは出資金の額が一億円以下であるもの」など。実質的に中小企業者等だけが使える制度になっています。なお中小企業者等以外でも、清算中に終了する事業年度、解散等の事実が生じた前後の事業年度、災害損失欠損金額については使えます。
| 繰越控除(57条) | 繰戻し還付(80条) | |
|---|---|---|
| 向き | 将来の黒字と相殺 | 前期の法人税を還付 |
| 期間 | 10年 | 欠損事業年度開始の日前1年以内 |
| 青色の要件 | 欠損金が生じた事業年度 | 還付所得事業年度から連続して青色 |
| 提出期限 | 連続して確定申告書を提出 | 欠損事業年度の青色申告書を期限までに提出 |
| 使える法人 | 制限なし(限度額が分かれる) | 中小企業者等。それ以外は原則停止 |
繰戻し還付は提出期限の縛りが強く、80条3項は欠損事業年度の青色申告書を「その提出期限までに提出した場合」に限って適用するとしています。期限後申告では使えません。還付請求書は80条9項で別途提出が必要で、10項により税務署長が調査のうえ還付または理由がない旨を通知します。
赤字の会社は60.3%。繰越欠損金は75兆円
国税庁「令和6年度分 会社標本調査」(令和8年3月30日公表、調査対象事業年度は令和6年4月1日から令和7年3月31日までに終了した事業年度)によると、対象299万9,680社のうち利益計上法人が119万1,755社、欠損法人が180万7,925社で、欠損法人の割合は60.3%でした。平成26年度分の66.4%から11年連続で下がっています。
繰越欠損金の規模も出ています。当期控除額は10兆5,157億円、翌期繰越額は75兆4,819億円。第3表を資本金階級で見ると、当期控除額のうち資本金1億円以下の階級が5兆8,168億円で全体の約55%、事業年度数では857,649件/864,618件=約99.2%が資本金1億円以下です。1事業年度当たりの当期控除額は全体で1,216万円でした。
赤字が続いている間は、繰越控除があっても手元の資金は増えません。納税の資金繰りが先に来る場面もあります。払えないときの延滞税と猶予は重加算税と延滞税の計算に、決算書の見え方は自己資本比率の目安と決算書の見方にまとめています。赤字決算でも売掛金があれば入金を前倒しできる場合があります。各社の条件は下の表で比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
「控除限度は所得の50%」という話題は、数の上では大半の会社に当たりません。会社標本調査の第3表で当期控除額の事業年度数を見ると、864,618件のうち857,649件が資本金1億円以下。その階級は57条11項の読替えで所得の全額まで引けるので、50%制限が効くのは残りの約0.8%の側です。
いっぽう金額では、資本金1億円以下の控除額が5兆8,168億円で全体の約55%。件数ではほぼ全部、金額では半分強という分かれ方をします。1事業年度当たりの当期控除額は全体で1,216万円なので、1社あたりの規模感はこの程度と読めます。
青色申告の承認と取消し
青色申告は承認制です。法人税法122条1項は「当該事業年度開始の日の前日までに…申請書を納税地の所轄税務署長に提出しなければならない」とし、2項1号で設立の日の属する事業年度については「設立の日以後三月を経過した日と当該事業年度終了の日とのうちいずれか早い日の前日」までとしています。単純な「3か月以内」ではありません。125条により、事業年度終了の日までに承認も却下もなければ承認があったものとみなされます。
取消事由は127条1項の4号です。
| 号 | 取消事由(条文の文言) | 遡る範囲 |
|---|---|---|
| 1号 | 帳簿書類の備付け、記録又は保存が財務省令どおり行われていないこと | 当該事業年度 |
| 2号 | 帳簿書類について税務署長の指示に従わなかったこと | 当該事業年度 |
| 3号 | 帳簿書類に取引を隠蔽し又は仮装して記載し、真実性を疑うに足りる相当の理由があること | 当該事業年度 |
| 4号 | 確定申告書をその提出期限までに提出しなかったこと | 当該申告書に係る事業年度 |
3号は重加算税の要件と同じ「隠蔽し又は仮装して」という言葉を使っています。決算数値を動かした場合の影響は税率だけで終わらず、青色の承認そのものに及びます。詳しくは粉飾決算と会社法の過料をあわせてご覧ください。
欠損金の繰越控除のよくある質問
個人事業主も10年繰り越せますか?
所得税法70条1項は「その年の前年以前三年内の各年(その年分の所得税につき青色申告書を提出している年に限る。)において生じた純損失の金額」としています。個人に10年の定めはありません。特定非常災害の指定を受けた災害による純損失については70条の2で5年に延長されますが、それでも10年ではありません。繰戻しも140条1項により前年分のみです。個人の資金調達は個人事業主の資金調達にまとめています。
設立したばかりの法人は控除限度が50%になりますか?
57条11項3号により、新設法人(普通法人に限り、100%子法人等と株式移転完全親法人を除く)は設立の日から7年を経過する日までの期間内の日の属する事業年度について、控除限度額が所得の全額になります。資本金が1億円を超えていても、この期間内は50%制限の対象外です。
10年より前の赤字はどうなりますか?
57条1項が対象にしているのは「各事業年度開始の日前十年以内に開始した事業年度において生じた欠損金額」です。この範囲から外れた分は損金算入の対象になりません。控除は法人税基本通達12-1-1により古い年度のものから順に使うため、期限が近いものから自動的に消化される設計です。
合併で引き継いだ赤字も使えますか?
57条2項は適格合併等の場合に被合併法人等の未処理欠損金額を合併法人の欠損金額とみなすとしています。ただし3項に制限があり、共同で事業を行うための合併として政令で定めるものに該当する場合か、5年前の日から継続して支配関係がある場合などに当たらないときは、支配関係事業年度前の欠損金額などが含まれないものとされます。
帳簿を10年保存していないと繰越控除は使えませんか?
57条10項は帳簿書類を財務省令で定めるところにより保存している場合に「限り、適用する」と書いています。保存は適用の条件そのものです。欠損金が生じた事業年度については、規則26条の3第1項により起算日から10年です。
関連記事
- 重加算税35%と延滞税の計算|払えないときの猶予
- 粉飾決算とは?会社法の過料と資金調達への影響
- 請求書の保存期間は7年?帳簿との違いと電子保存
- 自己資本比率の目安は?業種別の中央値と決算書の見方
- 決算公告とは?官報の料金と過料100万円の条文
- ビートレーディングの条件を見る
このページの条文と数値は、すべて法人税法・同施行規則・所得税法・国税庁の原典を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。数値が資料によって2通りある場合は、どこに載っていた数字かを添えて併記しています。(確認日:2026年10月17日/制度と数値は改正により変わることがあります)



