
重加算税35%と延滞税の計算|払えないときの猶予
修正申告や税務調査の話が出たとき、中小企業の経理がいちばん気にするのは「本税のほかにいくら乗るのか」です。乗るものは2種類あります。ペナルティとしての加算税と、利息にあたる延滞税です。
このうち重加算税は加算税のなかでもっとも重く、延滞税は令和8年(2026年)に割合が上がりました。しかも重加算税が課された事案では、延滞税を軽くする特例のひとつが外れます。ここでは条文と国税庁・財務省の資料だけを使って、数字がどこから出ているかを添えて整理します。
- ▸重加算税は過少申告型35%・無申告型40%。過去5年内に同じ税目で課されていると+10%で45%・50%になります(国税通則法68条)。
- ▸延滞税は令和8年中、納期限から2か月までが年2.8%、2か月を過ぎた後が年9.1%。令和4〜7年の2.4%・8.7%から0.4ポイント上がりました。
- ▸重加算税が課されると、延滞税の計算期間から1年超の部分を差し引く特例が外れます。効くのは税率より、この計算期間のほうです。
- ▸一時に納められないときは換価の猶予・納税の猶予。認められた期間の延滞税は令和8年で年1.3%まで下がります(財務省資料)。
| 重加算税(過少申告型) | 本税の35%(国税通則法68条1項) |
|---|---|
| 重加算税(無申告型) | 本税の40%(同2項) |
| 重加算税(不納付型) | 本税の35%(同3項) |
| 5年内に再度のとき | +10%=45%・50%(同4項1号) |
| 延滞税(納期限から2か月まで) | 令和8年は年2.8%(本則は年7.3%) |
| 延滞税(2か月を過ぎた後) | 令和8年は年9.1%(本則は年14.6%) |
| 猶予が認められた期間 | 令和8年は年1.3%(災害等の納税の猶予は全額免除) |
| 延滞税がかかる対象 | 本税のみ。加算税・過怠税にはかからない(60条1項3号) |
| 計算の基礎の端数 | 本税の1万円未満は切捨て(118条3項) |
| 確定した延滞税の端数 | 100円未満は切捨て、全額1,000円未満なら全額切捨て(119条4項) |
| 加算税の端数 | 全額5,000円未満なら全額切捨て(119条4項) |
| 更正・決定の期間制限 | 原則5年、偽りその他不正の行為があれば7年(70条1項・5項1号) |
重加算税とは?35%と40%の分かれ目
重加算税は、過少申告加算税・無申告加算税・不納付加算税に代えて課される加算税です。国税庁の案内も「重加算税は、他の加算税に代えて課されるので、同一本税額に対して併課はされません」と書いています。つまり10%+35%で45%になるのではなく、10%が35%に置き換わるという関係です。
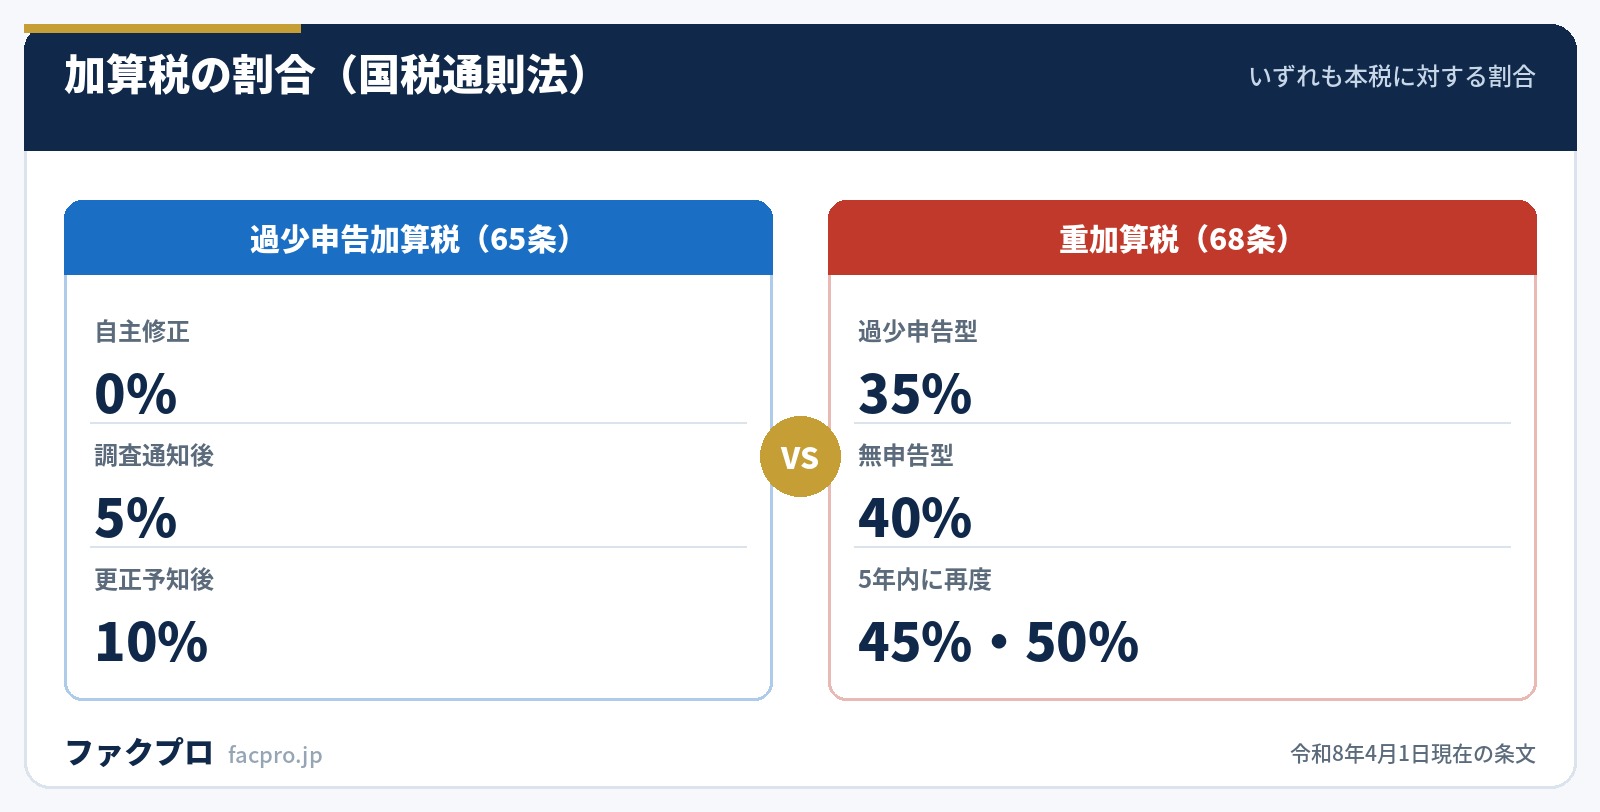
割合は3通りです。期限内に申告していて金額が足りなかった過少申告型が35%(68条1項)、そもそも申告していなかった無申告型が40%(同2項)、源泉徴収した所得税を納めていなかった不納付型が35%(同3項)。さらに68条4項1号で、期限後申告等があった日の前日から起算して5年前の日までの間に、同じ税目で無申告加算税か重加算税を課されたことがあると+10%されます。国税庁のパンフレットはこれを表にして、重加算税35%→45%、無申告型40%→50%と示しています。
重加算税がかかるのはどんな行為か
条文の要件は、課税標準等の計算の基礎となるべき事実を「隠蔽し、又は仮装し」、かつその隠蔽・仮装したところに基づいて申告した(または申告しなかった)ことです。では何が隠蔽・仮装に当たるのか。国税庁は事務運営指針で例示しています。
“いわゆる二重帳簿を作成していること。/帳簿、原始記録、証ひょう書類、貸借対照表、損益計算書、勘定科目内訳明細書、棚卸表その他決算に関係のある書類を、破棄又は隠匿していること。/帳簿書類の改ざん、帳簿書類への虚偽記載、相手方との通謀による虚偽の証ひょう書類の作成、帳簿書類の意図的な集計違算その他の方法により仮装の経理を行っていること。
申告所得税側の事務運営指針には、さらに「調査等の際の具体的事実についての質問に対し、虚偽の答弁等を行い」という項目があります。帳簿を直していなくても、調査での受け答えが事実と違えば対象になりうる、という書き方です。同じ指針には「隠蔽又は仮装の行為については、特段の事情がない限り、納税者本人が当該行為を行っている場合だけでなく、配偶者又はその他の親族等が当該行為を行っている場合であっても納税者本人が当該行為を行っているものとして取り扱う」ともあります。
+10%の起点は「課されたこと」であって「隠していたこと」ではありません。法人税の事務運営指針 第2(1)は、通則法119条4項で加算税の全額が切り捨てられた場合は「無申告加算税等を課されたことがある場合に該当せず」と書いています。加算税は全額5,000円未満なら切り捨てられるので、過去に本税がごく小さかった事案は、5年内であっても加重の起点になりません。
逆に言えば、金額の小さい期であっても加算税が確定していれば、その後5年間は+10%の射程に入ります。一度目の対応が二度目の率を決める、という構造です。
売上の期ズレは重加算税になるのか
中小企業の修正申告でいちばん多いのが、売上の計上時期がずれていた、経費を先に落としていた、という類の指摘です。これが35%の対象になるかどうかは、同じ事務運営指針が正面から書いています。
“次に掲げる場合で、当該行為が相手方との通謀又は証ひょう書類等の破棄、隠匿若しくは改ざんによるもの等でないときは、帳簿書類の隠匿、虚偽記載等に該当しない。(1) 売上げ等の収入の計上を繰り延べている場合において、その売上げ等の収入が翌事業年度の収益に計上されていることが確認されたとき。(2) 経費の繰上計上をしている場合において、その経費がその翌事業年度に支出されたことが確認されたとき。(3) 棚卸資産の評価換えにより過少評価をしている場合。(4) 確定した決算の基礎となった帳簿に、交際費等又は寄附金のように損金算入について制限のある費用を単に他の費用科目に計上している場合。
ポイントは「翌事業年度の収益に計上されていることが確認されたとき」という条件です。ずらした売上がきちんと翌期に乗っていれば、通謀や書類の破棄がない限り隠蔽・仮装には当たらない。逆に、翌期にも乗っていないなら話が変わります。期ズレを主張するなら、翌期の帳簿で受け皿を示せるかどうかが分かれ目です。
延滞税は令和8年に年2.8%・年9.1%へ上がった
延滞税の本則は、納期限までと納期限の翌日から2か月を経過する日までが年7.3%、それ以後が年14.6%です(国税通則法60条2項)。ただし租税特別措置法94条1項に特例があり、市中金利が低い間は実際の割合が下がります。
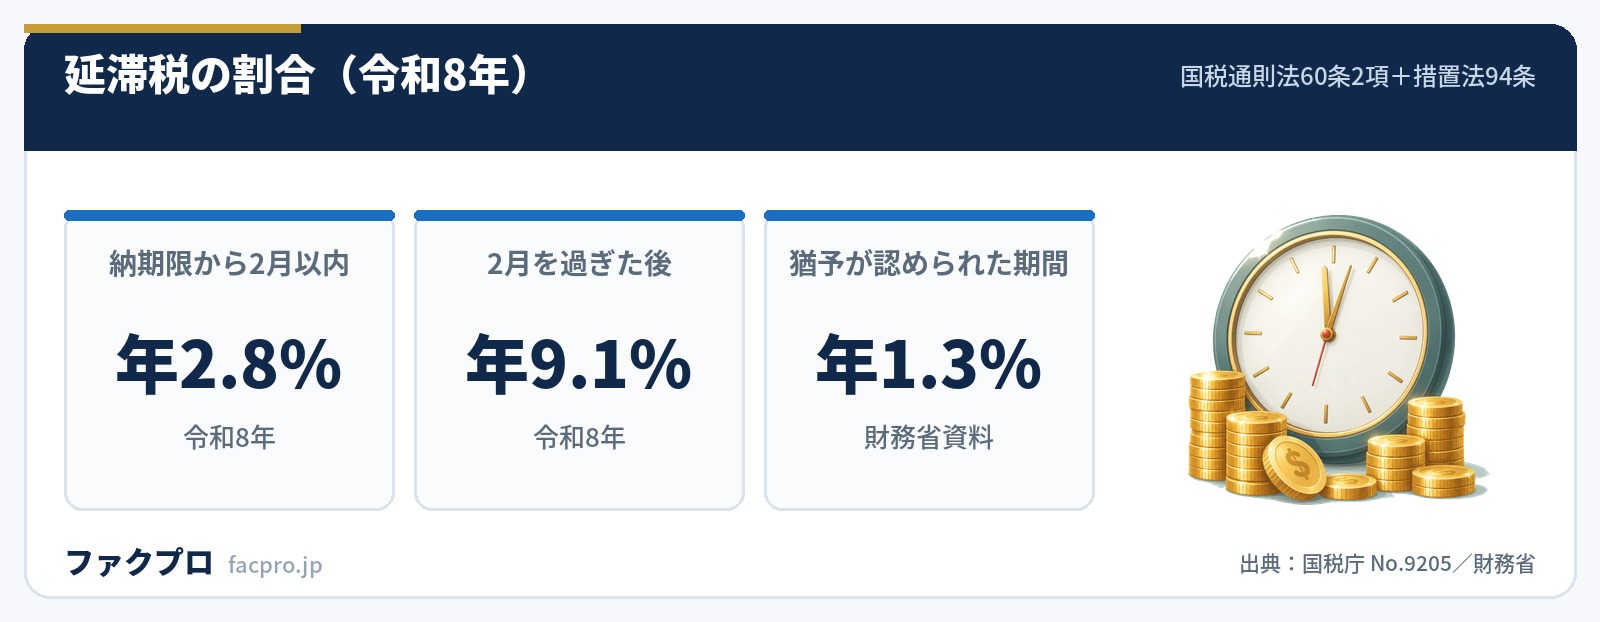
国税庁「延滞税の割合」の表によると、令和4年から令和7年までは2.4%/8.7%でしたが、令和8年1月1日から12月31日までは2.8%/9.1%です。2026年に入って0.4ポイント上がりました。この水準は平成27年・28年と同じで、ここ10年で最も高い部類です。
もうひとつ押さえたいのが「納期限」の意味です。国税庁 No.9205 の注1は、期限内に申告した場合は法定納期限、期限後申告または修正申告の場合は申告書を提出した日、更正・決定の場合は更正決定等通知書を発した日から1か月後の日、と定義しています。修正申告をすると、その提出日が納期限になり、そこから2か月を過ぎると9.1%に切り替わる。令和7年分の所得税なら、法定納期限は2026年3月16日、2.8%が適用されるのは3月17日から5月16日まで、5月17日以後が9.1%です。
延滞税の計算方法と端数の切り捨て
国税庁「延滞税の計算方法」が示している算式は次の形です。2つの期間に分けて計算し、足します。
“①(納付すべき本税の額〔10,000円未満の端数切捨て〕)×(延滞税の割合)×(期間(日数)〔法定納期限の翌日から完納の日又は2月を経過する日〕)÷365(日)=金額〔1円未満の端数切捨て〕/②(納付すべき本税の額〔10,000円未満の端数切捨て〕)×(延滞税の割合)×(期間(日数)〔2月を経過する日の翌日から完納の日〕)÷365(日)=金額〔1円未満の端数切捨て〕/①の金額+②の金額=延滞税の額〔100円未満の端数切捨て〕
端数の扱いは3段階です。計算の基礎にする本税は1万円未満を切り捨て(通則法118条3項)、計算結果は1円未満を切り捨て、確定した延滞税は100円未満を切り捨て、全額が1,000円未満なら全額を切り捨て(119条4項)。分母は365日固定で、うるう年でも変わりません。
一部でも納めれば効きます。通則法62条1項は「その納付の日の翌日以後の期間に係る延滞税の額の計算の基礎となる税額は、その納付された税額を控除した金額とする」とし、2項は納めた金額がまず本税に充てられると定めています。全額そろうまで待つより、入った分から納めたほうが総額は小さくなります。なお延滞税は本税だけを対象とし、加算税には課されません(60条1項3号、No.9205)。重加算税そのものが利息で膨らむわけではありません。
重加算税があると延滞税の1年ルールが外れる
通則法61条には、期限内申告があった国税について法定申告期限から1年を過ぎてから修正申告や更正があった場合、その1年を過ぎた部分を延滞税の計算期間から差し引く特例があります。調査が長引いても延滞税だけが積み上がらないようにする規定です。ところが条文には除外がついています。
“修正申告書(偽りその他不正の行為により国税を免れ、又は国税の還付を受けた納税者が当該国税についての調査があつたことにより当該国税について更正があるべきことを予知して提出した当該申告書を除く。)の提出又は更正(…を除く。)があつた場合において、次の各号のいずれかに該当するときは、…前条第二項に規定する期間から当該各号に定める期間を控除して、同項の規定を適用する。
国税庁のページはこれを平たく言い換えていて、「期限内申告書の提出後1年以上経過して修正申告又は更正があった場合(重加算税が課された場合を除く。)には、法定納期限から1年を経過する日の翌日から…延滞税の計算期間から控除されます」と書いています。同じページの計算ツールにも「修正申告等において、重加算税が課された場合には対応しておりません」という断りがあります。
重加算税がいちばん重いのは、実は税率ではなく延滞税の計算期間のほうです。35%と10%の差は25ポイント。これは一度きりの金額です。いっぽう61条の控除が外れると、数年前の期を直されたときにその年数分の延滞税がまるごと付きます。年9.1%が5年なら、本税と同じ桁に近づきます。
さらに通則法70条5項1号は、更正・決定の期間制限を5年から7年に延ばす要件を「偽りその他不正の行為」と書いています。条文の文言は「重加算税が課されたこと」ではありません。実務では重なることが多い言葉ですが、7年の根拠は68条ではなく70条5項1号である点は分けて理解しておくと、調査の射程を読み違えずに済みます。
一時に払えないときの猶予と年1.3%
納める意思はあるが資金がない、という場合に使うのが換価の猶予と納税の猶予です。国税庁 No.9206 は、猶予が認められると「財産の換価(売却)や差押えなどが猶予されるほか、猶予期間中の延滞税が免除または軽減されます」としています。
| 項目 | 換価の猶予 | 納税の猶予 |
|---|---|---|
| 申請の期限 | 納期限から6か月以内 | 猶予該当事実に基づき申請 |
| 延滞税 | 軽減 | 免除または軽減 |
| 猶予の期間 | 原則1年以内(延長で最長2年) | 原則1年以内(延長で最長2年) |
| 担保 | 原則必要。100万円以下か3か月以内なら不要 | 同左 |
| 主な要件 | 一時の納付で事業の継続・生活の維持を困難にするおそれ | 災害・盗難・病気・廃業・著しい損失など |
では「軽減」はいくらになるのか。数字を示しているのは財務省の資料です。「延滞税・利子税・還付加算金について」は、納税の猶予等の欄に本則「2分の1免除(7.3%)」、特例として猶予特例基準割合(平均貸付割合+0.5%)を挙げ、令和8年分を1.3%としています。年9.1%が年1.3%になるので、差は7.8ポイントです。災害・病気等による納税の猶予は全額免除とも書かれています。
換価の猶予の「納期限から6か月以内」は申請の期限であって、遡って軽減される期間ではありません。国税庁のFAQ問24は「納期限を過ぎて申請されると、納期限の翌日から猶予申請日の前日までの間は延滞税が軽減されない」と明示しています。
いっぽう問31は「猶予が許可された日にかかわらず、申請日から延滞税が軽減・免除されます」。審査に時間がかかっても申請日に遡る設計なので、資金繰りが読めた時点で出すのが有利です。6か月あるから待つ、は損になります。
滞納はどれくらい起きているのか
国税庁「令和7年度租税滞納状況の概要」(令和8年8月公表)によると、徴収決定済額89兆7,949億円に対し、新規発生滞納額は9,935億円、滞納発生割合は1.1%でした。税目別では消費税が5,172億円で、新規発生滞納額の約52%を占めます(国税分。地方消費税1,458億円は外書)。同資料は「滞納とは、国税が納期限までに納付されず、督促状が発付されたものをいいます」と定義しています。
消費税は預かった分をそのまま納める構造なので、売上が入金される前に納期が来ると資金繰りに直結します。中間納付の仕組みと期限は消費税の中間納付と源泉所得税の納期の特例の期限に、差押えとの関係は換価の猶予と納税の猶予にまとめています。売掛金の入金を前倒しして納期に間に合わせる選択肢もあります。各社の条件は下の表で比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
重加算税と延滞税のよくある質問
重加算税がかかると青色申告はどうなりますか?
法人税法127条1項3号は、帳簿書類に取引の全部または一部を隠蔽・仮装して記載し、その他記載事項の全体について真実性を疑うに足りる相当の理由があることを、青色申告の承認の取消事由として挙げています。取消しは当該事業年度まで遡ります。青色が外れると欠損金の繰越しにも影響します。仕組みは欠損金の繰越控除で説明しています。
延滞税はいつまで増え続けますか?
通則法60条2項は「法定納期限…の翌日からその国税を完納する日までの期間の日数に応じ」と書いています。完納した日まで日割りで増えます。基本通達60条関係2は「完納する日」を「国税の全額を納付する日」と説明しています。
加算税と延滞税のどちらが先に充当されますか?
通則法62条2項により、納めた金額はまず本税に充てられたものとされます。本税が減れば翌日以後の延滞税の計算の基礎も減るので、部分的な納付でも効果があります。
修正申告を自分から出せば加算税はかかりませんか?
通則法65条6項により、調査通知がある前に行われた修正申告であれば過少申告加算税は適用されません。調査通知後・更正予知前なら5%(加重部分10%)、更正を予知した後なら10%(同15%)です。ただし隠蔽・仮装があれば68条1項の重加算税の対象になります。
税金が払えないまま放置するとどうなりますか?
No.9206 は「税務署から督促状が送付されてもなお納付されないときには、財産の差押えなどの滞納処分を受ける場合があります」としています。売掛金が差し押さえられると取引先に知られます。流れは売掛金の差押えに、資金繰りが詰まる前の打ち手は資金繰りが厳しいときの選択肢にまとめています。
関連記事
- 換価の猶予と納税の猶予|差押えとの関係
- 消費税の中間納付と源泉所得税の納期の特例の期限
- 粉飾決算とは?会社法の過料と資金調達への影響
- 欠損金の繰越控除は10年|中小法人は所得の全額まで
- 資金ショートと黒字倒産
- アクセルファクターの条件を見る
このページの条文と数値は、すべて国税庁・財務省・e-Gov法令検索の原典を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。数値が資料によって2通りある場合は、どこに載っていた数字かを添えて併記しています。(確認日:2026年10月17日/制度と数値は改正により変わることがあります)



