
特例承継計画の変更と実績報告|3つの期限の違い
事業承継税制の特例措置を使うには、都道府県に特例承継計画を出して確認を受けます。ただ、計画はいちど出して終わりではありません。後継者が変わったり事業の内容が変わったりすれば変更の確認が要りますし、確認を受けたあとも毎年の報告と届出が続きます。
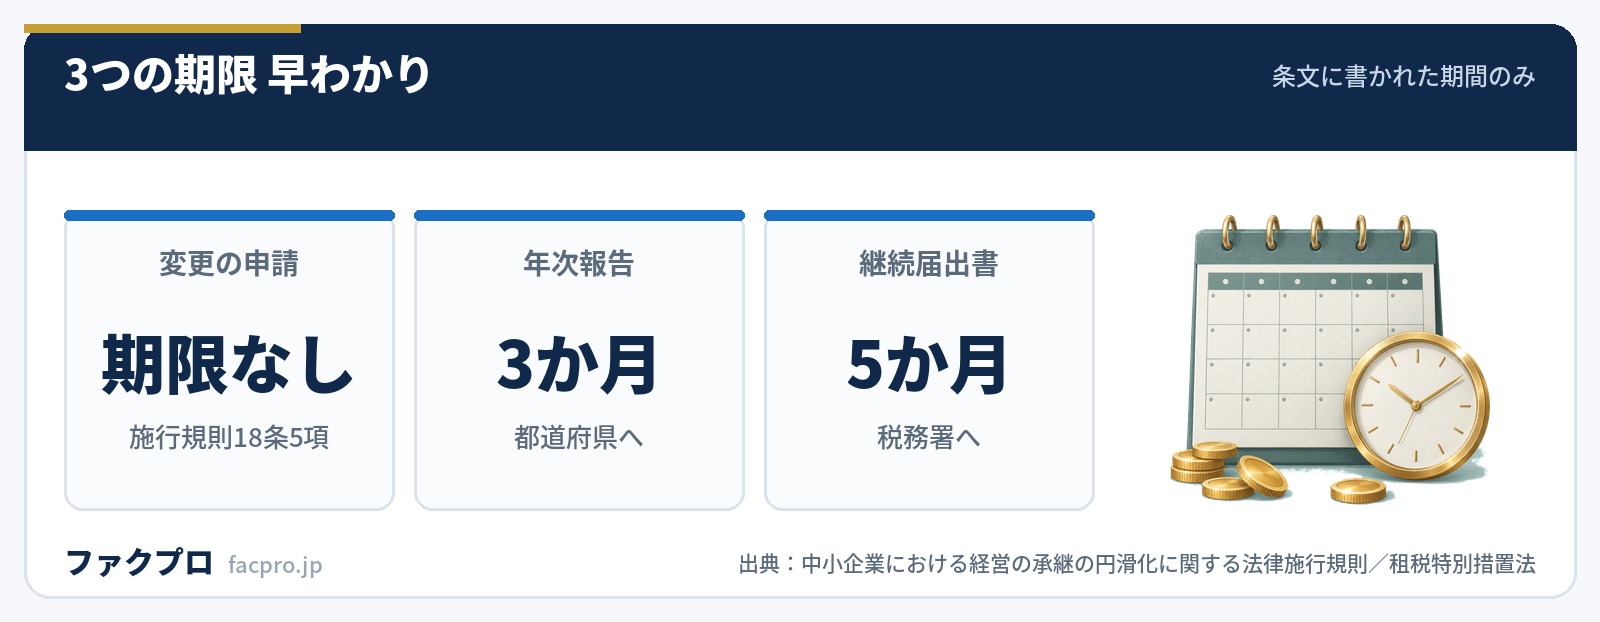
そして、その報告と届出は提出先ごとに期限が違います。同じ日を起点にしながら、都道府県には3か月、税務署には5か月。5年目にはもう1本、4か月の報告が加わります。ここでは施行規則と租税特別措置法の条文にあたって、どの期限がいつ来るのかを整理します。
- ▸特例承継計画の提出期限は令和9年9月30日。2026年4月1日の改正で1年6か月延びました
- ▸計画を変更する確認申請には、条文上の期間の定めがありません。計画の提出期限を過ぎても申請できます
- ▸年次報告は都道府県へ3か月、継続届出書は税務署へ5か月。起点になる日は同じです
- ▸5年以内に継続届出書を出し忘れると、利子税の年0%読替えが効きません
| 特例承継計画の提出期限 | 令和9年9月30日まで(経営承継円滑化法施行規則17条2項) |
|---|---|
| 個人事業承継計画の提出期限 | 令和10年9月30日まで(同条4項) |
| 計画の確認申請の様式 | 様式第21 |
| 変更確認申請の期限 | 条文に期間の定めは置かれていません(18条5項の読替え) |
| 変更確認申請の様式 | 様式第24 |
| 後継者として書ける人数 | 2人または3人まで(16条1号ロ) |
| 年次報告の提出先と期限 | 都道府県知事/報告基準日の翌日から3か月(12条1項・5年間) |
| 継続届出書の提出先と期限 | 税務署長/第一種基準日の翌日から5か月(措置法70条の7第9項ほか) |
| 5年経過後の継続届出書 | 3年ごと/第二種基準日の翌日から3か月 |
| 実績報告の期限 | 認定の有効期限の翌日から4か月(20条3項) |
| 実績報告の様式 | 様式第27(確認書は様式第28、確認しない旨の通知は様式第29) |
| 継続届出書を出さなかったとき | 届出期限の翌日から2か月を経過する日に納税の猶予に係る期限が到来 |
| 利子税の割合 | 年3.6%(措置法70条の7第27項) |
特例承継計画とは|提出期限は令和9年9月30日まで
特例承継計画は、経営承継円滑化法施行規則17条1項1号の確認を受けるために都道府県知事へ出す書類です。会社の概要、後継者の氏名、承継の時期、承継後5年間の経営計画などを書き、認定経営革新等支援機関の指導および助言を受けた旨を添えます。
提出期限は施行規則17条2項に書かれています。現行の文言は「令和九年九月三十日までに、様式第二十一による申請書に」です。個人事業の承継に使う個人事業承継計画は同条4項で令和10年9月30日まで。法人より1年遅い期限になっています。
この期限は何度も動いてきました。条文の改正を施行日ごとに追うと、平成35年3月31日(2018年版)、令和5年3月31日、令和6年3月31日、令和8年3月31日と繰り返し延び、2026年4月1日施行の令和8年経済産業省令第33号でいまの令和9年9月30日になりました。この改正で延びた幅は1年6か月です。
同じ省令改正で動いたのは17条と18条の2か条だけです。残り26か条は条文として触られていません。一方で別記様式のほうは6本が差し替わっており、中身は「都道府県知事 印」の押印欄を落としたものです。条文の差分だけを見ていると、手元の様式が古いことに気づけません。
計画を変更するときの手続きと期限
確認を受けた計画の内容を変えるときは、施行規則18条の変更確認を受けます。使う様式は様式第24です。計画そのものと同じく、認定経営革新等支援機関の指導および助言を受けたうえで都道府県知事に出します。
ここがこの制度のわかりにくいところなのですが、変更の申請には期間の定めが置かれていません。18条5項は17条2項を準用しつつ、こう読み替えると書いています。
“前条第二項中「令和九年九月三十日までに、様式第二十一による申請書に、」とあるのは「様式第二十四による申請書に、」と読み替えるものとする。
読み替えの対象に「令和九年九月三十日までに、」という期限の文言そのものが含まれています。つまり準用した時点で期限が落ちる構造です。18条の本文を通して読んでも「期限」という語は1か所も出てきません。
この形になったのは2019年4月1日からです。それ以前の読替えは「様式第二十一」を「様式第二十四」に差し替えるだけで、期限の文言が残っていました。変更の申請だけが期限から外れているのは、2019年の改正でできた形です。
期限がないことは、計画の提出期限(令和9年9月30日)を過ぎてからでも変更の確認を受けられることを意味します。いったん期限内に計画を出しておけば、中身を固めるのは後からでも間に合う、という設計です。先に枠を取っておく価値がここにあります。
変更できる後継者と、変更できない後継者
変更のうち、後継者を入れ替えるときだけは扱いが違います。18条1項の本文には除外の括弧書きがあり、ここが実務上いちばん効きます。
“前条第一項第一号の確認を受けた中小企業者は、特例後継者(第一種特例経営承継受贈者、第一種特例経営承継相続人、第二種特例経営承継受贈者及び第二種特例経営承継相続人である特例後継者を除く。)を変更しようとするときは、認定経営革新等支援機関の指導及び助言を受け、かつ、都道府県知事の確認を受けなければならない。
括弧で抜かれている4つの類型は、いずれもすでに贈与や相続を受けて認定を取った後継者を指す定義語です。したがって税制の適用を受けたあとの後継者は、変更の対象から外れます。計画の段階では差し替えができても、動き出してからは戻せません。
もうひとつ、1項と2項で語尾が違います。後継者の変更(1項)は「受けなければならない」で義務、計画内容の変更(2項)は「受けることができる」で任意です。後継者を変えるのに確認を取らずに進める、という選択肢は条文上ありません。
| 変更する内容 | 根拠 | 条文の語尾 |
|---|---|---|
| 特例後継者(税制の適用前) | 18条1項 | 受けなければならない(義務) |
| 特例後継者(税制の適用後) | 18条1項の括弧書きで除外 | 変更の対象外 |
| 承継の時期・経営計画の内容 | 18条2項 | 受けることができる(任意) |
| 合併等があった場合の報告 | 18条の2第2項(様式第24の4) | 報告するものとする |
年次報告と継続届出書|3か月と5か月の違い
確認を受けて認定が下りたあとは、2つの提出が5年間続きます。出す先が都道府県と税務署に分かれ、期限も別です。
起点になる日は同じです。施行規則12条1項は「当該贈与税申告期限の翌日から起算して一年を経過するごとの日」、措置法70条の7第2項7号イも「贈与税の申告書の提出期限の翌日から一年を経過するごとの日」と書いています。同じ日から数えて、片方は3か月、もう片方は5か月という作りです。
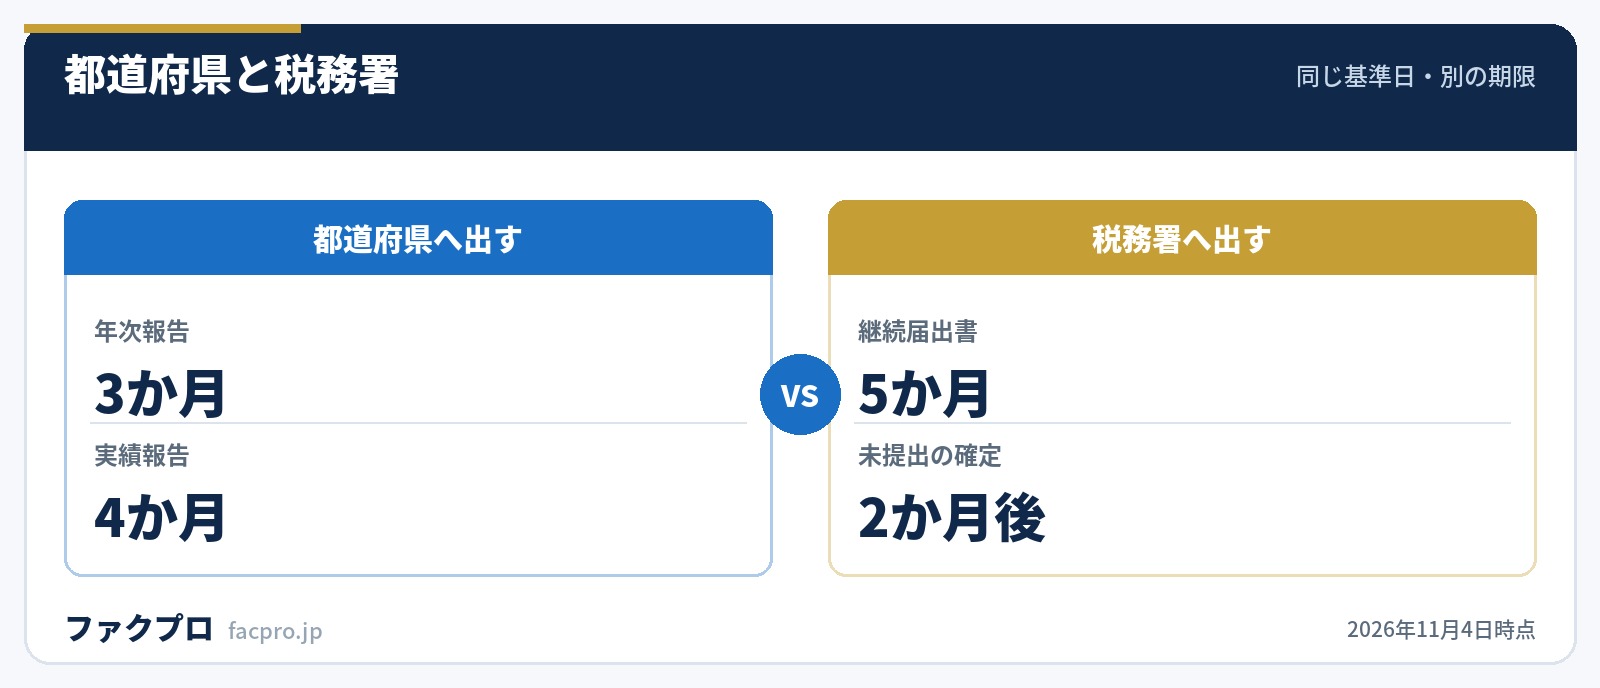
5月と3月という数字は、一般措置・特例措置・贈与・相続の4パターンすべてで同じです。違うのは項番号だけで、一般・贈与が70条の7第9項、一般・相続が70条の7の2第10項、特例・贈与が70条の7の5第6項、特例・相続が70条の7の6第7項になります。
先に来るのは都道府県の3か月のほうです。年次報告の確認書(様式第16)の写しは、措置法規則が継続届出書の添付書類に指定しています。つまり3か月の報告を済ませて確認書を受け取らないと、5か月の届出が組み上がりません。2か月の差は余裕ではなく、順番を決めている間隔です。
5年目に出す実績報告(様式第27)
5年の期間が終わると、もう1本の報告が加わります。施行規則20条の報告で、様式第27を使います。雇用の8割要件を満たせなかった場合に、理由を書いて確認を受けるための手続きです。
期限は20条3項で「当該認定に係る有効期限の翌日から四月を経過する日までに」とされています。認定の有効期限は8条6項で「贈与税申告期限の翌日から五年を経過する日」なので、5年が終わってから4か月、ということになります。報告に対する確認書は様式第28、確認しない旨の通知は様式第29です。
この報告でひとつ押さえておきたいのが、出し忘れが都道府県の取消事由には並んでいないことです。施行規則9条2項の取消事由は23号まであり、報告に関する16号が引いているのは12条(年次報告・随時報告・臨時報告)だけで、20条は入っていません。
実績報告が効いてくるのは税務署側です。措置法規則23条の12の2第17項は、5年目の継続届出書の添付書類として「同条第三項の報告書の写し及び当該報告書に係る同条第十四項の確認書の写し」を挙げています。出す相手は都道府県、効く場所は税務署、という二段構えです。都道府県の取消事由だけを見て軽く扱うと、5年目の届出が組めなくなります。
出し忘れるとどうなるか|打ち切りと利子税
継続届出書を出さなかった場合の帰結は、措置法70条の7第11項に書かれています。「当該届出期限の翌日から二月を経過する日」に納税の猶予に係る期限が来る、という作りです。猶予されていた贈与税を、そこから納めることになります。
そして利子税です。27項が年3.6%を定め、28項が「経営贈与承継期間については、年零パーセント」と読み替えます。ただしこの読替えには括弧書きの条件があります。
“前項の表の第三号から第九号までの…場合(同表の第四号又は第五号の上欄に掲げる場合に該当する場合には、経営贈与承継期間の末日の翌日以後にこれらの規定に規定する場合に該当することとなつた場合に限る。)
第4号が、継続届出書の未提出(11項)です。つまり5年以内に出し忘れると、年0%への読替えが働きません。申告期限の翌日まで遡って、全期間が年3.6%で計算されます。5年を過ぎてからの出し忘れなら、最初の5年分は年0%のままです。同じ「出し忘れ」でも、起きたタイミングで利子税の計算期間が5年分変わります。
| 出し忘れた時期 | 利子税の計算期間 | 根拠 |
|---|---|---|
| 5年以内(経営贈与承継期間内) | 申告期限の翌日から全期間が年3.6% | 70条の7第28項の括弧書きで読替えの対象外 |
| 5年経過後 | 最初の5年分は年0%、以後が年3.6% | 70条の7第28項の読替えが適用 |
期限の書き方が資料で割れているところ
この制度は、条文・手引き・税務署向けの案内と、期限の書き方が資料ごとに揃っていません。申告や報告の段取りを組むときは、どこを正とするかを先に決めておくと迷いません。
1つ目は特例承継計画の提出期限です。条文は令和9年9月30日ですが、国税庁の資産課税課情報第9号(令和7年7月7日付、全185頁)はいまも令和8年3月31日と書いています。この資料は冒頭に「令和7年4月1日現在の法令に基づくものである」と明記しているので、作成時点では正しい記述です。期限は条文(施行規則17条2項)で取るのが確実です。
2つ目は実績報告の4か月です。この期限を書いているのは国税庁のパンフレットのほうで、様式を所管する中小企業庁の記載マニュアル・申請マニュアル・様式第27そのものには「四月」「4か月」という表現が出てきません。4か月という数字は20条3項の条文で確かめるのが早いです。
3つ目は様式第24の呼び名です。条文と様式の表題はどちらも「変更確認申請書」ですが、中小企業庁のダウンロードページのリンク名は「特例承継計画の変更届(様式24)」になっています。施行規則の全文に「変更届」という語は1か所も出てきません。窓口で呼び名が食い違ったときは、18条5項の「申請」という語を示すと話が早く進みます。
もうひとつ、締切が土日祝に当たったときの扱いです。中小企業庁のページは「翌営業日をもってその期限とみなします」と案内していますが、施行規則の全文を通して「営業日」「休日」「土曜」「日曜」「祝日」はいずれも出てきません。この取り扱いは条文ではなく運用として置かれているものなので、期限ぎりぎりで動かすときは提出先の都道府県に確認しておくと安全です。
猶予が切れたときに資金繰りで何が起きるか
届出を落として納税の猶予が確定すると、猶予されていた贈与税と利子税をまとめて納めることになります。事業承継の直後は運転資金も厚くないことが多く、納税と仕入れの資金が同じ月に重なるのが現実的なリスクです。
納付そのものを先送りする手当としては、換価の猶予や納税の猶予の申請があります。ただし換価の猶予は売掛金の差押えを止めるものではないので、回収サイトが長い商売では入金の前倒しもあわせて考えることになります。
承継のタイミングで保証や保証料の負担を軽くする制度もあります。事業承継特別保証や経営者保証に関するガイドラインは、計画の確認を取っている会社ほど話を進めやすい制度です。
入金を前倒しする選択肢を並べて見る
売掛金の入金を待たずに資金化する方法としては、ファクタリングも選択肢のひとつです。手数料や入金までの速さ、売掛先への通知の要否は会社ごとに条件が違うので、同じ項目で並べて見るのが早いです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
なお、当サイトに寄せられた口コミは現在0件のため、以下の比較に口コミ評価は含めていません。条件そのものを見比べる用途でお使いください。
特例承継計画の変更と報告のよくある質問
特例承継計画の変更にはいつまでに申請すればよいですか
施行規則18条には期間の定めが置かれていません。18条5項の読替えが17条2項の期限の文言ごと差し替えるため、計画の提出期限(令和9年9月30日)を過ぎてからでも変更の確認を申請できます。
後継者を変更することはできますか
まだ贈与や相続を受けていない段階の特例後継者であれば、様式第24で変更の確認を受けられます。すでに税制の適用を受けている後継者は、18条1項の括弧書きで変更の対象から外れています。
年次報告と継続届出書はどちらを先に出しますか
都道府県への年次報告が先です。期限が3か月と早く、その確認書(様式第16)の写しが税務署へ出す継続届出書の添付書類になります。
継続届出書を出し忘れたらどうなりますか
届出期限の翌日から2か月を経過する日に、納税の猶予に係る期限が来ます。5年以内の出し忘れだと利子税の年0%読替えが働かず、申告期限の翌日から全期間が年3.6%で計算されます。
実績報告(様式第27)はいつ出しますか
認定の有効期限の翌日から4か月を経過する日までです(施行規則20条3項)。雇用の8割要件を満たせなかった場合の報告で、確認書は様式第28です。
5年を過ぎたあとも報告は続きますか
都道府県への年次報告は5年で終わります。税務署への継続届出書は3年ごとに続き、期限は第二種基準日の翌日から3か月です。
雇用8割を満たせないと認定は取り消されますか
特例措置では、満たせなかった理由を様式第27で報告して確認を受ける仕組みになっています。なお施行規則9条6項から9項の準用は「第二項の規定(第三号を除く。)」と書かれており、報告に関する16号は除外されていません。報告そのものは引き続き必要です。
このページの数値と引用は、すべて法令の条文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月4日)



