
処分制限財産とは|補助金の設備を売る前の承認
補助金で導入した機械を売って当座の資金にしたい。使わなくなった設備を廃棄したい。銀行から借りるときに担保として差し出したい。どれも事業をしていれば普通に出てくる話ですが、補助金で買ったものについては、先にやるべき手続があります。
この手続を飛ばすと、補助金の交付決定そのものが取り消され、年10.95%の加算金まで付いて返すことになります。会計検査院は令和6年度の報告で、事業再構築補助金について無断処分の事態を11事業主体・1億1,986万円として指摘しました。どこに何が定められているのかを、条文から順に確かめます。
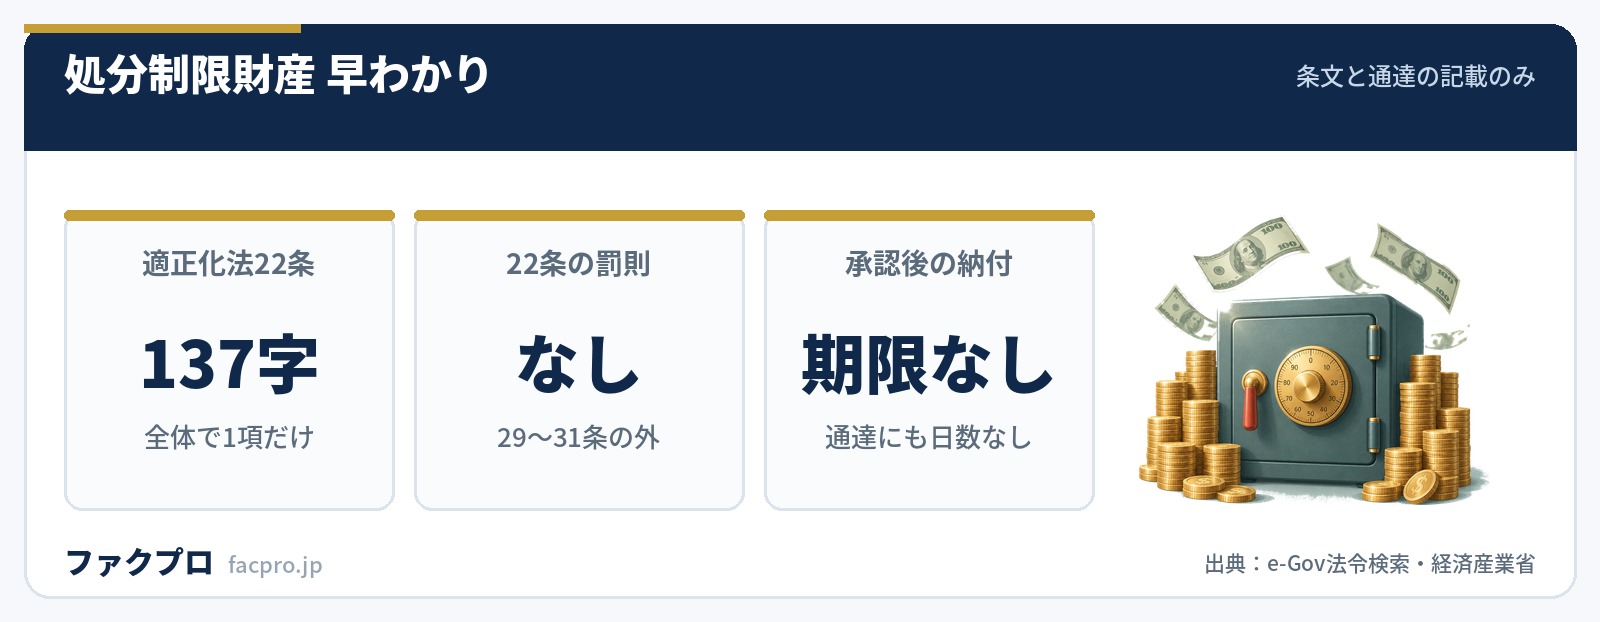
- ▸根拠は補助金等適正化法22条だけで、全体で137字・1項しかありません。禁じられているのは目的に反する使用・譲渡・交換・貸付け・担保提供の5つです。
- ▸22条そのものに罰則はありません。制裁は17条(交付決定の取消し)→18条(返還命令)→19条(加算金)という回り道で来ます。
- ▸「単価50万円」も「処分制限期間」も法律には出てきません。交付規程ごとに書き方が違い、税抜か税込かも揃っていません。
- ▸担保に入れることは承認を受ければできます。ただし承認の基準は通達に2つあり、補助金ごとにどちらか片方しか引き継がれていません。
根拠は137字の条文ひとつ
補助金等適正化法(補助金等に係る予算の執行の適正化に関する法律)22条の全文です。見出しを含めて137字、1項しかありません。
“(財産の処分の制限)第二十二条 補助事業者等は、補助事業等により取得し、又は効用の増加した政令で定める財産を、各省各庁の長の承認を受けないで、補助金等の交付の目的に反して使用し、譲渡し、交換し、貸し付け、又は担保に供してはならない。ただし、政令で定める場合は、この限りでない。
禁じられているのは使用・譲渡・交換・貸付け・担保提供の5つです。そして「承認を受けないで」という書き方なので、承認を受ければできる、という構造です。禁止そのものではなく、無断でやることの禁止です。
対象の財産を定めるのが施行令13条です。
| 号 | 対象になる財産 |
|---|---|
| 一 | 不動産 |
| 二 | 船舶、航空機、浮標、浮さん橋及び浮ドツク |
| 三 | 前二号に掲げるものの従物 |
| 四 | 機械及び重要な器具で、各省各庁の長又は補助実施法人の代表者が定めるもの |
| 五 | その他各省各庁の長又は補助実施法人の代表者が補助金等の交付の目的を達成するため特に必要があると認めて定めるもの |
中小企業向けの補助金で問題になるのは、ほぼ4号です。注意したいのは、3号の「従物」が1号・2号だけに係っていることで、機械や重要な器具の従物は条文上ここに入りません。
「処分制限財産」は法律の言葉ではない
手続の案内では必ず「処分制限財産」と書かれているので法律用語だと思いがちですが、そうではありません。当サイトで実測したところ、この語は適正化法の本則8,472字・附則3,939字にも、施行令の本則12,508字・附則20,310字にも1件も出てきません。
e-Gov法令検索の全法令横断でも、この語を使っている法令は国土交通省所管補助金等交付規則の1本だけです。法令上の言い方は施行令13条の見出しである「処分を制限する財産」のほうで、「処分制限財産」は通達と交付規程のレベルの語ということになります。
| 語 | どこに何件あるか |
|---|---|
| 処分制限財産 | 適正化法 0件/施行令 0件/経産省の財産処分通達 19件/各交付規程に多数 |
| 処分を制限する財産 | 施行令13条の見出し(法令4本にあり) |
| 処分制限期間 | 法令では国土交通省所管の規則など。適正化法・施行令にはなし |
| 単価50万円 | 適正化法 0件/施行令 0件/通達本体 0件/交付規程にあり |
語の出どころを知っておくと、調べる先を間違えずに済みます。「処分制限財産の定義を法律で確かめたい」と思って適正化法を開いても何も出てきません。金額も期間も様式も、見るべきなのは自分が使った補助金の交付規程と、経済産業省の財産処分通達のほうです。
処分制限期間を決めるのは誰か
いつまで縛られるのか。施行令14条1項2号は、期間の決め方をこう定めています。
“補助金等の交付の目的及び当該財産の耐用年数を勘案して各省各庁の長又は補助実施法人の代表者が定める期間を経過した場合
ポイントは「耐用年数を勘案して」定めるのであって、耐用年数そのものではないという点です。経済産業省が自分の補助金について定めているのは、2本の告示の別表で、補助金名ごとに年数を直書きする形です。当サイトで走査したところ、この2本の告示に「耐用年数」も「減価償却」も1件も出てきません。
ところが中小企業向けの4補助金の交付規程は、そろって「減価償却資産の耐用年数等に関する省令」を引いています。これらが中小機構の補助金(=補助実施法人)で、施行令14条1項2号でいう「補助実施法人の代表者が定める期間」になるためですが、書き方は4本とも違います。
| 規程 | 期間の定め方の書きぶり |
|---|---|
| 中小機構 生産性革命推進事業 要綱22条2項 | 省令を勘案して「理事長が別に定める期間」とする |
| 省力化投資補助金 25条2項 | 省令を「準用する」。中小機構が別に定める場合はその期間 |
| 持続化補助金 25条3項 | 省令の定めに従い「管理しなければならない」 |
| 事業承継・M&A補助金 23条2項 | 省令を勘案して「事務局が別に定める期間」とする |
| デジタル化・AI導入支援事業 31条2項・3項 | 省令に「基づく期間」。承認が必要な期間も同じ期間 |
定める主体が、上位の要綱では理事長、事業承継では事務局(民間企業)、持続化とデジタル化では主体が示されていない、という状態です。具体的な年数が示されている箇所は、4補助金の全文書を通じて持続化の公募要領がウェブサイト・システムについて「通常は取得日から5年間」と書いている1か所だけでした。
50万円の基準が揃っていない
どの財産が対象になるかの線引きは、実務上いちばん最初に当たるところです。法令側には金額の基準がなく、交付規程が「単価50万円以上」としています。ところが、税抜か税込かの書き方が揃っていません。
| 規程 | 金額の書き方 |
|---|---|
| 中小機構 生産性革命推進事業 要綱22条1項 | 単価50万円以上の機械、器具及びその他の財産 |
| 省力化投資補助金 25条1項 | 単価50万円(税抜)以上の機械、器具及びその他の財産 |
| 持続化補助金 25条1項 | 単価50万円(消費税および地方消費税相当額を含まない。)以上の機械、器具、備品およびその他の財産 |
| 事業承継・M&A補助金 23条1項 | 単価50万円(税抜)以上の機械、器具及びその他の財産 |
| デジタル化・AI導入支援事業 31条1項 | 取得価格の単価が50万円以上の取得財産 |
デジタル化・AI導入支援事業(旧IT導入補助金)だけが税の扱いに触れていません。当サイトで通常枠の規程16,528字を走査すると、「税抜」も「消費税」もそれぞれ1件ずつしかなく、その1件は本文ではなく様式第3の注記でした。注記は「取得価格又は効用の増加価格が50万円(消費税抜き)以上」としており、本文の「取得価格の単価」とも範囲が違います。
持続化補助金では、同じ公募要領のなかで50万円が2つの意味で使われています。処分制限財産の線引きは「単価50万円(税抜き)以上」、相見積りが必要になる線は「発注総額(1件あたり)が50万円(税込)超」です。同じ数字が、税抜「以上」と税込「超」で併存しています。
どちらに転んでも台帳に載せておくのが安全です。経済産業省の事務処理マニュアルは「事業遂行に必要な機能提供が可能な財産1式の価額50万円」とし、括弧で「必要以上に分割しない」と念を押しています。本体と付属品を別伝票に割って50万円を下回らせる処理は、この一文で否定されています。
担保に入れられるか ― 承認の2つの基準
資金繰りの場面で現実に効いてくるのがこれです。22条は担保提供を「承認を受けないで」やることを禁じているだけなので、承認を受ければできます。ただし承認の基準は法律にも施行令にもなく、経済産業省の財産処分通達3.(3)だけが定めています。
“担保に供する処分の申請については、次のいずれかに該当する場合に限り、担保権実行時に国庫納付する旨の条件を付して承認することとする。① 申請に係る処分制限財産を取得し、又はその効用を増加させるために必要な資金を調達する場合(補助金等の交付の決定(又は計画変更の承認)において個別に認めるものに限る。)。② 資金繰りの悪化等により補助目的たる事業の継続が困難であると認められる場合。
つまり通達には①設備を買うための資金調達と、②資金繰りの悪化という2つの入口があります。ところが、各補助金はこの2つの片方ずつしか引き継いでいません。
| 資料 | ①資金調達目的 | ②資金繰りの悪化 |
|---|---|---|
| 経産省 財産処分通達 3.(3) | あり | あり |
| 持続化補助金 交付規程 25条9項 | なし | あり |
| 省力化投資補助金 公募要領 7-4 | あり(範囲を広げた形) | なし |
| 事業承継・M&A補助金 交付規程 | 担保の承認基準なし | 担保の承認基準なし |
| デジタル化・AI導入支援事業 31条1項 | 「あらかじめ事務局の承認を受けた場合」とのみ | 同左 |
持続化補助金で買った設備を担保にして設備資金を借りる、という自然な場面は、規程の文言上は承認の対象に入っていません。逆に省力化投資補助金では、資金繰り難で担保に入れたいという場面が公募要領から読み取れません。実務では事務局に相談して個別に扱われますが、どちらの入口で申請するかは先に決めておいたほうが話が通りやすくなります。
用語も揃っていません。法22条は「担保に供して」、通達と持続化・事業承継は「担保に供する処分」、デジタル化・AI導入支援事業は「債務の担保の用に供して」、持続化の公募要領は「担保提供」と4通りです。なお動産譲渡担保(ABL)という制度名は、通達5,635字・交付規程6本・要綱25,665字のいずれにも出てきません。通達の定義は「抵当権その他の担保権の設定」という包括的な言い方です。
担保提供の承認には必ず「担保権実行時に国庫納付する」という条件が付きます。つまり担保に入れた時点では納付は生じず、実行されたときに初めて納付が発生します。金融機関に説明するときは、この条件付きの承認書そのものが担保価値の前提になるので、借入れの相談と承認申請は同時に進めたほうが段取りが短くなります。
いくら納めることになるのか
承認を受けて処分した場合、処分の中身に応じて納付額が決まります。経済産業省の通達4.の算定式です。
| 処分の種類 | 通達4.の納付額 |
|---|---|
| 有償譲渡・有償貸付け | 譲渡額または貸付額に補助率を乗じた額(補助金額が上限) |
| 転用・無償譲渡・無償貸付け・交換・取壊し・廃棄 | 残存簿価相当額に補助率を乗じた額 |
| 担保に供する処分 | 担保権実行時に、有償譲渡の場合と同じ額 |
ここで食い違いが出ます。補助率を掛けるかどうかが、資料によって違うのです。持続化補助金の交付規程25条11項は通達とほぼ同じ式を4号にわたって書いていますが、省力化投資補助金の公募要領と手続PDFは「残存簿価相当額又は時価(譲渡額)」をそのまま納めると読める書き方です。補助率が3分の2なら、同じ処分でも納付額が1.5倍変わります。
さらに補助率の定義も1つではありません。
デジタル化・AI導入支援事業は、さらに別の作りです。31条4項は「処分したことにより収入があったときは、その収入の全部又は一部」としか定めておらず、当サイトで走査したかぎり通常枠・電子化枠とも「残存簿価」という語が出てきません。廃棄や無償譲渡のように収入が生じない処分では、規程の文言だけからは納付額を導けない形になっています。
この補助金はかつて、残存簿価による納付の対象を「減価償却資産として取り扱っているもの」と定義していました。会計検査院が令和5年度の検査報告で「同一のITツールを導入していても、事業主体における会計処理の方法の違いにより、処分制限ITツールの取扱いが区々になる仕組みとなっていた」と指摘し、見直しが求められた経緯があります。制度の文言は数年で動くので、納付額は自分が交付決定を受けた年度の規程で確認するのが確実です。
無断で処分したときに起きること
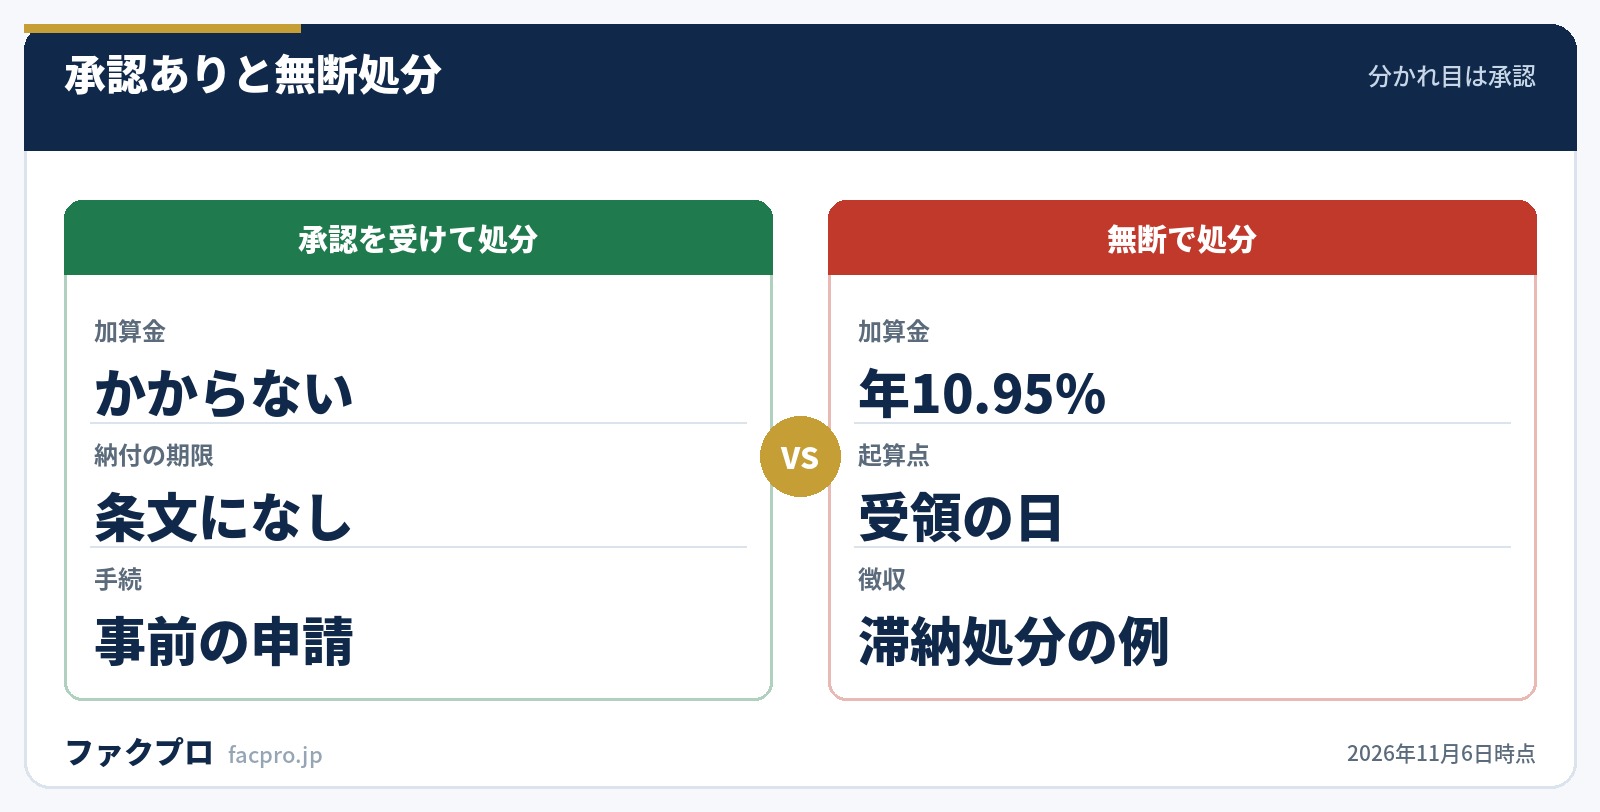
22条そのものに罰則はありません。適正化法の罰則は29条〜31条で、当サイトで実測したところ、そこで引かれているのは11条・13条2項・23条だけで、22条は入っていません。法本則8,472字を通じて「第二十二条」という文字列は22条の条名以外に出てきません。
では何も起きないかというと、そうではありません。回り道で来ます。
- ✕17条1項:法令や交付決定の条件に違反したとして、交付決定の全部または一部を取り消すことができる
- ✕18条1項:取り消した部分について、「期限を定めて」返還を命じなければならない
- ✕19条1項:年10.95%の加算金。起算点は納期日ではなく補助金を受領した日です
- ✕21条1項:返還金・加算金・延滞金は、国税滞納処分の例により徴収することができる
加算金の起算点が受領の日なので、4年前に受け取った補助金なら年10.95%×4年が乗ります。そこから先は滞納処分と同じ手続に移り、売掛金の差押えまで届きます。運転資金の計画を立てるうえでは無視できない額です。
一方、承認を受けて処分した場合の国庫納付には、法律上の納期限も加算金も延滞金もありません。19条1項が対象としているのは「第十七条第一項の規定…による処分に関し、補助金等の返還を命ぜられたとき」で、承認を受けた処分はここに当たらないためです。当サイトで財産処分通達5,635字を走査しても、「期限」「納期」「日以内」「営業日」「加算金」「延滞金」はいずれも1件もありませんでした。
4補助金の全文書で納付の期限が示されているのは、事業承継・M&A補助金の様式第11-4に「本書発信日より30日以内」とある1か所だけです。規程の本文側には期限がありません。
設備の処分制限と、補助金の入金を譲る話は別
ここは混同しやすいところです。補助金の交付決定で生じる請求権を金融機関などに譲る話と、補助金で買った設備を処分する話は、根拠も手続もまったく別です。
| 見るところ | 設備(物)の処分制限 | 補助金請求権(債権)の譲渡制限 |
|---|---|---|
| 根拠 | 適正化法22条・施行令13条14条 | 交付規程(省力化なら15条)。適正化法に定めなし |
| 対象 | 施行令13条の財産 | 交付決定によって生じる権利 |
| 外すには | 各省各庁の長(中小機構理事長)の個別承認 | 列挙された譲受人への譲渡なら承諾不要 |
| 対価 | 国庫納付(残存簿価等×補助率) | 相殺・軽減権の保留、再譲渡や質権設定の禁止 |
| 期間 | 処分制限期間(取得後の年数) | 交付決定から支払完了まで |
省力化投資補助金の交付規程15条1項は、信用保証協会・特定目的会社・中小企業信用保険法施行令1条の3に掲げる金融機関への譲渡は承諾なしでできるとしています。設備の処分は常に個別承認が必要なのに、請求権の譲渡は相手方しだいで承諾が要らないという非対称があります。
入金までのつなぎをどう考えるか
補助金は後払いが原則なので、交付決定から入金までの立替期間をどう越えるかは別の問題です。設備を担保に入れるには承認が要り、請求権の譲渡には相手方の制限があります。売掛金の資金化で埋める場合の各社の条件は下の表にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて法令・経済産業省・中小機構・各補助金事務局・会計検査院の資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月6日)



