
補助金はいつ入金されるのか|概算払いと精算払い
補助金が採択された。ところが入金は事業が全部終わってから。設備の代金は先に自分で払わなければならず、その間の資金をどうするか——補助金の立替期間は、採択されてから初めて気づく問題です。
この「後払い」は制度の都合ではなく、交付規程という文書に書かれたルールです。面白いのは、国の会計法令のほうは補助金の前払い・概算払いを名指しで認めていること。それでも中小企業向けの補助金は、調べたかぎり全部が後払いでした。条文と交付規程を突き合わせて、どこで止まっているのかを見ていきます。
- ▸国の会計法令は補助金の概算払いを認めています。予算決算及び会計令57条10号(前金払)と58条4号(概算払)が「補助金、負担金及び交付金」を名指ししています。
- ▸それでも調べた6制度はすべて精算払いでした。交付規程・公募要領を全文で数えて「概算払」「前金払」「前払」がいずれも1件もありません。
- ▸補助金適正化法には「支払」という語が1回も出てきません。支払時期を定めているのは法律でも政令でもなく、各補助金の交付規程です。
- ▸実績報告から入金までの日数は、どの制度も公表していません。一方で返還が遅れた事業者には年10.95%の延滞金が付きます。
補助金の支払の基本
| 支払の方式 | 精算払(補助事業の完了後に額を確定してから支払う) |
|---|---|
| 前金払の根拠(会計法令) | 予算決算及び会計令57条10号。財務大臣協議が必要 |
| 概算払の根拠(会計法令) | 予算決算及び会計令58条4号。財務大臣協議が必要 |
| 補助金適正化法の定め | 支払時期を定める条文が置かれていない |
| 支払時期を定めている文書 | 各補助金の交付規程(根拠は適正化法7条3項) |
| 実績報告の期限 | 完了日から30日など。制度ごとに計算式が違う |
| 額の確定までの日数 | 交付規程に日数の定めがない |
| 実績報告から入金までの日数 | 公表されていない |
| 事前着手 | 省力化・新事業進出は不可と明記 |
| 返還命令からの納付期限 | 20日以内(省力化 交付規程19条3項) |
| 延滞金・加算金 | 年10.95% |
| 支払方法 | 銀行振込のみ。代行振込・現金払は不可(省力化) |
会計法、予算決算及び会計令、補助金等に係る予算の執行の適正化に関する法律、中小企業省力化投資補助金・小規模事業者持続化補助金ほかの交付規程と公募要領から。
補助金の支払はいつか
交付規程の「補助金の支払」という条は、調べた3制度で文言がほぼ同一でした。
“補助金は前条第1項の規定により交付すべき補助金の額を確定した後に支払うものとする。2 補助事業者等は、前項の規定により補助金の支払を受けようとするときは、精算払請求を中小機構に対して行わなければならない。
「額を確定した後に支払う」。この一文で後払いが確定します。額の確定は実績報告と確定検査を前提とし、実績報告は補助事業の完了を前提とする。完了 → 報告 → 検査 → 確定 → 請求 → 入金という順序が、条文の連鎖で固定されています。
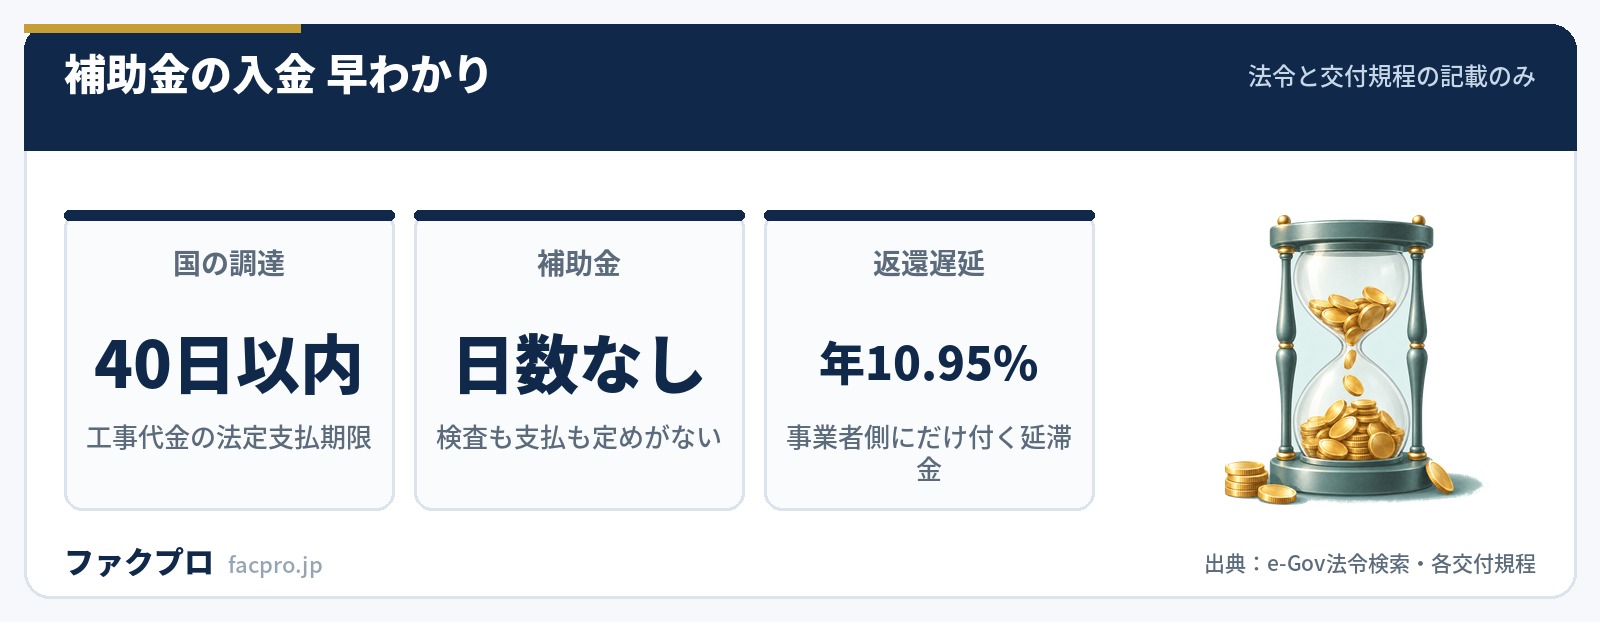
そして、この6つのステップのうち事業者側の3つにだけ期限が切られています。実績報告は30日以内、返還命令からの納付は20日以内、遅れれば年10.95%。一方、確定検査にも額の確定にも入金にも、交付規程は日数を書いていません。
会計法と予決令は概算払いを認めている
ここで会計法令のほうを見ると、話が反転します。
“各省各庁の長は、運賃、傭船料、旅費その他経費の性質上前金又は概算を以て支払をしなければ事務に支障を及ぼすような経費で政令で定めるものについては、前金払又は概算払をすることができる。
この「政令で定めるもの」が予算決算及び会計令(予決令)の57条と58条です。57条が前金払、58条が概算払の対象経費を限定列挙していて、どちらにも「補助金、負担金及び交付金」が名指しで入っています(57条10号・58条4号)。
つまり国の会計法令のレベルでは、補助金の前払いも概算払いも可能です。ただし両条のただし書に条件が付いています。
| 予決令の条 | 対象 | 財務大臣協議 |
|---|---|---|
| 58条1号 | 旅費 | 不要 |
| 58条2号 | 官公署に対し支払う経費 | 不要 |
| 58条3号 | 委託費 | 必要 |
| 58条4号 | 補助金、負担金及び交付金 | 必要 |
| 58条5号 | 損害賠償金 | 必要 |
| 58条6号 | 訴訟上の救助による鑑定費用 | 必要 |
概算払を協議なしで打てるのは1号と2号だけ。補助金は協議グループの先頭にいます。委託費(3号)と補助金(4号)が法令上まったく同じ扱いになっている点も、この条文の性格をよく表しています。
会計法22条の要件は「経費の性質上前金又は概算を以て支払をしなければ事務に支障を及ぼす」ことです。主語に注意すると、支障を及ぼす相手は国の事務であって、事業者の資金繰りではありません。予決令57条・58条に実際に並んでいるのも、外国からの購入代価・借料・運賃・移転料といった「払わないと取引が成立しない経費」と、相手が公の主体である経費です。設備を買う会社の立替負担は、この条文が想定している「支障」に入っていない、というのが構造上の壁になっています。
それでも中小企業向け補助金が全部精算払いな理由
では法律が禁じているのかというと、そうではありません。補助金適正化法と同施行令を全文で数えると、「概算払」「前金払」「前払」「精算払」がすべて0回で、そもそも「支払」という語が法律に1回も出てきません。
支払時期を定めているのは、法律でも政令でもなく各補助金の交付規程です。根拠は適正化法7条3項の「その他必要な条件を附することを妨げるものではない」という一文で、ここから各制度が自分でルールを置いています。
そして交付規程の側は、はっきり否定しています。同じ趣旨の注記が、別の事務局の別の補助金の資料に、ほぼ同じ文言で置かれていました。
“補助事業の完了前に補助金を受け取る、概算払いについては認めておりません。
“本事業は、精算払いとなりますので 補助事業の完了前に補助金を受け取る概算払いについては認めておりません。
法律が禁じていないのに全制度が揃って後払いなのは、禁止ではなく「協議をしていない」からです。予決令58条4号を使うには財務大臣協議が要り、協議を経た前例が中小企業向け補助金には1件も出てきません。逆に言えば、制度設計の側の判断で変えられる余地が条文上は残っているということでもあります。読者にとっての実務的な結論は単純で、現行の制度では交渉の余地がないので、立替期間は最初から資金計画に入れるしかありません。
制度別の支払時期と実績報告の期限
主な制度の交付規程と公募要領を突き合わせると、実績報告の期限の計算式が制度ごとに違っていました。
| 制度 | 事業期間 | 実績報告の期限 |
|---|---|---|
| 省力化 一般型 | 交付決定日から17か月以内 | 完了日+30日か完了期限日の早い方 |
| 省力化 カタログ注文型 | 交付決定日から原則12か月以内 | 補助事業完了期限日まで |
| 小規模事業者持続化 | 2028年3月31日まで | 完了日+30日か事業実施期限日の翌月10日の早い方 |
| デジタル化・AI導入2026 | 交付決定日から6ヶ月間程度 | 交付規程に日数の定めがない |
| 事業承継・M&A | 2027年1月から14か月以内を想定 | 完了日+30日か完了期限日+10日の早い方 |
| 新事業進出・ものづくり | 枠により10か月/14か月以内 | 完了日+30日か完了期限日の早い方 |
注意したいのは省力化のカタログ注文型には30日の枠がないことです。一般型は「完了日+30日」と「完了期限日」の早いほうですが、カタログは「完了期限日まで」とだけ書かれています。両方を同じ30日で理解していると、締切を取り違えます。
もう1つ、どの制度も実績報告から入金までの日数を公表していません。省力化の完了報告マニュアル(43頁)を全頁走査しても、「日以内」「営業日」「週間」「か月以内」という表現が1件も出てきませんでした。読者がいちばん知りたい数字が、どこにも置かれていないということになります。
入金までの日数が公表されていないという事実は、資金計画の立て方を変えます。見積もれないものは見積もらない。事業期間の末日に実績報告を出し、そこから確定検査・額の確定・精算払請求という3つの工程が残る、という形だけを押さえて、その期間は補助金が入らない前提で運転資金を確保しておく。交付決定から入金まで、省力化の一般型なら最長で2年近くになる計算です。
国の調達との違い
同じ国が払うお金でも、物を買うときとは作りがまったく違います。政府契約の支払遅延防止等に関する法律は、検査と支払に期限を置いています。
| 政府契約(調達) | 補助金 | |
|---|---|---|
| 検査の期限 | 工事14日・その他10日以内(5条) | 交付規程に日数の定めがない |
| 支払の期限 | 工事40日・その他30日以内(6条) | 同上 |
| 遅れたときの利息 | 国が遅延利息を払う(8条) | 規定がない |
| 検査が遅れた場合 | その日数を約定期間から差し引く(9条) | 規定がない |
| 事業者が遅れた場合 | 過払いの返納は市中金利ベース(11条) | 年10.95%(交付規程) |
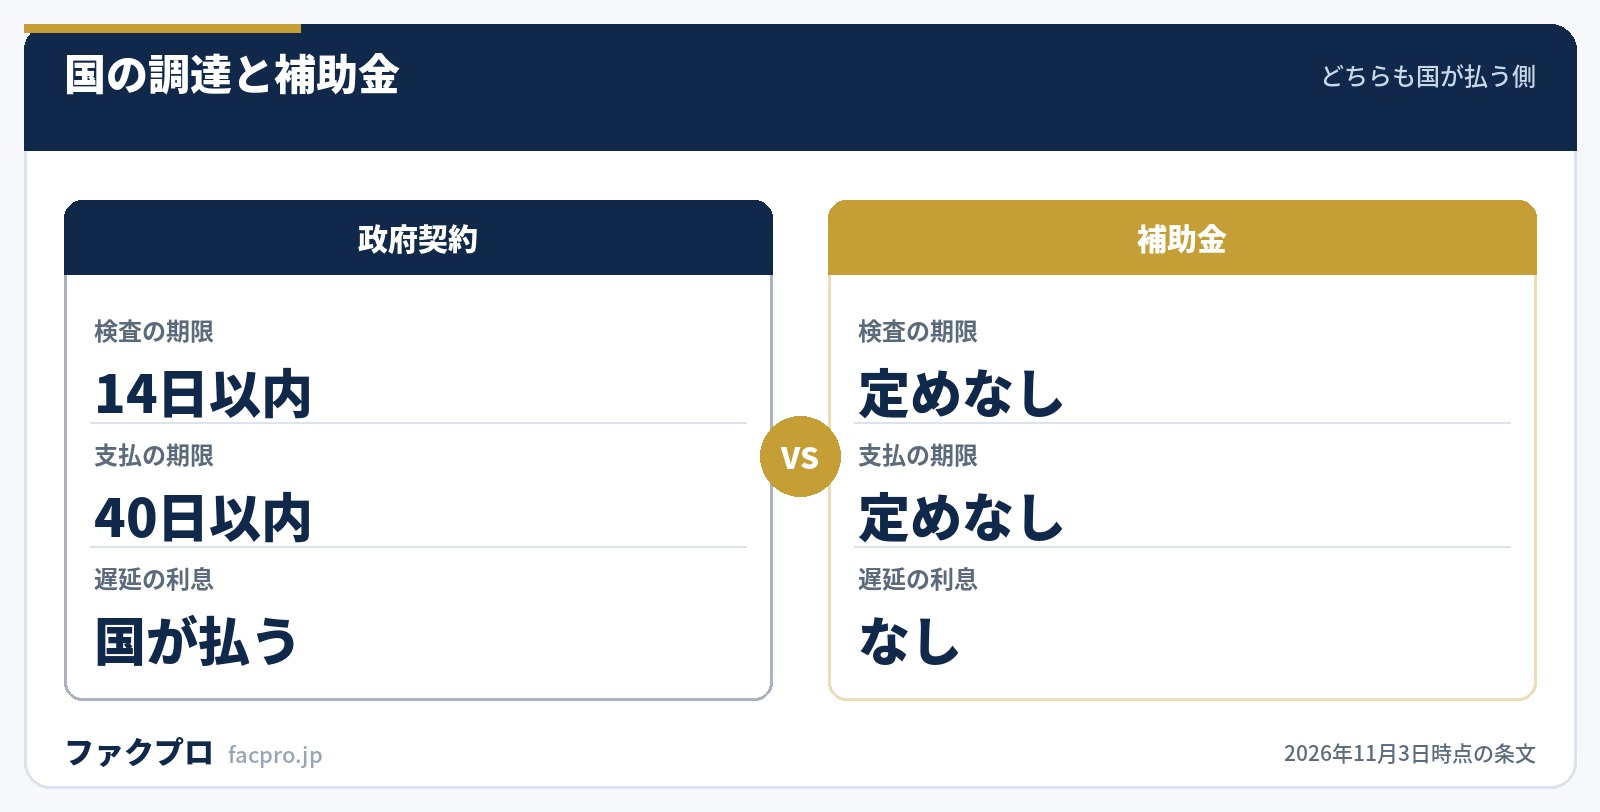
なぜ補助金がこの法律の対象外なのかは、2条の定義から読めます。同法の「政府契約」は「国以外の者のなす工事の完成若しくは作業その他の役務の給付又は物件の納入に対し国が対価の支払をなすべきもの」で、補助金は対価の支払ではありません。同法の全文に「補助金」は1件も出てきません。
概算払いが実際に動いている公的な例
前払いが実際に動いている代表例が公共工事です。公共工事の前払金保証事業に関する法律があり、国交省発注工事では請負金額の10分の4以内(被災3県は4.5割)が前払いされます。自治体発注なら地方自治法施行令附則7条で3割が基本です。
なぜこれが動くのか。同法が3つの装置を用意しているからです。
- ✓保証事業会社が保証料を取って引き受ける(2条2項)
- ✓保証事業会社は国土交通大臣の登録制(3条・5条)
- ✓前払金の使途を保証事業会社が厳正に監査する(27条)
中小企業向けの補助金には、この3つがどれも用意されていません。前払いが動くかどうかは、法令が認めているかではなく、受け皿があるかどうかで決まっているということです。
なお、概算払いの例としてよく挙がる科研費と災害復旧についても条文を当たりましたが、科学研究費補助金取扱規程には「概算払」「前金払」の語がなく、公共土木施設災害復旧事業費国庫負担法と激甚災害法にも出てきません。裏が取れるのは予決令臨時特例2条2号・3条1号(災害復旧の物品・工事)だけでした。
自治体の補助金は作りが違う
国と自治体を比べると、制度上は自治体のほうが概算払いを出しやすい作りになっています。
| 国(予決令) | 自治体(地方自治法施行令) | |
|---|---|---|
| 概算払の手続 | 財務大臣協議が必要 | 上位機関との協議規定がない |
| 対象の増やし方 | 限定列挙で増やせない | 規則で追加できる包括条項がある |
| 前金払での補助金の順位 | 57条10号 | 163条2号 |
実際、都道府県の補助金等交付規則には概算払いの一般条項が置かれていることがあります。たとえば栃木県の規則19条は
“知事は、特に必要があると認めるときは、補助金等を概算払又は前金払により交付することがある
立替期間をどう埋めるか
公的なつなぎ資金の受け皿は、債権の買取りではなく「交付決定を要件とする融資」の形で用意されています。日本政策金融公庫の新事業活動促進資金は、対象者にローカル10,000プロジェクトの交付決定を受けた方と、SBIR制度の指定補助金等の交付決定を受けた方を挙げています(融資限度額7,200万円)。
ただし省力化・持続化・デジタル化AI導入・事業承継M&Aの名前は、公庫のどの制度にも挙がっていません。公庫の制度一覧を全文で数えても「つなぎ」という語は出てきませんでした。信用保証協会のほうも、全国レベルの保証制度は4つだけで、そのうち流動資産担保融資保証(ABL保証)の担保適格は売掛債権と棚卸資産に限られており、補助金債権は入りません。
そもそも補助金債権は譲渡できません。各制度の交付規程が譲渡を原則禁止していて、例外に挙がっているのは信用保証協会・特定目的会社・中小企業信用保険法施行令1条の3の金融機関だけです。詳しくは補助金は債権譲渡できるのかで整理しています。
結果として、立替期間を埋める現実的な手段は自己資金、金融機関の融資、そして売掛金の早期現金化のいずれかになります。ファクタリングは補助金債権ではなく通常の売掛金を対象にするので、補助金の交付規程の譲渡禁止とは関係なく使えます。手数料の水準や入金までの時間は会社ごとに差があるので、交付決定を受けた段階で条件を見比べておくと、支払のタイミングを合わせやすくなります。
ファクタリング会社の条件を同じ項目で比べる
当サイトに掲載している会社を、手数料・入金までの時間・買取額の下限などの同じ項目で並べています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
補助金の支払に関するよくある質問
採択されたら前払いしてもらえますか
調べた6制度ではできません。持続化補助金の手引きと省力化カタログ注文型の実施マニュアルは、どちらも概算払いを認めていない旨を明記しています。
交付決定まではどのくらいかかりますか
省力化投資補助金の交付規程10条2項は標準処理期間を60日と定めています。持続化補助金の公募要領は「採択発表から概ね1〜2か月かかる場合があります」と書いています。資金繰りの逆算は、条文に書かれている60日で組んでおくほうが安全です。この点は中小企業省力化投資補助金の記事でも整理しています。
交付決定の前に発注してもよいですか
省力化は一般型・カタログ注文型とも「いかなる理由であっても事前着手は認められません」と書いています。新事業進出・ものづくりも「交付決定後の発注・契約が前提となります」としています。対象経費は交付決定を受けた日付以降に契約(発注)したものに限られます。
補助金が入るまでのつなぎ融資はありますか
国レベルでは、主要な中小企業向け補助金を名指しした制度に行き当たりませんでした。市の産業振興財団のレベルには、補助金の交付決定を受けた中小企業者を対象にしたつなぎ融資が存在します。運転資金全般の考え方は運転資金とはで整理しています。
補助金は課税されますか
省力化の公募要領は「補助金は経理上、支払を受けた事業年度における収入として計上するものであり、法人税等の課税対象となります」と明記しています。新事業進出・ものづくりの公募要領にも同じ文があります。
返還することになったら利息はつきますか
つきます。省力化の交付規程19条3項は返還期限を命令の日から20日以内とし、期限内に納付がない場合は年10.95%の延滞金を徴すると定めています。補助金適正化法19条にも同率の加算金の規定があり、21条は国税滞納処分の例により徴収できるとしています。滞納処分そのものの流れは滞納処分をご覧ください。
このページの数値と引用は、すべて法令・各補助金の交付規程・日本政策金融公庫の条文・通達・公表資料を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月3日)



