
圧縮記帳とは|補助金で買った設備の法人税
補助金が振り込まれた年度に、そのまま法人税がかかってしまう。これを避けるための処理が圧縮記帳です。設備投資の補助金を受けた中小企業が、決算で必ず通る論点になります。
この記事では、e-Gov法令検索の条文本文と、国税庁の通達・質疑応答事例・税務大学校の講本、中小企業庁の税制パンフレットだけを根拠に、圧縮記帳の要件と限界を確認します。税理士事務所のコラムや会計ソフトの解説は使っていません。
- ▸圧縮記帳は税金が消える制度ではなく課税の繰延べです。税務上の取得価額が減るので、減価償却と譲渡のときに戻ってきます
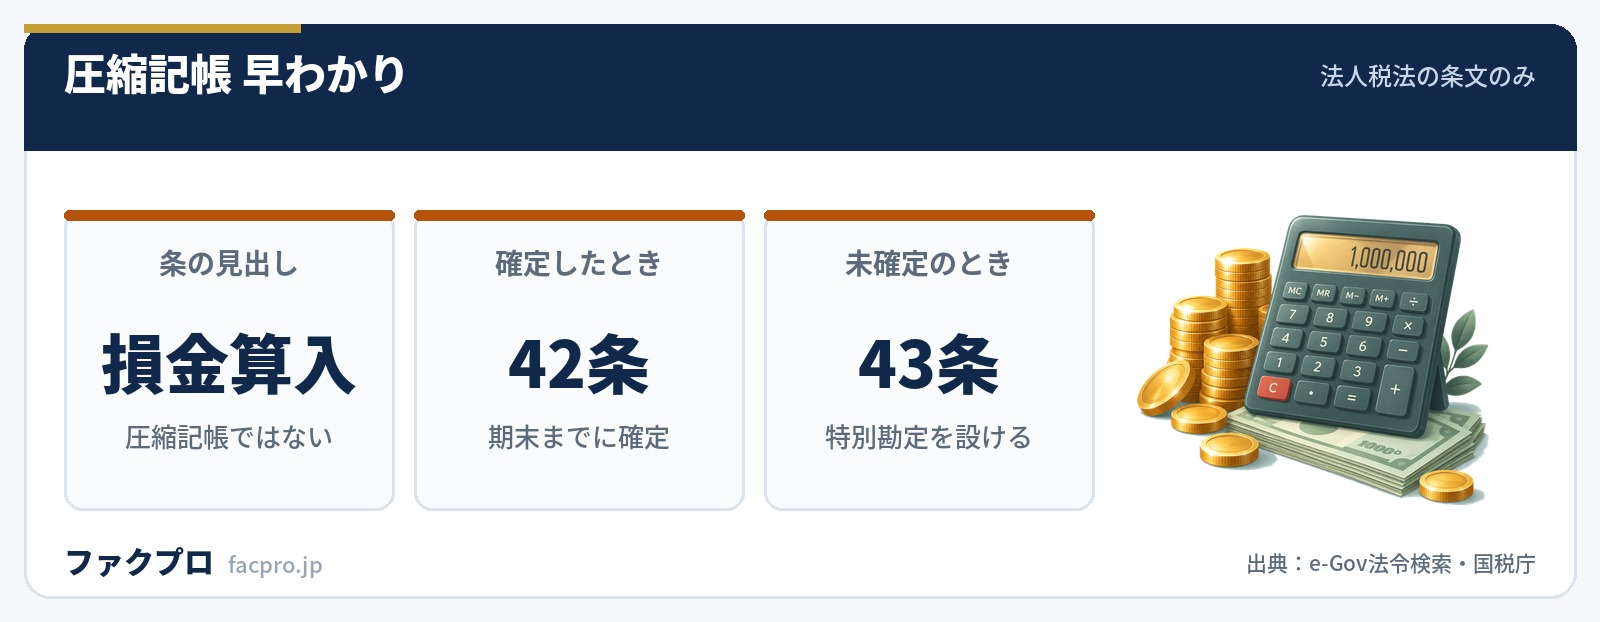
- ▸条の見出しは「圧縮額の損金算入」。「圧縮記帳」は法人税法の目の名前と附則にしかありません
- ▸返還不要が期末までに確定していれば42条、確定していなければ43条の特別勘定で受けて44条につなぎます
- ▸個人は総収入金額不算入で、特別勘定も経理要件も要りません。同じ42条でも作りが違います
圧縮記帳は、税金が消える制度ではありません
補助金は原則として益金になります。圧縮記帳は、その益金と同額を損金に落として相殺し、補助金を受けた年度の課税を止める処理です。ただし止まるのはその年度だけで、将来に送られます。
なぜ繰延べなのかは、施行令54条3項が答えになっています。
“第一項各号に掲げる減価償却資産につき法第四十二条から第五十条まで(圧縮記帳)の規定により各事業年度の所得の金額の計算上損金の額に算入された金額がある場合には、当該各号に定める金額から当該損金の額に算入された金額(中略)を控除した金額に相当する金額をもつて当該資産の同項の規定による取得価額とみなす。
税務上の取得価額そのものが減ります。だから毎年の減価償却費が小さくなり、売ったときの譲渡原価も小さくなる。税務大学校の講本も「課税の繰延べを図る制度である」と書いています。
条の見出しは「圧縮額の損金算入」です
条文を探すときに最初につまずくのがここです。法人税法で「圧縮記帳」という語が使われているのは、目の見出しと附則だけです。42条から50条までの条の見出しは、すべて「圧縮額の損金算入」で統一されています。
| 条 | 見出し(条文のとおり) | 対象 |
|---|---|---|
| 42条 | 国庫補助金等で取得した固定資産等の圧縮額の損金算入 | 返還不要が確定した補助金 |
| 43条 | 国庫補助金等に係る特別勘定の金額の損金算入 | 返還不要が未確定の補助金 |
| 44条 | 特別勘定を設けた場合の国庫補助金等で取得した固定資産等の圧縮額の損金算入 | 特別勘定から圧縮記帳へ移すとき |
| 47条 | 保険金等で取得した固定資産等の圧縮額の損金算入 | 保険差益 |
| 50条 | 交換により取得した資産の圧縮額の損金算入 | 固定資産の交換 |
e-Gov法令検索で「圧縮記帳」を引くと24法令・49件がヒットしますが、所得税法・同施行令・同施行規則は1つも含まれていません。個人側の法令にはこの語そのものがない。「個人の圧縮記帳」で条文を探しても行き止まりになるのは、制度名が存在しないからです。
42条が使える4つの要件
42条1項が求めているのは、大きく4つです。
- ✓その補助金の返還を要しないことが当該事業年度終了の時までに確定していること
- ✓当該事業年度終了の時までに、交付の目的に適合した固定資産の取得又は改良をしていること
- ✓帳簿価額を損金経理により減額するか、確定した決算で積立金として積み立てること
- ✓確定申告書に、損金算入に関する明細の記載があること(42条3項)
3つめの経理方法には、施行令80条が第3の道を足しています。「決算の確定の日までに剰余金の処分により積立金として積み立てる方法」です。損金経理をしていなくても、この形なら通ります。
「返還を要しないことが確定した」のがいつかは、通達が実務のトリガーを示しています。
“補助金等に係る予算の執行の適正化に関する法律第15条《補助金等の額の確定等》の規定により交付すべき補助金等の額が確定し、その旨の通知を受けた国庫補助金等は、返還を要しないことが確定した国庫補助金等に該当する。
同じ通達は、「交付の条件に違反した場合には返還しなければならない」「一定期間内に相当の収益が生じた場合には返還しなければならない」といった一般的条件が付いていても、確定しているかどうかの判定には関係がないとしています。収益納付の条項があるだけでは未確定にはならない、ということです。実務の起点は額の確定通知です。
期末までに確定していないときは43条で受けます
交付決定は出たが、額の確定通知が期末に間に合わない。補助金では珍しくない事態です。このとき使うのが43条の特別勘定です。
43条1項は「確定した決算において特別勘定を設ける方法(政令で定める方法を含む。)により経理したときは、その経理した金額に相当する金額を(中略)損金の額に算入する」としています。いったんここで課税を止め、返還不要が確定した事業年度に43条3項で益金に戻し、同じ年度に44条1項で圧縮記帳として損金に落とす。2段構えで打ち消し合う設計です。
| 42条が使える場面 | 返還不要が期末までに確定している |
|---|---|
| 43条が使える場面 | 返還不要が期末までに確定していない |
| 43条の取崩し | 返還すべきこと又は返還を要しないことが確定した場合/解散した場合/非適格合併による解散(施行令81条) |
| 取崩した額 | 益金に算入(43条3項) |
| 44条で起きること | 確定した事業年度に、特別勘定のうち圧縮限度額の範囲で損金算入 |
| 明細の記載 | 42条・44条とも確定申告書への記載が要件。記載がなくてもやむを得ない事情があると税務署長が認めれば適用できる |
42条から44条までの条文には、保険差益の48条にあるような「二年を経過した日の前日」といった期間制限が置かれていません。補助金の額の確定が翌期・翌々期にずれ込んでも、条文上の期限で弾かれる作りにはなっていない。ここは保険金のケースと混同しやすいところです。
圧縮限度額の計算式
交付を受けた期にその設備を買ったのなら、圧縮限度額は補助金の額そのものです。問題は補助金より先に設備を買っていたときで、施行令79条の2が按分の式を置いています。
“その交付を受けた同項に規定する国庫補助金等の全部又は一部の返還を要しないことが確定した日における同項に規定する固定資産の帳簿価額(改良の場合にあつては、その改良に係る部分の帳簿価額)に第一号に掲げる金額のうちに第二号に掲げる金額の占める割合を乗じて計算した金額とする。
一 当該固定資産の取得又は改良をするために要した金額
二 その返還を要しないこととなつた当該国庫補助金等の額
式にすると「確定日の帳簿価額 × 補助金の額 ÷ 取得・改良に要した金額」です。すでに減価償却が進んでいれば、その分だけ圧縮できる額も小さくなります。特別勘定を経由した44条のケースは施行令82条が同じ形の式を置いています。
下限も決まっています。施行令93条は、圧縮記帳で帳簿価額が1円未満になる場合でも「一円以上の金額を付するものとする」としています。
法人と個人で、制度の作りが違います
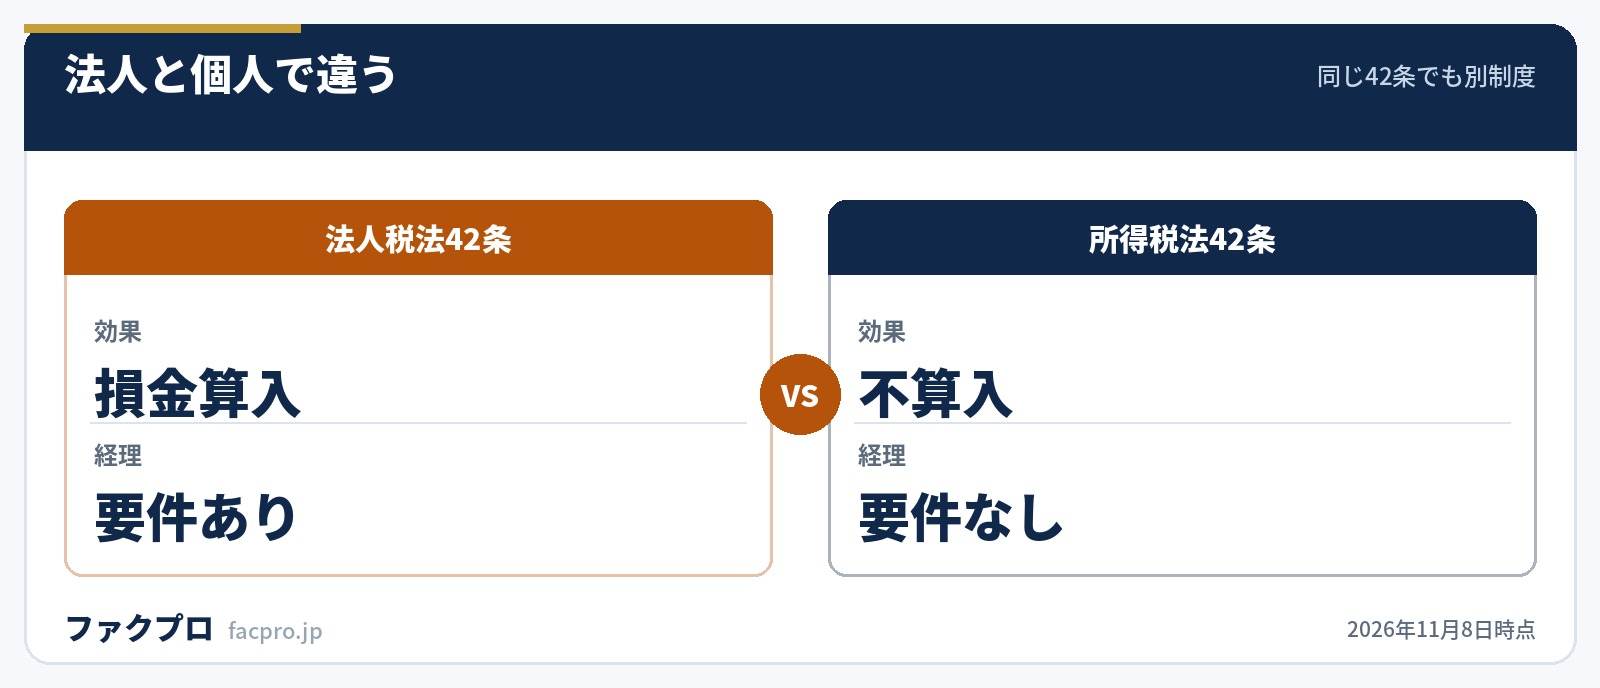
個人事業主が補助金を受けたときの条文も42条・43条です。ただし見出しは「国庫補助金等の総収入金額不算入」で、法人の「損金算入」とは発想が違います。
| 論点 | 法人(法人税法) | 個人(所得税法) |
|---|---|---|
| 返還不要が確定 | 42条:損金算入 | 42条:総収入金額不算入 |
| 返還不要が未確定 | 43条:特別勘定を設ける | 43条:条件付国庫補助金等として自動的に不算入 |
| 経理の要件 | 損金経理・積立金・剰余金処分のいずれか | 条文上の経理要件なし |
| 取得価額の調整 | 施行令54条3項が取得価額とみなす | 施行令90条2項が取得したものとみなす |
個人は特別勘定という器をつくる必要がありません。返還不要が年末までに確定していなければ、所得税法43条1項が自動的に不算入にします。経理の方法を間違えて適用が受けられない、という事故が起きにくい作りです。
ただし個人側には別の落とし穴があります。法人は税務上の取得価額を減らす形ですが、所得税法施行令90条2項は「取得に要した金額から国庫補助金等の額に相当する金額を控除した金額をもつて取得し、又は改良したものとみなし」と書く。結論は同じでも、2項1号と2号で「みなす」対象が違うので、現物でもらった資産(42条2項)は取得に要した金額そのものが「ないものとみなす」になります。
特別償却や税額控除との併用は、制度ごとに逆です
補助金で買った設備に、さらに特別償却や税額控除を重ねられるか。ここは制度ごとに答えが反対になります。条文で確かめるほかありません。
| 制度 | 条文に補助金の排除規定があるか | 条文の根拠 |
|---|---|---|
| 中小企業防災・減災投資促進税制 | あり。補助金で取得した設備には適用しない | 措置法44条の2第2項(個人は11条の3) |
| 中小企業投資促進税制 | 条文に補助金の語が1つも出てきません | 措置法42条の6(4,852字を走査) |
| 中小企業経営強化税制 | 条文に補助金の語が1つも出てきません | 措置法42条の12の4(6,469字を走査) |
特別償却不足額の繰越しとの関係も条文に定義があります。措置法施行令30条4項の「圧縮記帳規定」は法人税法42条1項・5項、44条1項・4項、45条、46条、47条を列挙しており、43条(特別勘定)・48条・49条・50条は入っていません。
公的資料どうしで食い違っているところ
中小企業庁の「中小企業税制パンフレット(令和8年度版)」は、同じ冊子の7ページ違いで補助金との併用について反対のことを書いています。
どちらも誤りではなく制度の差ですが、同じ冊子を続けて読んだ読者は確実に迷います。決着をつけられるのは条文だけです。
もうひとつ、国税庁のタックスアンサーには法人税法42条の項目が1つも置かれていません。分野別索引の「法人税法上の圧縮記帳」に並ぶのは交換(No.5600)、保険金等(No.5608)、収用・買換え(措置法)だけです。個人側には「国庫補助金等を受け取ったとき」(No.2202)があります。制度の中心は法人税法42条なのに、一般向けの解説は個人側にしかない形です。
その No.2202 にも引用のずれがあります。根拠法令として「所法42、43」を挙げながら、本文は所得税法43条(返還不要が未確定のケース)に一言も触れていません。
質疑応答事例のほうは逆に、条文にない要件を足しています。「法人税法第42条の圧縮記帳の適用対象となる国庫補助金等とは(中略)対象法人に対して直接交付されるものをいいます」とあるが、42条1項にも施行令79条にも「直接交付」という文言は置かれていません。そのうえで同じ回答が、事務局や基金を経由した間接交付でも「実質的に国から直接交付を受けたものと認められる場合には、国庫補助金等に該当する」と緩めている。条文だけ読んでも、この3段構えにはたどり着けません。
補助金の入金待ちと、設備投資の資金繰り
圧縮記帳は決算の処理なので、資金繰りそのものは動きません。補助金は精算払いが原則で、設備代金はいったん自己資金で立て替えます。この立替期間が、実務でいちばん重い負担です。補助金はいつ入金されるのかと省力化投資補助金で、入金までの流れを確認してください。
補助金を受けた設備を途中で処分するときの手続は処分制限財産に、返還を命じられた場合の加算金と延滞金は補助金の加算金と延滞金にまとめています。赤字になった年度の税金については欠損金の繰戻しによる還付も合わせて読むと、使える手が見えます。
立替期間の資金をどうつくるか
補助金の入金までの数か月を、売掛金の入金待ちと重ねてしまうと資金が持ちません。請求書がすでに出ているなら、買取で入金を前倒しする手段があります。手数料と入金までの速さは会社によって差が大きいので、条件を並べて比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべてe-Gov法令検索の条文本文と、国税庁・中小企業庁が公開する通達・質疑応答事例・パンフレットの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年11月8日)



