
企業価値担保権とは?設定できる相手と実行の流れ
不動産を持っていない、在庫も大きくない、けれど顧客基盤とノウハウで利益は出ている。そういう会社が融資を受けようとすると、担保に出せるものがないという壁に当たります。この壁に対して作られたのが企業価値担保権です。
2024年に成立した事業性融資の推進等に関する法律が創設した新しい担保権で、会社の財産を一つずつ担保に取るのではなく、会社の総財産をまとめて一つの担保にするという作りになっています。この記事では、条文と金融庁の公表資料だけを使って、何が担保になり、誰が担保権者になれて、返せなくなったときに何が起きるのかを整理します。
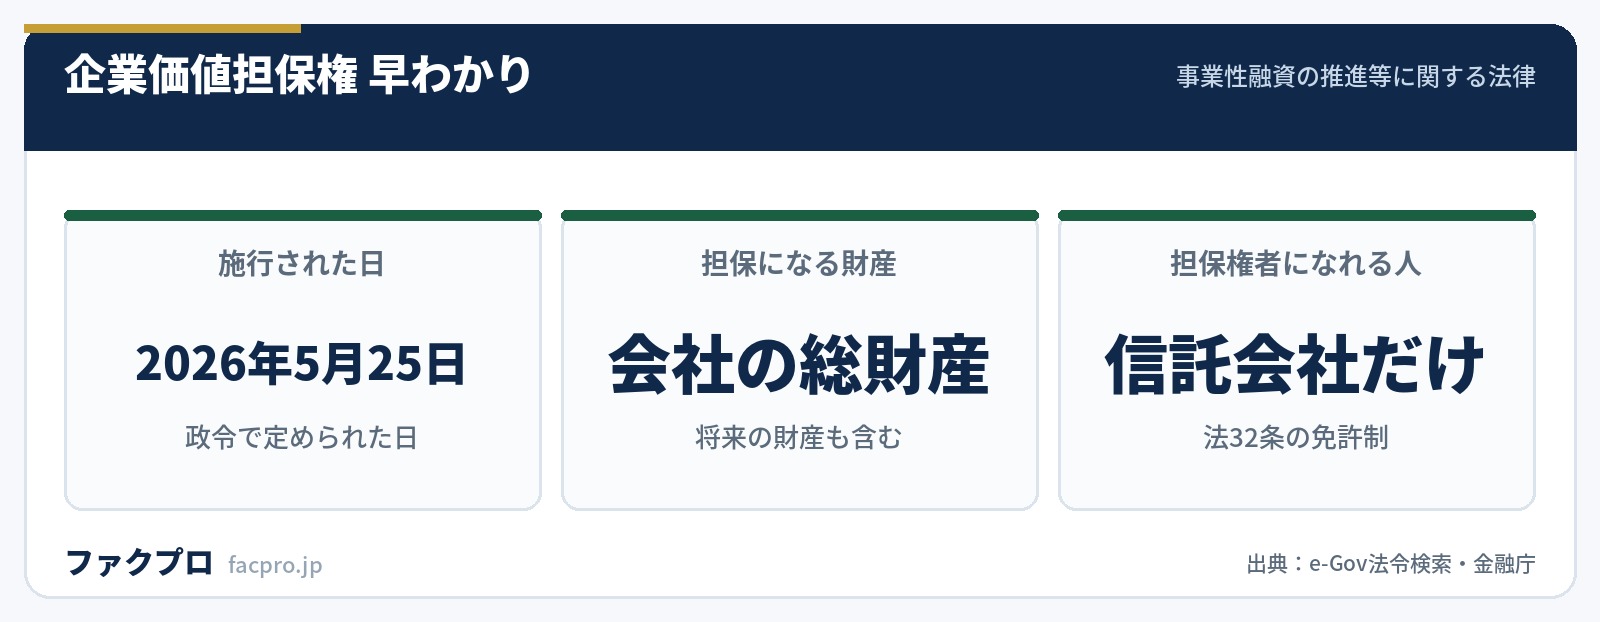
- ▸2026年5月25日に施行済みです。将来の制度ではなく、すでに動いている制度です
- ▸担保になるのは会社の総財産(将来の財産を含む)を一体としたもの(法7条1項)
- ▸担保権者になれるのは免許を受けた企業価値担保権信託会社だけ。銀行が直接の担保権者にはなりません
- ▸登記は対抗要件ではなく効力発生要件。商業登記簿に登記しないとそもそも成立しません(法15条)
- ▸使えるのは会社法上の会社だけで、個人事業主は対象の外です
企業価値担保権とは何か
定義を置いているのは第2条ではなく第7条です。1項がこう書いています。
“会社の総財産(将来において会社の財産に属するものを含む。)は、……一体として、企業価値担保権の目的とすることができる。
同条4項は「企業価値担保権は、物権とする。」とだけ定めています。抵当権や質権と同じ物権の一種として、新しい類型が一つ増えた、というのが条文上の位置づけです。
設定できる相手も条文で絞られています。第2条2項と第7条1項により、設定者になれるのは会社法2条1号の「会社」だけです。株式会社・合同会社などは入りますが、個人事業主は対象の外です。また13条1項が物上保証を禁じているので、他人の借金のために自社の総財産を担保に出すこともできません。個人事業主の資金調達については別の記事でまとめています。
「のれん」まで担保になるのか
この制度の説明でよく出てくるのが「のれんや無形資産も担保になる」という言い方です。ただし、条文の本則には「のれん」「無形資産」「将来キャッシュフロー」という語が一度も出てきません。条文が書いているのは「会社の総財産(将来において会社の財産に属するものを含む。)」という一文だけです。
「のれんを含む」という説明の出どころは、金融庁が2026年1月に示したガイドラインです。同ガイドラインは、将来のキャッシュフローの源泉となる事業者の総財産にのれんやノウハウ等の無形資産が含まれる、設定者の契約上の地位も含まれる、と説明しています。
「条文の言葉」と「行政の説明」は、ここでは分けて読んだほうがよい場面です。条文は「総財産」としか書いていないので、何が入るかは個別の財産ごとの判断になります。一方でガイドラインは同時に、設定と実行それ自体は取引先や労働者を拘束せず、事業譲渡のときは個々の契約の移転に相手方の個別同意が必要とも書いています。「契約上の地位も担保の対象」と「移転には相手の同意が要る」が両立している点が、この制度の分かりにくさの中心です。
担保の価値を融資のときに算定する必要はない、というのも金融庁の整理です。FAQは、担保価値の算定は融資時には求めないとしつつ、「企業価値」を銀行の自己資本比率規制上の「一般担保」として扱うことはできないとも述べています。無担保と同じ扱いも合理的でないという書き方で、中間に置かれている状態です。
担保権者になれるのは信託会社だけ
ここがこの制度のいちばん独特なところです。第32条は「企業価値担保権に関する信託業務は、内閣総理大臣の免許を受けた会社でなければ、営むことができない」と定めています。そして第8条2項2号は、信託契約の必須の内容として「企業価値担保権信託会社を企業価値担保権者として企業価値担保権を設定すること」を挙げています。
つまり、借り手と貸し手の間に必ず信託が入ります。借り手が委託者、信託会社が受託者かつ担保権者、貸し手が受益者という三者の形です(法6条3項)。銀行が自分の名前で担保権を持つ、という形は条文上は想定されていません。
| 原則 | 内閣総理大臣の免許を受けた企業価値担保権信託会社だけが担保権者になれる(法32条) |
|---|---|
| みなし免許(当然) | 担保付社債信託法3条の免許を受けた者、兼営法1条1項の認可金融機関、信託業法3条・53条1項の免許を受けた者(法33条) |
| みなし免許(届出) | 銀行その他内閣府令で定める者は、届出によってみなし免許を受けられる(法33条2項) |
| 最低資本金 | 1,000万円(法36条) |
| 免許を受けている機関数 | 196機関(金融庁の一覧・令和8年9月7日現在)。地方銀行61・信用金庫61・第二地方銀行32・信託会社13・信託銀行12・信用組合5・都市銀行4ほか |
「免許制」という言葉から受ける印象ほど、入口は狭くありません。196機関のうち54機関は、他の信託免許を持たずに第33条2項の届出だけでみなし免許を受けた先です。信用金庫や信用組合も多数入っています。制度の形は免許制ですが、実際には銀行等は届出で担保権者の立場に入っている、という読み方になります。
ただし免許を持っていることと、実際に企業価値担保権を設定した実績があることは別です。設定件数そのものは、いまのところ公表資料が扱う範囲の外にあります。取引のある金融機関がこの一覧に載っているかどうかは確認できますが、載っていること自体が取扱いの実績を意味するわけではありません。
登記は「対抗要件」ではなく「効力発生要件」
抵当権や動産譲渡登記に慣れていると間違えやすいのがここです。第15条はこう定めています。
“企業価値担保権の得喪及び変更は、債務者の本店の所在地において、商業登記簿にその登記をしなければ、その効力を生じない。
「第三者に対抗できない」ではなく「その効力を生じない」です。登記をしなければ当事者の間でも担保権が成立しません。登記簿も専用のものではなく債務者(会社)の商業登記簿で、管轄は本店の所在地です(法216条・218条)。順位は登記の前後で決まり(法16条)、順位の変更も登記が効力の要件とされています(法17条3項)。
登録免許税が1件につき3万円の定額です(登録免許税法別表第一 六の二(一))。抵当権の設定は債権金額の1000分の4、企業担保権は1000分の2.5ですから、借入額が大きいほど差が開きます。10億円を借りる場合、抵当権なら400万円、企業価値担保権なら3万円です。移転・順位変更・信託の登記は各6,000円で、実行手続に関する登記は非課税です(法194条)。
一方で手続は重めです。法務局は「登記申請の方法は、書面申請のみです」と案内しています。オンライン申請には対応していません。効力発生要件である以上、登記が終わるまで担保権は存在しないので、融資実行までの日程はこの書面申請の期間を見込んで組むことになります。
設定したあと、会社は今までどおり営業できるのか
総財産が担保に入ると聞くと、在庫も売掛金も自由に動かせなくなるのではと心配になります。この点は第20条が、通常の事業活動の範囲であれば設定者は財産を処分できるという形で手当てしています。範囲を超える処分には全担保権者の同意が必要で、違反した行為は無効とされます。
もうひとつ、借り手にとって大きいのが第12条です。企業価値担保権を設定している間は、経営者個人の保証について権利を行使できません。経営者保証を外す方向の規定が、担保権の条文の中に置かれている形です。
借換えの道も用意されています。第28条1項により、設定者はいつでも元本の確定を請求でき、1週間で確定します。金融庁のFAQも、これによって取引金融機関を替えられると説明しています。担保に入れたら動けなくなる、という設計にはなっていません。
返せなくなったときに何が起きるか
実行は私的に行うものではなく裁判所の手続です。第83条で申立てをし、第84条2項の証明と費用の予納があれば、裁判所は第87条により開始決定をします。ここに「倒産原因」は要件として置かれていません。弁済期が来ていて担保権があることを証明できれば開始されます。
開始決定と同時に裁判所が管財人を選任します(法88条・109条)。第113条1項は、事業の経営と担保目的財産の管理・処分をする権利が管財人に専属すると定めています。経営権が外れる、という意味です。
換価のしかたも特徴的です。第157条1項は「担保目的財産の換価は、裁判所の許可を得て、営業又は事業の譲渡によってする」と定めています。個別の財産をばらして売るのは例外です。しかも6項により会社法の事業譲渡の規定(第二編第七章)は適用されず、株主総会の決議が要りません。許認可についても、行政庁が反対の意見を述べなければ裁判所は承継を許可しなければならない、とされています(法159条)。
| 立場 | 条文上の扱い | 根拠 |
|---|---|---|
| 開始前6か月の給料 | 共益債権になる。退職手当は「退職前6か月の給料総額」と「退職手当の3分の1」の多いほう | 法129条 |
| 共益債権全般 | 配当債権に先立って弁済する。実行手続によらず随時弁済される | 法130条1項・70条6項 |
| 取引先 | 事業の継続や取引先の保護に必要なとき、裁判所が管財人の申立てにより弁済を許可できる | 法93条2項 |
| 一般の債権者 | 担保目的財産からは配当を受けられない。代わりに不特定被担保債権留保額が確保される | 法8条2項1号ハ・62条 |
条文には「商取引債権」「雇用」という言葉は出てきません。取引先を守る根拠は第93条2項の「債務者の事業の継続、債務者の取引先の保護」という一句で、しかも弁済するかどうかは裁判所の許可にかかっています。労働債権のように当然に優先するわけではありません。売掛先が企業価値担保権を設定している会社だった場合、実行が始まったときの売掛金の扱いは管財人と裁判所の判断を経ることになります。
この点は与信管理の実務に効いてきます。企業価値担保権の有無は取引先の商業登記簿を見れば分かります。登記が効力発生要件である以上、設定されていれば必ず登記簿に出ています。登記簿謄本を取る習慣があれば、新しい制度に対応するための追加のコストはほとんどかかりません。
ABLや売掛金の資金化との使い分け
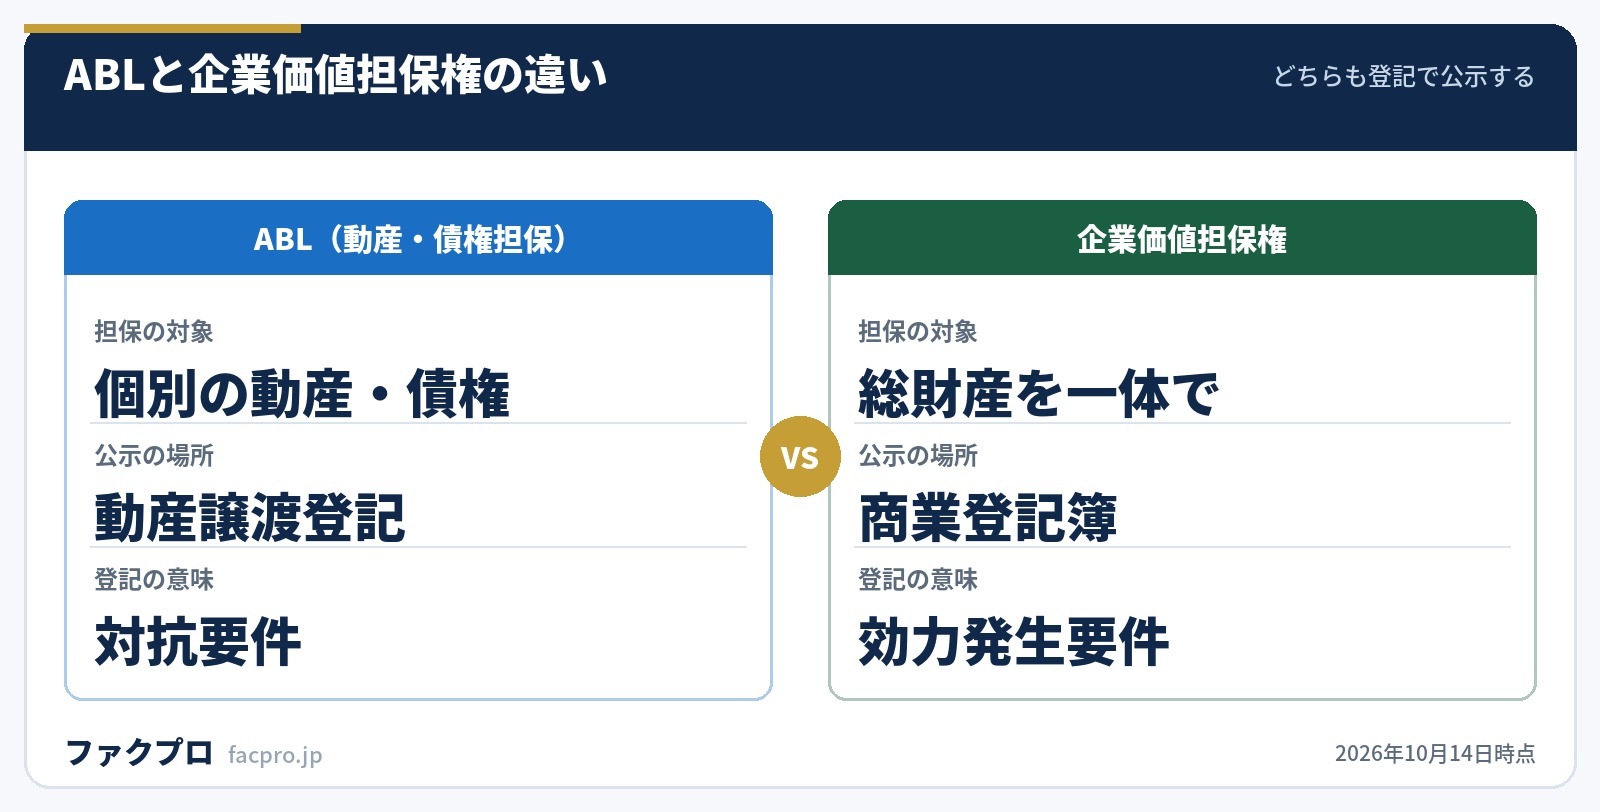
担保を使った資金調達には、ほかにABL(動産・債権担保融資)や債権譲渡登記を使う方法があります。性質がかなり違うので、並べて整理します。
| ABL | 企業価値担保権 | |
|---|---|---|
| 担保の対象 | 個別の動産・売掛債権 | 会社の総財産を一体で |
| 使える事業者 | 法人・個人事業主 | 会社法上の会社だけ |
| 担保権者 | 貸し手が直接なれる | 免許を受けた信託会社だけ |
| 公示 | 動産・債権譲渡登記ファイル | 債務者の商業登記簿 |
| 登記の意味 | 対抗要件 | 効力発生要件 |
| 登録免許税 | 件数に応じた体系 | 設定1件につき3万円 |
| 実行 | 契約にもとづく私的実行が中心 | 裁判所への申立て・管財人・事業譲渡 |
なお譲渡担保法の第36条は、占有改定だけで対抗要件を備えた動産譲渡担保は企業価値担保権に劣後すると定めています。ただし動産譲渡登記をしていれば括弧書きで救われ、通常どおり対抗要件の先後で決まります。この36条はまだ施行されていません。譲渡担保法の施行期日を定める政令は、2026年10月14日の時点でまだ置かれていません。
どちらも融資であって、売掛金そのものを期日前に現金化するファクタリングとは仕組みが違います。ファクタリングは債権の売買なので、担保権の設定も登記の効力発生も関係しません。当サイトに掲載している各社の条件は次の表のとおりです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの条文と数値は、すべて法令・金融庁・法務局の公表資料の原文を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。(確認日:2026年10月14日/制度・料金は改正により変わることがあります)



