
給料ファクタリングに代わるものは?公的制度と前払い
「給料ファクタリング」という言葉で探しているとき、多くの場合は給料日より前にまとまったお金が要る状況にあると思います。結論から書くと、給与を買い取ってもらう形そのものは金融庁が貸金業に該当すると回答しており、登録を受けずに営んでいる業者から利用すると、年率にして数百%の負担になる例が報告されています。
この記事では、代わりになる手段を公的資料の原文から並べます。ポイントは、雇われている人と事業者とで、取れる選択肢がまったく違うことです。先に自分がどちらなのかを決めてから読み進めてください。
- ▸給与の買取は、金融庁が貸金業に該当すると回答しています。登録なしで営めば10年以下の拘禁刑または3,000万円以下の罰金の対象です。
- ▸会社に雇われているなら、まず労働基準法25条の非常時払い。出産・疾病・災害・結婚・死亡・1週間以上の帰郷の6つが対象です。
- ▸公的な貸付の利率は無利子〜年2.0%。年数百%とは桁が違います。
- ▸請求書の買取(ファクタリング)が使えるのは事業者だけ。給与債権は買取の対象外と各社が書いています。
給与の買取が成り立たない理由は、金融の法律ではなく労働の法律にある
金融庁は令和2年3月5日、書面照会に対する回答のなかで、給与を買い取って本人から回収する仕組みは貸金業にあたると示しました。その論の出発点は、意外にも労働基準法です。
“個人(労働者)が使用者に対して有する賃金債権について、労働者が賃金の支払を受ける前にそれを他に譲渡した場合においても、その支払については労働基準法第24条第1項が適用され、使用者は直接労働者に対し賃金を支払わなければならず、したがって、その賃金債権の譲受人は自ら使用者に対してその支払を求めることは許されない(略)当該スキームは、経済的に貸付け(金銭の交付と返還の約束が行われているもの。)と同様の機能を有している(略)貸金業法第2条第1項の「手形の割引、売渡担保その他これらに類する方法」に該当すると考えられる。
最高裁も令和5年2月20日の第三小法廷決定で同じ筋道をたどり、「本件取引に基づく金銭の交付は、貸金業法2条1項と出資法5条3項にいう『貸付け』に当たる」と判断しています。
ここが給与ファクタリングを成り立たなくさせているのは、労働者を守るためのルールのほうだという点です。労働基準法24条1項の「直接払い」の原則があるために、買い取った側は勤務先に請求できず、結局は本人から回収するしかなくなる。だから経済的には貸付けと同じになる、という論理です。
この順番が分かると、次の見方も出てきます。賃金債権を動かすルールを決めているのは労働基準法なので、正規の方法も同じ法律の中にあります。それが次に見る25条です。
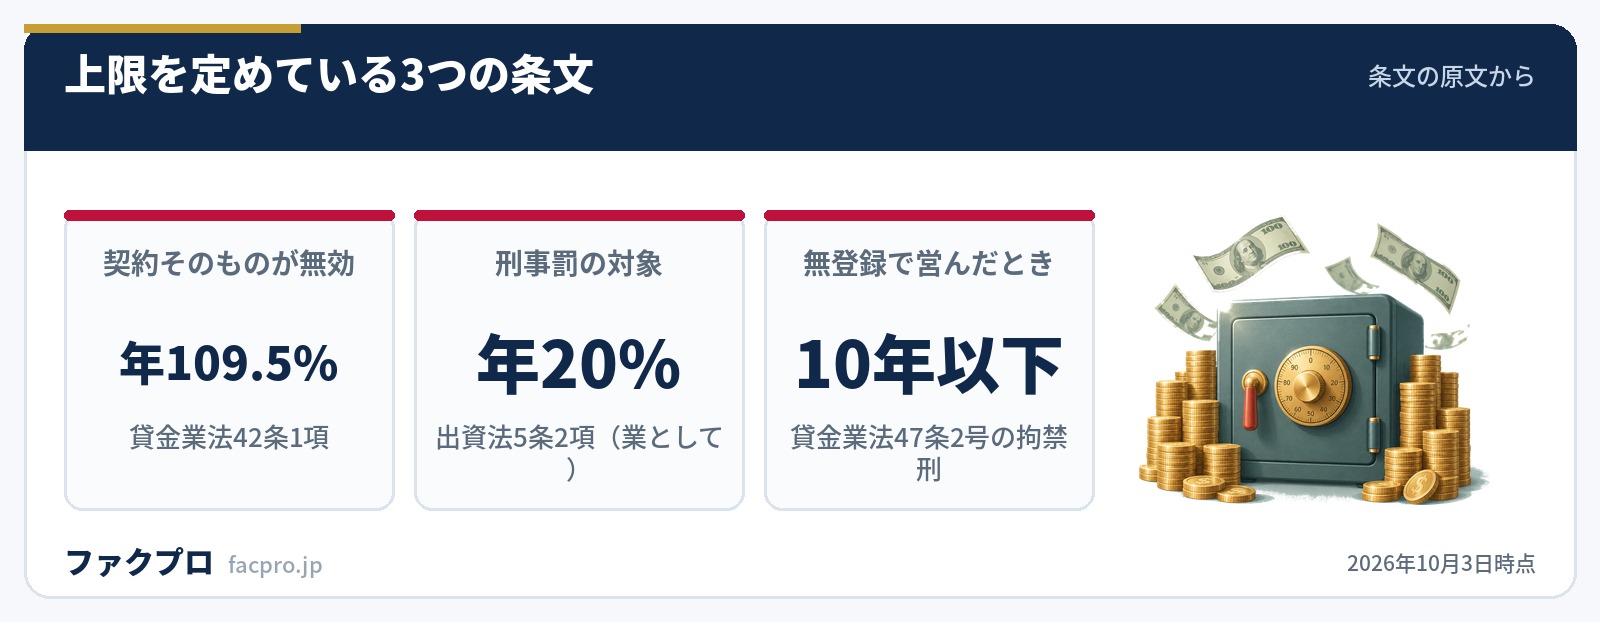
なお、上限を定めている条文は3本あります。利息制限法1条は元本10万円未満で年2割、10万円以上100万円未満で年1割8分、100万円以上で年1割5分を超える部分を無効としています。出資法5条2項は業として年20%を超える利息の契約に刑事罰を定め、貸金業法42条1項は年109.5%を超える利息の契約をしたとき消費貸借契約そのものを無効としています。
同じ労働基準法が「代わり」を用意している
労働基準法25条は、一定の事情があるときに給料日の前でも、すでに働いた分の賃金を払うよう勤務先に義務づけています。手数料も利息もかかりません。
“使用者は、労働者が出産、疾病、災害その他厚生労働省令で定める非常の場合の費用に充てるために請求する場合においては、支払期日前であつても、既往の労働に対する賃金を支払わなければならない。
「厚生労働省令で定める非常の場合」は、労働基準法施行規則9条が具体的に挙げています。法律と規則をあわせると、対象は次の6つです。
- ✓出産(本人の収入によって生計を維持する人のもの)
- ✓疾病(同上)
- ✓災害(同上)
- ✓結婚(本人または本人の収入によって生計を維持する人のもの)
- ✓死亡(同上)
- ✓やむを得ない事由による1週間以上の帰郷(同上)
国民生活センターが公表している相談事例の1件目は、「子どもの治療費が必要になり、『借金ではない』という給料ファクタリング業者でお金を借りた」というものです。7万円を受け取って次の給料日に12万円を返す約束で、相談者自身が「年利を計算すると700%以上になるので違法ではないか」と述べています。
この「子どもの治療費」は、施行規則9条1号の『疾病』にそのまま当てはまります。つまり制度の側から見れば、勤務先に請求すれば手数料ゼロで受け取れた可能性があるケースでした。
非常時払いは知られていないだけで、使いにくい制度ではありません。請求先は勤務先の給与担当で、6つのどれかに当たることを伝えるのが入口になります。
金融庁は「給与の前払い」そのものを止めてはいない
見落とされがちなのですが、金融庁は給与ファクタリングについての注意喚起のページで、そのすぐあとに「(参考)給与の買取りを伴わない『給与前払いサービス』については、以下の『グレーゾーン解消制度に基づく回答』に掲載している文書をご参照願います」として、別の回答へのリンクを自分で置いています。
平成30年12月20日のその回答は、勤務先が導入する給与前払いサービスについて、貸金業には該当しないと結論づけています。
“本サービスは従業員の勤怠実績に応じた賃金相当額を上限とした給与支払日までの極めて短期間の給与の前払いの立替えであって、導入企業の支払い能力を補完するための資金の立替えを行っているものではなく、手数料についても導入企業の信用力によらず一定に決められている との前提の下では、(略)貸金業法上の「貸付け」行為に該当せず、貸金業に該当しないものと考えられる。
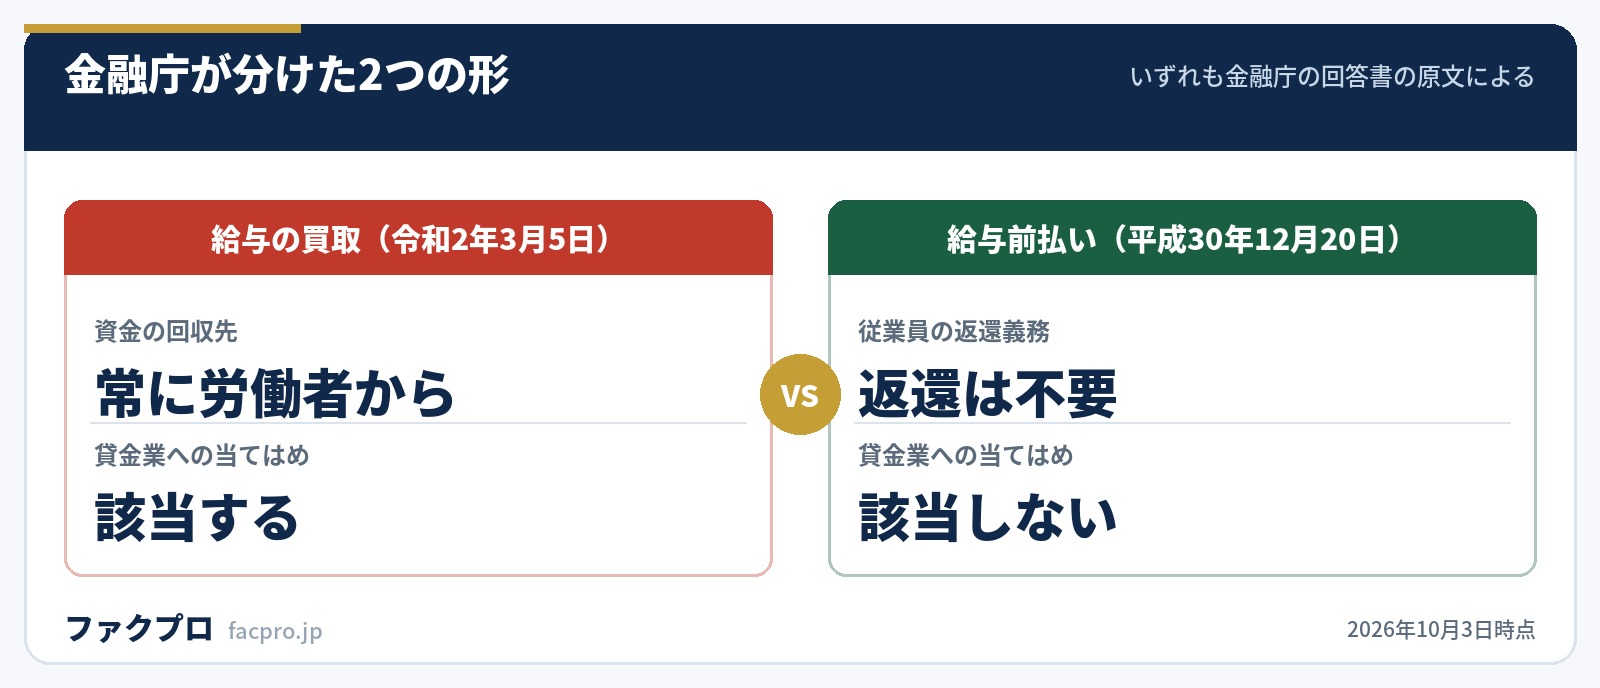
| 論点 | 給与の買取(令和2年3月5日の回答) | 給与前払いサービス(平成30年12月20日の回答) |
|---|---|---|
| 契約の相手 | 労働者と業者が直接結ぶ | 業者と勤務先が業務委託契約を結ぶ |
| 回収の相手 | 常に労働者から回収することになる | 従業員に返還の義務はない |
| 金額の上限 | 業者側が決める | 勤怠実績に応じた賃金相当額が上限 |
| 信用力の調査 | 返済能力の判断が入る | 従業員の信用力は調査していない |
| 手数料 | 労働者が負担し、額も変わる | 勤務先の信用力によらず一定 |
| 貸金業への当てはめ | 該当する | 上記の前提のもとでは該当しない |
違いは「前払いかどうか」ではなく、誰と契約し、誰から回収するかです。前払いサービスは勤務先と業者の契約で、従業員は返さなくてよい。買取は本人と業者の契約で、結局は本人から回収する。ここで分かれています。
実務上の意味は一つです。前払いサービスは勤務先が導入していなければ個人では申し込めません。勤務先に制度があるかを人事や給与担当に聞くのが先になります。
もう一点、金融庁はこの回答に自分で注を付けています。前払いを使うと本来の給料日に受け取る額が手数料のぶん減るため、すでに借入れがある人は「経済的生活がかえって悪化する可能性がある」として、導入企業と事業者に従業員の利益への配慮を求めています。正規のサービスでも、繰り返し使うと手取りが細っていく構造は同じです。
公的な貸付と給付の一覧
勤務先の制度で足りないときに使える、公的な制度を並べます。利率に注目してください。いちばん高いものでも年2.0%です。
| 制度 | 実施主体 | 上限額・期間 |
|---|---|---|
| 緊急小口資金 | 都道府県社会福祉協議会 | 10万円以内/無利子・保証人不要 |
| 総合支援資金(生活支援費) | 都道府県社会福祉協議会 | 二人以上は月20万円以内、単身は月15万円以内/原則3か月(最長12か月) |
| 総合支援資金(一時生活再建費) | 都道府県社会福祉協議会 | 60万円以内/滞納している公共料金の立替えや債務整理の費用にも充てられる |
| 求職者支援資金融資 | ハローワーク(貸付は労働金庫) | 単身は月5万円、扶養家族ありは月10万円×受講予定訓練月数(最大12か月) |
| 職業訓練受講給付金 | ハローワーク | 月10万円+通所手当/返済は不要 |
| 未払賃金立替払 | 労働者健康安全機構 | 未払賃金総額の8割。45歳以上296万円、30〜45歳未満176万円、30歳未満88万円 |
| 住居確保給付金 | 自治体(自立相談支援機関) | 家賃額(上限あり)/原則3か月・最長9か月 |
| 傷病手当金 | 協会けんぽ・健康保険組合 | 直近12か月の標準報酬月額の平均の30分の1の3分の2/通算1年6か月 |
| 制度 | 利率 |
|---|---|
| 緊急小口資金 | 無利子 |
| 総合支援資金 | 連帯保証人ありは無利子、なしは年1.5% |
| 求職者支援資金融資 | 年2.0%(信用保証料0.5%を含む) |
| 給与ファクタリングの相談事例 | 相談者本人が年利700%以上と述べた例がある |
公的な貸付がどれも低い利率で設計されているのは、返済を取り立てることが目的ではないからです。全国社会福祉協議会は「この資金の貸付けによる経済的な援助にあわせて、市区町村社協や民生委員が資金を借り受けた世帯の相談支援を行います」と説明しています。
どれが使えるか分からないときの入口は一つにまとまっています。生活困窮者自立支援制度の「自立相談支援機関」です。厚生労働省は家計改善支援事業の説明のなかで「必要に応じて貸付のあっせん等を行い」と書いており、窓口が生活福祉資金への導線を持っています。
もう一つ知っておくと差が出るのが、会社員とフリーランスの非対称です。健康保険法99条は傷病手当金を「支給する」と定めていますが、国民健康保険法58条2項は「行うことができる」という任意の給付です。働けなくなったときの備えは、雇われている側のほうが厚くなっています。
「代わり」として出てくるが、同じ構造になっているもの
警察庁は、ヤミ金融事犯として3つの手口について注意喚起の資料を出しています。いずれもファクタリングという名前では呼ばれていませんが、給料日に精算するという構造が共通しています。
- ✕後払い(ツケ払い)現金化:商品を後払いで買わせ、その商品を安く買い取る形
- ✕先払い買取現金化:これから手に入る商品を先に買い取る形
- ✕商品券を利用した先払い買取現金化:商品券の売買の形をとるもの。警察庁の資料には、売買に本来必要のない勤務先や親族の連絡先、給与・賞与の額を求められる例が挙げられています
3つとも、警察庁は「形式的に商品の売買等であっても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあります」と同じ言葉で評価しています。金融庁が給与ファクタリングについて使ったのと同じ論理です。
事業者であれば、請求書の買取が選択肢になる
ここまでは雇われている人向けの話です。個人事業主やフリーランスとして仕事をしていて、取引先に出した請求書があるなら、その請求書を買い取ってもらうファクタリングが使えます。ただし買い取れるのは事業で発生した請求書だけで、給与は対象になりません。各社も、そこははっきり書いています。
“大変申し訳ございませんが、個人の給与債権は買取対象外です。/個人事業主の方の申込はできますが、個人の方は申込対象外です。
“一般消費者向け(B2C)の取引や、ご自身の給与の先払いを目的とした申請(給与ファクタリング)はお受けできませんのでご注意ください。
会社員をしながら副業をしている場合も、売れるのは副業で発生した請求書のほうです。給与の部分は、どの会社でも扱いの外にあります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
個人事業主として使う場合の条件はファクタリングは個人でも使える?即日入金の対象と条件、フリーランス向けの会社はフリーランスのファクタリングは?使える会社と審査条件、資金調達の全体像は個人事業主の資金調達方法は?公的支援と売掛債権にまとめています。
よくある質問
給料ファクタリングは違法なのですか
金融庁は、給与を買い取って本人から回収する仕組みは貸金業に該当すると回答しています。したがって、貸金業の登録を受けずにこれを業として営むことは貸金業法11条1項に反し、47条2号により10年以下の拘禁刑または3,000万円以下の罰金の対象になります。利用した側が罰せられるわけではありませんが、金融庁は利用しないよう呼びかけています。
すでに利用してしまった場合はどうすればよいですか
まず、金融庁は相談窓口として金融サービス利用者相談室を、国民生活センターは消費者ホットライン(188)を案内しています。また、貸金業法42条1項は年109.5%を超える利息の契約について消費貸借契約そのものを無効としています。取立てが度を越えている場合については、金融庁が過去の最高裁判例を引いて恐喝罪または脅迫罪が成立することがあると説明しています。一人で抱え込まず、公的な窓口に状況を伝えてください。
会社に知られずに給料を前倒しで受け取る方法はありますか
労働基準法25条の非常時払いも、給与前払いサービスも、勤務先を通す仕組みです。勤務先を経由しない形は、金融庁が貸金業に該当すると整理した形に戻ってしまいます。勤務先に知られたくない事情がある場合は、生活福祉資金や住居確保給付金など勤務先が関与しない公的制度のほうが選択肢になります。窓口はお住まいの地域の自立相談支援機関です。
手数料と呼べば金利の規制にかからないのですか
かかります。出資法5条の4第4項は、貸付けに関して受ける金銭について「礼金、手数料、調査料その他いかなる名義をもつてするかを問わず、利息とみなす」と定めています。同条2項は天引きの場合に交付額を元本として計算するとし、1項は15日未満の期間でも15日として計算するとしています。名目を変えても、年率に引き直して判断される仕組みになっています。
このページの条文と数値は、すべて法令・金融庁・厚生労働省・国民生活センターなどの公的資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月3日/引用元の記載は予告なく変更されることがあります)



