法人税の更正の請求|5年・7年・10年の3本立て
申告した法人税が多すぎたとわかったとき、取り戻すための手続が更正の請求です。足りなかったときの修正申告と対になっているように見えますが、条文を並べると、両者は期間も効力も罰則も逆の作りになっています。
この記事は国税通則法23条を全項読み、法人税で使える期間が何本あるのかを整理します。そのうえで、売掛金が回収できなくなったときに使えるのかという、資金繰りの現場でいちばん問われる点を条文と裁決で確かめます。
- ▸期間は原則5年。ただし欠損金が過少だった場合の法人税は10年、移転価格は7年。条文の括弧書きと措置法に分かれて書かれています
- ▸更正の請求は税額を確定させる効力を持ちません。税務署長が調査して更正してはじめて動きます(通則法23条4項)
- ▸売掛金が回収できなくなっても、過去の事業年度に遡って売上を消すことはできません。貸倒れが確定した事業年度の損金になります
- ▸期限を過ぎてからの「更正の申出」は法令上の手続ではなく、断られても不服申立てができません
期間は5年・7年・10年の3本立て
“第二十三条(更正の請求)
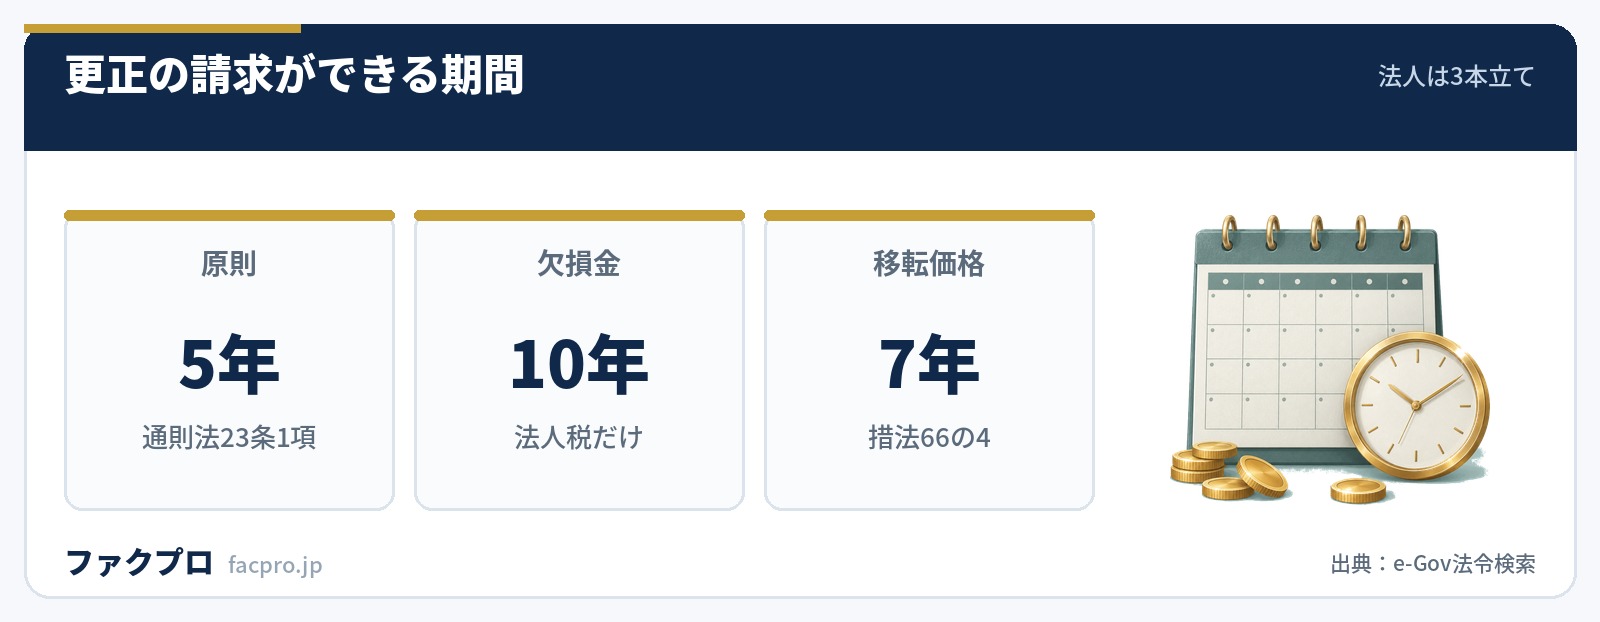
納税申告書を提出した者は、次の各号のいずれかに該当する場合には、当該申告書に係る国税の法定申告期限から五年(第二号に掲げる場合のうち法人税に係る場合については、十年)以内に限り、税務署長に対し、…更正をすべき旨の請求をすることができる。
10年という数字は、本文の括弧書きのなかに埋め込まれています。かかるのは2号、つまり「申告書に記載した純損失等の金額が過少であるとき」または「純損失等の金額の記載がなかつたとき」です。欠損金を少なく申告していた場合だけが10年で、税額を多く納めすぎた1号は5年のままです。
この括弧書きは2018年4月1日から「十年」になりました。e-Gov法令検索で基準日を1日ずつ動かすと、2018年3月31日は「九年」、2018年4月1日は「十年」です。国税庁の手続案内も「平成30年4月1日以後に開始した事業年度に係るものについては、10年以内」としています。
| 期間 | 対象 | 根拠 |
|---|---|---|
| 5年 | 納めすぎた税額、還付金が過少だった場合(1項1号・3号) | 国税通則法23条1項本文 |
| 10年 | 欠損金(純損失等の金額)が過少だった場合の法人税(1項2号) | 同項本文の括弧書き |
| 7年 | 国外関連者との取引に移転価格税制の適用があった場合(2号を除く) | 租税特別措置法66条の4第26項が「五年」を「七年」と読み替える |
5年を過ぎた後に使う2項は、柱書に限定がある
23条2項は、判決が出た、他の人に帰属すると更正された、政令のやむを得ない理由が生じた、という場合に「その理由が生じた日の翌日から起算して2月以内」の請求を認めます。ただし柱書に大事な括弧書きがあります。
“納税申告書を提出した者又は…決定を受けた者は、次の各号のいずれかに該当する場合(納税申告書を提出した者については、当該各号に定める期間の満了する日が前項に規定する期間の満了する日後に到来する場合に限る。)には、同項の規定にかかわらず、当該各号に定める期間において、…更正の請求をすることができる。
つまり2項は5年を過ぎた後のための延長装置で、5年のうちは1項で請求します。2項3号の「政令で定めるやむを得ない理由」は国税通則法施行令6条1項が定めていて、全部で5号です。
| 号 | 施行令6条1項が定めるやむを得ない理由 |
|---|---|
| 一号 | 計算の基礎となった事実に含まれていた行為の効力に係る官公署の許可その他の処分が取り消されたこと |
| 二号 | 計算の基礎となった事実に係る契約が、解除権の行使によって解除され、若しくは契約の成立後生じたやむを得ない事情によって解除され、または取り消されたこと |
| 三号 | 帳簿書類の押収その他やむを得ない事情により計算できなかった場合に、その事情が消滅したこと |
| 四号 | 租税条約の権限のある当局間の協議により、申告と異なる内容の合意が行われたこと |
| 五号 | 国税庁長官の法令解釈が裁決・判決に伴って変更され、変更後の解釈が公表されたことを知ったこと |
二号の「やむを得ない事情」について、国税不服審判所は「法定の解除事由がある場合、事情の変更により契約の効力を維持するのが不当な場合、その他これに類する客観的理由がある場合」を指すとしたうえで、取引先との合意解除はこれに当たらないと判断しています(平8.10.31裁決)。別の裁決も「納税者の主観的な事由は、同項の後発的事由に該当しない」としています。
「後発的事由」という言い方は実務で完全に定着していますが、e-Gov法令検索で全法令を引くとこの語は1件もヒットしません。条文は「法定申告期限後に生じた前二号に類する政令で定めるやむを得ない理由」と書くだけです。一方で国税不服審判所は分類索引の項目名として「後発的事由」を使っており、公表裁決9件がそこに並んでいます。法令にない語が、行政の側の分類名として生きている例です。
更正の請求と修正申告は、すべてが逆を向いている
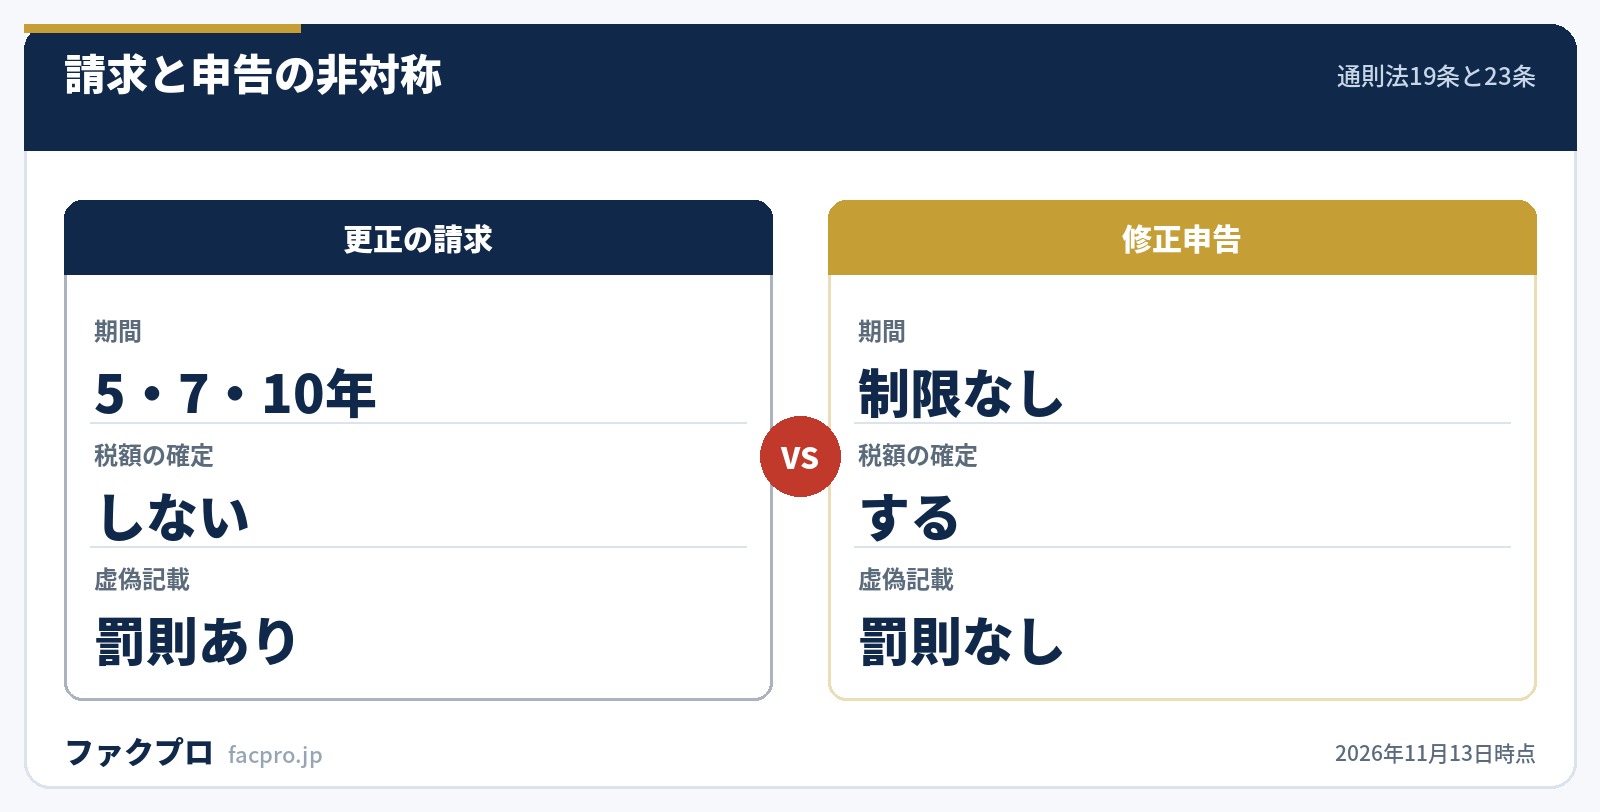
| 更正の請求(通則法23条) | 修正申告(通則法19条) | |
|---|---|---|
| できること | 更正をすべき旨の請求 | 修正する納税申告書の提出 |
| 期間 | 5年・7年・10年 | 制限なし(「更正があるまでは」) |
| 税額への効力 | それ自体では確定しない。税務署長の調査と更正が要る(23条4項) | 提出だけで確定する |
| 虚偽の記載 | 1年以下の拘禁刑または50万円以下の罰金(通則法128条1号) | この罰則の対象になっていない |
なぜ片側だけ効力が弱いのかを、税務大学校の講本が書いています。
“更正の請求は、納税申告により既に確定した税額が過大であるときなどに、納税者が税務署長に対しその是正を請求する権利(請求権)を行使する手続にとどまり、それ自体、税額を是正し確定させる効力を生じない。…これは、修正申告と同様に納税者に対して税額等を確定させる変更権を与えた場合には、それが修正申告と異なり減額修正であることから、国税の徴収の安定が得られないばかりか、悪質な納税者によって徴税回避が行われるおそれがあることによる。
罰則の非対称がいちばん鋭い現れです。通則法128条1号は「更正請求書に偽りの記載をして税務署長に提出した者」を1年以下の拘禁刑または50万円以下の罰金としていますが、修正申告書の虚偽記載にはこの罰則が置かれていません。講本も「更正の請求手続を利用した悪質な不正還付を未然に防止する」ためだと説明しています。減らす方向の申立てだけに刑罰が付いている、という建て付けです。
売掛金が回収できなくなったら使えるのか
これが資金繰りの現場でいちばん問われる点です。結論から言うと、法人は更正の請求で過去の事業年度に遡って売上を消すことはできません。理由は3段構えで条文と裁決から出てきます。
第一に、施行令6条1項の5号を通しても「回収不能」や「貸倒れ」という言葉が出てきません。いちばん近い二号は「契約が…解除され、又は取り消されたこと」で、これは契約そのものが無くなることです。売掛先が払えなくなることではありません。
第二に、法人税では後発的な事由があっても遡らない、と裁決が明言しています。
“…当期において生じた損失は、その発生事由が既往の事業年度に対応するものであっても、当期に生じた益金と対応させて会計処理することになり、この発生主義による期間損益計算が原則とされている。したがって、このような会計処理を前提とする法人税においては、後発的事由によって損失が生じたからといって既往の事業年度にそ及してこれを修正すべきでなく、法人税法第22条の所定の事業年度の損金として計上されることになる。
第三に、法人税法には救済の条文そのものが用意されていません。所得税法には64条(資産の譲渡代金が回収不能となつた場合等の所得計算の特例)と152条(各種所得の金額に異動を生じた場合の更正の請求の特例)がありますが、法人税法に対応する条文は置かれていません。しかも所得税法64条1項は括弧書きで「事業所得の金額を除く」としているので、個人事業主の売掛金の貸倒れも、更正の請求ではなくその年の必要経費の話になります。
通達の語尾が、使える幅を決めている
貸倒れをどの事業年度の損金にするかは法人税基本通達9-6-1から9-6-3が定めています。並べて読むと語尾が3つとも違います。
| 通達 | どんな場合か | 語尾 |
|---|---|---|
| 9-6-1 | 更生計画・再生計画の認可、特別清算の協定の認可、関係者の協議決定、債務超過が相当期間続いた場合の書面による債務免除 | 「その事実の発生した日の属する事業年度において貸倒れとして損金の額に算入する」 |
| 9-6-2 | 債務者の資産状況・支払能力等からみて全額が回収できないことが明らかになった場合 | 「その明らかになった事業年度において貸倒れとして損金経理をすることができる」 |
| 9-6-3 | 取引停止から1年以上経過した場合、取立費用に満たない売掛債権で督促しても弁済がないとき | 「備忘価額を控除した残額を貸倒れとして損金経理をしたときは、これを認める」 |
9-6-2と9-6-3は損金経理が要件です。その事業年度の決算で貸倒れとして経理していなければ適用されないので、あとから「あのとき貸倒れだった」として更正の請求で持ち出す余地がほとんどありません。これに対して9-6-1は損金経理を要件にしていないので、計上漏れであれば23条1項1号の「計算に誤りがあつたこと」として拾える余地が残ります。貸倒れの処理そのものは貸倒損失にまとめています。
国税庁も、貸倒損失の根拠に国税通則法23条を挙げていません。タックスアンサーNo.5320「貸倒損失として処理できる場合」の根拠法令等の欄は「法法22、法基通9-6-1〜3」だけです。更正の請求は登場しません。回収不能を税で取り返す道は、23条ではなく22条3項3号の「損失の額」に用意されている、というのが公的資料の一致した立て付けです。
債権者が、取引先の更正の請求を代わりにすることはできない
売掛先が税を納めすぎていて、その還付金を回収の原資にできないか、という発想があります。この点について国税不服審判所が正面から判断した事案があります。詐害行為取消訴訟で勝訴確定した債権者が、債務者の還付請求権を差し押さえたうえで、債権者代位権と取立権に基づいて更正の請求をしたものです。
“…更正の請求をする権利は、納税申告書を提出した者に認められる行使上の一身専属権に当たるというべきである。…したがって、更正の請求をする権利は、…民法第423条第1項ただし書の規定により、債権者代位の目的から除外されることとなる…民事執行法第155条第1項による取立権も、債務者の一身専属権には及ばないものと解されており…
審判所は、通知先が第三者になると納税者の課税標準等の情報を知らせることになり、通則法126条と国家公務員法100条1項の守秘義務に抵触するのに、その解除を定めた法令が置かれていない、という理由も挙げています。差押命令を取っていても使えません。売掛金の差押えでできることは売掛金の差押えに、取立てについては取立訴訟にまとめています。
断られたときに何ができるか
| 通知 | 税務署長は調査し、更正をするか、更正をすべき理由がない旨を通知する(通則法23条4項) |
|---|---|
| 理由の提示 | 通則法74条の14第1項が行政手続法8条(理由の提示)を適用除外から外しているため、申請を拒否する処分には理由を示す必要がある。書面でするときは書面で(行政手続法8条2項) |
| 不服申立て | 再調査の請求と審査請求のいずれかを選択できる(通則法75条1項1号) |
| 期間 | 処分があったことを知った日の翌日から3月(通則法77条1項)。処分の日の翌日から1年で打ち切り(同3項) |
| 再調査のあとの審査請求 | 再調査決定書の謄本の送達があった日の翌日から1月(通則法77条2項) |
| 決定を待たずに審査請求できる場合 | 再調査の請求の日の翌日から3月を経過しても決定がないとき(通則法75条4項1号) |
| 徴収 | 更正の請求をしても徴収は猶予されない。ただし相当の理由があると認めるときは猶予できる(通則法23条5項) |
理由の提示については注意が要ります。平5.12.10裁決は「更正の請求に対する通知書にその理由を附記すべき旨を定めた法令の規定はない」と述べていますが、これは通則法74条の14(2013年1月1日施行)より前の裁決です。審判所のサイトは今もこの裁決を公開していて、改正を示す注記は付いていません。現行法では行政手続法8条により書面で理由を示す必要があるので、古い裁決だけを読むと判断を誤ります。
税の取り戻しと、入金を早める手段は別の軸です
更正の請求は、すでに納めた税を取り戻す手続なので、通ったとしても手元に戻るまで時間がかかります。目の前の支払いに間に合わせる必要があるときは、売掛金の入金を早める手段と並べて考えることになります。仕組みはファクタリングとはに、資金繰りが苦しいときの選択肢は資金繰りが厳しいときにまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。


このページの数値と引用は、すべて法令および国税庁・国税不服審判所の資料の記載を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年11月13日/各資料の記載は予告なく変更されることがあります)