
補助金の加算金と延滞金|年10.95%の起算点
補助金は、入金されたあとも終わりではありません。実績報告の内容に誤りが見つかったり、補助事業で買った設備を無断で処分したりすると、交付決定が取り消されて返還を命じられます。そのとき返すのは受け取った金額だけではなく、年10.95%の加算金または延滞金が付きます。
この率は補助金等に係る予算の執行の適正化に関する法律(適正化法)の19条にあります。一方で、国が補助金をいつまでに払うかを定めた条文は、同じ法律のどこにもありません。資金繰りの観点では、この非対称を知っておくかどうかで身構え方が変わります。
- ▸加算金も延滞金も率は同じ年10.95%。1日あたり0.03%で、日歩3銭の設計です
- ▸起算点が違います。加算金は補助金を受け取った日から、延滞金は納期日の翌日から
- ▸返還期限「20日以内」は法律ではなく各補助金の交付規程に書かれた数字。IT系は日数を置いていません
- ▸同じ「虚偽申請」でも加算金が付く補助金と付かない補助金があります。規程ごとに号の選び方が違うためです
加算金と延滞金はまったく別のもの
似た言葉が並びますが、条文上は発生する場面が違います。加算金は「返還を命じられたこと」そのものに対して、延滞金は「期限までに返さなかったこと」に対して付きます。
“補助事業者等は、第十七条第一項の規定又はこれに準ずる他の法律の規定による処分に関し、補助金等の返還を命ぜられたときは、政令で定めるところにより、その命令に係る補助金等の受領の日から納付の日までの日数に応じ、当該補助金等の額(その一部を納付した場合におけるその後の期間については、既納額を控除した額)につき年十・九五パーセントの割合で計算した加算金を国に納付しなければならない。
“補助事業者等は、補助金等の返還を命ぜられ、これを納期日までに納付しなかつたときは、政令で定めるところにより、納期日の翌日から納付の日までの日数に応じ、その未納付額につき年十・九五パーセントの割合で計算した延滞金を国に納付しなければならない。
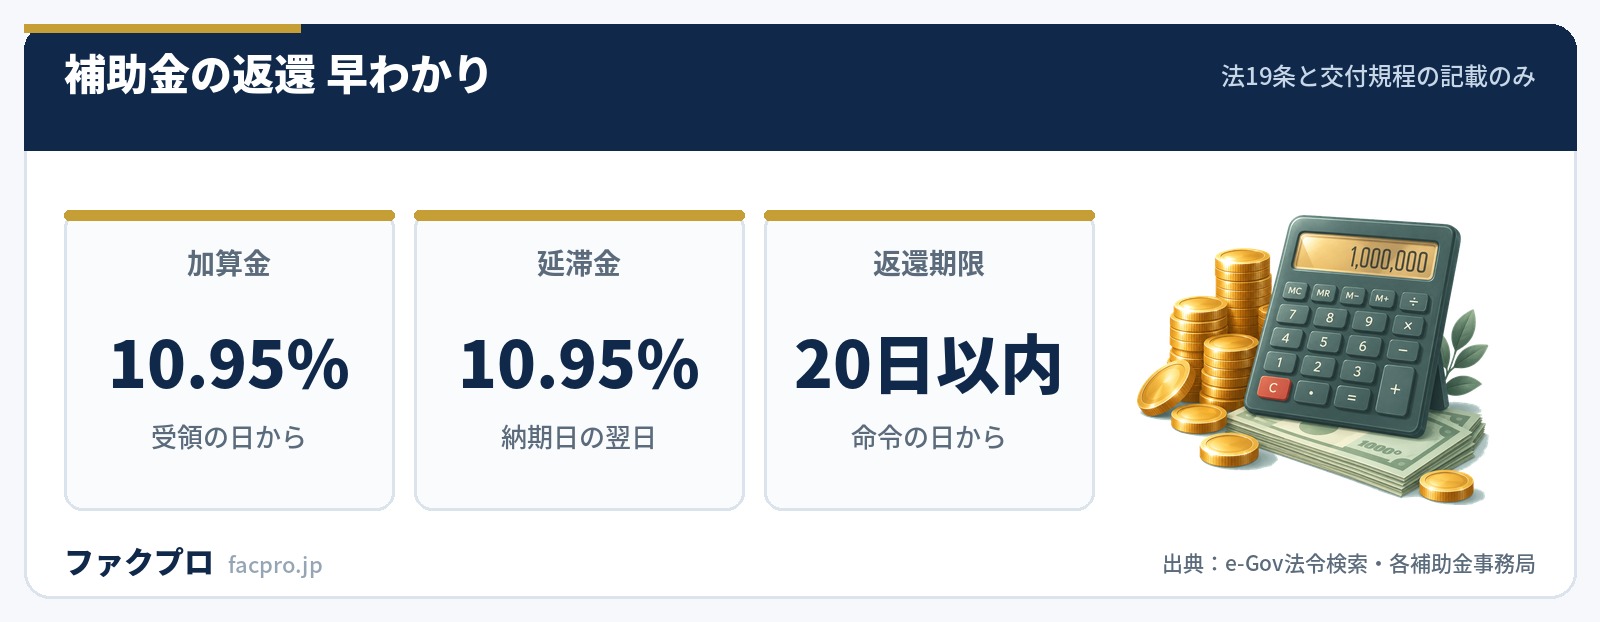
重要なのは加算金の起算点が「受領の日」であることです。返還を命じられた日ではありません。3年前に受け取った補助金について今年返還を命じられれば、3年分がさかのぼって乗ります。
年10.95%は365で割ると1日あたり0.03%、つまり日歩3銭です。加算金は受領の日から納付の日まで止まらずに走り続けるので、行政側の調査が長引くほど事業者の負担が増えます。実際に、令和2年度から4年度に交付された補助金の自主返還手続が令和6年8月に始まった事例があり、その場合の加算金は交付額の4割を超える水準になります。
年10.95%はどこに書かれているのか
条文の表記は漢数字で「年十・九五パーセント」です。適正化法の本則8,472字のうち、この表記が出てくるのは19条1項と19条2項の2か所だけです。
19条1項・2項はどちらも「政令で定めるところにより」と書いているので、率の細目が施行令にあるように読めますが、施行令の本則12,508字に「年十・九五」は1か所も出てきません。施行令10条は複数回に分けて交付されたときの受領日の擬制、11条は一部納付したときの基礎額の控除を定めるだけです。率そのものは法律の本則にしか置かれていません。
| 加算金の率 | 年十・九五パーセント(適正化法19条1項) |
|---|---|
| 加算金の起算点 | 補助金等の受領の日 |
| 延滞金の率 | 年十・九五パーセント(同19条2項) |
| 延滞金の起算点 | 納期日の翌日 |
| 端数処理 | 法律・施行令のいずれにも定めがない |
| 最低額の基準 | 法律・施行令のいずれにも定めがない |
| 引下げの特例 | 法律・施行令のいずれにも定めがない |
| 免除 | 19条3項(やむを得ない事情があると認めるとき、全部又は一部) |
対比として、国税の延滞税は年14.6%・年7.3%という法定率を持ちながら、租税特別措置法94条で市場金利に連動した引下げの特例が用意されています。補助金の加算金・延滞金には、法律・施行令・各交付規程を通じて引下げの特例も端数処理も最低額の基準も置かれていません。
返還を命じられるのはどういうときか
返還の入口は17条の取消しです。要件は広く書かれています。
“各省各庁の長は、補助事業者等が、補助金等の他の用途への使用をし、その他補助事業等に関して補助金等の交付の決定の内容又はこれに附した条件その他法令又はこれに基く各省各庁の長の処分に違反したときは、補助金等の交付の決定の全部又は一部を取り消すことができる。
17条3項は「前二項の規定は、補助事業等について交付すべき補助金等の額の確定があつた後においても適用がある」と定めています。額が確定して入金されたあとでも取り消せるということです。中小企業が現実に当たりやすいのは、実績報告の内容の誤り、対象外経費の計上、そして22条の財産の処分の制限に反する処分です。
- ✕補助事業で取得した単価50万円以上の機械・器具などは、承認を受けずに譲渡・交換・貸付け・担保提供ができない(22条、施行令13条)
- ✕不動産・船舶・航空機とその従物も処分制限の対象(施行令13条1号〜3号)
- ✕同一内容の事業について国や独立行政法人の他の制度と重複して受給すると取消しの対象になる
- ✕偽りその他不正の手段による受給は5年以下の拘禁刑または100万円以下の罰金(29条1項)
- ✕他の用途への使用は3年以下の拘禁刑または50万円以下の罰金(30条)
処分制限財産は「補助事業が終わったら自由にしてよい資産」ではありません。会計検査院の令和6年度決算検査報告では、中小企業等事業再構築促進事業について処分制限財産の無断処分で11事業主体・1億1,986万円が不当事項として挙がっています。設備を売ったり担保に入れたりして資金を作ろうとする場面は、まさに資金繰りが苦しいときなので、ここが一番危ない接点です。
返還期限「20日以内」は法律ではなく交付規程の数字
18条1項は返還命令について「期限を定めて、その返還を命じなければならない」と書くだけで、日数を定めていません。日数は各補助金の交付規程の側にあります。
| 補助金 | 返還期限 | 延滞金の起算点の書き方 |
|---|---|---|
| 中小企業省力化投資補助金(交付規程19条3項) | 命令のなされた日から20日以内 | 「その未納に係る期間に応じて」 |
| 小規模事業者持続化補助金(同21条3項) | 命令のなされた日から20日以内 | 「その未納に係る期間に応じて」 |
| 事業承継・M&A補助金(同17条3項) | 命令のなされた日から20日以内 | 「その未納に係る期間に応じて」 |
| 中小企業デジタル化・AI導入支援事業(同24条4項・28条1項) | 事務局が指定する期限 | 「納付期限の翌日から納付の日までの日数に応じ」 |
| 適正化法19条2項(法律) | 18条1項「期限を定めて」のみ | 「納期日の翌日から納付の日まで」 |
気づきにくいのが延滞金の起算点の書き方が法律と中小機構系の規程でずれている点です。法律は「納期日の翌日から」と明示していますが、省力化・持続化・事業承継の3規程は「その未納に係る期間に応じて」とだけ書いています。納期日の当日から数えるのか翌日から数えるのかは、規程だけでは一義に決まりません。デジタル化・AI導入の規程だけが法律と同じ「納付期限の翌日から」という書き方をしています。
加算金が付く取消事由が、補助金ごとに違う
ここがこの記事で一番伝えたい部分です。適正化法19条1項は取消事由を限定せず、「返還を命ぜられたときは…納付しなければならない」と事業者側の義務として書いています。ところが各交付規程は、取消しの条の号を選んで加算金の対象を絞っています。
| 補助金 | 加算金の対象とされた取消事由 | 「申請内容の虚偽」に加算金が付くか |
|---|---|---|
| 中小企業省力化投資補助金(交付規程23条3項) | 1項1号〜3号、6号、8号、13号 | 付かない(5号が対象外) |
| 事業承継・M&A補助金(同21条3項) | 1項1号〜9号(4号及び5号を除く) | 付かない(5号が対象外) |
| 小規模事業者持続化補助金(同23条3項) | 1項1号〜3号又は5号〜8号 | 付く |
| 中小企業デジタル化・AI導入支援事業(同29条) | 27条1項9号(事情変更)を除く全事由 | 付く |
省力化投資補助金の交付規程23条1項5号は「補助事業者等による申請内容の虚偽、同一内容の事業について国(独立行政法人等を含む。)が助成する他の制度(補助金、委託金等)との重複受給等が判明した場合」ですが、同条3項の列挙にこの5号が入っていません。事業承継・M&A補助金も同じ構造で、3項が「第1項第1号から第9号まで(第4号及び第5号を除く。)」と明記しています。
加算金が付くかどうかを決めているのは法律ではなく、各補助金の交付規程が選んだ号の組み合わせです。同じ行為でも、どの補助金を使っていたかで上乗せの有無が変わります。返還の話になったときに最初に開くべきなのは適正化法ではなく、自分が使った補助金の交付規程の「交付決定の取消し」の条です。
免除は法律にあるのに、交付規程には出てこない
19条3項は免除の仕組みを置いています。
“各省各庁の長は、前二項の場合において、やむを得ない事情があると認めるときは、政令で定めるところにより、加算金又は延滞金の全部又は一部を免除することができる。
手続は施行令12条が9条を準用する形で定めており、補助事業者等の申請により行うこと、各省各庁の長は財務大臣に協議しなければならないことが条文に書かれています。中小機構などの補助実施法人の場合は、別表の所管大臣の承認が要ります。
ところが、当サイトが取得した6つの交付規程(省力化、持続化の商工会議所地区・商工会地区、持続化の旧版、デジタル化・AI導入の通常枠・電子化枠、事業承継・M&A)を全文で走査したところ、加算金・延滞金の免除を扱った条は1つも置かれていませんでした。施行令10条・11条・12条への参照もありません。各規程に出てくる「免除」は、災害や火災で財産を廃棄した場合などの財産処分に伴う納付の免除で、加算金・延滞金とは別の話です。
免除の入口は交付規程ではなく施行令12条の申請です。規程だけを読んで「免除の制度はない」と結論づけると、使える手段を1つ落とすことになります。ただし財務大臣協議または所管大臣の承認が必要な手続なので、時間はかかる前提で動くのが現実的です。
国が補助金を払う期限は、適正化法に1か所もない
返す側の期限と率がここまで細かく決まっているのに対して、払う側はどうか。適正化法の本則8,472字を走査した結果が次のとおりです。
| 検索語 | 本則(8,472字)でのヒット数 | 附則(3,939字)でのヒット数 |
|---|---|---|
| 支払 | 0 | 0 |
| 交付の時期 | 0 | 0 |
| 概算払/前金払/精算払 | 0/0/0 | 0/0/0 |
| 日以内 | 0 | 0 |
| 速やか | 0 | 0 |
| 遅延 | 1(24条のみ) | 0 |
| 年十・九五 | 2(19条1項・2項) | 0 |
「支払」という語そのものが本則に1度も出てきません。6条1項は交付の決定を「すみやかに」行うとし、6条2項は標準的な期間を定めて「公表するよう努めなければならない」とするだけの努力義務です。しかも24条の2が行政手続法の第2章・第3章の適用を外しているので、標準処理期間を定める行政手続法6条も働きません。
24条には「補助金等の交付に関する事務…に従事する国又は都道府県の職員は、当該事務を不当に遅延させ…てはならない」という一文があります。ただし31条の罰則の対象は13条2項の命令違反・成果報告の懈怠・23条の検査拒否の3号だけで、24条違反は罰則の対象に入っていません。遅れたことに対する利息の規定もありません。
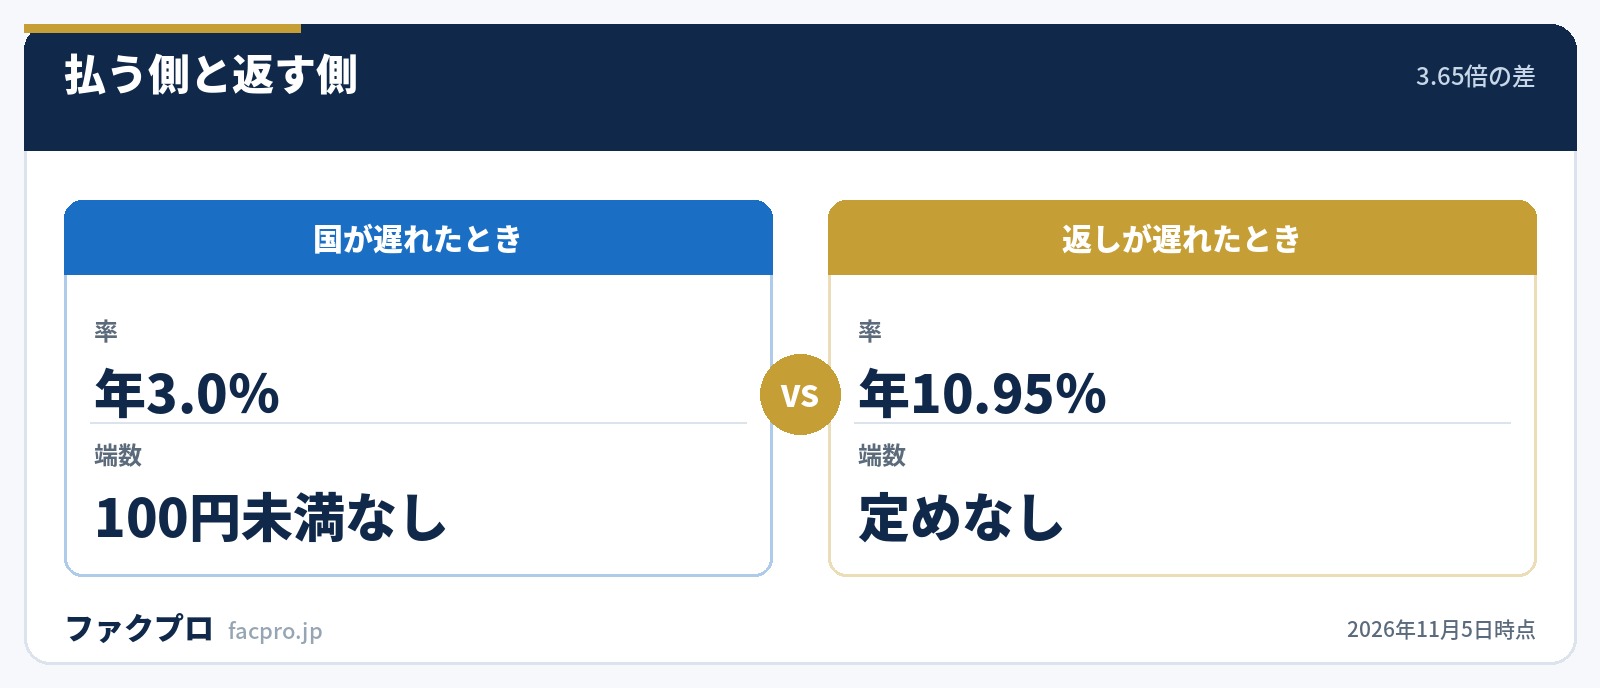
比較の相手になるのが政府契約の支払遅延防止等に関する法律です。同法は検査と支払に法定の期限を置き、遅れたら遅延利息を払うと定めています。現行の率は令和8年3月6日財務省告示第54号で年3.0%(令和8年4月1日適用)。補助金の年10.95%は、この3.65倍にあたります。しかも同法11条は、国が前払い・概算払いをしすぎた分を相手方が返すときの率を「第八条第一項に定める率と同じ率」と定めており、払う側と返す側で率が揃っています。補助金にはこの対称性がありません。
返せないときに何が起きるか
返還命令に応じられない場合、適正化法は2つの手段を用意しています。
| 20条 | 同種の事務・事業について交付すべき補助金等があるときは、その交付を一時停止し、又は未納付額と相殺することができる |
|---|---|
| 21条1項 | 返還を命じた補助金等・加算金・延滞金は、国税滞納処分の例により徴収することができる |
| 21条2項 | 先取特権の順位は国税及び地方税に次ぐ |
| 29条1項 | 偽りその他不正の手段による受給は5年以下の拘禁刑若しくは100万円以下の罰金、又は併科 |
| 30条 | 他の用途への使用は3年以下の拘禁刑若しくは50万円以下の罰金 |
21条1項の「国税滞納処分の例により」は、滞納処分と同じ手順で売掛金や預金を差し押さえられるという意味です。20条の一時停止・相殺も効きます。つまり、返還が決まったあとで次の補助金を当てにする資金計画は成り立ちません。
なお、補助金の返還件数や返還金額の全国集計は公表されていません。公的に確認できるのは会計検査院の決算検査報告に出てくる指摘金額と、各事務局が公表する不適正事業者の個社名リストです。
入金までの立替期間をどう持ちこたえるか
もう1つ、資金繰りに直結する事実があります。交付規程・公募要領・完了後の手引きを合計で約35万字走査しましたが、「交付決定から入金まで何日」という記載は1件もありません。省力化投資補助金の完了後の手引きが書いているのは「確定検査が完了しないと補助金の交付が受けられませんので、実績報告提出後、事務局からの指摘事項には速やかな対応をお願いします」という一文だけです。
交付申請から交付決定までの標準的な期間は規程に書かれていますが、これも制度ごとに違います。省力化が60日、持続化が30日、事業承継・M&Aが原則30日、デジタル化・AI導入は日数の定めを置いていません。補助金が後払いである理由と概算払いの扱いは別の記事で詳しく扱っています。
- ✓設備を先に買う前に、交付決定が出ているかを確認する(交付決定前の発注は取消事由になりうる)
- ✓単価50万円以上の取得財産は、処分する前に必ず承認を申請する
- ✓実績報告の数字は請求書・振込記録と突き合わせてから出す(加算金は受領の日から走る)
- ✓返還命令を受けたら、まず自分が使った補助金の交付規程の取消条を開いて、加算金の対象に入っているかを確かめる
- ✓支払いが難しいときは、施行令12条の免除の申請という入口がある
立替期間の資金をどう作るか
補助金は原則として後払いで、設備代金の支払いが先に来ます。運転資金が細いまま進めると、入金前に資金が尽きます。借入が間に合わないときは、売掛債権を期日前に現金化する方法も立替期間をつなぐ選択肢になります。手数料と入金までの時間は会社ごとに違うので、条件を並べて比べてください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、補助金等に係る予算の執行の適正化に関する法律17条から22条、同施行令9条から13条、および中小企業向け4補助金の交付規程について下記の資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。本文の記載は上記の資料で確認した範囲にとどめています。(確認日:2026年11月5日時点/各資料の内容は予告なく変更されることがあります)



