
銀行融資のリスケジュール|実行率と計画の年数
毎月の返済が重くて資金繰りが回らない。そのときに、売掛金を切り売りするより先に当たっておきたいのがリスケジュール(貸付条件の変更)です。元本の返済をいったん止めて、利息だけにしてもらう交渉のことを指します。
「どうせ断られる」という前提で検討から外されがちですが、金融庁が毎月公表している実行率は銀行計で98.6%です。このページでは、公表データの読み方と、応じてもらうために求められる計画の中身を、金融庁の監督指針・銀行法施行規則・全国銀行協会のガイドライン・中小企業庁の要領の原文から確認します。
- ▸貸付条件の変更等の実行率は銀行計98.6%・協同組織金融機関計99.5%(令和7年4月1日〜令和8年8月末の実績)
- ▸銀行法には「貸付条件の変更」という条文が1か所も置かれていません。ルールの実体は銀行法施行規則の開示区分と金融庁の監督指針にあります
- ▸計画の年数は資料で違います。監督指針は概ね3年/概ね5年を計画期間の長さとして使い、ガイドラインと協議会は債務超過5年/黒字化3年を財務指標の到達年数として使っています
- ▸計画の策定費用は2/3が補助されます(405事業はDD・計画策定で上限200万円)。リスケ目的なら協議会の計画は1年間でよい、という明文もあります
リスケジュールとは|監督指針は「貸付けの条件の変更等」と呼ぶ
まず用語を揃えておきます。金融庁の「中小・地域金融機関向けの総合的な監督指針」令和8年10月版を全文検索すると、「リスケジュール」という語は1か所も出てきません。行政文書での呼び名は貸付けの条件の変更等です。定義は注に置かれています。
“(注1)「貸付けの条件の変更等」とは、貸付けの条件の変更、旧債の借換え、DES(デット・エクイティ・スワップ)その他の債務の弁済に係る負担の軽減に資する措置をいう。
同じⅡ-4-1の本文は、金融機関の基本的役割として「個々の借り手の状況をきめ細かく把握し、他業態も含め関係する他の金融機関等と十分連携を図りながら、円滑な資金供給(新規の信用供与を含む。)や貸付けの条件の変更等に努めることが求められる」と書いています。
| 行政文書での呼び名 | 貸付けの条件の変更等(監督指針)/貸出条件緩和債権(銀行法施行規則) |
|---|---|
| 根拠となる法律 | 銀行法に「貸付条件の変更」の条文は置かれていない。開示区分の定義は銀行法施行規則 第19条の2第1項第5号ロ(4) |
| 金融機関側の行為規範 | 「貸付けの条件の変更等に努めることが求められる」(監督指針 Ⅱ-4-1) |
| 断られたときの説明 | 「可能な範囲で、謝絶の理由等についても説明する態勢」(監督指針 Ⅱ-3-2-1-2(5)②) |
| 中小企業金融円滑化法 | 平成21年12月4日施行、平成25年3月末に期限到来(金融庁) |
| 公表の継続 | 金融庁は現在も月次で貸付条件の変更等の状況を公表している |
| 元本返済猶予の分類 | 貸出条件緩和債権の類型「二.元本返済猶予債権:元本の支払を猶予した貸出金」 |
実行率は98.6%|金融庁の公表データ
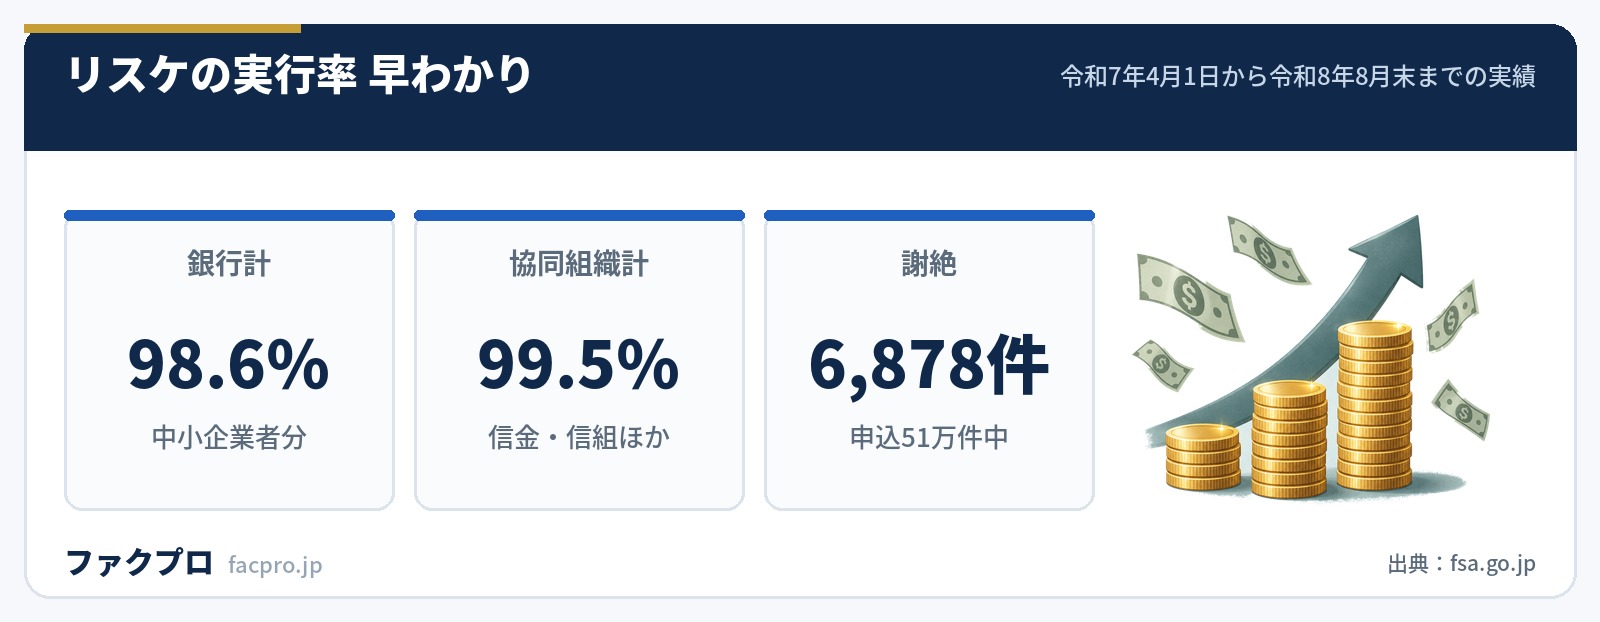
金融庁は金融機関から実績報告を集め、毎月公表しています。最新は令和8年9月30日更新で、令和7年4月1日から令和8年8月末までの累計です。
| 区分 | 申込み/うち謝絶 | 実行率 |
|---|---|---|
| 主要行等(9行) | 65,476件/1,913件 | 97.0% |
| 地域銀行(96行) | 448,691件/4,941件 | 98.9% |
| その他の銀行(77行) | 435件/24件 | 93.0% |
| 銀行 合計(182) | 514,602件/6,878件 | 98.6% |
協同組織金融機関(信用金庫・信用組合・労働金庫・信農連・信漁連・農協・漁協の1,015機関)は、令和8年6月末時点で申込み384,290件・実行371,376件・謝絶1,992件、実行率99.5%です。信用金庫だけなら99.4%、信用組合は99.7%。規模の小さい金融機関ほど実行率が高いという並びになっています。
この数字の意味を取り違えないことが大事です。98.6%は「申込みが受け付けられた案件」の実行率であって、相談段階で持ち帰りになった案件や、申込みに至らなかった案件は分母に入りません。それでも、正式に申し込めば、ほとんどが通っているという事実は変わりません。同じ期間の中小企業の事業再生等に関するガイドラインによる私的整理の計画成立は、4年累計で600件です。リスケは、私的整理よりはるかに手前にある日常的な手続きだと分かります。
断られるのはどんなときか
監督指針は、顧客企業をライフステージ別に分けたうえで、リスケに機械的に応じるなと書いている類型を1つだけ挙げています。「事業の持続可能性が見込まれない顧客企業」です。
“貸付けの条件の変更等の申込みに対しては、機械的にこれに応ずるのではなく、事業継続に向けた経営者の意欲、経営者の生活再建、当該顧客企業の取引先等への影響、金融機関の取引地位や取引状況、財務の健全性確保の観点等を総合的に勘案し、慎重かつ十分な検討を行う。
裏を返せば、「経営改善が必要な顧客企業」「事業再生や業種転換が必要な顧客企業」の2類型では、貸付けの条件の変更等が標準的な打ち手として列挙されています。リスケそのものが例外的な措置という扱いではありません。
断られた場合の説明について、監督指針は「顧客の要望を謝絶し貸付契約に至らない場合」に「これまでの取引関係や、顧客の知識、経験、財産の状況及び取引を行う目的に応じ、可能な範囲で、謝絶の理由等についても説明する態勢が整備されているか」としています。強い説明義務の形ではなく、態勢整備の着眼点という書き方です。
全国銀行協会の「中小企業の事業再生等に関するガイドライン」は、金融機関側の行為規範をもう少し具体的に書いています。中小企業者が「適切な情報開示」「本源的な収益力の回復」「事業再生計画の策定等」に誠実に取り組んでいる場合、「条件緩和により事業再生の可能性があり、必要性・合理性が認められる場合には、条件緩和等の要請について誠実に検討する」。応じる義務ではなく、前提条件つきの誠実検討義務というのが制度の建て付けです。
求められる計画の年数|3年と5年が資料で違う
リスケを続けるには計画が要ります。ここで混乱が起きるのが年数です。「3年」「5年」という同じ数字が、資料によってまったく別のものを測っています。
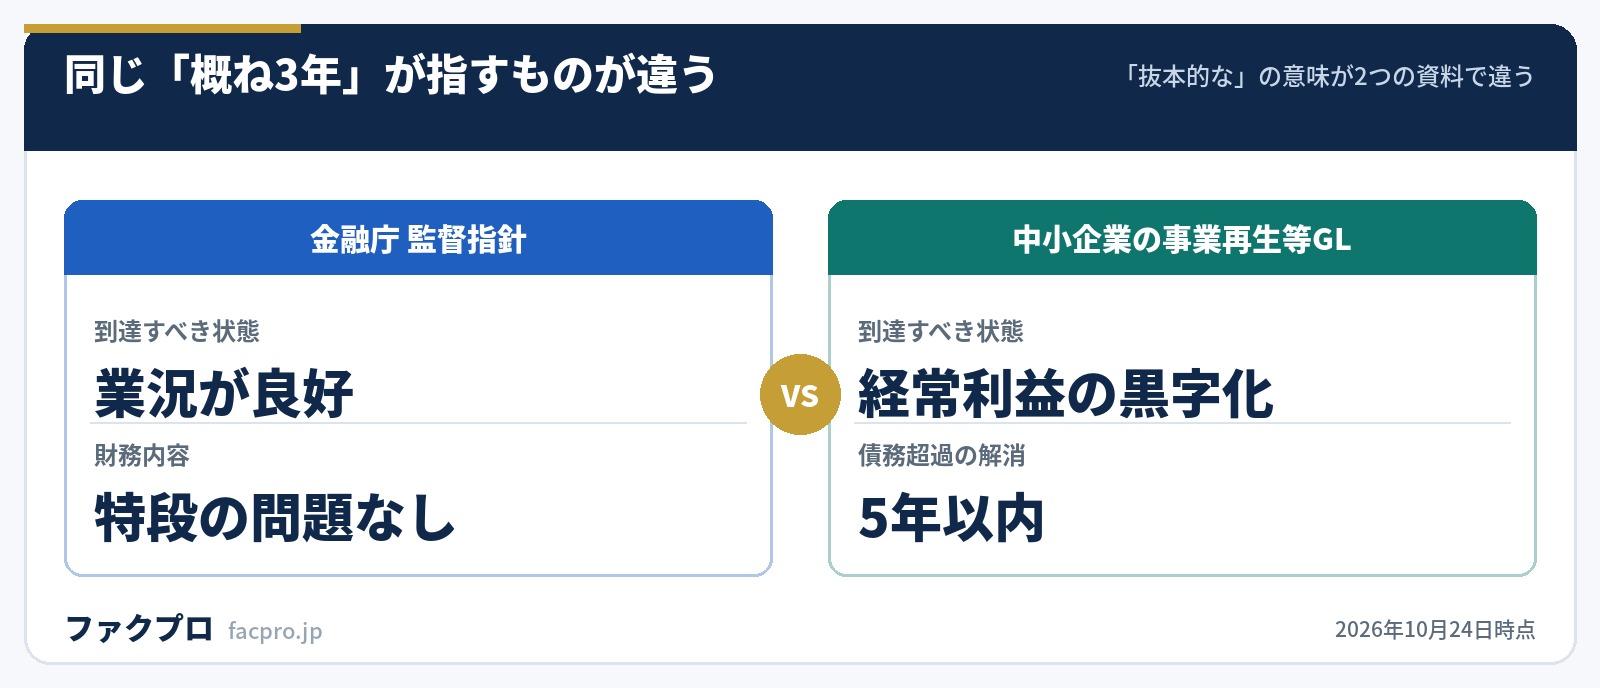
まず監督指針の定義です。
“(注2)「抜本的な」とは、概ね3年(債務者企業の規模又は事業の特質を考慮した合理的な期間の延長を排除しない。)後の当該債務者の業況が良好であり、かつ、財務内容にも特段の問題がないと認められる状態となることをいう。
次に全国銀行協会のガイドラインです。
“ハ 経常利益が赤字である場合は、事業再生計画成立後最初に到来する事業年度開始の日から概ね3年以内を目途に黒字に転換する内容とする(企業の業種特性や固有の事情等に応じた合理的な理由がある場合には、これを超える期間を要する計画を排除しない。)。
| 測っているもの | 金融庁 監督指針 | ガイドライン・協議会要領 |
|---|---|---|
| 「概ね3年」の中身 | 業況が良好で財務内容にも特段の問題がない状態になること | 経常利益の赤字が黒字に転換すること |
| 「5年」の中身 | 合実計画の計画期間そのものの長さ(原則概ね5年以内) | 実質的な債務超過を解消するまでの年数 |
| 有利子負債のCF倍率 | この項目を置いていない | 計画終了年度に概ね10倍以下 |
| 進捗判定の閾値 | 売上高等及び当期利益が事業計画に比して概ね8割以上 | 「実績の乖離が大きい場合」と定性的に書く |
同じ3年でもハードルがまるで違います。監督指針の3年は「完全回復」、ガイドラインの3年は「赤字から黒字へ」です。金融機関の担当者が「3年で」と言ったとき、どちらの体系の3年なのかを確認しないと、作る計画の重さが変わります。
合実計画の計画期間については、監督指針が逃げ道を用意しています。「経営改善計画等の計画期間が5年を超え概ね 10 年以内となっている場合で…進捗状況が概ね計画どおり(売上高等及び当期利益が事業計画に比して概ね8割以上確保されていること)であり、今後も概ね計画どおりに推移すると認められる場合を含む」。8割という具体的な閾値が条文に書かれているのはここだけです。
計画が間に合わないときの扱いも明文化されています。監督指針は、中小企業で「貸出条件の変更を行った日から最長1年以内に当該経営再建計画を策定する見込みがあるとき」は「当該貸出条件の変更を行った日から最長1年間は貸出条件緩和債権には該当しない」としています。まず条件変更を受けてから1年かけて計画を作る、という順番が制度として認められています。
計画を作る費用は3分の2が補助される
計画の策定を税理士などの認定経営革新等支援機関に頼む場合、費用の3分の2が補助されます。金融支援を伴う本格的な取組向けが経営改善計画策定支援(405事業)、資金繰り管理などの基本的な改善向けが早期経営改善計画策定支援(プレ405・Vアップ事業)です。
| 事業 | 補助対象経費 | 補助率と上限 |
|---|---|---|
| 405事業 通常枠 | DD・計画策定支援費用 | 2/3(上限200万円) |
| 405事業 通常枠 | 伴走支援費用(モニタリング費用) | 2/3(上限100万円) |
| 405事業 通常枠 | 金融機関交渉費用 | 2/3(上限10万円) |
| プレ405 通常枠 | 計画策定支援費用 | 2/3(上限50万円) |
リスケ目的に限れば、中小企業活性化協議会の収益力改善支援が入口になります。中小企業庁のページは「本支援では、1年間から3年間の収益力改善計画…を作成します。なお、リスケジュール等の金融支援が伴う場合には、1年間の収益力改善計画を作成します。」としています。協議会の実施基本要領 別冊1も同じ内容を定めています。リスケのために5年計画を作る必要はないということです。
数値基準を満たせない場合の受け皿もあります。協議会のプレ再生支援には「将来の本格的な再生計画の策定を目指し…3事業年度(再生計画成立年度を含まない)を限度とする暫定的なリスケジュール計画の策定も支援します」という明文が置かれています。協議会の実績は、令和8年度第1四半期で窓口相談2,578件・再生支援完了229件・収益力改善支援完了190件、累計は窓口相談88,831件(平成15年度〜)です。
リスケすると新規融資が受けられなくなるのか
いちばん気になるところです。ここには決定的な一次情報があります。日本政策金融公庫の事業再生・企業再建支援資金は、条件変更を行っていること自体を融資の資格要件として掲げています。
“ホ. 事業資金の借入金について弁済に係る負担の軽減を目的とした条件変更を行っている方
融資限度額は直接貸付20億円、返済期間20年以内(うち据置期間5年以内)。リスケをしていることが、むしろ入口になる制度が公的金融の側に用意されているということです。
監督指針の側も同じ向きを向いています。ライフステージ別の記述で「経営改善が必要な顧客企業」には、貸付けの条件の変更等と並べて「新規の信用供与により新たな収益機会の獲得や中長期的な経費削減等が見込まれ…債務償還能力の向上に資すると判断される場合には、新規の信用を供与」が挙げられています。
もうひとつ押さえておきたいのが、計画は自社で作らなくても成立し得るという点です。監督指針は「顧客企業が自力で経営再建計画を策定できない場合…経営再建計画の策定を積極的に支援(顧客企業の実態を踏まえて経営再建計画を策定するために必要な資料を金融機関が作成することを含む。)する」と明記しています。さらに注2では「中小・零細企業等が経営改善計画等を策定していない場合であっても…「金融機関が作成した経営改善に関する資料」がある場合には、これを「実現可能性の高い抜本的な計画」とみなして、「貸出条件緩和債権」には該当しないこととなる」としています。計画書が自力で書けないことは、申込みをあきらめる理由になりません。
リスケと並行して検討すること
リスケは出ていくお金を止める手段です。入ってくるお金を早める手段とは効き方が違うので、両方を並べて考えるのが実務的です。
入金側で先に当たるべきは、公的融資の要件です。公庫の経営環境変化対応資金(セーフティネット貸付)は、資格要件の4番目に「最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している方」を挙げています。売掛金の回収サイトが伸びたこと自体が、公的融資の入口要件になるということです。融資限度額は7,200万円、利率は基準利率(国民生活事業・無担保・税務申告2期終了で年4.05〜5.65%/令和8年10月1日現在)です。
そのうえで、売掛金そのものの回収を早める打ち手は売掛金の回収手順と売上債権回転期間に、資金繰り表の作り方は資金繰り表にまとめています。保証付き融資の延滞が進んでいる場合は信用保証協会の代位弁済を先に読んでください。
- ✓まだ期限の利益を失っていない → 条件変更の申込みが最優先。実行率は98.6%
- ✓計画書が自力で書けない → 金融機関が資料を作ることも監督指針が想定している
- ✓専門家に頼みたい → 405事業で費用の2/3(上限200万円)が補助される
- ✓売掛金の入金が遅れたのが原因 → 公庫のセーフティネット貸付の資格要件に当たる可能性がある
売掛金を先に現金化する場合の比較
売掛金の入金を前倒しする手段を併用する場合は、手数料の下限だけでなく入金までの日数・必要書類・売掛先への通知の有無をそろえて比べてください。当サイトに掲載している各社の条件は次の表にまとめています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて金融庁・中小企業庁・全国銀行協会・日本政策金融公庫・e-Gov法令検索が公開している監督指針・公表統計・ガイドライン・要領の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。原文に数値が2通りある箇所は、どちらの資料の数字かを明示して併記しています。(確認日:2026年10月24日/制度の内容と公表値は改正・更新されることがあります)



