
青色申告の取消しとは?法人の期限後申告と繰戻し還付
資金繰りが詰まると、まず後回しになるのが申告です。税金を払えないから申告も遅らせる、という順番になりがちですが、法人の場合は申告を遅らせたこと自体が青色申告の取消事由になります。取消しは過去の事業年度まで遡り、繰越欠損金も繰戻し還付も使えなくなります。
一方で、同じことを個人事業主がしても、条文上の取消事由にはあたりません。法人税法127条と所得税法150条は見た目がそっくりですが、号の数が1つ違います。ここでは条文と国税庁の事務運営指針を並べて、どこで線が引かれているのかを確かめます。
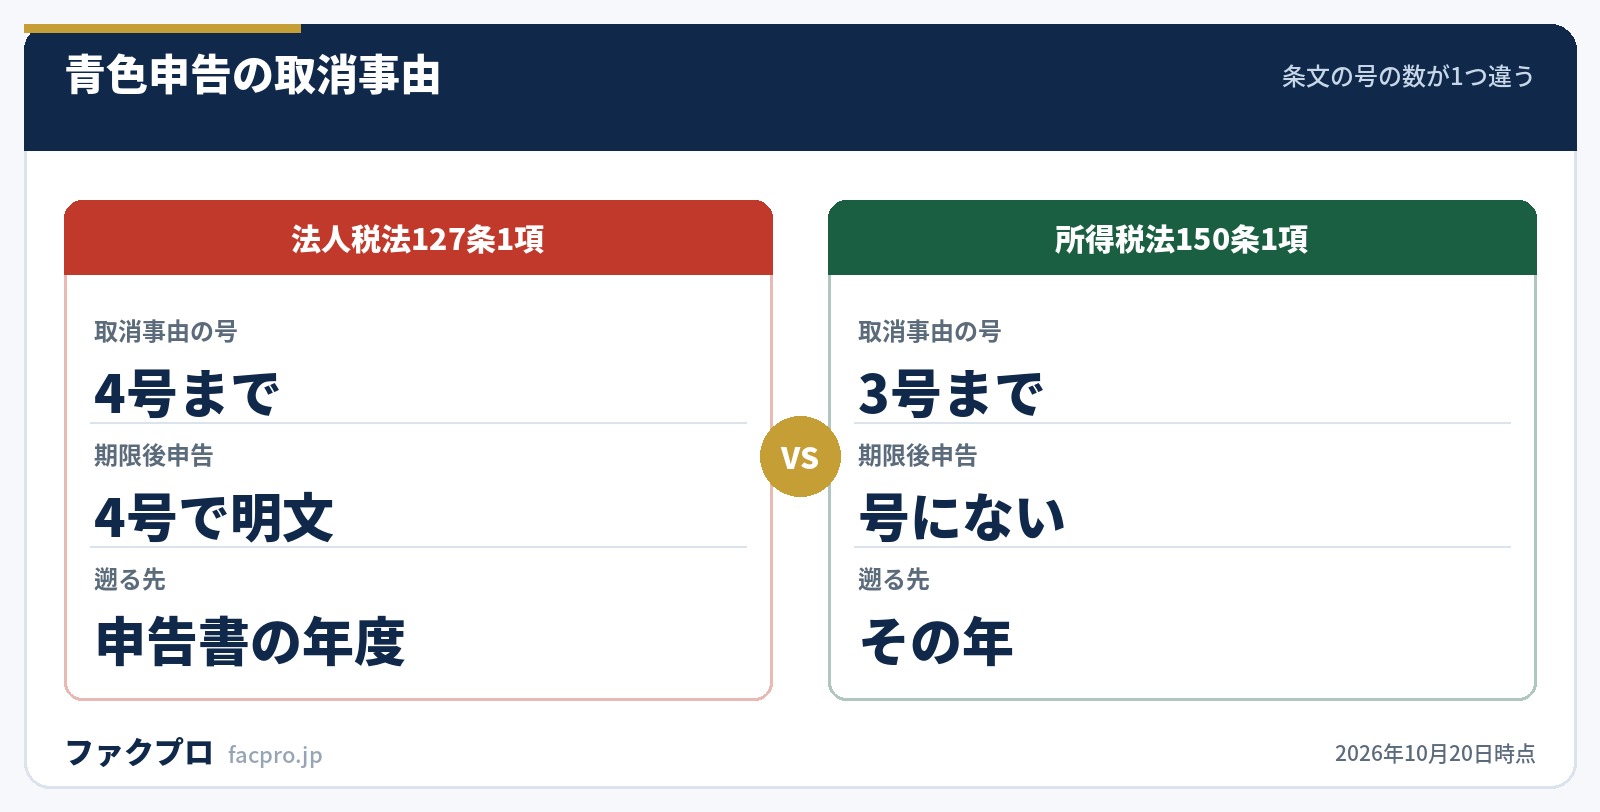
- ▸法人税法127条1項は 4号まであり、4号が「確定申告書をその提出期限までに提出しなかつたこと」。所得税法150条1項は 3号までで、期限後申告はどの号にも置かれていません
- ▸条文は1回でも該当しますが、国税庁の事務運営指針は 「2事業年度連続して」提出がない場合に行うとしています。遡る先も条文は申告書の事業年度、指針は2事業年度目以後です
- ▸取消しを受けると 通知を受けた日以後1年以内の再申請は却下されうる(法人税法123条1項3号)。禁止ではなく却下できるという書き方です
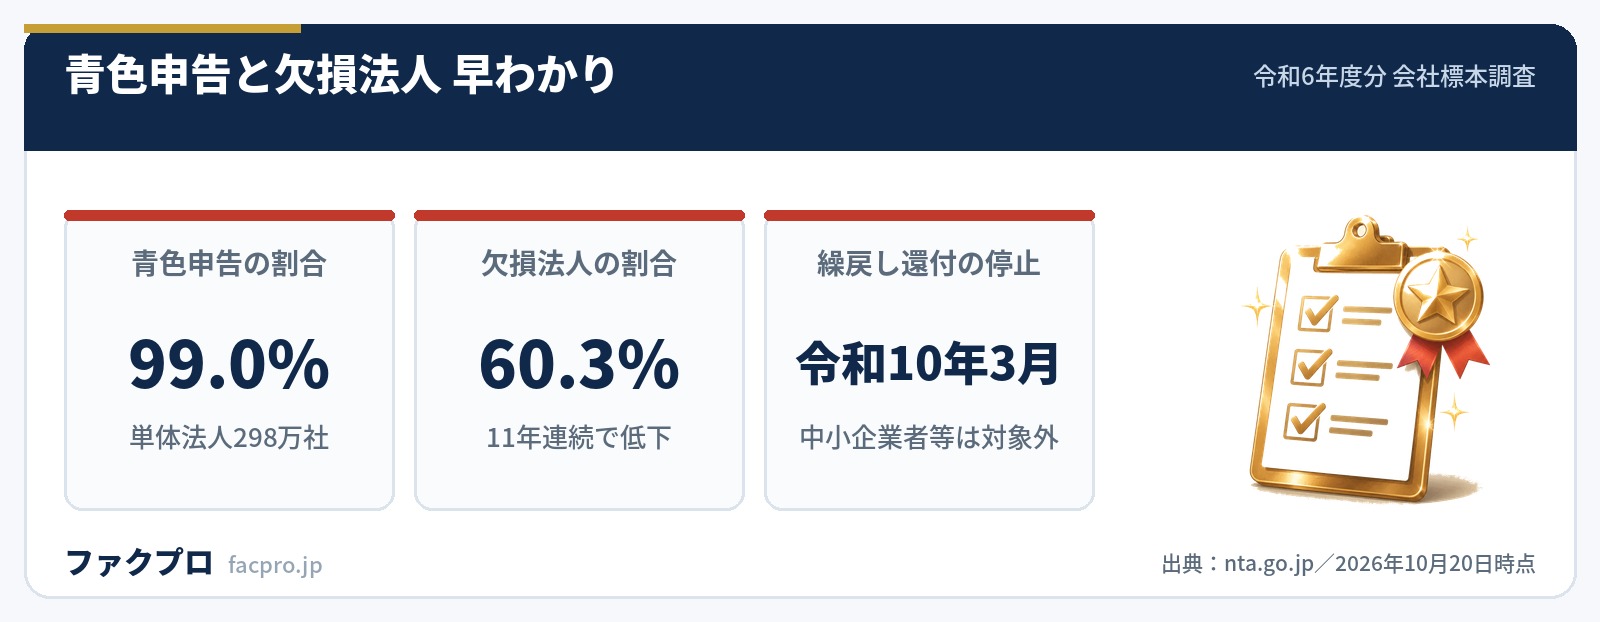
- ▸繰戻し還付は法人だけ 令和10年3月31日まで原則停止。中小企業者等は対象外なので使えます。個人側にはそもそも停止の規定が置かれていません
| 取消しの根拠(法人) | 法人税法127条1項(1号〜4号) |
|---|---|
| 取消しの根拠(個人) | 所得税法150条1項(1号〜3号) |
| 期限後申告が事由になるか | 法人は4号で明文。個人は号に置かれていない |
| 遡る先(法人) | 1〜3号は当該事業年度、4号は当該申告書に係る事業年度 |
| 遡る先(個人) | 1〜3号ともその年 |
| 通算法人の扱い | 遡及なし。通知を受けた日の前日の属する事業年度以後に効力を失う(127条3項) |
| 通知 | 書面。該当する号を付記する(法人127条2項/個人150条2項) |
| 運用基準(法人) | 2事業年度連続して期限内の提出がない場合に行う(事務運営指針 記4) |
| 隠蔽・仮装の形式基準 | 不正所得金額が更正所得金額の50%超、かつ500万円以上(事務運営指針 記3) |
| 再申請 | 通知を受けた日以後1年以内の申請は却下することができる(法人123条1項3号/個人145条1項3号) |
| 取りやめ(届出) | 法人128条/個人151条。将来効のみ。個人は廃業で自動失効 |
| 承認取消件数の公表 | 国税庁統計年報・調査事績の概要・会社標本調査の範囲の外 |
法人税法127条の4号は何を書いているか
条文はこうなっています。
“四 第七十四条第一項(確定申告)の規定による申告書をその提出期限までに提出しなかつたこと 当該申告書に係る事業年度
1号から3号までは「その事業年度に係る帳簿書類の……」で始まり、帳簿の備付け・記録・保存や、隠蔽・仮装が事由です。4号だけが帳簿ではなく申告書の出し遅れそのものを取消事由にしています。しかも遡る先は違反した時点ではなく、その申告書が対象としていた事業年度まで戻ります。
取消しの効果も重く、127条1項後段は「当該事業年度開始の日以後その内国法人が提出したその承認に係る青色申告書(納付すべき義務が同日前に成立した法人税に係るものを除く。)は、青色申告書以外の申告書とみなす。」としています。遡った年度以降に出した青色申告書が、まとめて白色扱いに置き換わるということです。
127条1項後段の括弧書き「納付すべき義務が同日前に成立した法人税に係るものを除く。」は所得税法150条には置かれていません。法人税の納税義務は事業年度終了の時に成立するので、この括弧書きは「遡及の開始日より前に終了した事業年度の申告書までは巻き込まない」という歯止めとして働きます。遡及の実効範囲を正確に見積もるには、この一文の有無が効きます。
通算法人はさらに扱いが違い、127条3項の読替えで遡及そのものが消えます。「その取消しの処分に係る次項の通知を受けた日の前日……の属する事業年度以後の各事業年度については、その承認は、その効力を失う」に置き換わるので、将来に向かってだけ効く形です。単体法人と通算法人で、同じ事由でも過去の扱いが正反対になります。
個人事業主の期限後申告は取消事由に置かれていない
所得税法150条1項は3号で終わります。1号が帳簿書類の備付け・記録・保存、2号が税務署長の指示に従わなかったこと、3号が隠蔽・仮装です。期限後申告に対応する号がありません。
国税庁の運用も同じ線で分かれています。法人向けの事務運営指針には「4 無申告又は期限後申告の場合における青色申告の承認の取消し」という項目がありますが、個人向けの事務運営指針には、これに相当する項目がありません。個人版は帳簿書類の不提示・指示不服従・隠ぺい仮装・相当の事情・電子帳簿保存法の5項目で構成されています。
ただし、個人でも3号の「その記載又は記録をした事項の全体についてその真実性を疑うに足りる相当の理由があること」で拾われる余地は残ります。期限後申告それ自体が事由ではない、という読み方が正確です。
「2事業年度連続」はどこに書いてあるか
条文は1回でも該当しますが、実際の運用は国税庁の事務運営指針が決めています。
“法第127条第1項第4号の規定による取消しは、2事業年度連続してその提出期限内に法第74条第1項の規定による申告書の提出がない場合に行うものとする。この場合、当該2事業年度目の事業年度以後の事業年度について、その承認を取り消す。
同じ指針の趣旨には「真に青色申告書を提出するにふさわしくない場合について行うこととし」とあります。つまり条文の射程より運用のほうが狭いのですが、ここで安心して終わると落とし穴があります。
条文と指針では、発動条件だけでなく遡る範囲も違います。条文の4号は「当該申告書に係る事業年度」なので1期目まで戻りますが、指針は「当該2事業年度目の事業年度以後」としています。1期目は青色のまま残るわけです。
対照的に、1号(帳簿書類の備付け等)の運用は条文どおり遡ります。指針の記1(1)は「その提示がされなかった事業年度のうち最も古い事業年度以後の事業年度について、その承認を取り消す。」としており、こちらは古いほうから全部です。同じ127条でも、号によって遡り方が違います。
もうひとつ、記1(1)には「帳簿書類の備付け、記録又は保存……とは、単に物理的に帳簿書類が存在することのみを意味するにとどまらず、これを税務職員に提示することを含むものである。」という一文があります。帳簿があっても見せなければ1号に該当する、という読み方です。記1(3)は、処分後の不服申立ての段階で帳簿を出しても「原処分の効力に影響を与えるものではない。」としています。
取消しで失うもの(繰越欠損金と繰戻し還付)
青色が外れると、まず効くのが欠損金の繰越控除です。法人税法57条1項は10年間の繰越しを認めていますが、この条文に「青色申告書」の語は一度も出てきません。青色要件は58条が裏から作っています。
“青色申告書を提出する事業年度でない事業年度において生じた欠損金額に係る第五十七条第一項(欠損金の繰越し)の規定の適用については、当該欠損金額のうち、……災害損失金額……を超える部分の金額は、ないものとする。
58条1項は「白色の欠損金はゼロ」とは書いていません。「災害損失金額を超える部分の金額は、ないものとする」です。つまり白色の事業年度でも、震災・風水害・火災などで棚卸資産や固定資産に生じた損失の分は10年の繰越しが生き残ります。
ただし58条3項が「欠損金額の生じた事業年度の確定申告書、修正申告書又は更正請求書に災害損失金額の計算に関する明細を記載した書類の添付がない場合には、当該事業年度の災害損失金額はないものとして、前二項の規定を適用する。」としています。明細を付けなければ消えます。「白色だと繰越欠損金が使えない」ではなく「白色でも災害損失は残るが、明細を付けないと消える」が正しい読み方です。
なお、国税庁のタックスアンサーNo.5762は「欠損金額が生じた事業年度において青色申告書である確定申告書を提出していれば、その後の事業年度について提出した確定申告書が白色申告書であっても、……繰越控除の規定の対象となります」としています。判定されるのは、欠損が生じた年度が青色だったかどうかです。取消しが遡ると、この前提が崩れます。
繰戻し還付のほうはさらに条件が厳しく、法人税法80条3項が「欠損事業年度の青色申告書である確定申告書(期限後申告書を除く。)をその提出期限までに提出した場合」に限って適用するとしています。ただし条文には続きがあります。
“(税務署長においてやむを得ない事情があると認める場合には、欠損事業年度の青色申告書である確定申告書をその提出期限後に提出した場合を含む。)
タックスアンサーNo.5763の適用要件は「欠損事業年度の青色申告書である確定申告書をその提出期限までに提出していること。」とだけ書いており、この括弧書きが落ちています。案内だけを読むと1日でも遅れたら絶望的に見えますが、条文には税務署長の認定による救済が置かれています。所得税法140条4項・141条3項にも同じ括弧書きがあります。
繰戻し還付は法人だけ原則停止されている
赤字が出た年に、前年に納めた法人税を返してもらう制度が繰戻し還付です。資金繰りの面では即効性がありますが、租税特別措置法66条の12第1項が平成4年4月1日から令和10年3月31日までの間に終了する各事業年度について原則適用しないとしています。
| 区分 | 法人(法人税法80条) | 個人(所得税法140条) |
|---|---|---|
| 繰戻す期間 | 前1年(災害+青色なら前2年) | 前1年 |
| 原則停止 | 令和10年3月31日まで | 停止の規定なし |
| 停止の例外 | 中小企業者等・清算中・解散等・災害損失・銀行等保有株式取得機構 | — |
| 連続提出の要件 | 還付所得事業年度から前事業年度まで連続して青色 | 前年分が青色であること |
| 請求のタイミング | 確定申告書の提出と同時に | 確定申告書の提出と同時に |
| 請求書 | 還付請求書(80条9項) | 還付請求書(142条1項) |
停止の例外になる「中小企業者等」の書き方は正確に読む価値があります。66条の12第1項1号は「当該事業年度終了の時において資本金の額若しくは出資金の額が一億円以下であるもの」としています。判定は期末時点で、1億円ちょうどは入ります。ただし、大法人に完全支配されている普通法人(法人税法66条5項2号・3号)と大通算法人は除かれ、投資法人と特定目的会社は1号の括弧書きで最初から外れます。
ここは意外な結論になります。繰戻し還付は、制度としては個人のほうが素直に使えます。法人は措置法で原則停止され中小企業者等だけが例外という組み立てですが、所得税法140条には停止規定そのものが置かれていません。連続提出の要件も、法人が「還付所得事業年度から欠損事業年度の前事業年度まで連続して青色」なのに対し、個人は前年分が青色であれば足ります。
災害のときはもうひとつ抜け道があります。法人税法80条5項は3項の「連続して青色申告書である」を「連続して」に読み替えるので、白色でも請求できます。しかも青色なら前2年まで遡れ、仮決算の中間申告書でも請求できます。期中に還付を取れる唯一のルートです。
消費税の仮決算で還付は取れるのか
赤字の年に中間納付が重いとき、思いつくのが仮決算です。消費税法43条1項は中間申告対象期間を一課税期間とみなして計算し直すことを認めています。ところが仮決算で控除不足が出ても還付は受けられません。
理由は条文の構造にあります。確定申告の45条1項は5号で「第二号に掲げる消費税額から第三号に掲げる消費税額の合計額を控除してなお不足額があるときは、当該不足額」を記載させますが、43条1項にはこの号に対応するものが置かれていません。4号の「控除した残額」までで止まっていて、マイナスを書く欄が法律上ありません。
“事業者が法第43条第1項《仮決算をした場合の中間申告》の規定により仮決算をして中間申告書を提出する場合において、同項第2号《課税標準額に対する消費税額》に掲げる金額から同項第3号《控除されるべき消費税額》に掲げる金額を控除して控除不足額が生じるとしても、当該控除不足額につき還付を受けることはできないことに留意する。(注) 控除不足額が生じた場合の中間納付額は、零円となる。
ここで効いてくるのが消費税法44条です。中間申告書を提出期限までに出さなかった場合、その提出期限において、予定ベースの中間申告書の提出があったものとみなされます。国税庁も「仮決算による中間申告書を期限後に提出することはできません。」としています。
- ✓仮決算して0円の中間申告書を出す … 中間納付額は0円
- ✓何も出さない … 44条で予定ベースの税額が自動的に確定する
- ✓期限を過ぎてから仮決算で出す … できない
法人税のほうは建て付けが逆です。消費税44条に相当するみなし提出の規定が置かれていないので、出さなければ単に無申告になります。そして法人税法72条1項ただし書は「第二号に掲げる金額が第七十一条の規定により計算した同条第一項第一号に掲げる金額を超える場合」を除外しており、仮決算の税額が予定申告額を上回るときは仮決算が使えません。消費税にはこの制限がありません。
数字で見る青色申告と欠損法人
令和6年度分の会社標本調査(令和8年3月公表)によると、単体法人2,981,629社のうち青色申告は2,952,403社で99.0%です。白色は29,226社で1.0%にとどまります。青色が当たり前の状態なので、取消しは相対的な不利にもなります。
| 区分 | 値 | 備考 |
|---|---|---|
| 青色申告法人の割合 | 99.0% | 単体法人2,981,629社ベース |
| 欠損法人の割合 | 60.3% | 2,999,680社のうち1,807,925社。11年連続で低下 |
| 欠損割合が最も高い階級 | 64.4% | 資本金200万円超〜500万円以下 |
| 欠損割合が最も低い階級 | 17.6% | 資本金100億円超 |
| 欠損割合が高い業種 | 出版印刷業 73.9% | 次いで料理飲食旅館業72.2%、繊維工業71.5% |
| 欠損割合が低い業種 | 不動産業 52.5% | 次いで建設業57.2%、卸売業57.8% |
| 繰越欠損金の当期控除額 | 10兆5,157億円 | 翌期繰越額は75兆4,819億円 |
| 1事業年度当たり当期控除額 | 1,216万円 | 通算法人は5億9,576万円 |
欠損法人の割合は、資本金が小さいほど高いという単調な関係にはなっていません。100万円以下が60.5%なのに対し、200万円超〜500万円以下が64.4%で最も高くなります。小さすぎる会社よりも、少し規模のある小企業のほうが赤字になりやすい形です。
繰越欠損金の当期控除額10兆5,157億円のうち、2兆3,562億円が通算法人3,955事業年度に集中しています。1事業年度当たりでは通算法人が5億9,576万円、それ以外が948万円で63倍の差です。制度としては誰でも使えますが、実際の金額は大企業グループに寄っています。
なお、年間に何件の青色申告の承認取消処分が行われたかという統計は、国税庁統計年報・法人税等の調査事績の概要・会社標本調査のいずれも扱う範囲の外にあります。社数は分かりますが、処分の件数は外から確かめられません。
資金繰りが苦しいときに申告を遅らせない
ここまでを資金繰りの話に戻すと、納税できないことと申告しないことを切り離すのが最優先です。申告は期限内に出し、払えない分は猶予の申請で処理するほうが、青色の取消しという二次被害を避けられます。
納税の猶予・換価の猶予の仕組みは換価の猶予と納税の猶予、差押えまでの流れは滞納処分の流れ、重加算税と延滞税の計算は重加算税と延滞税にまとめています。欠損金の繰越控除そのものは欠損金の繰越控除は10年、消費税の中間納付は消費税の中間申告と納付を参照してください。
当座の資金が足りずに納税や申告のタイミングを動かしてしまいそうなときは、売掛金の入金を前倒しする手段もあります。各社の条件を同じ項目で並べると次のとおりです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
個別の条件はPAYTODAYの会社ページなどからも確認できます。手数料の会計処理はファクタリングの勘定科目にまとめています。
青色申告の取消しのよくある質問
期限後申告を1回しただけで青色申告は取り消されますか
条文の法人税法127条1項4号は1回でも該当する書き方ですが、国税庁の事務運営指針は「2事業年度連続して」提出がない場合に行うとしています。ただし同じ指針の記5(2)が、形式基準に当たらない場合でも国税局長と協議のうえ4号で取消しをすることがあるとしているため、1回なら必ず安全とは言えません。
取消しを受けたあと、いつから青色申告をやり直せますか
法人税法123条1項3号は「第百二十七条第二項……の規定による通知を受け、又は第百二十八条……に規定する届出書の提出をした日以後一年以内にその申請書を提出したこと。」を却下事由としています。起算は通知を受けた日です。条文は「却下することができる」という書き方なので、申請自体は禁止されていません。個人も所得税法145条1項3号で同じ構造です。
青色申告をやめる届出と取消しはどう違いますか
法人税法128条の取りやめは届出で、当該事業年度以後について効力を失う将来効です。127条の取消しは処分で、過去の事業年度まで遡ります。なお128条は通算法人を除いているので、通算法人は自分で白色に戻れません。個人側の所得税法151条には2項があり、業務の全部を譲渡または廃止した場合は翌年分以後について自動的に効力を失います。
白色になると繰越欠損金はまったく使えませんか
法人税法58条1項は、白色の事業年度の欠損金のうち災害損失金額を超える部分をないものとする書き方です。災害損失金額の部分は10年の繰越しが残ります。ただし58条3項により、明細を記載した書類を添付しなければその災害損失金額もないものとされます。
消費税の中間申告を出し忘れたらどうなりますか
消費税法44条により、提出期限において予定ベースの中間申告書の提出があったものとみなされます。納付義務は消えません。任意の中間申告を届け出ている事業者だけは扱いが逆で、42条11項により取りやめの届出があったものとみなされ、44条のみなしは働きません。法人税には44条に相当する規定がないので、出さなければ無申告になります。
このページの数値と引用は、すべて国税庁とe-Gov法令検索の原文の原文を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。(確認日:2026年10月20日/制度・数値は改正や公表により変わることがあります)



