
給与前払いサービスとは?貸金業との境目と25条
従業員から「給料日より前に受け取れる仕組みを入れてほしい」と言われたとき、経営側がまず気にするのはこれは貸付けにならないのかという点でしょう。給与の前払いをうたう事業者も多く、一方で給料ファクタリングは違法と報じられています。
この線引きは、金融庁と厚生労働省がすでに公式に答えを出しています。このページでは、グレーゾーン解消制度の回答、労働基準法の条文、最高裁の決定という公的資料の原文だけを使って、どこまでが前払いで、どこからが貸付けになるのかを整理します。
- ▸金融庁は平成30年12月20日の回答で、給与前払いサービスについて貸金業法上の「貸付け」行為に該当せず、貸金業に該当しないと答えています。
- ▸ただし3つの前提が崩れると結論は逆になります。同じ回答のただし書に「貸金業に該当する可能性が高い」と書かれています。
- ▸労働基準法25条は、出産・疾病・災害などの場合に既往の労働に対する賃金を支払期日前に支払わなければならないと定めています。サービスを入れなくても従業員にある権利です。
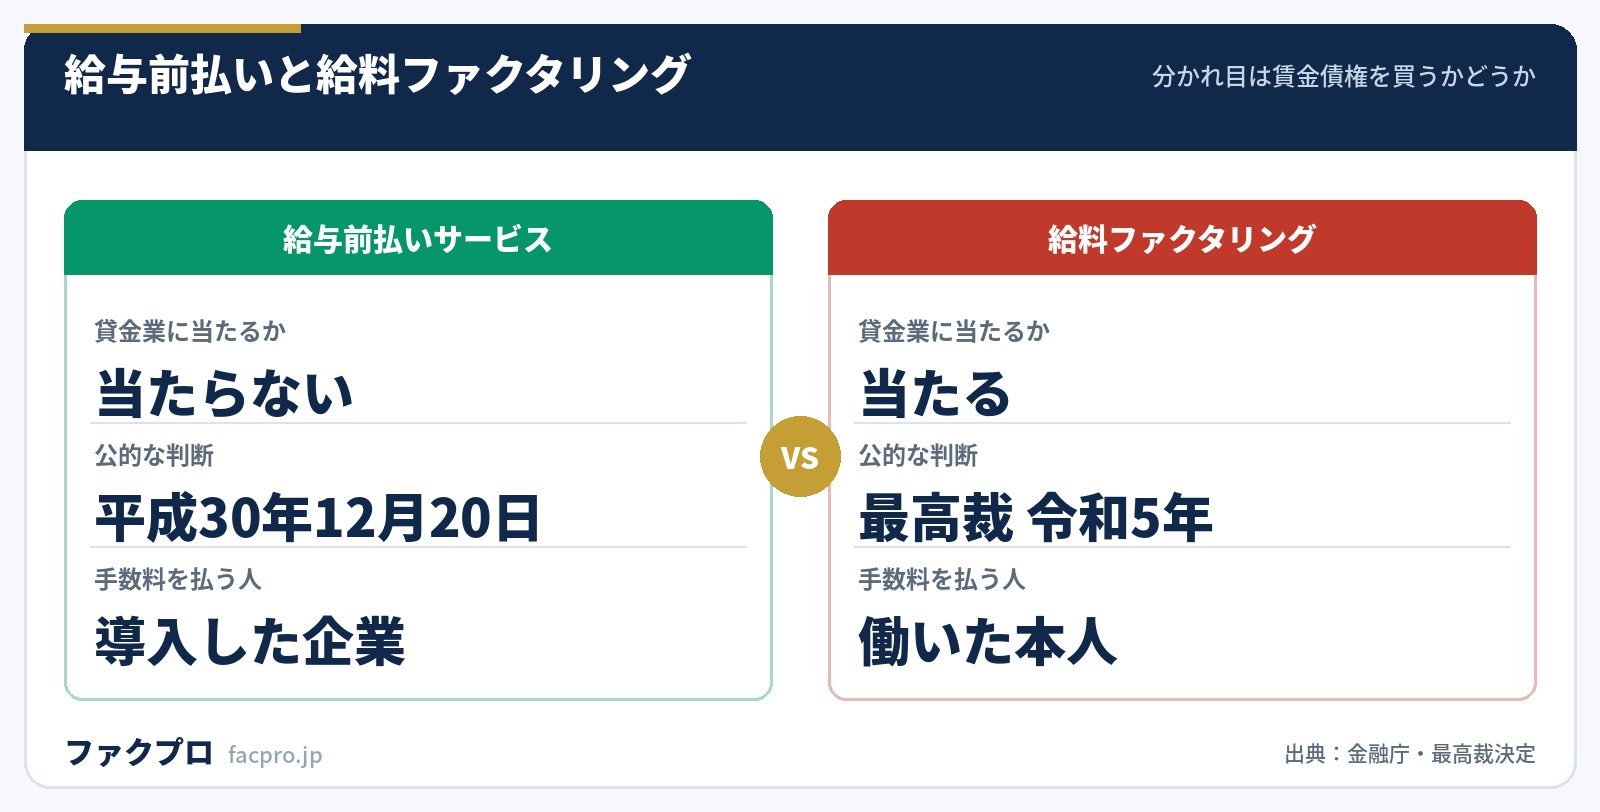
- ▸給料ファクタリングは別物で、最高裁が令和5年2月20日に貸付けに当たると判断しています。分かれ目は賃金債権を買い取るかどうかです。
| 貸金業への該当性(給与前払い) | 該当しない。金融庁 グレーゾーン解消制度 平成30年12月20日回答 |
|---|---|
| 非該当とされた前提① | 従業員の勤怠実績に応じた賃金相当額を上限とした、給与支払日までの極めて短期間の給与の前払いの立替えであること |
| 非該当とされた前提② | 導入企業の支払い能力を補完するための資金の立替えを行っているものではないこと |
| 非該当とされた前提③ | 手数料についても導入企業の信用力によらず一定に決められていること |
| 前提が崩れた場合 | 導入企業又は従業員に対する金銭の貸付けに該当し、貸金業法2条1項に規定する貸金業に該当する可能性が高いとされています |
| 労働基準法24条2項との関係 | 賃金支払期日を定めた上で、労働者の請求があった場合に支払期日前であっても既往の労働に対する賃金を支払うことは、これに抵触しない(厚生労働省回答) |
| 使用者の義務 | 支払受託者に委託しても24条1項の義務は免責されません。所定支払期日に全額が現実に支払われなければ使用者が違反に問われます |
| 非常時払い(労基法25条) | 出産、疾病、災害その他省令で定める非常の場合の費用に充てるための請求があれば、支払期日前であっても既往の労働に対する賃金を支払う義務があります |
| 24条・25条違反の罰則 | 30万円以下の罰金(労働基準法120条1号) |
| 給料ファクタリングの扱い | 貸金業法2条1項と出資法5条3項にいう「貸付け」に当たる(最高裁 令和5年2月20日第三小法廷決定) |
| 無登録で貸金業を営んだ場合 | 10年以下の拘禁刑若しくは3,000万円以下の罰金、又はその併科(貸金業法47条2号) |
給与前払いサービスとは?貸金業に当たらないとされた3つの前提
金融庁は産業競争力強化法のグレーゾーン解消制度に基づき、平成30年12月20日に次の回答を出しています。「当該事業者」とあるのが前払いを提供する事業者です。
“本サービスは従業員の勤怠実績に応じた賃金相当額を上限とした給与支払日までの極めて短期間の給与の前払いの立替えであって、導入企業の支払い能力を補完するための資金の立替えを行っているものではなく、手数料についても導入企業の信用力によらず一定に決められているとの前提の下では、導入企業又は従業員に対する信用供与とは言えず、また、導入企業においても、信用供与を期待しているとまでは言えないことから、貸金業法上の「貸付け」行為に該当せず、貸金業に該当しないものと考えられる。
スキームの骨格も照会内容に書かれています。事業者は導入企業と契約を結び、従業員とは利用規約を結んで、従業員の申請に応じて勤怠実績に応じた賃金相当額を上限に給与口座へ振り込みます。導入企業は、前払額の合計額・銀行振込手数料・業務委託手数料を事業者に支払い、従業員には通常の給与支払日に前払額等を控除した金額を支払う、という流れです。
ここで押さえておきたいのがお金の出し手は前払事業者で、最終的に負担するのは導入企業という点です。回答は経済的効果についても「当該事業者の従業員への前払額は賃金であり、従業員は当該事業者に返還する必要がない」と明記しています。返す義務がないから貸付けではない、という筋です。
前提が崩れると貸金業になる(回答のただし書)
同じ回答には、結論がひっくり返る条件も書かれています。ここを読まずに「金融庁のお墨付き」と理解すると危険です。
“ただし、当該事業者の行為が、従業員又は導入企業に対して、導入企業の支払い能力を補完するための資金の立替えとなっている、又は手数料については導入企業の信用力によらず一定ではないなど、上記前提と相違し、実質的には貸付けを行っていると認められる場合には、導入企業又は従業員に対する金銭の貸付けに該当し、貸金業法第2条第1項に規定する貸金業に該当する可能性が高いと考えられる。
金融庁は令和7年4月2日に「立替サービスの貸金業該当性に関するQ&A」も公表しており、判断軸をこう整理しています。①どの程度資金需要者の支払能力を補完しているか、②どの程度資金需要者の信用力を考慮しているか等に着目して貸付けと同等の経済的効果を有するかを個別に判断し、その際には手数料の設定方法、立替期間、及び資金需要者の属性・利用態様等を総合的に勘案することが考えられる、というものです。
同じQ&Aにある2つの歯止めが実務では効きます。ひとつは少額又は短期的な貸付けであっても「貸付け」に該当し得るため、立替額の多寡や立替期間の長短だけでは判断できないという注意。「短いから大丈夫」という理屈は通らないということです。
もうひとつは手数料が一律でも、提供するサービス内容に比して高額であるときは、利用者の信用力を全体として考慮していると考えられるという指摘。手数料率が高いほど、形式が同じでも貸付けの側に寄っていく読み方になります。
金融庁の回答には従業員側への注記もあります。利用する従業員の中には既に相応の債務を抱えている者がいる場合もあり得て、そうした場合に手数料を負担すると本来の給料日に受け取る賃金よりも低い金額しか受け取れなくなるため、賃金の先取りによって経済的生活がかえって悪化する可能性がある、という指摘です。導入時に従業員へ説明すべき論点として押さえておきたい箇所です。
労働基準法24条の5原則と、厚労省が3回出した同じ回答
もうひとつの関門が労働基準法24条です。1項は賃金は、通貨で、直接労働者に、その全額を支払わなければならない、2項は賃金は、毎月一回以上、一定の期日を定めて支払わなければならないと定めています。いわゆる賃金支払の5原則は、この2つの項から出てきます。
| 原則 | 条項 | 条文の文言 |
|---|---|---|
| 通貨払い | 24条1項 | 「通貨で」 |
| 直接払い | 24条1項 | 「直接労働者に」 |
| 全額払い | 24条1項 | 「その全額を」 |
| 毎月1回以上払い | 24条2項 | 「毎月一回以上」 |
| 一定期日払い | 24条2項 | 「一定の期日を定めて」 |
第三者が賃金の支払に関与することが24条に抵触しないかについて、厚生労働省は令和2年・令和6年・令和8年の3回、グレーゾーン解消制度でほぼ同じ文言の回答を出しています。最新は令和8年5月26日の回答です。
“また、「毎月一回以上、一定の期日を定めて」とある点についても、賃金支払期日を定めた上で、労働者の請求があった場合に、賃金の支払期日前であっても既往の労働に対する賃金を支払うことは、これに抵触しない。
直接払いについても「第三者が賃金の支払を受託してその支払に関与した場合であっても、賃金が労働者の手に渡るまで使用者の賃金支払義務が消滅しない場合には、これに抵触しない」としています。ただし、ここには重い但し書きが付きます。
労働基準法25条の非常時払い=サービスがなくても使える権利
ここで見落とされがちなのが、労働基準法25条です。条文は次のとおりで、サービスの導入とは無関係に、従業員が持っている請求権を定めています。
“使用者は、労働者が出産、疾病、災害その他厚生労働省令で定める非常の場合の費用に充てるために請求する場合においては、支払期日前であつても、既往の労働に対する賃金を支払わなければならない。
語尾が「支払わなければならない」である点が重要です。任意の福利厚生ではなく使用者の義務で、違反すれば労働基準法120条1号により30万円以下の罰金の対象になります。これは24条違反と同じ罰則です。
省令で定める非常の場合は、労働基準法施行規則9条が3つ挙げています。
- 1号:労働者の収入によつて生計を維持する者が出産し、疾病にかかり、又は災害をうけた場合
- 2号:労働者又はその収入によつて生計を維持する者が結婚し、又は死亡した場合
- 3号:労働者又はその収入によつて生計を維持する者がやむを得ない事由により一週間以上にわたつて帰郷する場合
条文の建て付けが二階建てになっている点に注意してください。労働者本人の出産・疾病・災害は法25条の本文が直接挙げており、施行規則9条1号が扱っているのは「労働者の収入によつて生計を維持する者」=扶養家族の場合です。
つまり「非常時払いの事由は施行規則9条の3つ」と説明すると、本人の出産・疾病・災害が抜け落ちます。本人分は法律本文、家族分と結婚・死亡・帰郷は施行規則、という読み方が条文に即しています。
25条が対象にするのも「既往の労働に対する賃金」、つまりすでに働いた分です。将来の賃金を先取りする制度ではありません。前払いサービスが「勤怠実績に応じた賃金相当額を上限」としているのと、考え方の根は同じです。
給料ファクタリングは貸金業(最高裁 令和5年2月20日)
給与前払いと混同されやすいのが給料ファクタリングですが、法的な評価は正反対です。最高裁判所第三小法廷は令和5年2月20日の決定で、次のように述べています(金融庁サイト掲載の抜粋)。
“本件取引で譲渡されたのは賃金債権であるところ、労働基準法24条1項の趣旨に徴すれば、労働者が賃金の支払を受ける前に賃金債権を他に譲渡した場合においても、その支払についてはなお同項が適用され、使用者は直接労働者に対して賃金を支払わなければならず、その賃金債権の譲受人は、自ら使用者に対してその支払を求めることは許されない
論理の芯は賃金債権を買っても使用者には請求できないので、結局は働いた本人から回収するほかないという点です。決定は続けて、本件取引に基づく金銭の交付は実質的には返済合意がある金銭の交付と同様の機能を有すると認められ、貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると結論づけています。
金融庁も令和2年3月5日の法令適用事前確認手続で同じ立場を示しており、注意喚起ページでは「給与ファクタリング」などと称して業として賃金債権を買い取って金銭を交付することは貸金業に該当するとしたうえで、登録を受けていない業者により年利に換算すると数百〜千数百%になるような法外な利息を支払わされる危険性があると警告しています。
| 比べる点 | 給与前払いサービス | 給料ファクタリング |
|---|---|---|
| 賃金債権を買い取るか | 買い取らない。立替えて支払う | 買い取る(債権譲渡の形をとる) |
| 公的な判断 | 貸金業に該当しない(金融庁 平成30年12月20日) | 貸付けに当たる(最高裁 令和5年2月20日) |
| 手数料を負担する人 | 原則として導入した企業 | 働いた本人 |
| 導入の主体 | 会社が契約して従業員に提供する | 個人が業者と直接取引する |
金融庁の注意喚起ページ自身が、末尾で「給与の買取りを伴わない『給与前払いサービス』については、以下の『グレーゾーン解消制度に基づく回答』に掲載している文書をご参照願います」と案内しており、2つを区別すべきものとして扱っています。無登録で貸金業を営んだ場合の刑は、貸金業法47条2号により10年以下の拘禁刑若しくは3,000万円以下の罰金、又はこれを併科と定められています。
給料ファクタリングの代わりに何が使えるのかは給料ファクタリングの代わり、事業者向けのファクタリングとの違いはファクタリングの違法性とデメリットで扱っています。
会社が払えなくなったら未払賃金立替払制度
前払いの話の先には、会社が賃金そのものを払えなくなる場面があります。賃金の支払の確保等に関する法律7条は、労災保険の適用事業の事業主が破産手続開始の決定を受けた場合などに、政府が労働者の請求に基づき未払賃金に係る債務を事業主に代わつて弁済すると定めています。
| 退職日における年齢 | 未払賃金総額の限度額 | 立替払の上限額(8割) |
|---|---|---|
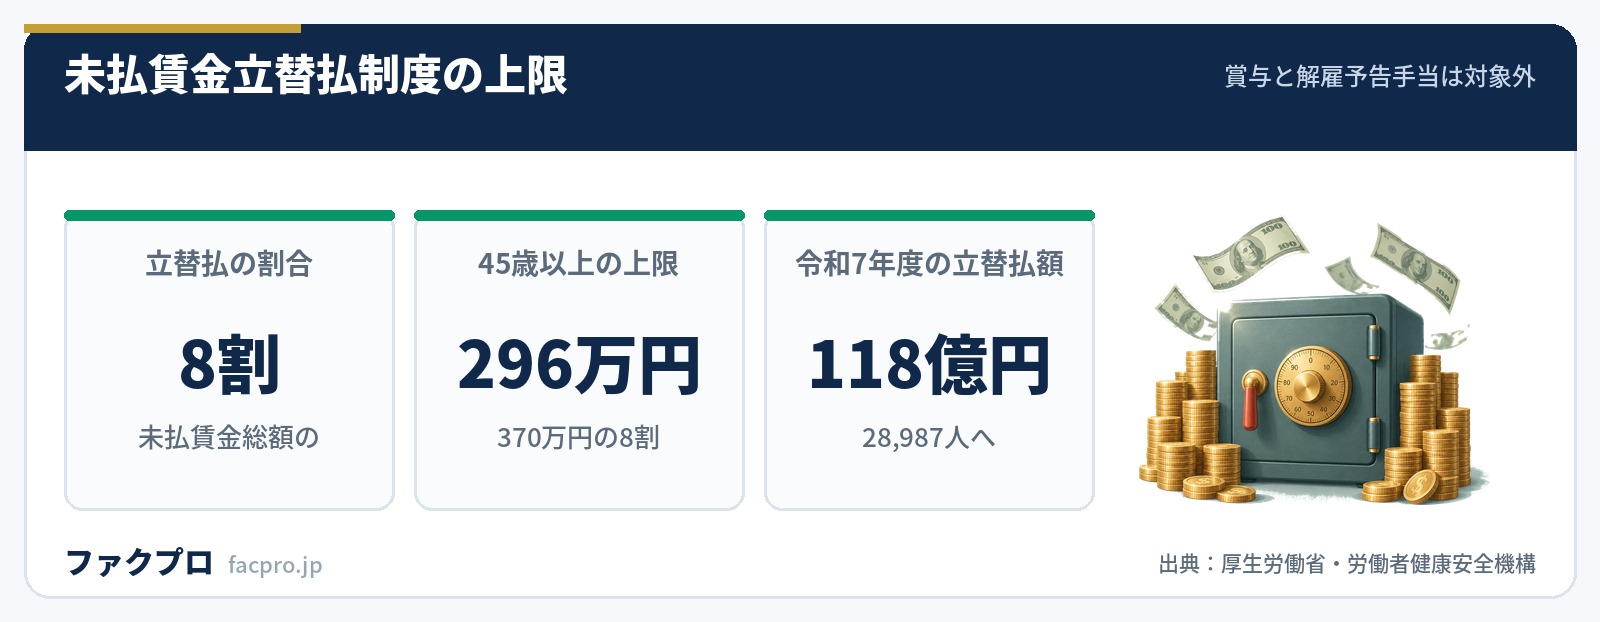
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
労働者健康安全機構が示している条件も押さえておきましょう。対象になるのは労災保険の適用事業で1年以上事業活動を行っていた事業主に雇用され、倒産に伴い賃金が支払われないまま退職した方で、申立日や認定申請日の6か月前の日から2年の間に退職した方です。請求期限は破産手続の開始等の決定日の翌日から起算して2年以内とされています。
対象になるのは退職日の6か月前の日から請求の日の前日までに支払期日が到来している定期賃金と退職手当で、賞与その他臨時的に支払われる賃金、解雇予告手当、賃金の延滞利息、年末調整の税金の還付金、慰労金・祝金名目の恩恵的又は福利厚生上の給付、実費弁償としての旅費・用品代等は対象に入りません。また代表権を有する会社役員等は対象になりません。
限度額は「未払賃金総額の限度額」であって「立替払の上限額」ではありません。45歳以上なら未払賃金総額370万円が上限で、そこに8割を掛けた296万円が実際に振り込まれる額です。未払いが470万円あっても、受け取れるのは296万円で頭打ちになります。
そして賞与と解雇予告手当が対象外である点が効きます。月例賃金が止まる局面では退職金や賞与も未払いになりがちですが、この制度で拾えるのは定期賃金と退職手当だけです。穴の大きさは早めに見ておくほうが判断を誤りません。
厚生労働省が公表した令和7年度の実績は、企業数2,223件(対前年度比15.2%減少)、支給者数28,987人(同5.2%減少)、立替払額118億85百万円(同7.6%増加)でした。なお、機構から立替払があったからといって事業主は賃金支払義務を免れるものではありません。
前払いの原資をどう作るか
給与前払いサービスを入れると、導入企業は前払額の合計額を事業者に支払うことになります。支払のタイミングは契約によりますが、給与支払日より前に資金が出ていく設計になる場合、会社側の資金繰りには先に負担がかかります。
売上の入金サイトが長い業種ほど、ここが詰まります。支払サイトの上限については支払サイトと取適法60日ルール、運転資金の必要額の出し方は運転資金とは、月次の組み立ては資金繰り表の作り方でまとめています。
売掛金の入金を待たずに資金をつくる方法のひとつが、請求書の売却です。人件費の支払いに合わせて前倒しする使い方は人材派遣業のファクタリングでも扱っています。各社の手数料と入金スピードは次の表で比べられます。個別の条件はペイトナーの会社ページなどからご確認ください。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
給与前払いサービスについてよくある質問
Q. 給与前払いサービスは違法ではないのですか?
金融庁は平成30年12月20日のグレーゾーン解消制度の回答で、一定の前提の下では貸金業法上の「貸付け」行為に該当せず、貸金業に該当しないものと考えられるとしています。前提は、勤怠実績に応じた賃金相当額を上限とした給与支払日までの極めて短期間の立替えであること、導入企業の支払い能力を補完する資金の立替えではないこと、手数料が導入企業の信用力によらず一定であることの3つです。
Q. 給与の前払いは労働基準法に違反しませんか?
厚生労働省は、賃金支払期日を定めた上で労働者の請求があった場合に支払期日前であっても既往の労働に対する賃金を支払うことは、24条2項の「毎月一回以上、一定の期日を定めて」に抵触しないと回答しています。令和2年・令和6年・令和8年の3回、同趣旨の回答が出ています。
Q. 従業員から前借りを求められたら、必ず応じる必要がありますか?
労働基準法25条の非常時払いに当たる場合は義務になります。出産、疾病、災害のほか、施行規則9条が定める家族の出産・疾病・災害、本人または家族の結婚・死亡、やむを得ない事由による1週間以上の帰郷が対象です。対象はすでに働いた分(既往の労働に対する賃金)に限られます。
Q. 給与前払いの手数料は誰が払うのですか?
金融庁の回答が前提としたスキームでは、導入企業が前払額の合計額・銀行振込手数料・業務委託手数料を事業者に支払う建て付けになっています。同じ回答の注記では、従業員が手数料を負担すると本来の給料日に受け取る賃金より低い金額しか受け取れなくなり、経済的生活がかえって悪化する可能性があるという懸念が示されています。
Q. 給与前払いと給料ファクタリングは何が違いますか?
賃金債権を買い取るかどうかです。給料ファクタリングは賃金債権を買い取って金銭を交付し、働いた本人から回収する形をとるため、最高裁は貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断しました。給与前払いは債権を買わず、事業者が立て替えて導入企業が精算する形です。
Q. 会社が倒産したら、未払いの給与はどうなりますか?
賃金の支払の確保等に関する法律7条に基づく未払賃金立替払制度があります。立替払されるのは未払賃金総額の8割で、退職日の年齢に応じて110万円・220万円・370万円の限度額があります。請求期限は破産手続の開始等の決定日の翌日から起算して2年以内です。
Q. 会社が従業員に直接お金を貸す場合はどうなりますか?
貸金業法2条1項4号は「事業者がその従業者に対して行うもの」を貸金業から除外しています。会社が自社の従業員に貸し付ける分には貸金業法の登録の話にはなりません。グレーゾーン解消制度で問題にされたのは、間に入る第三者である前払事業者の立場についてです。
このページの数値と引用は、すべて金融庁・厚生労働省・e-Gov法令検索の条文と公的資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。条文・制度は改正されることがあるため、実際の手続の前に最新の内容をご確認ください。(確認日:2026年10月19日)



