
与信限度額の決め方|取引信用保険との使い分け
「この取引先にいくらまで売ってよいか」を決めるのが与信限度額です。月商の何か月分、といった目安を見かけますが、そもそも公的な算式があるのかを当サイトで確かめました。
この記事は、中小機構のJ-Net21、経済産業省のローカルベンチマーク、日本貿易保険(NEXI)、中小企業基盤整備機構、そしてe-Gov法令検索の条文だけを使って書いています。損害保険会社の商品ページや他媒体の数字は使っていません。
- ▸与信限度額の算式を定めた公的資料は見つかりませんでした。公的機関が示しているのは手順だけです
- ▸売掛金があるなら、相手の計算書類は会社法442条3項で閲覧請求できます。持株要件はなく、閲覧そのものは無料です
- ▸「取引信用保険」という語は保険業法の条文に置かれていません。保険業法3条5項1号の損害保険という大枠があるだけです
- ▸公的な制度で国内の売掛金を守れるのは経営セーフティ共済と流動資産担保保険。NEXIの貿易保険は日本からの輸出だけが対象です
| 与信限度額の公的な算式 | 記載なし(J-Net21・中小企業庁の公表資料に算式は置かれていない) |
|---|---|
| 計算書類の閲覧請求 | 株主及び債権者が可能。持株要件なし(会社法442条3項) |
| 会計帳簿の閲覧請求 | 議決権または発行済株式の100分の3以上の株主(会社法433条1項) |
| 商業・法人登記 全部事項 | 330円(登記情報提供サービス) |
| 債権譲渡登記事項概要ファイル | 140円(同上。記録がない場合も課金される) |
| gBizINFO | 無料。財務情報での絞り込みとCSV・PDF・JSONのダウンロードが可能 |
| 官報 | 発行から原則90日間は無料で閲覧・ダウンロード |
| 取引信用保険の根拠条文 | 記載なし(保険業法に「取引信用保険」の語は置かれていない) |
| 流動資産担保保険の付保率 | 80%(中小企業信用保険法3条の4第3項→3条の2第2項) |
| 同 保険料率 | 0.46%の一律(同法施行令2条1項) |
| 経営セーフティ共済の貸付限度 | 回収困難な売掛金債権等の額と掛金総額の10倍のいずれか少ない額。上限8,000万円 |
| 同 掛金 | 月額5,000円〜20万円(5,000円単位)、積立限度額800万円 |
与信限度額の決め方に公的な算式はあるのか
当サイトは中小機構J-Net21のサイトマップ12,210件を取得し、ビジネスQ&Aの全46カテゴリを横断して「与信限度額」を見出しに含む記事を探しました。結果として算式を示した公的資料は見つかりませんでした。公的機関が書いているのは、次のような手順です。
- ✓受注や納品の際には書面を交わし、受注の段階で請求締切日や入金日、支払方法を必ず確認する
- ✓支払条件に問題があるようであれば、安易に受注をしない
- ✓新規取引先との受注や大口の受注の場合には、事前に信用調査を行う
- ✓得意先ごとに売上帳を作成し、最低でも月に1回は取引先ごとの売掛金の残高と売上債権年齢を確認する
- ✓取引先の得意先が倒産した、人員削減が行われた、重要なポストの社員が退職したといった兆候が見られたら受注の範囲を検討する
「月商の3か月分まで」のような目安が広く流通しているのに、公的な側は手順しか書いていません。これは怠慢ではなく、限度額が相手の信用力と、自社が耐えられる損失額の掛け算で決まるからです。公的機関が唯一はっきり数式を示しているのはNEXIで、「1バイヤーとの年間取引のうち、取引残高が一番大きい額の90%を保険金支払限度額に設定」としています。つまり国が引き受けるときですら、年間ピークの残高を基準に、1割は自己負担として残しているということです。
取引先を自分で調べる3つの公的ルートと費用
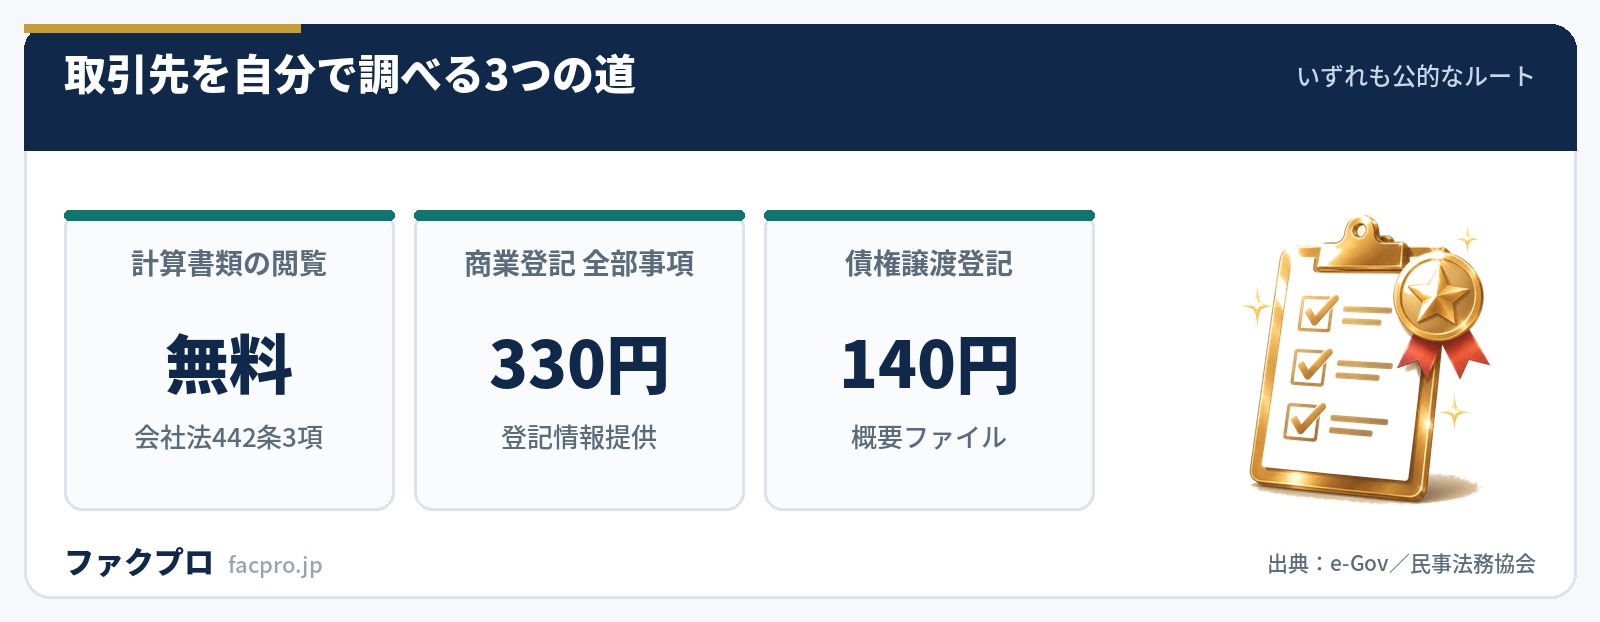
登記情報提供サービスの利用料金は、商業・法人登記情報の全部事項が330円、債権譲渡登記事項概要ファイル情報が140円です。登録費用は個人300円、法人740円。同サービスは「請求した事項の記録がない場合も、その旨の情報が表示され課金されます」と明示しています。
経済産業省のgBizINFOは無料で、売上高・経常利益・総資産額といった財務情報での絞り込みと、CSV・PDF・JSON形式でのダウンロードに対応しています。官報は令和7年4月1日から電子化され、発行から原則90日間は官報全体を無料で閲覧・ダウンロードできます。
債権譲渡登記の概要ファイルが140円で誰でも引けるという点は、与信管理の側からも、ファクタリングを使う側からも意味があります。登記が入っていれば、その会社が売掛債権を譲渡した事実が外から見えるということです。逆に自社が債権譲渡登記を伴う契約を選ぶときは、取引先が140円で同じ情報に到達できる前提で判断することになります。詳しくは債権譲渡登記で扱っています。
会社法442条3項|債権者には計算書類の閲覧請求権がある
ここは条文の見出しを確認しないと取り違えます。会社法433条の見出しは「会計帳簿の閲覧等の請求」で、対象は会計帳簿です。請求できるのは議決権または発行済株式の100分の3以上を持つ株主に限られます。
一方、計算書類等を扱うのは442条です。3項の主語を見てください。
“株主及び債権者は、株式会社の営業時間内は、いつでも、次に掲げる請求をすることができる。ただし、第二号又は第四号に掲げる請求をするには、当該株式会社の定めた費用を支払わなければならない。一 計算書類等が書面をもって作成されているときは、当該書面又は当該書面の写しの閲覧の請求 二 前号の書面の謄本又は抄本の交付の請求…
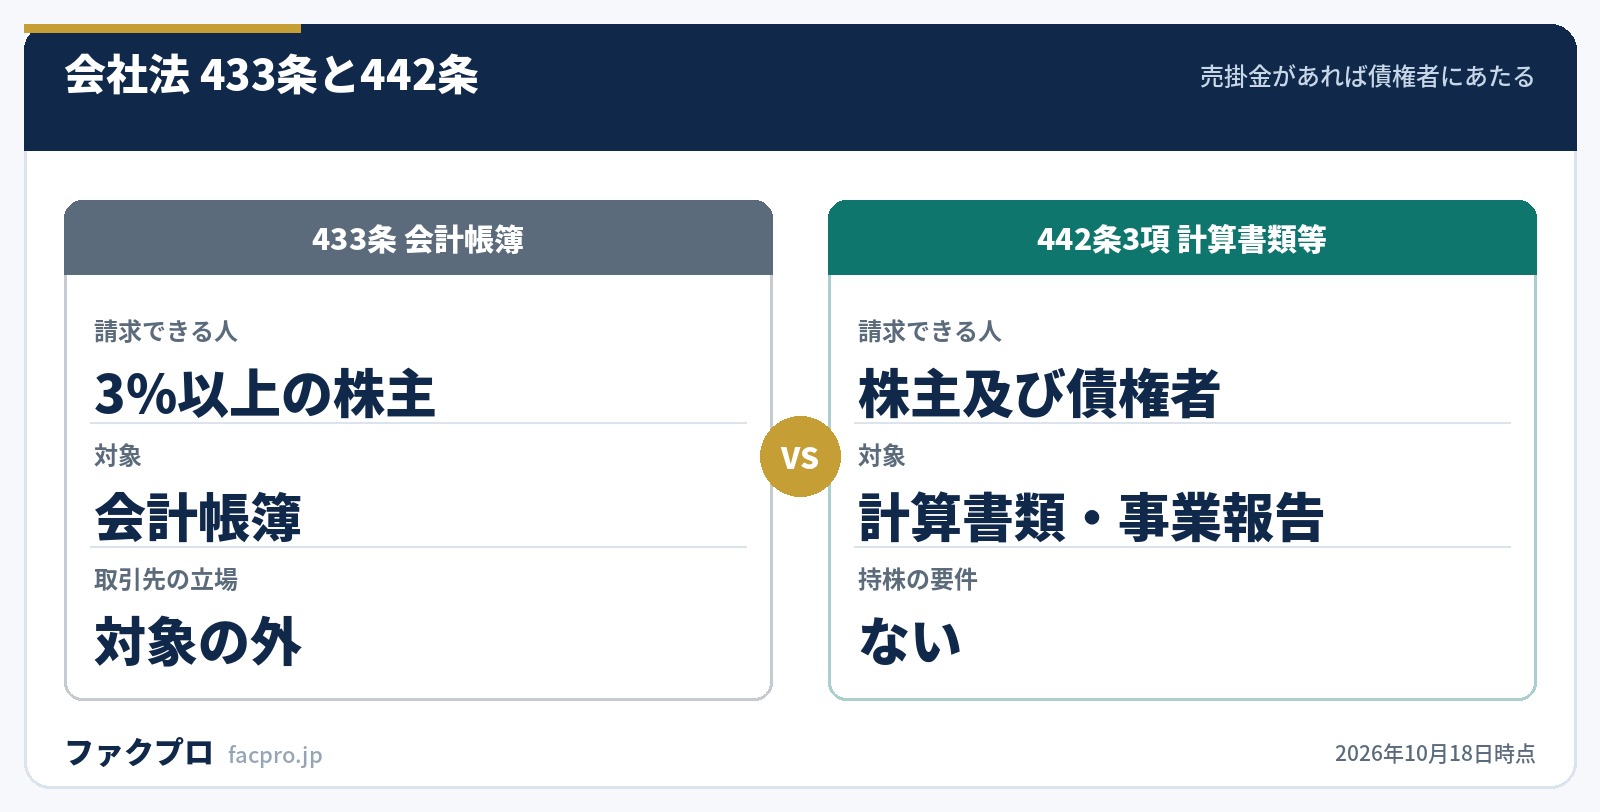
売掛金を持っているなら、あなたはその会社の債権者です。したがって持株がゼロでも計算書類等の閲覧を請求できます。1項により計算書類・事業報告・これらの附属明細書は本店に5年間、2項により写しが支店に3年間備え置かれています。ただし新規の取引先には使えません。まだ債権者ではないからです。
決算公告の側から見る方法もあります。会社法440条1項は貸借対照表(大会社は損益計算書も)の公告を定めていますが、4項で有価証券報告書の提出会社は適用除外です。詳しくは決算公告とはで扱っています。
財務指標で見るなら|業種別の中央値を物差しにする
経済産業省のローカルベンチマークは、帝国データバンクが保有する2019年4月〜2022年2月に3期連続決算書が収録されている企業約37,000社をもとに、業種別・規模別の基準値を公開しています。この「基準値」の正体は中央値です(評定方法のPDF 4頁「対象企業における3期平均の中央値を基準値として」)。
与信判断に効くのは営業運転資本回転期間です。算式はシート『【入力】財務分析』に「{売上債権(売掛金+受取手形)+棚卸資産-買入債務(買掛金+支払手形)}/(売上高/12)」と書かれています。
| 業種(事業規模) | 営業運転資本回転期間の中央値 | 自己資本比率の中央値 |
|---|---|---|
| 製造業 一般・電気機械器具(中規模) | 2.484ヶ月 | 34.7% |
| 卸売業 食料品(中規模) | 0.664ヶ月 | 21.7% |
| 飲食業(中規模) | 0.076ヶ月 | 14.7% |
| 飲食業(小規模) | 0.087ヶ月 | 0.8% |
製造業の2.484ヶ月と飲食業の0.076ヶ月は約33倍の開きです。同じ「売掛金が多い」でも、業種によって意味がまったく違います。飲食業の小規模の自己資本比率の中央値が0.8%であることも、与信を見るときに知っておく価値があります。
取引信用保険は法令上どう位置づけられているのか
当サイトは保険業法の本法・施行令・施行規則の全文を機械検索しました。「取引信用保険」という語は3本のいずれにも置かれていません。売掛債権の保全手段としての位置づけを定めた条文も扱う範囲の外にあります。
あるのは大枠だけです。保険業法3条5項1号は損害保険業免許の対象を「一定の偶然の事故によって生ずることのある損害をてん補することを約し、保険料を収受する保険」としており、取引信用保険はこの箱に入ります。つまり火災保険や自動車保険と同じ枠です。
免許の手続は4条が定めており、免許申請書には定款・事業方法書・普通保険約款・保険料及び責任準備金の算出方法書を添付しなければならないとされています。約款と料率の算出方法を国に出して審査を受ける建付けです。
3条6項が記事の読みどころです。「保証証券業務」――契約上の債務の履行を保証することを約して対価を受ける業務のうち、「保険数理に基づき、当該対価を決定し、準備金を積み立て、再保険による危険の分散を行うことその他保険に固有の方法を用いて行うもの」は、損害保険の引受けとみなされます。つまり「売掛金保証」を名乗るサービスでも、この作りをしていれば免許が要り、していなければ保険業法の外になります。名前ではなく中身で線が引かれている、というのが条文の設計です。
なお保険業法2条1項1号は「他の法律に特別の規定のあるもの」を保険業の定義から除外しています。だからNEXIの貿易保険も信用保証協会の制度も、保険会社の商品ではありません。
公的な制度で使えるもの|NEXIと流動資産担保保険
NEXIの貿易保険は日本からの輸出だけが対象
NEXIは100%政府出資の公的輸出信用機関です。中小企業・農林水産業輸出代金保険は船積後の代金回収不能リスクを95%でカバーし、契約金額5,000万円以下・決済ユーザンス180日以内が条件です。保険料は契約金額の1%程度で、最低保険料は3,000円。提携金融機関の紹介なら10%割引になります。
“本保険で対象となる契約は、日本国内から貨物を輸出する契約に限ります。
つまり国内の売掛金には使えません。国内取引の取引信用保険は民間の損害保険会社の商品になります。
中小企業信用保険法3条の4|流動資産担保保険
国内で売掛金そのものを扱う公的な保険は、中小企業信用保険法3条の4の流動資産担保保険です。対象は「取引の相手方である事業者に対する売掛金債権その他の経済産業省令で定める債権及び棚卸資産に限る」とされ、中小企業者一人についての保険価額の合計額は2億円が上限です。
付保率は3項が3条の2第2項を準用するため80%(普通保険の70%ではありません)。保険料率は施行令2条1項で0.46%の一律です。普通保険・無担保保険が「保険事故の発生率に応じて」0.1%〜1.84%で動くのに対し、流動資産担保保険だけ相手の信用力に関係なく一律になっているのが特徴です。
金融機関から借りる側の制度としては、信用保証協会の流動資産担保融資保証制度(ABL保証)があります。保証限度額2億円(金融機関からの借入限度額は2億5,000万円)、保証料率は年0.68%です。平成19年8月に売掛債権担保融資保証制度を拡充して始まったもので、売掛債権を担保に入れて借りる仕組みであり、売る取引ではありません。動産譲渡登記とABLも参照してください。
経営セーフティ共済は何を「倒産」と呼んでいるのか
取引先の倒産による連鎖倒産に備える公的な制度が経営セーフティ共済(中小企業倒産防止共済)です。掛金は月額5,000円〜20万円、積立限度額800万円。共済金は無担保・無保証・無利子で、回収困難となった売掛金債権等の額と掛金総額の10倍のいずれか少ない額の範囲内、上限8,000万円です。
この800万円と20万円という数字は、法律が8,000万円から割り算で導いています。中小企業倒産防止共済法施行令2条が貸付限度額を8,000万円と定め、法4条2項ただし書がその10分の1(=800万円。これを掛金納付制限額といいます)の40分の1を掛金月額の上限としています。800万円÷40=20万円です。
| 制度が「倒産」と呼ぶ事態 | 倒産日 |
|---|---|
| 破産手続開始・再生手続開始・更生手続開始・特別清算開始の申立てがされること | 申立てがされた日 |
| 電子交換所またはでんさいネットに参加する金融機関によって取引停止処分を受けること | 取引停止処分の日 |
| 債務整理の委託を受けた弁護士または認定司法書士によって支払を停止する旨の通知がされること | 通知がされた日 |
| 甚大な災害により手形等が「災害による不渡り」となること | 手形交換日・呈示日 |
見落とされやすいのが「貸付金額の10分の1に相当する額が納付された掛金から控除されます」という一文です。無利子ではありますが、8,000万円借りれば800万円――積立限度額の全額が消えます。コストはゼロではありません。もうひとつ、しおりは「取引先事業者の倒産を十分に予知した上で売掛金を累増する場合」は貸付けを受けられないとしています。つまり与信管理を怠った分まではこの制度では救済されない設計です。
令和7年度の新規加入者数は54,593者でした(中小企業基盤整備機構 令和7事業年度 事業報告書)。制度の詳細は経営セーフティ共済で扱っています。
売る・保険をかける・売らない|3つの守り方を並べる
売掛金を守る方法は、大きく3つに分かれます。制度の作りがまったく違うので、条文で裏が取れる範囲だけで並べます。
| 守り方 | 制度上の位置づけ | 国の関与 |
|---|---|---|
| 売る(ファクタリング) | 民法上の債権譲渡。業そのものに登録・免許・許可の制度は置かれていない | なし。貸金業に該当する場合に貸金業法が及ぶ |
| 保険をかける(取引信用保険) | 保険業法3条5項1号の損害保険 | 内閣総理大臣の免許。約款と料率算出方法を提出(4条2項) |
| 売らない(与信限度を絞る) | 契約自由。公的な算式も基準も置かれていない | なし |
金融庁の注意喚起ページは、ファクタリングが貸金業に該当するかについて「契約書にノンリコース…の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断される」としています。同ページには裁判例が合計9件掲載されており、内訳は貸金業に該当しないと判断したもの2件、該当する等の判断5件、その他2件です。国の登録や許認可を根拠に安全性をうたう説明は、制度の作りと合いません。
なお中小企業白書2026年版は、倒産件数(2025年10,300件・東京商工リサーチ)と休廃業・解散件数(67,949件・帝国データバンク)を載せていますが、連鎖倒産・売掛金の未回収・与信管理を数値で扱う節は白書が扱う範囲の外にあります。「国は倒産の件数は数えているが、なぜ倒産したかまでは数えていない」ということです。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
入金を待たずに資金化する選択肢を比べるなら手数料の水準と2社間と3社間の違い、審査で見られる点は審査に通らない理由を参照してください。売掛先の条件を公開している会社としてはアクセルファクターなどがあります。
与信限度額と取引信用保険のよくある質問
与信限度額は月商の何か月分が適正ですか?
公的機関がこの比率を示した資料は見つかりませんでした。公的に数式があるのはNEXIで、限度額設定型貿易保険では「1バイヤーとの年間取引のうち、取引残高が一番大きい額の90%」を保険金支払限度額としています。年間のピーク残高を基準にする考え方です。
取引先の決算書を見せてもらえないときはどうしますか?
すでに売掛金があるなら、会社法442条3項により債権者として計算書類等の閲覧を請求できます。持株要件はなく、閲覧そのものに費用の定めはありません(謄本や抄本の交付には会社が定めた費用がかかります)。新規の取引先であれば、商業登記の全部事項330円やgBizINFOの財務情報が入口になります。
取引信用保険は中小企業でも入れますか?
国内取引の取引信用保険は民間の損害保険会社の商品で、引受条件は各社が定めています。公的な制度としては、中小企業信用保険法3条の4の流動資産担保保険(付保率80%・料率0.46%・上限2億円)と、輸出取引であればNEXIの中小企業・農林水産業輸出代金保険(付保率95%・契約金額5,000万円以下)があります。
経営セーフティ共済は取引先が夜逃げしても使えますか?
使えません。中小企業基盤整備機構のしおりは「なお、『夜逃げ』等は、本制度の取引先事業者の『倒産』には該当しません」と明記しています。私的整理の場合は、債務整理の委託を受けた弁護士または認定司法書士から支払を停止する旨の通知がされることが必要です。
共済金は本当に無利子ですか?
貸付条件は無担保・無保証・無利子ですが、貸付金額の10分の1に相当する額が納付された掛金から控除されます。償還期間は貸付額に応じて5年・6年・7年(いずれも6か月の据置期間を含む)で、償還期日までに償還しなかったときは年14.6%の違約金を納付させることができるとされています(法10条3項)。
ロカベンの「業種基準値」は業種平均ですか?
中央値です。評定方法のPDF 4頁に「対象企業における3期平均の中央値を基準値として」とあり、Excelの参照シートの列ヘッダも6シートとも「中央値」になっています。同じPDFの2頁だけが「業種平均との乖離」と書いており、用語が割れています。
このページの条文・料率・費用の数値は、すべて法令と公的機関の公表資料の原典を当サイトが直接開いて確認したものです。他媒体からの転載や、当サイトの推測は使っていません。条文は号・カッコ書き・語尾まで原文のとおりに引用しています。(確認日:2026年10月18日/法令・公表資料は改正や更新により変わることがあります)



